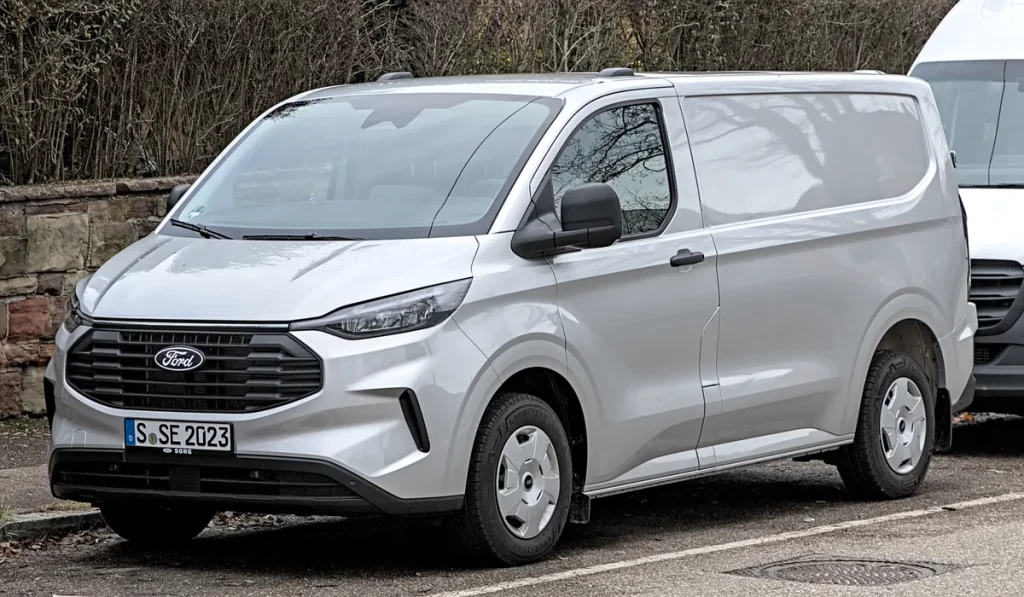
Een middelgrote bestelwagen is geen personenauto met een extra laadvloer. De Ford Transit, Mercedes-Benz Sprinter, Renault Master en Opel Movano zijn werktuigen die elke dag onder druk staan: zware lading, veel kilometers, krappe laadkuilen. Dat maakt de verzekering een zakelijke beslissing met serieuze financiele gevolgen als je het verkeerd aanpakt.
In 2026 zijn de premies voor bestelautoverzekeringen gemiddeld 6 tot 9 procent gestegen ten opzichte van twee jaar geleden, mede door hogere herstelkosten en een toename van bedrijfswagendiefstallen in stedelijke gebieden. Tegelijk zijn de dekkingsmogelijkheden flink uitgebreid: ladingverzekering, rechtsbijstand voor transport en bedrijfsschadeverzekering zijn steeds vaker als pakket beschikbaar. Tijd om te begrijpen waar je op moet letten.
Wat maakt een bestelwagen anders dan een personenauto?
Verzekeraars behandelen een bestelwagen niet als een gewoon rijdend object. Het voertuig heeft een grijs kenteken, is bedoeld voor beroepsmatig gebruik en heeft een hoger risicoprofiel dan een personenwagen. Dat vertaalt zich direct in de premie. Een Ford Transit met een laadvermogen van 1.200 kilo valt in een andere risicoklasse dan een Volkswagen Golf, ook al rijden ze allebei 80.000 kilometer per jaar.
De cataloguswaarde van een middelgrote bestelwagen ligt in 2026 al snel tussen de 35.000 en 65.000 euro, afhankelijk van uitvoering en aandrijflijn. Een elektrische Sprinter eSprinter of Ford E-Transit kan zelfs boven de 70.000 euro uitkomen. Bij die waarden is een WA-only verzekering voor een nieuw voertuig doorgaans een slechte keuze: als de auto uitbrandt of gestolen wordt, draai je zelf op voor de vervangingskosten.
De drie basisdekkingen: WA, WA+ en Allrisk
Net als bij personenauto’s kies je bij een bestelwagenverzekering uit drie basisdekkingen. Wettelijke aansprakelijkheid (WA) is verplicht en dekt schade aan derden, maar niet aan je eigen voertuig. WA beperkt casco, ook wel WA+, voegt daar beperkte eigen cascodekking aan toe: brand, diefstal, hagel, aanrijding met dieren en ruitschade. Volledig casco, of allrisk, dekt ook eigen schuld schade aan de bestelwagen zelf.
Voor een bestelwagen tot drie jaar oud raden vrijwel alle grote verzekeraars allrisk aan. Tussen drie en zes jaar is WA+ vaak de juiste middenweg. Boven de zes jaar loont het om de dagwaarde te vergelijken met de extra premie voor volledig casco: als de dagwaarde onder de 10.000 euro zakt, kan WA+ of zelfs WA voldoende zijn. Allianz berekent voor bestelautoverzekeringen premies vanaf circa 30 euro per maand voor WA, maar voor een nieuwe Sprinter met allrisk en ladingdekking loop je al snel op naar 150 tot 250 euro per maand, afhankelijk van gebruik en schadeverleden.
Een vergelijking van dekkingen vind je ook op Consumentenbond.nl, al richten die zich primair op personenwagens. Voor bestelwagens zijn gespecialiseerde vergelijkers of directe offerteaanvragen bij aanbieders als TVM, Allianz Zakelijk of Univé Zakelijk doorgaans nauwkeuriger.
Ladingverzekering: cruciaal voor het middelgrote segment
Dit is het onderdeel dat veel ondernemers over het hoofd zien. De standaard bestelautoverzekering dekt jouw lading niet. Als er door een aanrijding een lading gereedschap ter waarde van 8.000 euro verloren gaat, of als je de koelketen verbreekt en een lading bederfelijke goederen moet weggooien, ben je dat kwijt zonder aparte ladingverzekering.
Voor het middelgrote segment (Transit, Sprinter, Master, Movano) zijn ladingverzekeringen beschikbaar in twee varianten. Een vaste ladingdekking is bedoeld voor bedrijven die altijd hetzelfde type goederen vervoeren: een loodgieter met koper- en fittingmateriaal, een ict-dienstverlener met servers. De waarde wordt vastgesteld en de premie is navenant laag. Een variabele ladingdekking past beter bij koeriersbedrijven of transporteurs die wisselende zendingen vervoeren: je verzekert dan een maximum per rit of per dag.
De premie voor ladingverzekering voor een bestelwagen in het middelgrote segment start in 2026 bij circa 15 tot 25 euro per maand voor lading tot 10.000 euro. Bij waardevol elektronicatransport of medische apparatuur loopt dat op. Let ook op de polisvoorwaarden: sommige verzekeraars stellen eisen aan het vergrendelen van het voertuig, de aanwezigheid van een alarminstallatie of het gebruik van een GPS-tracker als voorwaarde voor uitkering bij diefstal van lading.
Meer achtergrondinformatie over goederenvervoer en aansprakelijkheid vind je bij de Rijksoverheid, afdeling transport over de weg.
Premiebandbreedte in 2026: wat mag je verwachten?
De premie voor een bestelwagenverzekering wordt bepaald door een combinatie van factoren: het merk en model, het bouwjaar, het gebruik (zakelijk of gemengd), het aantal schadevrije jaren, de leeftijd van de bestuurder(s) en de jaarkilometrage. Voor het middelgrote segment gelden in 2026 de volgende globale bandbreedtes:
| Dekking | Oud voertuig (>6 jaar) | Middenklasse (3-6 jaar) | Nieuw (<3 jaar) |
|---|---|---|---|
| WA | 25 – 50 euro/mnd | 40 – 70 euro/mnd | 50 – 90 euro/mnd |
| WA+ (beperkt casco) | 40 – 80 euro/mnd | 65 – 120 euro/mnd | 90 – 160 euro/mnd |
| Allrisk | 65 – 130 euro/mnd | 100 – 180 euro/mnd | 140 – 260 euro/mnd |
Deze bedragen zijn inclusief ladingverzekering tot 10.000 euro bij de hogere bandbreedtes, en exclusief bij de lagere. De premie voor een elektrische bestelwagen ligt gemiddeld 15 tot 25 procent hoger vanwege de hogere cataloguswaarde en de specifieke risicos bij schade aan de accu. Het eigen risico bij een allriskverzekering voor bestelwagens ligt doorgaans tussen de 150 en 500 euro; een hoger eigen risico verlaagt de premie merkbaar.
Kijk ook op onze pagina over premies en fiscale aftrek als je wilt weten wat je zakelijk kunt verrekenen.
Bonus-malus: hoe werkt het voor bestelwagens?
Het bonus-malussysteem werkt voor bestelwagens op dezelfde manier als voor personenwagens. Je begint doorgaans op trede 5 of 6 als nieuwe klant zonder schadeverleden. Elk schadevrij jaar stijg je een trede omhoog, wat resulteert in een korting op de premie. Bij schade val je meerdere treden terug. Na 10 schadevrije jaren heb je bij de meeste verzekeraars een premiekorting van 70 tot 80 procent opgebouwd.
Relevant voor bedrijven met meerdere bestelwagens: sommige verzekeraars bieden vlootcontracten waarbij het schadeverleden van de hele vloot wordt gemiddeld. Dat kan gunstig uitpakken als een deel van de wagens weinig schade rijdt en een ander deel wat meer. TVM en Allianz Zakelijk zijn in Nederland bekende aanbieders van vlootpolissen voor het mkb.
Aanvullende dekkingen die het overwegen waard zijn
Naast de basisverzekering en ladingverzekering zijn er aanvullende dekkingen die specifiek voor bestelwagen-rijders relevant zijn. Pechhulp op het niveau van zakelijk gebruik dekt ook lading en vervangend vervoer bij pech tijdens een bezorgronde. Dat is anders dan de standaard pechhulp die bij veel personenwagens is inbegrepen.
Rechtsbijstand voor transport is zinvol als je regelmatig te maken hebt met geschillen over beschadigde zendingen of aanrijdingen waarbij de schuldvraag niet meteen duidelijk is. De Consumentenbond adviseert om bij zakelijke voertuigen altijd een aparte rechtsbijstandsverzekering af te sluiten, los van de autoverzekering, om samenloop van dekkingen te voorkomen.
Voor ZZP-ers en eenmanszaken is een schadeverzekering inzittenden (SVI) ook het overwegen waard: als jijzelf of een bijrijder gewond raakt bij een ongeluk dat jouw schuld is, keert de WA niet uit voor jouw eigen letsel. Een SVI vult dat gat. Premies voor SVI voor een bestelwagen liggen in 2026 rond de 5 tot 15 euro per maand extra.
Bekijk ook ons overzicht van bedrijfsverzekeringen voor een breder beeld van wat een onderneming nodig heeft naast een bestelwagenpolis.
Elektrische bestelwagens: extra aandachtspunten
De transitie naar elektrisch rijden gaat in het middelgrote segment snel. Ford biedt de E-Transit aan, Mercedes de eSprinter, Renault de Master E-Tech. Bij de verzekering van een elektrische bestelwagen zijn er een paar extra aandachtspunten. Ten eerste de accudekking: controleer of de verzekeraar de accuwaarde meeverzekert bij totaalverlies of brand. Sommige polissen sluiten accuschade door onjuist laden expliciet uit.
Ten tweede de laadpaaldekking: schade aan de laadkabel of laadpaal op het terrein van het bedrijf valt doorgaans niet onder de autoverzekering. Daarvoor is een aparte inventarisverzekering of gebouwenverzekering nodig. De AFM heeft richtlijnen gepubliceerd over duurzame producten in de verzekeringssector die relevant zijn voor elektrische bedrijfsvoertuigen.
Het kiezen van de juiste bestelwagenverzekering voor een Ford Transit, Mercedes Sprinter, Renault Master of Opel Movano vraagt om meer dan alleen een premievergelijking. De combinatie van basisdecking, ladingverzekering, bonus-malus-opbouw en aanvullende dekkingen bepaalt of je echt goed zit als het erop aankomt. Neem de tijd om meerdere offertes op te vragen, vergelijk de polisvoorwaarden op de kleine lettertjes en denk na over het eigen risico dat je zakelijk kunt dragen. Een goed gekozen polis bespaart niet alleen geld maar geeft ook gemoedsrust op de weg.
Veelgestelde vragen
Wat kost een bestelwagen verzekering voor een Ford Transit of Mercedes Sprinter in 2026?
De premie hangt af van het bouwjaar, de dekking en het schadeverleden. Voor een nieuwe Sprinter of Transit met allriskverzekering betaal je in 2026 gemiddeld tussen de 140 en 260 euro per maand. Voor een ouder voertuig met WA-dekking kan de premie dalen tot 25 tot 50 euro per maand. Vraag altijd meerdere offertes op, want de spreiding tussen verzekeraars is groot.
Is een ladingverzekering verplicht voor bestelwagens?
Nee, een ladingverzekering is niet wettelijk verplicht, maar ze is sterk aan te raden als je regelmatig waardevolle goederen vervoert. De standaard WA-verzekering dekt geen schade aan je eigen lading. Voor beroepstransport gelden soms contractuele verplichtingen vanuit opdrachtgevers die een ladingverzekering wel eisen.
Kan ik mijn bonus-malus van een personenwagen meenemen naar een bestelwagen?
In de meeste gevallen wel, als het om dezelfde bestuurder gaat en je de bestelwagen als bedrijfsvoertuig verzekert op je eigen naam. Sommige verzekeraars hanteren een apart systeem voor zakelijke voertuigen. Vraag dit na bij de verzekeraar voor je overstapt, zodat je de opgebouwde korting niet verliest.
Wat is het verschil tussen WA+ en allrisk voor een bestelwagen?
WA+ (beperkt casco) dekt schade door brand, diefstal, hagel, storm, aanrijding met dieren en ruitschade, maar niet als je zelf de veroorzaker bent van een aanrijding. Allrisk dekt ook die eigen schuld situaties. Voor bestelwagens jonger dan zes jaar is allrisk doorgaans aan te raden vanwege de hoge vervangingswaarde.
Zijn er speciale polissen voor elektrische bestelwagens?
Ja, sommige verzekeraars bieden inmiddels polissen aan die speciaal zijn afgestemd op elektrische bestelwagens, inclusief accudekking en laadpaalschade. Controleer altijd of de accuwaarde volledig is meeverzekerd bij totaalverlies en of er uitsluitingen gelden voor onjuist laden of gebruik van een niet-gecertificeerde laadpaal.
Meer vergelijkingsopties vind je op onze pagina over transport- en goederenverzekeringen.
Tekst geoptimaliseerd in mei 2026.









