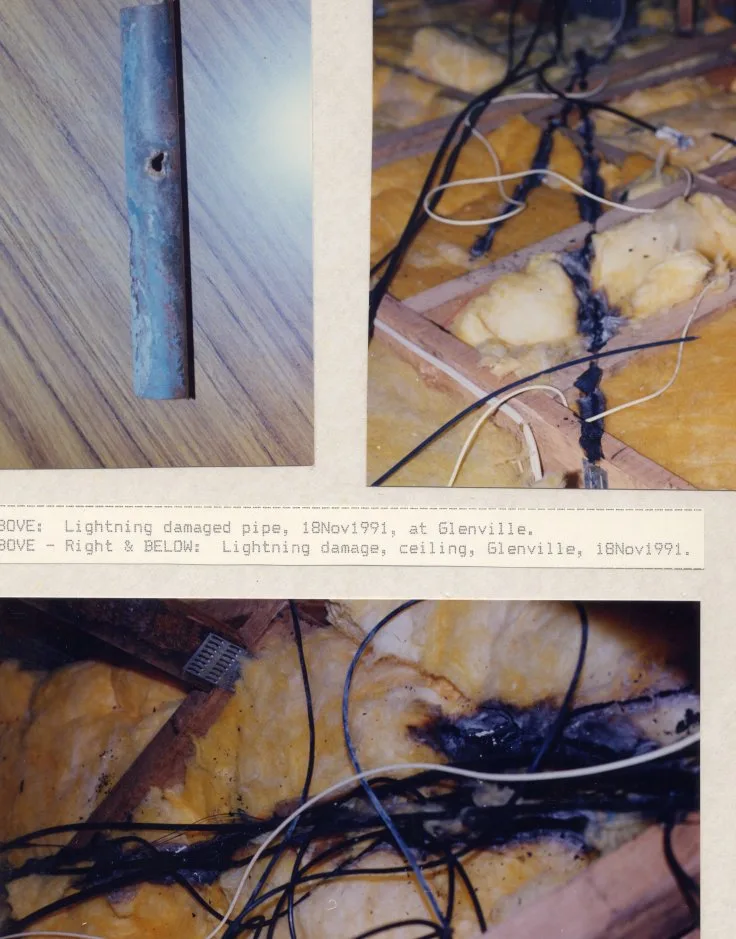
Een zomerse onweersbui trekt over Nederland en de volgende ochtend blijkt je televisie, router en wasmachine kapot. Of erger: het dak van je woning is deels weggeslagen en er hangt een verkoolde dakspant boven de zolderruimte. Bliksemschade is in Nederland bepaald geen zeldzaamheid. Volgens het KNMI heeft Nederland gemiddeld 25 tot 38 onweersdagen per jaar, waarbij jaarlijks 3 tot 8 ontladingen per km² worden gemeten. De schade die dat oplevert voor woningeigenaren en huurders loopt in de miljoenen euro's per jaar.
Toch weten veel mensen niet precies welke verzekering welke bliksemschade vergoedt. De grens tussen opstalverzekering en inboedelverzekering is bij brand of storm redelijk duidelijk, maar bij bliksem wordt het genuanceerder zodra er sprake is van indirecte schade via overspanning. Dit artikel legt uit hoe de dekking in 2026 precies in elkaar steekt, wat de sublimits zijn waar je op moet letten, en hoe je met een paar slimme maatregelen je premie kunt verlagen.
Directe blikseminslag: opstalverzekering is aan zet
Wanneer de bliksem rechtstreeks in je woning inslaat, is de opstalverzekering de eerste die in actie komt. De opstal verzekert het gebouw zelf: muren, fundering, dak, dakgoten, rolluiken, zonwering en vaste installaties zoals de cv-ketel en de elektrische installatie in de muren. Een directe blikseminslag die een gat in het dak slaat, kozijnen vernielt of een brand veroorzaakt in de dakconstructie, valt daar volledig onder.
De meeste opstalpolissen behandelen bliksem als een apart gedekt evenement, naast brand, storm en explosie. Dat betekent dat je geen extra clausule hoeft aan te vinken om basisdekking te hebben. Wat je wel moet controleren, is of je polis ook brandschade als gevolg van bliksem dekt: een blikseminslag kan een kortsluiting veroorzaken die tot brand leidt, en sommige oudere polissen hanteren daarvoor aparte voorwaarden. Nieuwere all-riskpolissen dekken dit vrijwel altijd, maar bij een basispolis is het zinvol de polisvoorwaarden er even op na te slaan.
Schade aan vaste installaties, zoals de meterkast of de bedrading in de muren, valt ook onder de opstal. Wordt er een aardlekschakelaar geblazen of een groepenkast vernield door een directe inslag, dan claimt je dat via de opstalverzekering bij de verzekeraar van het gebouw. Ben je huurder, dan is dat in principe de verzekeraar van je verhuurder, al kun je als huurder zelf ook een opstalverzekering afsluiten als de verhuurder dat nalaat.
Schade aan apparaten: inboedelverzekering neemt het over
Zodra het om spullen gaat die niet vastzitten aan het gebouw, is de inboedelverzekering de aangewezen polis. Televisie, laptop, spelcomputer, koelkast, wasmachine, router, smart-homeapparatuur, audioapparatuur: dit valt allemaal onder de inboedel. Bij een directe blikseminslag die een elektrische piek door het huis jaagt en al je aangesloten apparaten frituurnt, declameert je dit bij je inboedelverzekeraar.
De inboedel dekt daarbij niet alleen de aanschafwaarde. Afhankelijk van je polis word je vergoed op basis van nieuwwaarde of dagwaarde. Nieuwwaardedekking is voor elektronica vrijwel altijd te verkiezen: de dagwaarde van een drie jaar oude televisie is aanmerkelijk lager dan wat je betaalt voor een vergelijkbaar nieuw exemplaar. Controleer dus of jouw inboedel op nieuwwaarde of dagwaarde is verzekerd, want bij bliksemschade aan elektronica kan dat verschil honderden euro's uitmaken.
Indirecte bliksem en overspanning: het grootste dekkingsgat
De meest voorkomende vorm van bliksemschade in stedelijk en dorps Nederland is niet de directe inslag maar de indirecte inslag, ook wel overspanning of inductie genoemd. De bliksem slaat in op een boom, een lantaarnpaal of een telefooncabel honderd meter verderop. De energiepuls reist via de grondleidingen of het stroomnet naar jouw woning en vernielt alles wat op dat moment is aangesloten op het elektriciteitsnet of op de telefoonlijn.
Hier zit een cruciaal verschil tussen verzekeraars: lang niet elke inboedelverzekering dekt overspanning automatisch. Veel basispolissen noemen overspanning als uitsluiting of als gedekte schade met een sublimit. In de markt hanteren verzekeraars in 2026 sublimits voor overspanningsschade die uiteen lopen van ongeveer €1.000 tot €2.500 per schadegeval. Dat klinkt misschien voldoende voor een kapotte router en een televisie, maar wie een moderne thuisbioscoop, een gamingressetup of smart-homeapparatuur van meerdere duizenden euro's heeft, kan met die sublimit al snel tekort komen.
Sommige verzekeraars bieden de mogelijkheid de sublimit voor overspanning op te hogen tegen een geringe meerprijs per maand. Als je thuis relatief veel waardevolle elektronica hebt, is dit een verstandige aanvulling. Lees bij twijfel de polisbladen en zoek specifiek naar de termen overspanning, inductieschade of kortsluitschade in de dekkingsomschrijving. Zie je die termen in de uitsluitingen staan, dan dek je dit risico niet af met je huidige polis.
Wat vergoedt de verzekeraar bij een schade-aanvraag?
Zodra er schade is, geldt een vaste procedure. Je meldt de schade zo snel mogelijk bij je verzekeraar, bij voorkeur dezelfde dag of de dag erna. Maak altijd foto's van de zichtbare schade voordat je iets opruimt of laat repareren: de verzekeraar kan een expert (schaderegelaar) sturen die de schade ter plaatse wil beoordelen. Voor grotere schades stuur je ook de aankoopbonnen of bankafschriften mee als bewijs van aanschaf en waarde van de beschadigde spullen.
Bij bliksemschade speelt ook eigen risico een rol. De meeste opstal- en inboedelverzekeringen kennen een eigen risico van €100 tot €250 per schadegeval. Bij kleinere schades, zoals alleen een kapotte router, kan het eigen risico de vergoeding bijna volledig opeten. Sommige verzekeraars bieden de optie het eigen risico te verlagen of zelfs naar nul te brengen, uiteraard tegen een hogere premie. Weeg dit af op basis van hoe vaak je historisch gezien schade hebt gehad en hoe hoog de gemiddelde schadepost bij jou zou zijn.
Houd er rekening mee dat de verzekeraar bij grote schade een contra-expertise kan inschakelen. Als huiseigenaar heb je altijd het recht om zelf ook een expert in te huren om de schade te beoordelen. Bij meningsverschillen over de omvang of oorzaak van de schade is dat soms verstandig, al brengt het extra kosten met zich mee.
KNMI-data: wanneer is het risico het grootst?
Nederland telt volgens KNMI-statistieken gemiddeld 3 tot 8 bliksemontladingen per km² per jaar, met uitschieters in de provincies Drenthe, Overijssel en Gelderland. Circa 80 procent van alle blikseminslagen valt in het zomerhalfjaar, met de hoogste piekmaanden juni, juli en augustus. In die periode combineert warme, vochtige lucht met koude luchtmassa's uit het westen, wat leidt tot hevige onweersbuien met veel wolkgrondontladingen.
Die seizoensgebondenheid betekent concreet dat de kans op bliksemschade in de wintermaanden aanmerkelijk kleiner is. Maar het betekent ook dat je in de zomer extra alert moet zijn op preventieve maatregelen, zoals het ontkoppelen van waardevolle elektronica bij naderend onweer. Dat is gratis, eenvoudig en effectief: een apparaat dat niet in het stopcontact zit, kan geen overspanningsschade oplopen.
Bliksembeveiliging: preventie loont ook financieel
Een professionele bliksemafleider (ook wel bliksembeveiliging of bliksemafleidingsysteem) geleidt de energie van een directe inslag veilig naar de aarde, zodat het gebouw zelf en de installaties geen schade oplopen. Voor woningen met een rieten dak is een gecertificeerde bliksembeveiliging in 2026 soms zelfs verplicht gesteld door de verzekeraar als voorwaarde voor verzekering, vanwege het hoge brandrisico van riet.
De kosten voor een professionele bliksemafleider liggen in 2026 gemiddeld tussen de €1.000 en €3.000, afhankelijk van de grootte en hoogte van het gebouw en het type beveiliging. Sommige verzekeraars geven korting op de opstalpremie als je een gecertificeerde bliksembeveiliging hebt laten plaatsen. Hoewel de exacte korting per verzekeraar verschilt, wordt in de markt gesproken over kortingen tot 10 procent op de opstalpremie voor woningen met gecertificeerde beveiligingssystemen. Vraag dit expliciet na bij je verzekeraar voordat je de investering doet, zodat je weet of de terugverdientijd realistisch is.
Naast een bliksemafleider zijn er ook goedkopere maatregelen die overspanningsschade kunnen beperken: overspanningsbeveiligers (ook wel “surge protectors”) die je tussen het stopcontact en je apparatuur plaatst. Een kwalitatieve overspanningsbeveiliger filtert piekspanningen uit het net voordat ze je apparatuur bereiken. Ze kosten tussen de €20 en €80 per stuk en zijn verkrijgbaar bij de meeste elektronicawinkels. Ze bieden geen garantie tegen directe inslagen, maar verminderen het risico van inductieschade aanzienlijk.
Checklist: zit je goed verzekerd voor bliksemschade?
Loop de volgende punten door om te bepalen of jouw huidige verzekeringspakket adequaat is voor bliksemschade:
- Opstalverzekering — Dekt de polis bliksem als een apart evenement? Valt brandschade als gevolg van bliksem er expliciet onder?
- Inboedelverzekering — Staat overspanning/inductie in de dekkingsomschrijving (niet in de uitsluitingen)?
- Sublimit overspanning — Wat is het maximumbedrag bij overspanningsschade? Is dat voldoende voor de totale waarde van jouw elektronica?
- Eigen risico — Hoe hoog is het eigen risico per schadegeval en weegt dat op tegen de premie?
- Nieuwwaardedekking — Worden apparaten vergoed op nieuwwaarde of dagwaarde?
- Preventiekorting — Biedt de verzekeraar premiekorting bij aanwezigheid van een gecertificeerde bliksemafleider?
Ben je huurder, controleer dan ook of de verhuurder een geldige opstalverzekering heeft. Is dat niet het geval, dan is jouw inboedelpolis voor apparatuurschade alsnog je enige vangnet bij directe inslagen die het gebouw beschadigen. Meer achtergrond over wat opstal- en inboedelpolissen precies dekken vind je via de categorie Woonhuis en Inboedelverzekering op deze site, of bij externe bronnen zoals de Consumentenbond en het Nibud.
Bliksemschade is te onvoorspelbaar om er nonchalant mee om te gaan. Door nu even de polisbladen door te nemen, de sublimit voor overspanning te controleren en eventueel een overspanningsbeveiliger aan te schaffen, voorkom je dat je bij de volgende zomerse onweersbui voor onaangename verrassingen staat. Het kost een uur van je tijd en kan bij een grote schade duizenden euro's verschil maken.
Veelgestelde vragen
Dekt de opstalverzekering altijd bliksemschade?
De meeste Nederlandse opstalverzekeringen dekken directe blikseminslag als standaard evenement, naast brand, storm en explosie. Schade aan het gebouw zelf, het dak, de muren en vaste installaties zoals de meterkast wordt vergoed. Brandschade als gevolg van bliksem is bij de meeste polissen ook gedekt, maar controleer de polisvoorwaarden. Bij een basisverzekering zijn er soms uitsluitingen voor bepaalde gevolgschades. Een all-riskpolis biedt doorgaans de meest uitgebreide dekking.
Wat is het verschil tussen directe en indirecte bliksemschade?
Bij directe bliksemschade slaat de bliksem rechtstreeks in op jouw woning of een object op je perceel. Bij indirecte bliksemschade, ook wel overspanning of inductieschade genoemd, slaat de bliksem ergens in de buurt in en reist de energiepuls via het stroomnet of grondleidingen naar jouw huis. Die puls kan alle aangesloten elektrische apparaten beschadigen zonder dat de bliksem zelf je woning raakt. Indirecte schade is veruit de meest voorkomende vorm van bliksemschade bij huishoudens.
Wat is een sublimit voor overspanning en hoe hoog is die in 2026?
Een sublimit is een maximumbedrag dat de verzekeraar vergoedt voor een specifiek type schade, ook als het totaalbedrag van de inboedelpolis hoger is. Voor overspanningsschade hanteren Nederlandse verzekeraars in 2026 sublimits die varieren tussen ruwweg 1.000 en 2.500 euro per schadegeval. Heb je thuis meer waardevolle elektronica dan die sublimit dekt, vraag dan aan je verzekeraar of je de limiet kunt ophogen. Dat is vaak mogelijk tegen een kleine meerprijs per maand.
Kan ik premiekorting krijgen als ik een bliksemafleider laat plaatsen?
Sommige verzekeraars geven inderdaad een premiekorting op de opstalverzekering als je een gecertificeerde bliksemafleider hebt laten installeren door een erkend bedrijf. De korting kan oplopen tot circa 10 procent van de jaarlijkse opstalpremie. Vraag dit expliciet na bij jouw verzekeraar, want het is niet standaard bij alle maatschappijen. De investering in een bliksemafleider bedraagt gemiddeld 1.000 tot 3.000 euro en is ook verplicht bij woningen met een rieten dak.
Wat moet ik doen direct na een blikseminslag?
Meld de schade zo snel mogelijk bij zowel je opstal- als je inboedelverzekeraar. Maak direct foto's van alle zichtbare schade voordat je iets opruimt of laat repareren. Bewaar kapotte apparaten totdat de schaderegelaar ze heeft beoordeeld. Zoek de originele aankoopbonnen of bankafschriften van beschadigde spullen. Bij brand als gevolg van de blikseminslag bel je uiteraard eerst 112. Controleer ook of de elektrische installatie veilig is voordat je het gebouw betreedt of het licht aanzet.
Helpen overspanningsbeveiligers echt tegen bliksemschade?
Een overspanningsbeveiliger, ook wel surge protector, filtert piekspanningen uit het stroomnet voordat ze je apparatuur bereiken. Ze zijn effectief tegen de lage tot middelmatige energiepulsen van inductieschade, maar bieden geen garantie bij een directe blikseminslag in de directe omgeving. Ze kosten 20 tot 80 euro per stuk en zijn een zinvolle aanvulling op een goede inboedelpolis. Zet ook bij naderend onweer waardevolle apparatuur uit het stopcontact: dat is de meest zekere bescherming.
Tekst geoptimaliseerd in mei 2026.









