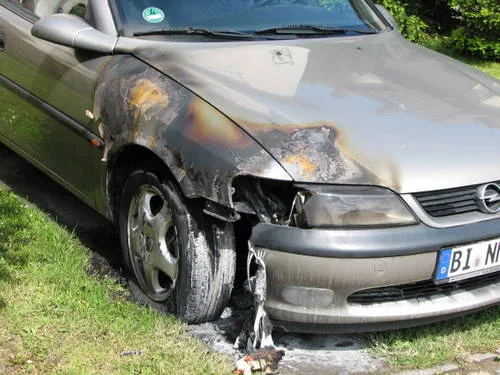
Je staat ’s ochtends bij je huis en je auto is een uitgebrande romp. Brandstichting door onbekenden — een nachtmerrie die voor steeds meer Nederlandse autobezitters werkelijkheid wordt. In 2019 registreerde het Verbond van Verzekeraars al bijna 5.000 autobranden, waarvan het leeuwendeel door opzettelijke brandstichting werd veroorzaakt. Sindsdien is het aantal niet structureel gedaald. In steden als Rotterdam, Den Haag en Amsterdam zijn bepaalde wijken bovengemiddeld hard geraakt.
Wat doe je nu? En belangrijker: betaalt je verzekering? Het antwoord hangt volledig af van het type dekking dat je hebt afgesloten — en van hoe je de schademelding aanpakt. Dit artikel legt stap voor stap uit hoe het zit bij brandstichting door derden, wat je van je verzekeraar kunt verwachten en wat je zelf moet doen om je claim succesvol door te krijgen.
Allrisk vs. WA+ (beperkt casco): wie is gedekt bij brandstichting?
Het verschil tussen allrisk en WA met beperkt casco is bij brandstichting cruciaal. Een puur WA-verzekering dekt alleen schade die jij bij anderen veroorzaakt — jouw eigen auto valt daar niet onder. Bij een autoverzekering met beperkt casco (ook wel WA+) is brand wél meeverzekerd, maar hier geldt een belangrijk voorbehoud: beperkt casco dekt brand die ontstaat door een technisch defect, blikseminslag of een ongeluk — niet brandstichting als vandalisme door derden.
Brandstichting valt namelijk in de categorie vandalisme. En vandalisme zit bij vrijwel alle Nederlandse verzekeraars alleen in de allrisk-dekking. Wie dus ‘slechts’ een WA+ polis heeft, staat bij brandstichting met lege handen. Dat klinkt wreed, maar het is de realiteit waarvoor de Consumentenbond al jaren waarschuwt: controleer bij het afsluiten van je verzekering altijd of vandalisme apart of als onderdeel van brand in de polis staat.
Met een allriskverzekering — ook wel WA volledig casco of WA+ all risk — ben je wel gedekt. De verzekeraar vergoedt dan de dagwaarde of nieuwwaarde van je auto, afhankelijk van de leeftijd van het voertuig en de polisvoorwaarden.
De brand-component in je polis: wat staat er precies?
Veel mensen denken dat “brand” in een verzekeringspolis één simpele definitie heeft. Dat klopt niet. Verzekeraars hanteren veelal twee aparte categorieën: brand door externe oorzaak (technisch defect, bliksem, vlamboog van buiten) en brand als gevolg van opzettelijk handelen door derden. Alleen de tweede categorie is brandstichting.
Bij een allriskverzekering is opzettelijke brandstichting door derden doorgaans gedekt onder de algehele schadedekking of soms apart als vandalisme-rubriek. Let op: sommige polissen hanteren voor vandalismeschade een apart eigen risico bovenop het standaard eigen risico. Dat kan oplopen tot €150 of €250 extra. Lees de kleine lettertjes dus goed door, of vraag je verzekeraar expliciet: “Is opzettelijke brandstichting door onbekenden gedekt en welk eigen risico geldt er dan?”
Daarnaast speelt het bonus-malus systeem een rol. Bij schade door brand door technisch defect heeft een claim bij de meeste verzekeraars geen invloed op je kortingstreden. Maar bij vandalismeschade (inclusief brandstichting) passen sommige verzekeraars wél een korting toe op je schadevrije jaren. Dit verschilt per verzekeraar en is iets om vooraf te checken, zodat je een weloverwogen keuze kunt maken of je de schade claimt of zelf betaalt.
Wat je direct moet doen: aangifte als eerste stap
Je auto staat in brand of is uitgebrand door brandstichting. De eerste stap is altijd hetzelfde: doe aangifte bij de politie. Dit is niet optioneel — vrijwel elke verzekeraar eist een politieaangiftebewijs voordat ze een schadeclaim bij brandstichting in behandeling nemen. Zonder aangifte kun je de claim vergeten.
Doe de aangifte zo snel mogelijk, bij voorkeur de dag zelf nog. Geef bij de aangifte aan dat je vermoedt dat er sprake is van brandstichting (opzettelijke brandstichting door onbekenden). Noteer het zaaknummer van je aangifte — dat heb je nodig bij de verzekeraar.
Praktisch stappenplan bij brandstichting van je auto:
- Bel de brandweer als het vuur nog niet geblust is (112).
- Zorg voor je eigen veiligheid — ga niet te dicht bij de brandende auto staan.
- Doe aangifte bij de politie, zowel online via politie.nl als op het bureau. Vraag om een aangifte-bevestiging met zaaknummer.
- Fotografeer de schade zodra het veilig is, ook de omgeving (eventuele cameraposities, getuigen).
- Meld de schade bij je verzekeraar — doe dit binnen de termijn die je polis voorschrijft (vaak 3 tot 5 werkdagen).
- Laat de auto niet verplaatsen of slopen zonder toestemming van de verzekeraar.
Fraudeonderzoek: waarom de verzekeraar twijfelt — en wat dat betekent
Brandstichting is de meest gefraudeerde schadesoort bij autoverzekeringen. Verzekeraars weten dat goed en hanteren bij brandschadeclaims standaard een verhoogde alertheid. Dit betekent dat je als bonafide slachtoffer toch te maken kunt krijgen met vragen die aanvoelen als beschuldigingen.
De verzekeraar kan onder meer vragen naar: je financiële situatie (stond je op het punt de auto te verkopen of had je schulden?), de omstandigheden van de brand (tijdstip, locatie, getuigen), eventuele eerdere schades aan het voertuig, en of je een alibi hebt voor het tijdstip van de brand. Dit klinkt ongemakkelijk, maar het is een standaardprocedure die elke verzekeraar bij brandstichting doorloopt.
In gevallen waar de verzekeraar meer twijfelt, kan er een extern forensisch bureau worden ingeschakeld. Dat bureau onderzoekt de brandhaard, de brandoorzaak en de brandverloop. Dit type onderzoek duurt gemiddeld vier tot acht weken. De totale doorlooptijd van een brandstichtingsclaim — van melding tot uitkering — ligt bij de meeste verzekeraars tussen de zes en twaalf weken, afhankelijk van de complexiteit.
Als de verzekeraar fraude vermoedt maar dit niet kan bewijzen, mag hij de claim niet zomaar weigeren. Heb je twijfels over de afhandeling of voel je dat je onterecht wordt behandeld als verdachte, dan kun je een klacht indienen bij de Ombudsman Financiële Dienstverlening via Kifid.nl.
Autobranden in Nederland: een groeiend probleem in stadswijken
De cijfers liegen er niet om. Volgens het Verbond van Verzekeraars zijn autobranden in Nederland al jaren een zorgelijke trend. In 2019 registreerden verzekeraars bijna 5.000 autobranden — een stijging van 12 procent ten opzichte van 2018. Het Verbond constateerde expliciet dat autobranden “voornamelijk door brandstichting” ontstaan.
Geografisch zijn de hotspots duidelijk: Rotterdam, Den Haag en Amsterdam staan structureel bovenaan de lijsten. In de provincie Zuid-Holland werden in de periode 2016–2019 meer dan 3.000 brandschadeclaims ingediend voor autobranden — meer dan in enige andere provincie. Noord-Brabant (bijna 3.000) en Noord-Holland (ruim 2.300) volgen op de tweede en derde plek.
Rond oud en nieuw pieken de aantallen sterk, maar brandstichting is niet voorbehouden aan de jaarwisseling. Ook in de zomermaanden en rond politiek gevoelige periodes melden verzekeraars verhogingen. Bewoners van achterstandswijken in de grote steden zijn structureel vaker slachtoffer. Parkeer je in een wijk met een verhoogd risico, dan is een allriskverzekering geen luxe maar bittere noodzaak.
Praktisch advies om het risico te verkleinen: parkeer onder een lamp of in een drukke straat, gebruik een dashcam of beveiligingscamera, en let op of je buurt een WhatsApp-buurtalert heeft — verzekeraars geven aan dat goede verlichting en sociale controle effectieve afschrikmiddelen zijn voor potentiële brandstichters.
Premies 2026: wat kost allrisk extra ten opzichte van WA+?
In 2026 liggen de gemiddelde premies voor een allriskverzekering aanzienlijk hoger dan voor WA of WA+. Bij aanbieders als FBTO start een allrisk-polis (WA volledig casco) al rond de €20 per maand voor een jong voertuig met een gunstig profiel. Gemiddeld over de Nederlandse markt ligt de allrisk-premie voor een personenauto van gemiddelde waarde en leeftijd tussen de €70 en €130 per maand — afhankelijk van leeftijd bestuurder, bonus-malus klasse, regio en eigen risico.
Dat klinkt als een fors verschil met WA+ (gemiddeld €25 tot €55 per maand). Maar stel dat je auto door brandstichting volledig uitbrandt: bij een dagwaarde van €15.000 betaal je met alleen WA+ de volledige schade zelf. Dan zijn die extra €40 tot €75 per maand opeens een koopje. Zeker voor autobezitters in risicowijken in de grote steden is de afweging snel gemaakt.
Vergelijk je opties via een onafhankelijke tool zoals de vergelijkingstools op Vergelijkings- & Dekkingstools of via de Consumentenbond autoverzekeringsvergelijker (opent in nieuw tabblad). Let bij het vergelijken altijd op of vandalisme en brandstichting expliciet zijn meeverzekerd in de polisomschrijving.
Wat krijg je vergoed en hoe lang duurt het?
Bij een goedgekeurde brandstichtingsclaim vergoedt de verzekeraar doorgaans de dagwaarde van je auto — dat is de marktwaarde op het moment van de schade, vastgesteld aan de hand van ANWB-taxatielijsten of vergelijkbare systemen. Voor nieuwere auto’s (doorgaans jonger dan twee à drie jaar) geldt soms de nieuwwaarde of aankoopwaarde, maar dit verschilt per polis.
Van het schadebedrag wordt het eigen risico afgetrokken. Dat is gemiddeld €150 tot €300 voor standaard allriskverzekeringen in 2026. Sommige verzekeraars hanteren een apart (hoger) eigen risico specifiek voor vandalismeschade. Na goedkeuring van de claim betalen de meeste verzekeraars binnen vijf tot tien werkdagen uit — maar bij lopend forensisch onderzoek kan dat oplopen tot drie maanden.
Je hebt als gedupeerde ook recht op een vervangende auto tijdens de schadeafhandeling, als dit in je polis is opgenomen (hulpverlening of vervangend vervoer rubriek). Check dit vóór je de auto laat afvoeren, zodat je weet wat je kunt claimen.
Als je het niet eens bent met de hoogte van de schadevergoeding — bijvoorbeeld omdat je vindt dat de dagwaarde te laag is ingeschat — kun je een tegenexpert inschakelen. De verzekeraar moet daar in principe mee instemmen. De kosten van een tegenexpert zijn soms (deels) verhaalbaar via een rechtsbijstandsverzekering. Bekijk je opties via Verzekeringstips & -tools.
Brandstichting is een misdrijf waarbij jij het slachtoffer bent — maar de procedure voelt soms alsof jij jezelf moet bewijzen. Een goede voorbereiding (aangifte, foto’s, politienummer) en kennis van je rechten maakt het verschil. En voor wie nog twijfelt of allrisk de moeite waard is: in wijken met een verhoogd risico is het antwoord in 2026 duidelijk ja.
Veelgestelde vragen
Dekt mijn WA+ verzekering brandstichting door derden?
Nee, in vrijwel alle gevallen niet. WA met beperkt casco (WA+) dekt brand die ontstaat door technische oorzaken, bliksem of een aanrijding — maar niet opzettelijke brandstichting door derden. Brandstichting valt onder vandalisme en dat is een allrisk-dekking. Controleer altijd de polisomschrijving van je verzekeraar om zeker te zijn wat er wel en niet gedekt is.
Moet ik aangifte doen bij de politie voordat ik mijn claim indien?
Ja, een politieaangifte is bij brandstichting verplicht voor vrijwel elke verzekeraar. Zonder aangifte-bewijsnummer kun je de claim niet indienen. Doe aangifte zo snel mogelijk — bij voorkeur dezelfde dag. Je kunt aangifte doen online via politie.nl of op een politiebureau. Bewaar het aangifte-nummer zorgvuldig voor de communicatie met je verzekeraar.
Hoe lang duurt het voordat ik mijn geld ontvang na een brandstichtingsclaim?
Bij een rechttoe-rechtaan claim zonder twijfels duurt de uitkering gemiddeld drie tot zes weken. Als de verzekeraar een forensisch onderzoek instelt om de brandoorzaak te bevestigen, loopt de doorlooptijd op naar zes tot twaalf weken. Na goedkeuring volgt de betaling doorgaans binnen vijf werkdagen. Zorg dat je alle documenten (aangifte, foto’s, voertuiggegevens) direct compleet aanlevert om vertraging te voorkomen.
Kan de verzekeraar mijn claim weigeren bij brandstichting?
Ja, maar alleen als de verzekeraar kan aantonen dat er sprake is van fraude (dat jij zelf de brand hebt aangestoken of laten aansteken) of als je de schade buiten de meldtermijn hebt gemeld. Vermoedens van fraude zijn geen weigeringsgrond. Bij onterechte weigering kun je bezwaar aantekenen bij de verzekeraar zelf, en daarna een klacht indienen bij het Klachteninstituut Financiële Dienstverlening (Kifid) via kifid.nl.
Verlies ik mijn bonus-malus korting als ik brandstichting claim?
Dit verschilt per verzekeraar. Bij brand door technisch defect heeft een claim doorgaans geen effect op je schadevrije jaren. Bij vandalismeschade (inclusief brandstichting) passen sommige verzekeraars wél een korting toe op je bonus-malus klasse. Vraag dit expliciet na bij je verzekeraar vóór je de claim indient — soms is het financieel gunstiger om kleine schades zelf te betalen.
Wat als de dader gevonden wordt — krijg ik dan meer vergoed?
Als de dader gevonden en veroordeeld wordt, kan de verzekeraar de schade op hem verhalen (regres). Voor jou als gedupeerde maakt dit in principe geen verschil: je krijgt de vergoeding op basis van je polisvoorwaarden, ongeacht of de dader gevonden wordt. Als de dader voldoende vermogen heeft, kun je ook zelf civielrechtelijk schadevergoeding eisen — een rechtsbijstandsverzekering kan hierbij helpen.
Tekst geoptimaliseerd in mei 2026.









