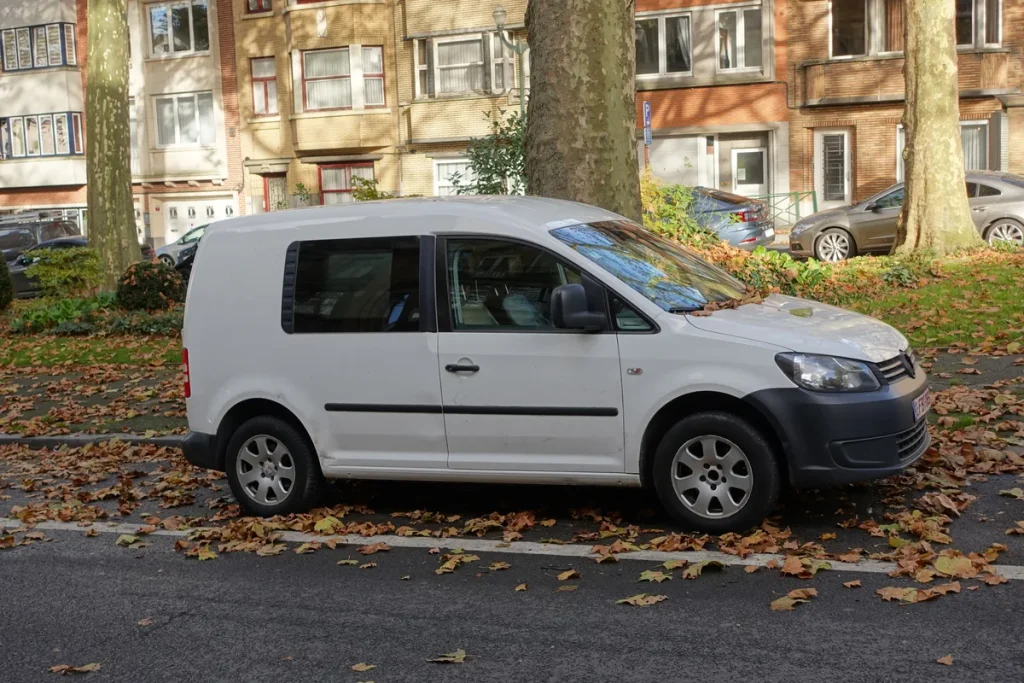
De Volkswagen Caddy is een van de populairste lichte bedrijfswagens van Nederland. Zelfstandigen, kleine aannemers en bezorgers rijden er dagelijks mee. Maar juist doordat de Caddy zo breed wordt gebruikt — als persoonswagen, als bestelbus op grijs kenteken, of als gereedschapswagen voor de vakman — kan het verzekeren ervan verrassend complex zijn. Kies je de verkeerde polis, dan sta je bij schade of diefstal met lege handen.
In 2026 zijn er bovendien nieuwe fiscale regels van kracht voor grijs-kenteken voertuigen: de BPM-vrijstelling voor nieuwe bestelautos is per 1 januari 2025 afgeschaft. Dat heeft direct gevolg voor de totale eigendomskosten van een Caddy en maakt de keuze voor de juiste verzekering nóg belangrijker. In dit artikel zetten we alles op een rij: van dekkingsvormen en premies tot BTW-aftrek, bijtelling en de speciale situatie van de oldtimer Caddy.
Bestelautoverzekering of gewone autoverzekering?
De Volkswagen Caddy bestelt met een grijs kenteken (kenteken beginnend met B of V) valt wettelijk in de categorie bestelauto. Dat betekent dat je geen gewone particuliere autoverzekering kunt afsluiten — je hebt een bestelautoverzekering nodig. Die twee polissen lijken op elkaar, maar er zijn wezenlijke verschillen in voorwaarden, premieberekening en dekkingsgebied.
Een bestelautoverzekering houdt rekening met het zakelijke gebruik van het voertuig: hogere dagkilometrage, het vervoer van goederen en gereedschap, en soms meerdere bestuurders. Verzekeraars als Interpolis, Centraal Beheer en TVM bieden specifieke bestelautopolissen aan waarbij je de dekking kunt afstemmen op jouw gebruik. Rijd je de Caddy als particulier op grijs kenteken — bijvoorbeeld als gezinsbus — dan is er ook een bestelautoverzekering voor particulier gebruik beschikbaar. Die kent soms andere tarieven dan de zakelijke variant.
Heeft jouw Caddy een wit kenteken (personenwagen, bijvoorbeeld de Caddy Life of Caddy Kombi), dan sluit je gewoon een reguliere autoverzekering af. In dat geval gelden dezelfde regels als voor iedere andere personenwagen.
WA, beperkt casco of allrisk: welke dekking past bij de Caddy?
Net als bij personenwagens kies je voor een Caddy uit drie basisdekkingen:
- WA (wettelijke aansprakelijkheid): Verplicht voor elk voertuig op de openbare weg. Dekt schade die je toebrengt aan anderen — dus niet je eigen Caddy.
- WA + beperkt casco: Voegt dekking toe voor brand, diefstal, storm, hagel en aanrijding met dieren. Eigen schuld-schade aan de Caddy zelf valt hier buiten.
- Allrisk (WA + volledig casco): Dekt vrijwel alle schade, ook als je zelf de fout in gaat. Dit is de meest uitgebreide — en duurste — optie.
De vuistregel is simpel: hoe jonger en waardevoller de Caddy, hoe meer dekking je wil. Een nieuwe Caddy Cargo (cataloguswaarde vanaf circa 28.000 euro in 2026) verdient een allrisk polis. Voor een Caddy van tien jaar oud met een dagwaarde onder de 5.000 euro is WA+beperkt casco vaak voldoende. Vergelijk altijd eigen risico mee: een hoger eigen risico (bijv. 500 euro) verlaagt je maandpremie merkbaar.
Indicatieve premies in 2026 voor een Caddy bestelautoverzekering starten bij circa 35-55 euro per maand voor WA en lopen op tot 90-150 euro per maand voor allrisk, afhankelijk van bouwjaar, postcode, rijervaring en bonus-malus. Gebruik een vergelijkingssite zoals KiesZeker of de tool van Interpolis om jouw persoonlijke premie te berekenen.
Grijs kenteken: BTW-aftrek, BPM en bijtelling in 2026
Een Caddy met grijs kenteken biedt fiscale voordelen — maar de regels zijn per 2025 ingrijpend veranderd. Hier zijn de drie belangrijkste punten voor 2026:
BTW-aftrek: Als ondernemer met een BTW-nummer mag je de BTW op aanschaf en gebruik (brandstof, onderhoud, reparaties, verzekeringspremie) van je Caddy volledig aftrekken, mits je hem overwegend zakelijk gebruikt. Gebruik je de bestelbus ook privé, dan moet je een BTW-correctie toepassen: ofwel op basis van werkelijk privékilometers, ofwel via de forfaitaire regeling van 2,7% van de cataloguswaarde inclusief BTW en BPM per jaar (1,5% voor voertuigen ouder dan vijf jaar).
BPM: Grote wijziging — per 1 januari 2025 geldt er geen BPM-vrijstelling meer voor nieuw aangeschafte bestelautos. Bestaande voertuigen vallen onder een overgangsregeling: je behoudt de vrijstelling zolang de Caddy op naam staat van een BTW-ondernemer, minimaal 10% zakelijk wordt gebruikt én je minstens vijf jaar aan die voorwaarden voldoet. Voor een Caddy die je nu nieuw koopt, betaal je dus wel BPM — een extra kostenpost van soms meerdere duizenden euro’s. Meer informatie via de Rijksoverheid.
Bijtelling: Rijd je de Caddy als werknemer of ondernemer meer dan 500 kilometer per jaar privé, dan betaal je bijtelling. In 2026 geldt een standaard bijtellingspercentage van 22% over de cataloguswaarde. Bij een Caddy Cargo met een cataloguswaarde van 30.000 euro betekent dit 6.600 euro per jaar aan bijtelling — afhankelijk van je belastingschijf zo’n 2.300 tot 3.000 euro extra belasting per jaar. Blijf je aantoonbaar onder de 500 privékilometers per jaar (met een sluitende rittenadministratie), dan geldt er geen bijtelling. Zie ook MKB Servicedesk voor actuele berekeningen.
Jonge bestuurder achter het stuur van een Caddy
Rijdt een bestuurder jonger dan 25 jaar regelmatig met de Caddy? Dan berekenen de meeste verzekeraars een toeslag — de zogenaamde jongeren-opslag. Dit geldt ook bij bestelautoverzekeringen. De toeslag kan variëren van 20% tot soms meer dan 50% op de basispremie, afhankelijk van leeftijd en rijervaring.
Zorg dat je de jongste regelmatige bestuurder altijd aanmeldt bij je verzekeraar. Doe je dat niet, dan loop je het risico dat de verzekeraar bij schade een beroep doet op nalatigheid en de schadevergoeding weigert of korts. Sommige verzekeraars bieden een aparte dagverzekering of tijdelijke aanmelding voor incidentele jonge bestuurders — dat kan goedkoper uitpakken dan een permanente jongeren-opslag.
Goed nieuws: na het rijbewijs snel opbouwen van schadevrije jaren loont. Bij de meeste bestelautoverzekeraars bouw je met iedere schadevrij jaar een bonus-malus-stap op, wat direct merkbaar is in de premie. Na vijf schadevrije jaren kan de premie zo’n 30-40% lager liggen dan bij aanvang.
Gereedschapsdiefstal: verplichte extra dekking voor vaklieden
Een van de grootste blinde vlekken bij Caddy-eigenaren is gereedschapsdiefstal. De standaard bestelautoverzekering dekt alleen schade aan het voertuig zelf — het gereedschap, de machines en de handelswaar in de laadruimte vallen daar in principe niet onder.
Voor een installateur, schilder of timmerman die dagelijks duizenden euro’s aan gereedschap in de Caddy heeft liggen, is een aanvullende eigen-goederendekking (ook wel: gereedschapsverzekering of goederentransportverzekering eigen rekening) onmisbaar. Hiermee is schade of diefstal van de inhoud meeverzekerd, zowel tijdens het rijden als bij stilstand. Let wel op de voorwaarden: verzekeraars stellen vaak eisen aan beveiliging (alarmsysteem, afgesloten laadruimte, specifieke sloten) en vragen een gedetailleerde inventarisatielijst met aankoopbewijzen. Zonder die documenten kan een claim worden geweigerd.
Tip: check ook je bedrijfsverzekering of inventarisverzekering. In sommige gevallen is gereedschap dat zich buiten het bedrijfspand bevindt al meeverzekerd onder een uitgebreide inventarispolis — dan heb je geen aparte goederendekking nodig. Dubbele dekking betalen is weggegooid geld.
De oldtimer Caddy: klassiekersverzekering loont
De eerste generatie Volkswagen Caddy — de Type 14D, gebouwd van 1979 (VS) en 1982 (Nederland) tot 1992 — is inmiddels een echte klassieker. De open pick-up met Golf I-onderstel en 1,6-liter benzinemotor heeft een toegewijde fanbase en wordt via de MK1 Register Nederland actief bijgehouden. Marktprijzen voor een goede Caddy 14D liggen in 2026 tussen de 4.000 en 8.000 euro.
Zodra de Caddy 30 jaar of ouder is, kom je in aanmerking voor een oldtimervrijstelling van wegenbelasting (bij voertuigen van 1988 of ouder al volledig, voor 1989-1995 geldt een aparte overgangsregeling). Maar minstens zo interessant is de klassiekersverzekering. Gespecialiseerde aanbieders zoals Rialto en SVZ (Stichting Voertuigbeheer) bieden klassiekerspolissen aan waarbij de dagwaarde wordt vervangen door een overeengekomen agreed value — een vooraf vastgestelde verzekerde waarde. Zo wordt bij total loss niet een willekeurige dagwaarde uitgekeerd, maar het bedrag dat jij en de verzekeraar samen hebben bepaald.
Klassiekersverzekeringen zijn bovendien vaak veel goedkoper dan reguliere polissen, omdat de jaarlijkse kilometerstand beperkt is (doorgaans max 5.000-10.000 km per jaar). Een oldtimer Caddy in rijdende staat verzeker je soms al voor 150-250 euro per jaar allrisk. Vergelijk aanbieders via onze autoverzekering-categorie of raadpleeg gespecialiseerde klassiekermakelaars.
Zo bespaar je op je Caddy-premie in 2026
Een paar praktische tips om de kosten te drukken zonder in te leveren op dekking:
- Vergelijk minimaal drie aanbieders. Premieverschillen voor dezelfde Caddy kunnen 30-50% uit elkaar liggen. Gebruik een vergelijkingstool of schakel een onafhankelijke verzekeringsadviseur in.
- Kies het juiste eigen risico. Een vrijwillig eigen risico van 250 of 500 euro kan de premie met 10-20% verlagen. Stel het eigen risico niet te hoog in als je kleine schades ook wilt kunnen claimen.
- Bouw bonus-malus op. Elk schadevrij jaar telt. Verander niet zomaar van verzekeraar zonder je bonus-malus-bewijs mee te nemen — dat is je grootste spaarpot.
- Gecombineerde polis overwegen. Sommige zakelijke verzekeraars bieden een voordeliger combinatiepakket als je naast de Caddy ook je bedrijfsaansprakelijkheid of rechtsbijstand bij hen onderbrengt.
- Km-stand doorgeven. Rijd je minder dan het geschatte jaarkilometrage? Geef dat door — lagere km-klasse, lagere premie.
Zit je tussen twee dekkingsniveaus in? Vraag dan bij je verzekeraar naar de precieze schadestatistieken voor Caddy-modellen. De Caddy is een veelgestolen voertuig in bepaalde regio’s — weet je dat jij in een hotspot woont, dan is WA+beperkt casco met diefstalmodule soms slimmer dan goedkope WA only. Raadpleeg voor onafhankelijk vergelijkingsadvies ook de Consumentenbond.
Een VW Caddy verzekeren is maatwerk: de juiste dekking hangt af van kenteken-kleur, gebruik (privé of zakelijk), bestuurder, gereedschapswaarde en bouwjaar. Neem de tijd om te vergelijken, meld alle regelmatige bestuurders aan en bekijk ieder jaar opnieuw of jouw polis nog past bij de actuele situatie. Zo rij je in 2026 goed verzekerd en betaal je niet een euro te veel.
Veelgestelde vragen
Kan ik een VW Caddy met grijs kenteken als particulier verzekeren?
Ja, dat kan. Veel verzekeraars bieden een bestelautoverzekering voor particulier gebruik aan, speciaal voor voertuigen met een grijs kenteken die niet zakelijk worden ingezet. De premie verschilt soms van de zakelijke variant. Let op: een gewone particuliere autoverzekering is niet geldig voor een grijs-kenteken voertuig — je hebt altijd een bestelautopolis nodig.
Is mijn gereedschap automatisch meeverzekerd via mijn Caddy-verzekering?
Nee. De standaard bestelautoverzekering dekt alleen het voertuig zelf, niet de inhoud. Gereedschap, machines en handelswaar in de laadruimte zijn alleen meeverzekerd als je een aanvullende eigen-goederendekking of goederentransportverzekering hebt afgesloten. Controleer ook of je inventarisverzekering eventueel al dekking biedt voor gereedschap buiten het bedrijfspand, om dubbele premie te voorkomen.
Hoeveel bijtelling betaal ik voor een Caddy met grijs kenteken in 2026?
In 2026 geldt een standaard bijtellingspercentage van 22% van de cataloguswaarde, mits je meer dan 500 kilometer per jaar privé rijdt. Bij een Caddy met cataloguswaarde van 30.000 euro is dat 6.600 euro bijtelling per jaar. Rij je aantoonbaar minder dan 500 privékilometers per jaar en houd je een sluitende rittenadministratie bij, dan is er geen bijtelling verschuldigd.
Wat is een oldtimer Caddy en hoe verzeker ik die het goedkoopst?
De originele VW Caddy Type 14D (1979-1992) geldt als klassieke auto en valt bij een leeftijd van 30+ jaar onder de oldtimervrijstelling. Specifieke klassiekersverzekeraars bieden een agreed-value polis aan waarbij je een vaste verzekerde waarde afspreekt. Die polissen zijn vaak veel goedkoper dan reguliere polissen — soms minder dan 200 euro per jaar allrisk — mits het jaarkilometrage beperkt blijft (doorgaans max 5.000-10.000 km).
Welke dekkingsvorm is verstandig voor een jonge Caddy van vijf jaar oud?
Voor een Caddy van vijf jaar is allrisk (WA + volledig casco) in de meeste gevallen nog verstandig, zeker als de dagwaarde boven de 10.000 euro ligt. Zodra de dagwaarde onder de 5.000 euro zakt, loont allrisk financieel minder goed. Reken dan eens door hoeveel eigen risico je maximaal zelf kunt dragen: als dat meer is dan de verwachte schade, is WA+beperkt casco een reëele en goedkopere keuze.
Tekst geoptimaliseerd in mei 2026.









