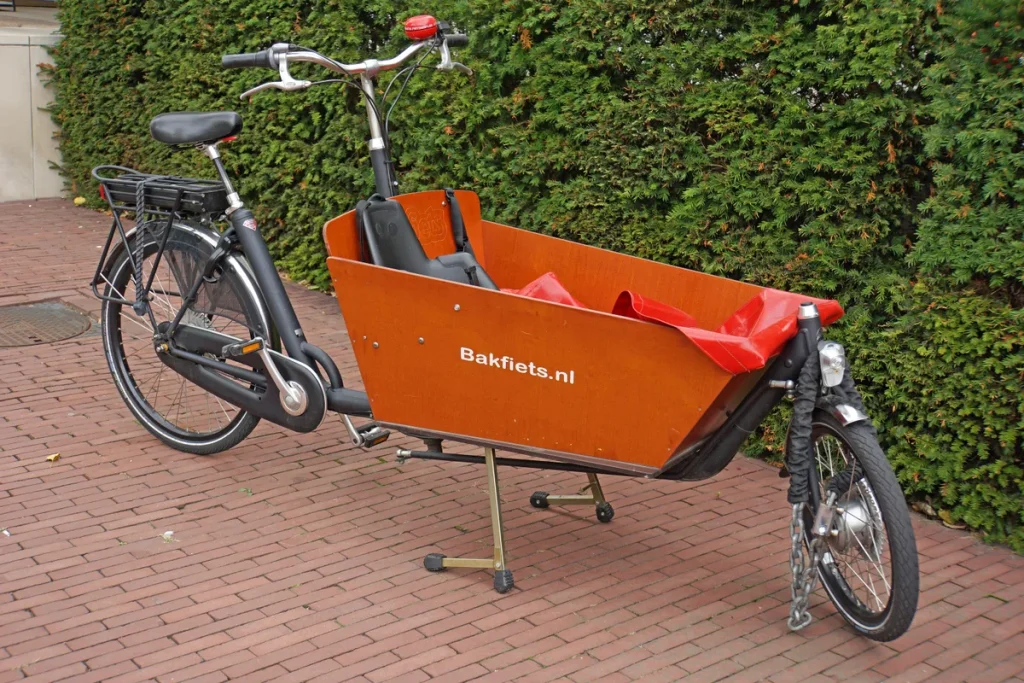
Een cargobike is geen gewone fiets. Met een aanschafprijs die snel oploopt tot 5.000 tot 8.000 euro — of meer bij een Urban Arrow FamilyNext of een Babboe City Electric — staat er een serieuze investering voor de deur. En dan hebben we het nog niet over de accessoires: regenhuif, extra accu, kinderzitje, GPS-tracker. Als zo’n fiets wordt gestolen of beschadigd, wil je niet met lege handen staan. Een goede cargobike verzekering is in 2026 dan ook geen luxe maar een logische keuze.
Tegelijkertijd werkt een bakfietsverzekering anders dan de simpele fietsverzekering die je via je inboedel hebt. De premies lopen uiteen van zo’n 8 euro per maand in een kleine gemeente tot ruim 70 euro per maand in Amsterdam voor dezelfde elektrische bakfiets. Verzekeringsmaatschappijen hanteren bovendien steeds strengere slotvereisten, met name voor fietsen boven de 3.500 euro. In dit artikel zet je op een rij wat er in 2026 echt toe doet: van slotvereisten en dekking tot zakelijk gebruik en het vervoer van kinderen.
Wat kost een cargobike en waarom is de verzekering anders?
De Urban Arrow Family Cargo Line kost in 2026 bij de meeste dealers tussen de 5.599 en 7.299 euro, afhankelijk van het batterijpakket en de configuratie. De Babboe Urban Electric zit in een vergelijkbare prijsklasse. Een cargobike in het hoge segment — denk aan de Urban Arrow FamilyNext Advanced — kan de 8.000 euro passeren als je de regenhuif (ongeveer 379 euro), GPS-module en extra cargo-accessoires meerekent.
Die hoge waarde maakt een cargobike tot een ander risicoprofiel dan een stadsfiets van 600 euro. Verzekeraars kijken naar de nieuwwaarde, de regio waar je woont en de gevraagde dekking. Bij diefstal én schade (all-risk) liggen de premies in de Randstad gemiddeld 25 tot 40 procent hoger dan in een regio als Drenthe of Zeeland. Dat heeft te maken met het hogere diefstalrisico in stedelijke gebieden — en met de eenvoudige constatering dat dure bakfietsen nu eenmaal een gewild doelwit zijn.
Slotvereisten in 2026: twee sloten zijn geen advies maar eis
Wie zijn cargobike wil verzekeren tegen diefstal, moet serieus rekening houden met de ART-slotvereisten die de meeste verzekeraars in 2026 hanteren. De basisregel is als volgt: tot een verzekerde waarde van 3.500 euro volstaat één ART-2-gecertificeerd slot. Maar bij de meeste elektrische cargobikes kom je daar niet mee weg — de aanschafwaarde ligt immers al snel boven die grens.
Vanaf 3.500 euro verlangen verzekeraars als ANWB, Kingpolis, Interpolis en ENRA doorgaans twee aparte ART-2-sloten. Belangrijk detail: een kettingslot telt daarbij niet als tweede slot. Het gaat om twee fysiek aparte sloten, elk met een eigen cilinder en eigen sleutels — bijvoorbeeld een ringslot en een ART-2-beugelslot. Een GPS-tracker, zoals die van Sherlock of BikeTrax, is bij sommige verzekeraars verplicht voor bakfietsen boven de 6.000 euro, bij anderen verlaagt hij de premie met 5 tot 10 procent.
Gebruik je maar één slot terwijl je polis twee sloten vereist? Dan kan de verzekeraar bij diefstal je claim geheel of gedeeltelijk afwijzen. Dat is geen kleine lettertjes-kwestie; het is een harde contractsvoorwaarde. Controleer je polisblad of vraag er expliciet naar voordat je de dekking afsluit via een fiets- of e-bikeverzekering.
Welke dekking heb je nodig?
Voor een cargobike zijn er grofweg drie dekkingsniveaus:
- Diefstal only — alleen uitkering bij diefstal, niet bij schade of ongeluk. Goedkoopste optie, maar biedt geen bescherming als je ten val komt of de regenhuif wordt vernield.
- Diefstal + schade door aanrijding (beperkt casco) — dekt diefstal én schade door een aanrijding met een auto of ander voertuig. Schade door vallen of onzorgvuldig gebruik valt er niet onder.
- All-risk (volledig casco) — dekt diefstal, aanrijdingsschade én eigen schuld. Ideaal voor een bakfiets van 5.000 euro of meer, zeker als je kinderen in de bak vervoert.
Bij de meeste verzekeraars vallen accessoires zoals de regenhuif, extra accu en kinderzitje standaard niet mee in de dekking, tenzij je ze apart opgeeft. Een regenhuif van 379 euro vervangen na schade is dan volledig voor eigen rekening. Geef accessoires altijd op bij afsluiten en vraag naar de afschrijvingsregeling: sommige verzekeraars vergoeden op basis van dagwaarde, anderen op nieuwwaarde.
Premies in 2026: wat betaal je concreet?
Op basis van beschikbare marktcijfers van begin 2026 liggen de maandpremies voor een elektrische cargobike ter waarde van 6.000 euro, all-risk dekking, ruwweg als volgt:
| Regio | Maandpremie (indicatie) |
|---|---|
| Amsterdam / Rotterdam | € 55 – € 70 |
| Middelgrote stad (Utrecht, Eindhoven) | € 30 – € 45 |
| Kleine gemeente / platteland | € 8 – € 18 |
De spreiding is groot omdat verzekerars hun tarieven baseren op diefstalstatistieken per postcode. In Amsterdam is de kans op diefstal van een bakfiets vele malen hoger dan in Staphorst of Terneuzen. Het loont dan ook altijd om de premie op te vragen via meerdere aanbieders. Vergelijk via vergelijkings- en dekkingstools om te zien wat er voor jouw situatie het best uitkomt.
Kinderen vervoeren: extra aandachtspunten
Veel ouders schaffen een cargobike juist aan om kinderen veilig naar school of de opvang te rijden. Verzekeraars maken geen direct onderscheid tussen een bakfiets met of zonder kinderen qua polis — maar er zijn wel degelijk punten om rekening mee te houden.
Ten eerste valt letselschade aan inzittenden (je kinderen) niet onder de cargobike verzekering zelf. Daarvoor heb je een aansprakelijkheidsverzekering (AVP) of een aparte ongevallenverzekering nodig. Een AVP dekt schade die jij aan derden toebrengt; de kinderen in de bak zijn in de meeste polissen als "inzittenden" uitgesloten van je aansprakelijkheid tegenover jezelf. Als je kind bij een val letsel oploopt, vergoedt de AVP dat dus doorgaans niet — daar is een OVP (persoonlijke ongevallenverzekering) of een schoolverzekering voor bedoeld.
Ten tweede is de regenhuif een relevant accessoire: niet alleen voor het comfort maar ook voor de veiligheid van de kinderen. Schade aan de regenhuif door een aanrijding, omvallen of vandalisme valt bij de meeste all-risk polissen wél mee, mits je de huif hebt opgegeven. Controleer ook of het gewicht van de kinderen meetelt bij de maximale laadcapaciteit die de verzekeraar hanteert — al gaan de meeste bakfietsverzekeringen niet zo ver in specificaties.
Cargobike zakelijk verzekeren: BTW, bijtelling en aftrek
Steeds meer zzp’ers en kleine ondernemers gebruiken een cargobike voor hun werk: bezorging, boodschappendienst, of simpelweg dagelijks woon-werkverkeer. In 2026 gelden de volgende fiscale regels:
Als de bakfiets volledig zakelijk wordt gebruikt, mag je de BTW (21 procent) volledig terugvragen en zijn de aanschaf, verzekering en het onderhoud volledig aftrekbaar als bedrijfskosten. Gebruik je de bakfiets ook privé — bijvoorbeeld voor de kinderen ’s ochtends — dan mag je alleen het zakelijke deel aftrekken. De bijtelling voor een fiets van de zaak bedraagt in 2026 7 procent van de consumentenprijs inclusief BTW. Dit geldt ook voor elektrische bakfietsen.
Voor de zakelijke verzekering geldt: de premie is aftrekbaar als bedrijfskosten, maar let op dat je een zakelijke polis afsluit als de bakfiets op naam van de onderneming staat. Privépolissen dekken bedrijfsmatig gebruik soms niet of beperkt — vraag dit expliciet na bij je verzekeraar. Meer informatie over de fiscale spelregels vind je op belastingdienst.nl.
Hoe kies je de juiste verzekering in 2026?
Een paar praktische stappen die je helpen de juiste keuze te maken:
- Bepaal de vervangingswaarde — niet de dagwaarde maar de prijs van een vergelijkbaar nieuw model. Sommige verzekeraars hanteren een afschrijvingsregeling; kies bij voorkeur een nieuwwaardegarantie in het eerste jaar.
- Controleer de slotvereisten — koop de juiste ART-gecertificeerde sloten voordat je de polis afsluit. Een ART-2 ringslot plus een ART-2 beugelslot is een veelgebruikte combinatie.
- Geef accessoires op — regenhuif, extra accu, GPS-tracker, kinderzitje. Vraag of ze op nieuwwaarde of dagwaarde worden vergoed.
- Vergelijk premies per postcode — de regio maakt een enorm verschil. Gebruik meerdere vergelijkers en vraag ook direct offerte bij ANWB, Interpolis en ENRA.
- Kijk naar het eigen risico — een lager eigen risico verhoogt de maandpremie maar verlaagt de pijn bij schade. Bij een bakfiets van 6.000 euro is een eigen risico van 150 euro heel wat anders dan 500 euro.
Een cargobike is voor veel gezinnen en ondernemers onmisbaar geworden. De investering is groot, de risico’s zijn reëel, en een goede verzekering — met de juiste sloten, de juiste dekking en accessoires correct opgegeven — is simpelweg onderdeel van slim bakfietsbezit. Vergelijk in 2026 niet op prijs alleen, maar op wat de polis écht vergoedt als het misgaat.
Veelgestelde vragen
Hoeveel sloten heb ik nodig voor mijn cargobike verzekering?
Bij de meeste verzekeraars heb je voor een elektrische cargobike boven de 3.500 euro twee aparte ART-2-gecertificeerde sloten nodig. Een kettingslot telt bij de meeste polissen niet als tweede slot. Het gaat om twee fysiek aparte sloten met elk een eigen cilinder. Gebruik je bij diefstal minder sloten dan vereist, dan kan de verzekeraar de uitkering weigeren. Controleer de slotvereisten altijd in de polisvoorwaarden voordat je afsluit.
Is de regenhuif van mijn bakfiets ook verzekerd?
Alleen als je de regenhuif expliciet hebt opgegeven bij het afsluiten van de verzekering. Een regenhuif van gemiddeld 300 tot 400 euro is een duur accessoire dat bij aanrijding of omvallen beschadigd kan raken. Bij een all-risk polis valt schade aan de regenhuif in principe mee, mits opgegeven. Vraag ook of accessoires op nieuwwaarde of dagwaarde worden vergoed — dat scheelt bij een recente aankoop aanzienlijk.
Dekt mijn cargobike verzekering ook letsel van mijn kinderen?
Nee. Een cargobike verzekering dekt schade aan of diefstal van de fiets zelf, niet het letsel van inzittenden. Als je kind bij een val gewond raakt, valt dat buiten de bakfietspolis. Hiervoor heb je een aparte persoonlijke ongevallenverzekering (OVP) of een schoolverzekering nodig. Je aansprakelijkheidsverzekering (AVP) dekt schade aan derden, niet aan je eigen kinderen in de bak.
Kan ik mijn cargobike zakelijk verzekeren?
Ja, als de bakfiets op naam van je onderneming staat en zakelijk wordt gebruikt, is een zakelijke polis zinvol. De premie is dan aftrekbaar als bedrijfskosten. Let op: een privépolis dekt bedrijfsmatig gebruik soms niet. Vraag je verzekeraar expliciet of zakelijk gebruik is meeverzekerd. In 2026 bedraagt de bijtelling voor een fiets van de zaak 7 procent van de consumentenprijs inclusief BTW.
Wat is het verschil tussen diefstalonly en all-risk voor een bakfiets?
Diefstalonly vergoedt alleen als de fiets gestolen wordt; valt hij om en breekt de bak, dan betaal je zelf. All-risk dekt ook schade door aanrijding, val of eigen onvoorzichtigheid. Bij een cargobike van 5.000 euro of meer is all-risk sterk aan te raden. De meerprijs is beperkt ten opzichte van het risico van een kapotte bak, beschadigde motor of vernielde regenhuif.
Tekst geoptimaliseerd in mei 2026.









