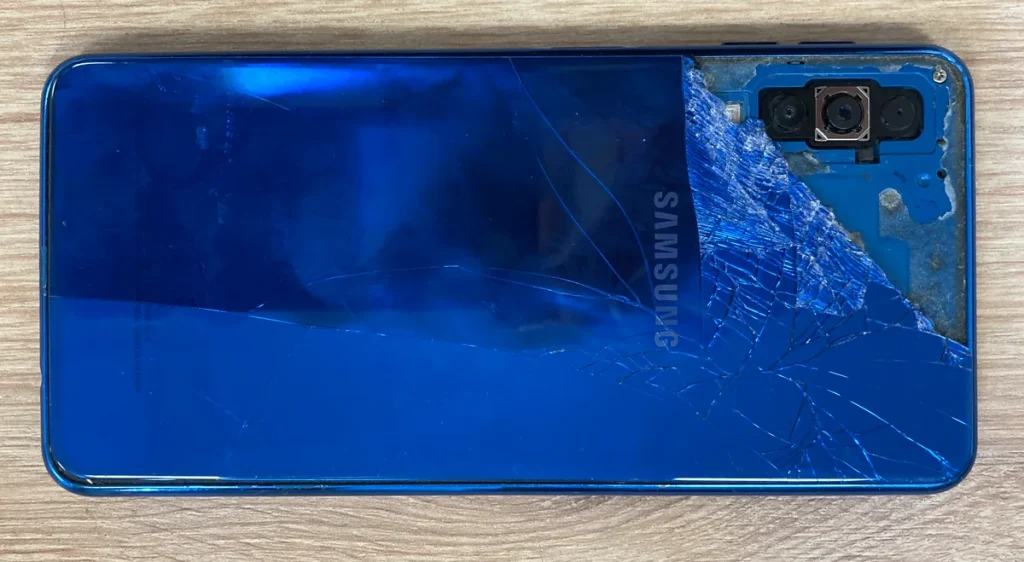
Je laat je smartphone een seconde los en daar ligt hij — scherm naar beneden op de tegels. Het glas is verbrijzeld, de telefoon doet het niet meer en de reparatierekening bedraagt al snel 200 tot 350 euro voor een gemiddeld toestel. Bij een vlaggenschip als een iPhone 15 Pro of Samsung Galaxy S24 Ultra loop je al gauw op tegen 400 euro of meer. Dan is de vraag: had ik dit niet beter kunnen verzekeren?
In 2026 is de keuze aan smartphone- en gadgetverzekeringen groter dan ooit. Van aanvullende modules op je inboedelverzekering tot aparte polissen bij je provider of een losstaande dekking via een verzekeraar als Allianz of Wertgarantie — de markt is divers, maar ook ondoorzichtig. In dit artikel leg je exact uit hoe die verzekeringen werken, wat ze kosten, wat ze wel en niet dekken, en wanneer zo’n polis echt de moeite waard is.
Wat is een gadgetverzekering precies?
Een gadgetverzekering — ook wel smartphone-, mobiele-elektronica- of toestelverzekering genoemd — dekt schade aan je mobiele apparaten die buiten de standaard garantie of fabrieksdefecten valt. Denk aan een gebroken scherm door valschade, waterschade na een ongeluk, of diefstal onderweg. De meeste polissen vallen in drie categorieën:
- Aanvullende module op inboedelverzekering: Verzekeraars als Centraal Beheer, Interpolis, Allianz Direct en ANWB bieden een buitenshuisdekking of aparte mobiele-elektronica-module aan. Je betaalt een kleine meerprijs bovenop je bestaande inboedelpremie.
- Toestelverzekering bij provider: KPN, T-Mobile en Vodafone bieden eigen polissen aan, vaak direct bij afsluiting van een abonnement. Handig, maar doorgaans duurder per maand.
- Losstaande gadgetpolis: Aanbieders zoals Wertgarantie en SmartPhonePolis richten zich specifiek op elektronicaverzekeringen en bieden flexibele dekking voor meerdere apparaten tegelijk.
Welke variant het beste bij jou past, hangt af van je toestelwaarde, het gebruik en of je al een inboedelverzekering hebt. Meer over inboedeldekking vind je in de categorie Woonhuis & Inboedelverzekering.
Valschade: wel of niet standaard gedekt?
Dit is de meest gestelde vraag — en het antwoord is: nee, niet automatisch. Een standaard inboedelverzekering vergoedt schade die binnen je woning ontstaat door brand, waterschade of inbraak, maar een gevallen telefoon valt daar niet onder. Je hebt daarvoor specifiek een allrisk- of buitenshuisdekking nodig.
Allianz Direct lanceerde in 2025 een aparte module voor mobiele apparaten als aanvulling op hun inboedelverzekering. Die module biedt allrisk-dekking, inclusief valschade, en heeft een eigen risico van 75 euro per schade. Het maximale vergoedingsbedrag is 6.000 euro per claim. Valschade is daarmee gedekt, zowel thuis als onderweg in heel Nederland.
Bij de ANWB inboedelverzekering kun je een smartphone- en tabletdekking toevoegen die valschade en stootschade vergoedt. Vergelijkbare aanvullingen bieden ook Centraal Beheer, FBTO, Ohra en Interpolis. Let altijd op de voorwaarden: sommige verzekeraars eisen dat het toestel niet ouder is dan drie jaar bij ingang van de dekking.
Wat kost een gadgetverzekering in 2026?
De premies lopen sterk uiteen, afhankelijk van de polis en de waarde van je toestel. Een globaal overzicht voor 2026:
| Aanbieder / Type | Maandpremie | Eigen risico | Bijzonderheden |
|---|---|---|---|
| SmartPhonePolis | vanaf € 4,49 | € 50 – € 100 | Los van abonnement, meerdere toestellen mogelijk |
| T-Mobile Standaard | € 7,95 | € 35 – € 75 | Val-, stoot- en waterschade |
| T-Mobile Uitgebreid | € 10,95 | € 35 – € 75 | Inclusief diefstal en verlies |
| KPN Toestelverzekering | prijs op toestelwaarde | € 35 – € 150 | Loopt 5 jaar, accu geen eigen risico |
| Vodafone Garant | vanaf € 6,00 | € 50 – € 100 | Vervangend toestel bij diefstal/verlies |
| Allianz Direct (module) | afhankelijk van inboedel | € 75 | Max. € 6.000 per schade, allrisk |
| Wertgarantie | € 5 – € 15 | € 0 – € 50 | Nieuwe waarde eerste 12 maanden |
Winkelverzekeringen — afgesloten op het moment van aankoop in een elektronicawinkel — zijn doorgaans relatief duur. Een jaarlijkse premie van 120 tot 180 euro is geen uitzondering, terwijl losstaande polissen dezelfde dekking bieden voor de helft. Vergelijk daarom altijd alternatieven voordat je op het moment van aankoop tekent.
Wordt de accu vergoed?
Dit is een punt waar veel verzekeraars onderscheid maken. Normale slijtage van een accu — de batterij houdt na twee jaar minder lang op — valt nergens onder, omdat het geen plotselinge, onvoorziene schade is. Dat geldt als normaal gebruik.
Wat wél gedekt kan zijn: een accu die plotseling defect raakt als gevolg van een externe oorzaak, zoals een val of waterschade waarbij de batterij beschadigd is geraakt. In dat geval valt de accu onder de algemene schademelding. KPN vormt hier een uitzondering: bij hun toestelverzekering geldt voor accuvervanging géén eigen risico — al moet de accu wel onder een bepaald capaciteitsdrempel zakken om voor vergoeding in aanmerking te komen.
Relevant in 2026: de Europese Reparatieplicht (Right to Repair) die dit jaar van kracht gaat, verplicht fabrikanten smartphones langer te ondersteunen met onderdelen, waaronder accu’s. Dit vergroot de kans dat een kapotte batterij ook buiten garantie betaalbaar te repareren is — los van verzekering. Meer informatie hierover via de Rijksoverheid.
Diefstal en verlies: let op de kleine lettertjes
Diefstal van een smartphone is gedekt bij de meeste allrisk-varianten, maar er zijn voorwaarden. Bij een diefstal op straat moet je altijd aangifte doen bij de politie — zonder aangifte wordt een claim doorgaans afgewezen. Sommige polissen eisen bovendien dat je kunt aantonen dat je telefoon vergrendeld was op het moment van diefstal, of dat er sprake was van geweld of braak.
Verlies — je legt je telefoon ergens neer en vindt hem niet meer terug — is een stuk lastiger. Standaardpolissen bij providers en inboedelverzekeraars dekken verlies doorgaans niet. T-Mobile en Vodafone bieden dit wel aan als onderdeel van een uitgebreid pakket, maar reken dan op een hogere maandpremie. Controleer bij afsluiting altijd de polisvoorwaarden op dit punt.
Een handige vergelijking van dekkingsopties vind je ook in de categorie Vergelijkings- & Dekkingstools.
Nieuwwaarde of dagwaarde?
Bij een geclaimde schade maakt het enorm uit of je polis op basis van nieuwwaarde of dagwaarde uitkeert. Nieuwwaarde betekent: je krijgt de prijs van een nieuw, vergelijkbaar toestel terug, ongeacht hoe oud je eigen telefoon was. Dagwaarde betekent: je ontvangt de resterende marktwaarde van jouw specifieke toestel op het moment van schade — en dat daalt snel.
De meeste gadgetpolissen bieden de eerste 12 maanden na aankoop nieuwwaarddekking. Daarna schakelen veel verzekeraars over op dagwaarde, tenzij je expliciet voor een hogere premie kiest die nieuwwaarde langer garandeert. Bij Wertgarantie geldt de nieuwwaarderegeling voor de eerste 12 maanden; daarna een afschrijvingsschema. Vraag dit altijd na bij het afsluiten — het scheelt bij schade honderden euro’s.
Is een gadgetverzekering altijd de moeite waard?
Het eerlijke antwoord: niet altijd. De Consumentenbond adviseert te rekenen: wat betaal je in totaal aan premie plus eigen risico over de looptijd van de polis? Vergelijk dat met de reparatiekosten bij de meest voorkomende schades. Bij een goedkoper toestel onder de 300 euro is een aparte gadgetverzekering van 8 euro per maand zelden rendabel — je betaalt in een jaar bijna 100 euro aan premie, plus nog eens 50 tot 100 euro eigen risico bij een claim.
Voor toestellen met een waarde boven de 600 tot 800 euro ligt dat anders. Een iPhone 15 of Samsung Galaxy S24 met een kapot scherm kost al gauw 300 euro aan reparatie — dan is een polis van 5 tot 10 euro per maand bij schade al snel terugverdiend na één incident. Kijk ook of je al een goede inboedelverzekering hebt met buitenshuisdekking: dat kan overlappen met een losse gadgetpolis en geld besparen. Vergelijk je opties ook via de categorie Elektronicaverzekering.
Let op dat smartphoneverzekeringen bij providers automatisch doorlopen totdat je ze opzegt — een detail dat in de praktijk vaak over het hoofd wordt gezien. Na vijf jaar is je toestel bij KPN sowieso niet meer verzekerd via hun polis, maar bij andere aanbieders loop je anders het risico jarenlang premie te betalen voor een verouderd toestel dat je allang niet meer hebt. Stel een herinnering in als je een polis afsluit.
Veelgestelde vragen
Dekt mijn inboedelverzekering ook mijn smartphone?
Een standaard inboedelverzekering dekt je smartphone alleen tegen schade die binnen de woning ontstaat door brand, water of inbraak. Valschade, stootschade of diefstal onderweg is niet standaard gedekt. Daarvoor heb je een aanvullende module nodig — zoals een buitenshuisdekking of een aparte mobiele-elektronica-dekking. Controleer je huidige polis op dit punt voordat je een aparte gadgetverzekering afsluit, want soms overlap je al.
Wat is het gemiddelde eigen risico bij een smartphoneverzekering?
Het eigen risico bij gadgetpolissen varieert in 2026 doorgaans tussen de 35 en 150 euro per schade. Bij providerpolissen (KPN, T-Mobile, Vodafone) ligt het eigen risico gemiddeld tussen de 35 en 75 euro. Bij losstaande polissen en inboedelmodules is dat 50 tot 100 euro. Een uitzondering vormt KPN: voor accuvervanging geldt daar geen eigen risico. Reken altijd het totale kostenplaatje door vóór je een claim indient.
Is accuvervanging gedekt via een gadgetverzekering?
Gewone slijtage van een accu is nergens gedekt — dat geldt als normaal gebruik. Een accu die plotseling defect raakt door externe schade (val, waterschade) kan via een allrisk-polis wel vergoed worden als onderdeel van de totale schade. KPN is een uitzondering: bij hun toestelverzekering is accuvervanging onder voorwaarden gedekt zonder eigen risico. De Europese Reparatieplicht die in 2026 van kracht gaat, verplicht fabrikanten bovendien om accu’s langer beschikbaar te houden als reserveonderdeel.
Kan ik mijn smartphone ook verzekeren als ik geen abonnement heb?
Ja. Losstaande gadgetpolissen bij aanbieders als SmartPhonePolis of Wertgarantie zijn volledig onafhankelijk van je provider of abonnement. Je sluit de polis rechtstreeks af op basis van het merk en de waarde van je toestel. Dit is ook de aangewezen route als je een prepaid-kaart gebruikt of sim-only rijdt. Premies beginnen hier bij ongeveer 4,50 euro per maand voor een toestel in de middenklasse.
Wat moet ik doen als mijn smartphone gestolen wordt?
Doe direct aangifte bij de politie — dit is vrijwel altijd een harde voorwaarde voor een geslaagde claim bij diefstal. Bewaar het aangiftenummer. Blokkeer daarna je simkaart via je provider en meld de diefstal bij de verzekeraar binnen de in de polis genoemde termijn (vaak 24 tot 72 uur). Zorg ook dat je toestel IMEI-nummer ergens genoteerd staat — dat versnelt de verwerking van je claim aanzienlijk.
Wat is het verschil tussen nieuwwaarde en dagwaarde bij schade?
Nieuwwaarde betekent dat je de kosten van een vergelijkbaar nieuw toestel vergoed krijgt, ongeacht hoe oud je eigen telefoon was. Dagwaarde is de huidige marktwaarde van jouw specifieke model — die daalt snel na aankoop. De meeste gadgetpolissen bieden nieuwwaarddekking gedurende de eerste 12 maanden; daarna schakelen ze over op dagwaarde. Bij duurdere toestellen kan het de moeite waard zijn om een polis te kiezen die nieuwwaarde langer garandeert, ook al kost dat iets meer per maand.
Tekst geoptimaliseerd in mei 2026.









