Ditzo was jarenlang het meest herkenbare online-only merk in de Nederlandse verzekeringssector. Geen tussenpersoon, geen fysiek kantoor, gewoon een polis afsluiten via je laptop in tien minuten. Sinds 2023 draait dat verhaal onder een nieuwe naam — Ik kies zelf van a.s.r. — maar de filosofie is dezelfde gebleven. Voor iedereen die googelt op Ditzo autoverzekering: je bent op het goede spoor, alleen heet het product nu officieel anders. In dit artikel leggen we uit wat je kunt verwachten qua dekking, premie en gebruikservaring in 2026.
De overstap van Ditzo naar a.s.r. verandert weinig voor bestaande klanten: polisvoorwaarden, schadevrije jaren en no-claimkortingen zijn automatisch meegegaan. Nieuwe klanten sluiten via hetzelfde digitale kanaal een autoverzekering af, met dezelfde online-only aanpak die Ditzo groot maakte. Achter de schermen staat nu de volledige kracht van a.s.r. — een van de grootste verzekeraars van Nederland met een A-rating voor financiële stabiliteit.
De drie dekkingsniveaus van Ditzo/a.s.r.
Net als vroeger onder de Ditzo-naam, kies je bij a.s.r. uit drie heldere varianten. Er zijn geen verwarrende tussenopties of onoverzichtelijke modules — je kiest één niveau en past het eventueel aan met een paar keuzes over eigen risico en aanvullende dekking.
WA (Wettelijke Aansprakelijkheid) is de wettelijk verplichte basisdekking voor elk gemotoriseerd voertuig in Nederland. Ze dekt schade die jij veroorzaakt aan anderen: schade aan een andere auto, letsel bij een fietser, of een beschadigde lantaarnpaal. Je eigen auto is bij WA niet gedekt — een kras of buts na een eigen fout is volledig voor jouw rekening. WA is de goedkoopste optie en logisch voor auto’s met een lage dagwaarde.
WA+ (Beperkt Casco) voegt een extra laag bescherming toe bovenop de verplichte WA. Je bent nu ook gedekt bij brand, diefstal, aanrijding met loslopende dieren, storm- en hagelschade, en ruitschade. Dat laatste is handig: een ruitschadeclaim bij WA+ telt vaak niet mee voor je no-claimopbouw. Beperkt casco is de meest gekozen variant bij auto’s tussen de drie en tien jaar oud — de dagwaarde is nog aanzienlijk, maar het risico bij eigen schuld wil je zelf dragen om de premie beperkt te houden.
Allrisk (Volledig Casco) is de meest uitgebreide dekking en vergoedt bijna alle vormen van schade aan je eigen auto, ook als de fout bij jou ligt. Val je achteruit een paal in terwijl je parkeert? Rijd je in de mist tegen een vangrail? Bij allrisk hoef je de rekening niet zelf te betalen. Ook vandalisme — iemand die opzettelijk een spiegel afbreekt of een kras trekt — valt onder allrisk. Logisch voor nieuwe auto’s of lease-auto’s waarbij de restwaarde hoog is.
Premies en eigen risico in 2026
Wat je betaalt hangt af van vier factoren: je leeftijd, je schadevrije jaren, de dagwaarde en het type van je auto, en je woonplaats. Een 25-jarige in Amsterdam betaalt structureel meer dan een 45-jarige in Drenthe met tien schadevrije jaren — dat is geen willekeur, maar risicostatistiek.
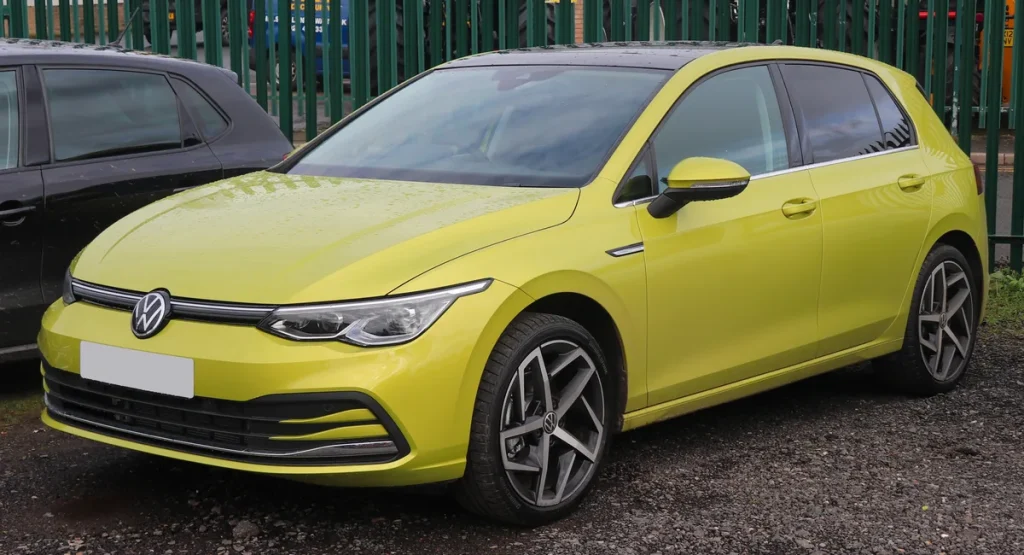
Als indicatie voor 2026, gebaseerd op vergelijkingsdata van autoverzekeringen.nl en pricewise.nl voor een 35-jarige bestuurder met een VW Golf 2021 en tien schadevrije jaren:
| Dekking | Maandpremie (indicatie 2026) | Standaard eigen risico |
|---|---|---|
| WA | € 22 – € 35 | € 0 |
| WA+ (Beperkt Casco) | € 40 – € 58 | € 150 |
| Allrisk | € 62 – € 90 | € 150 |
Bij de allriskverzekering kies je een vrijwillig eigen risico van € 0, € 100 of € 500. Een hoger eigen risico verlaagt de maandpremie merkbaar: wie € 500 eigen risico kiest, kan maandelijks € 8 tot € 15 besparen. Dat loont als je weinig rijdt en de kans op schade laag inschat. De maximale no-claimkorting bij a.s.r./Ditzo is 80%, opgebouwd via de no-claimladder na aaneengesloten schadevrije jaren. Wie op de hoogste trede staat en toch een keer schade claimt, zakt terug — maar een no-claimbeschermer (als die voor jouw polis beschikbaar is) vangt die val op voor één claim per jaar.
De no-claimladder: hoe werkt het precies?
De no-claimladder bij a.s.r./Ditzo telt schadevrije jaren en zet die om in een premiekorting. Elk jaar zonder claim stijg je één trede. Een claim met eigen schuld kost je doorgaans twee of drie treden, afhankelijk van de ernst. Ruitschade via WA+ telt — als je voor ruitreparatie kiest — niet mee als schadegebeurtenis. Dat scheelt.
Bij inschrijving neem je je opgebouwde no-claim mee via het RDC-systeem (Bedrijfsbureau voor de Motorrijtuigenverzekering). Alle Nederlandse verzekeraars zijn hierop aangesloten, dus je kunt je tien schadevrije jaren van Centraal Beheer zonder probleem inbrengen bij a.s.r. Dat geldt andersom ook: stap je weg bij Ditzo/a.s.r., dan neem je je opgebouwde korting mee. De rijksoverheid.nl legt ook de wettelijke basisverplichtingen voor autoverzekeringen uit.
Ditzo versus FBTO, InShared en Centraal Beheer
Als je online-only autoverzekeringen vergelijkt, kom je steeds dezelfde namen tegen: FBTO, InShared en a.s.r./Ditzo. Elk heeft een eigen karakter.
FBTO (onderdeel van Achmea) biedt een modulair systeem waarbij je per onderdeel kiest wat je wil verzekeren. Dat geeft flexibiliteit, maar maakt vergelijken iets complexer. FBTO heeft een iets breder telefonisch bereik dan Ditzo/a.s.r., wat sommige klanten prettig vinden. Qua premie lagen FBTO en Ditzo in 2026 dicht bij elkaar voor een gemiddeld profiel — FBTO scoort soms iets lager bij hogere eigen risico’s.
InShared is uniek door het jaarlijkse teruggaaf-concept: ongebruikte premie gaat deels terug naar klanten als het schadejaar meevalt. In de praktijk valt die terugbetaling in goede jaren mee, maar in slechte jaren is er niets te verdelen. InShared scoort consistent hoog op klanttevredenheid en condities; de Consumentenbond kende InShared in 2025 de status ‘Beste uit de Test’ toe voor WA-verzekeringen. De premie bij InShared was begin 2026 voor WA-allrisk gemiddeld iets lager dan bij Ditzo/a.s.r.
Centraal Beheer speelt in een andere klasse qua service: een uitgebreid netwerk van schadeherstelbedrijven, een goed bereikbare klantenservice en een stevige reputatie op schadeafwikkeling. Daar staat tegenover dat Centraal Beheer doorgaans wat duurder is dan de online-only spelers. Als je waarde hecht aan persoonlijk contact en een brede dienstverlening (ze bieden ook rechtsbijstand, inboedel en leven aan), is Centraal Beheer logischer. Zoek je puur de laagste premie met betrouwbare dekking? Dan zijn FBTO, InShared en a.s.r./Ditzo de eerlijkere vergelijking.
Bekijk ook het overzicht op onze autoverzekering-categorie voor meer aanbieders naast elkaar, of verken onze digitale verzekeringen sectie voor andere online-only opties.
De digitale ervaring: app, schade melden en opzeggen
Het online-only model was het kernidee van Ditzo en dat principe leeft voort bij a.s.r. Je sluit af via een webformulier, krijgt je groene kaart digitaal, en regelt alles — poliswijzigingen, adresaanpassingen, schademeldingen — via de MijnASR-app of het klantportaal.
De a.s.r.-app heeft in App Store en Google Play (peiling begin 2026) een gemiddelde beoordeling van 3,4 tot 3,6 op 5. Dat is functioneel, maar geen uitmuntende score. Klachten gaan voornamelijk over de overstap van het vroegere Ditzo-portaal: minder intuïtieve zoekfuncties en langere wachttijden bij de digitale chat. Eenvoudige zaken zoals je groene kaart downloaden of een adreswijziging doorvoeren werken probleemloos. Complexe schades — waarbij aansprakelijkheid wordt betwist — duren soms weken voordat je uitsluitsel krijgt.
Een groot voordeel van de Ditzo/a.s.r.-aanpak is de maandelijkse opzegbaarheid. Er is geen jaarcontract. Je kunt dus instappen, één maand later vertrekken als een concurrent goedkoper is, en je no-claim meenemen. Dat maakt het product aantrekkelijk voor mensen die actief hun verzekeringen bijhouden. Het Nibud adviseert om je autoverzekering jaarlijks opnieuw te vergelijken — bij online-only aanbieders kost dat weinig moeite.
Waar je op moet letten bij het afsluiten
Een paar praktische punten die je niet wil missen als je een Ditzo/a.s.r. autoverzekering overweegt:
- Startdatum en kenteken: De verzekering moet ingaan op het moment dat het kenteken op jouw naam staat. Een dag te laat verzekerd zijn betekent ongedekt rijden, wat wettelijk verboden is en forse boetes oplevert.
- Eigen risico goed afwegen: Een vrijwillig eigen risico van € 500 scheelt je maandelijks geld, maar bij een krasschadeclaim van € 800 betaal je de eerste € 500 zelf. Reken het uit op basis van je rijgedrag en schadekans.
- Accessoires en modificaties: Een trekhaak van € 600, een ingebouwde navigatie of aangepaste velgen vallen niet automatisch onder de standaarddekking. Geef ze op bij het afsluiten, anders mis je bij diefstal of schade een groot deel van je vergoeding.
- Buitenlandse reizen: De WA-dekking geldt in alle EU-landen via de groene kaart, maar casco-dekking in niet-EU-landen (Marokko, Turkije) vereist soms een aanvullende reisautoverzekering. Check de polisvoorwaarden van a.s.r. bij reizen buiten de EU.
- No-claimbeschermer beschikbaarheid: Vraag bij afsluiten specifiek of een no-claimbeschermer beschikbaar is voor jouw polis. Niet elke variant of klantprofiel komt hiervoor in aanmerking.
Of je nu net een auto koopt, overstapt van een andere verzekeraar of gewoon je jaarlijkse premiecheck doet: a.s.r./Ditzo is een solide keuze voor wie digitaal werkt en geen behoefte heeft aan persoonlijk kantoorcontact. De premie is scherp, de dekking transparant, en het online-only model werkt soepel voor de meeste standaard autosituaties. Gebruik naast deze informatie altijd een actuele vergelijkingstool om te zien of een concurrent jou in 2026 een betere deal biedt — dat kan zomaar enkele tientjes per maand schelen.
Veelgestelde vragen
Is Ditzo autoverzekering nog beschikbaar in 2026?
Ditzo als merknaam bestaat niet meer. In 2023 is het merk volledig opgegaan in a.s.r., dat nu het product aanbiedt onder de naam Ik kies zelf van a.s.r. De digitale, online-only aanpak die Ditzo kenmerkte, is volledig overgenomen. Bestaande Ditzo-polissen lopen door onder a.s.r.-voorwaarden. Nieuwe klanten sluiten rechtstreeks via a.s.r. een autoverzekering af via dezelfde digitale flow.
Wat kost de Ditzo/a.s.r. autoverzekering per maand in 2026?
De premie hangt af van leeftijd, woonplaats, automodel en schadevrije jaren. Als indicatie voor een 35-jarige bestuurder met een VW Golf 2021 en tien schadevrije jaren: WA rond € 22 tot € 35 per maand, WA+ (beperkt casco) € 40 tot € 58, allrisk € 62 tot € 90. Jongere bestuurders in stedelijke gebieden betalen significant meer. Gebruik de premierekentool op a.s.r.nl voor een exacte berekening.
Welk eigen risico hanteert Ditzo/a.s.r. bij de allriskverzekering?
Bij allrisk kies je zelf het eigen risico: € 0, € 100 of € 500. Een hoger eigen risico verlaagt de maandpremie. Bij WA is er geen eigen risico; bij WA+ (beperkt casco) geldt een standaard eigen risico van € 150. Ruitschade valt buiten het eigen risico als je kiest voor reparatie in plaats van vervanging — handig voor je no-claimopbouw.
Hoe verhoudt Ditzo/a.s.r. zich tot InShared?
Beide zijn online-only aanbieders met scherpe premies. InShared heeft een uniek teruggaaf-concept waarbij ongebruikte premie aan het einde van het jaar deels terugvloeit naar klanten — in goede jaren een mooi voordeel. InShared scoorde in 2025 ook hoog in Consumentenbond-tests. a.s.r./Ditzo is wat groter en financieel stabieler, biedt maandelijkse opzegbaarheid en heeft een breder productgamma (je kunt ook inboedel, reis en leven regelen). Voor een exact premieverschil is een online vergelijking onmisbaar.
Kan ik mijn Ditzo autoverzekering maandelijks opzeggen?
Ja. Een van de kernvoordelen is de maandelijkse opzegbaarheid — er is geen jaarcontract. Je kunt dus op elk gewenst moment overstappen naar een goedkopere concurrent zonder boetes of wachttijd. Je opgebouwde no-claimkorting neem je via het RDC-systeem mee naar de nieuwe verzekeraar. Betalen per jaar is iets voordeliger dan per maand, maar beide opties zijn mogelijk.
Wat zijn de ervaringen met de a.s.r.-app na de overstap van Ditzo?
De ervaringen zijn gemengd. De app (iOS en Android) scoort begin 2026 gemiddeld 3,4 tot 3,6 uit 5 in de appstores. Basisfuncties zoals groene kaart downloaden, adres aanpassen en schade melden werken vlot. Kritiek richt zich op de overstap van het vroegere Ditzo-portaal: minder intuïtieve navigatie en langere reactietijden van de digitale klantenservice. De schadeafwikkeling bij eenvoudige claims (diefstal, glasschade) gaat doorgaans snel; complexere gevallen vragen meer geduld.
Tekst geoptimaliseerd in mei 2026.









