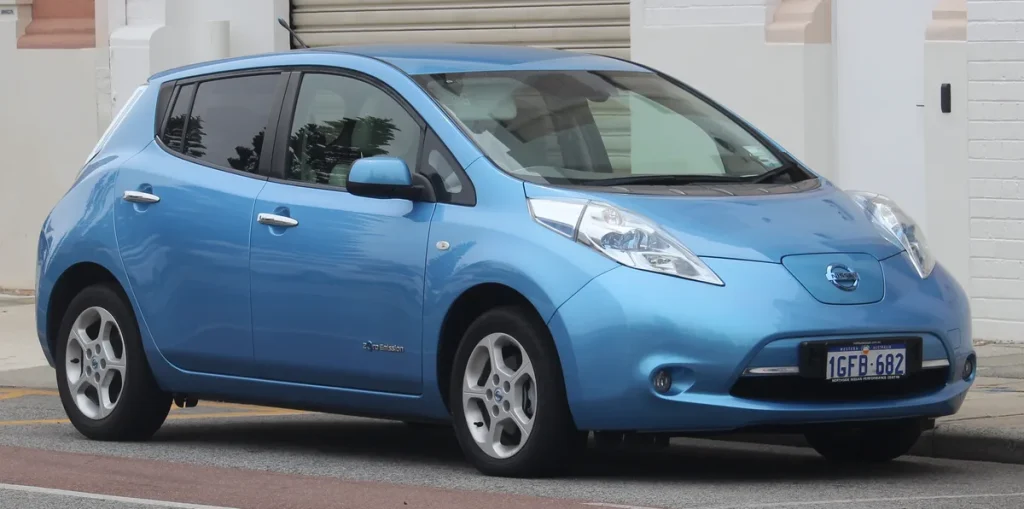
Nissan biedt in 2026 een opmerkelijk breed gamma aan: van de Leaf als ev-pionier met jarenlange staat van dienst, via de Juke als populaire crossover voor de dagelijkse file, tot de Ariya als nieuwe elektrische SUV die de lat voor rijkere uitrusting en bereik aanmerkelijk hoger legt. Drie totaal verschillende rijprofielen, drie totaal verschillende verzekeringsverhalen. Wat ze delen, is het merk — maar voor een verzekeraar tellen catalogusprijs, aandrijflijn en schadeherstelkosten zwaarder dan het Nissan-logo op de grille.
Begin 2026 lagen de premies voor autoverzekeringen in Nederland gemiddeld 7 tot 10 procent hoger dan in 2024. De stijging treft elektrische modellen harder: een EV kost gemiddeld 30 tot 50 procent meer om te verzekeren dan een vergelijkbare benzinevariant. Reden: hogere catalogusprijzen, duurdere accu’s en schaarse gespecialiseerde herstelkennis. Tegelijk zie je dat de premieverschillen tussen aanbieders enorm zijn — tot meer dan tweehonderd euro per jaar voor exact dezelfde auto en hetzelfde profiel. Vergelijken loont dus altijd, zeker bij een nieuw elektrisch model.
Nissan Leaf: de EV-pionier met de laagste instapdrempel
De Nissan Leaf bestaat al meer dan vijftien jaar en is in Nederland een van de bestverkochte elektrische auto’s ooit. In 2025 kondigde Nissan een nieuwe generatie aan met 52 kWh- en 75 kWh-accu’s, verwacht bij dealers in de loop van 2026. Tegelijkertijd rijden er nog tienduizenden exemplaren van de eerste en tweede generatie (ZE0, ZE1) op de Nederlandse wegen — modellen met 40 kWh of 62 kWh accu en een catalogusprijs die inmiddels sterk is afgeschreven.
Voor een nieuwe Leaf van de derde generatie begint de catalogusprijs naar verwachting rond de 36.000 euro (52 kWh). Dat is significant lager dan de Ariya, wat direct doorwerkt in de all-risk premie. Op basis van vergelijkingsdata van begin 2026 (profiel: 40-jarige bestuurder, middelgrote stad, 0 schadevrije jaren, 15.000 km per jaar) betaal je voor de nieuwe Leaf indicatief het volgende:
| Leaf-versie | WA | WA + Beperkt Casco | All-risk |
|---|---|---|---|
| Leaf 52 kWh (instap) | € 290 | € 430 | € 590 |
| Leaf 75 kWh (topversie) | € 310 | € 455 | € 625 |
Voor een tweedehands Leaf van de tweede generatie (ZE1, bouwjaar 2018–2022, dagwaarde € 10.000–18.000) liggen de premies lager. Een tien jaar oude eerste generatie met dagwaarde onder de € 5.000 is goedkoper te verzekeren met WA-only, rond de € 180–220 per jaar. Check de actuele dagwaarde van je Leaf via de Consumentenbond-vergelijker voordat je je dekkingsniveau kiest.
Nissan Ariya: hogere premie, hogere bescherming
De Nissan Ariya is de grotere elektrische SUV in het gamma. Na een forse prijsverlaging in 2025 start de Ariya in april 2026 bij de Limited Edition-uitvoering (63 kWh) vanaf 36.600 euro. De Ariya Advance met meer uitrusting begint bij 40.100 euro, de topversie Evolve bij 45.100 euro. Belangrijker voor de verzekering: de bijtelling voor zakelijk gebruik bedraagt vanaf 2026 achttien procent over de eerste 30.000 euro cataloguswaarde — met een forfait van 196 euro per maand voor de instap-uitvoering.
De hogere catalogusprijzen van de Ariya vertalen zich direct in hogere verzekeringspremies, zeker all-risk. Indicatieve jaarlijkse premies voor 2026 bij hetzelfde profiel:
| Ariya-uitvoering | WA | WA + Beperkt Casco | All-risk |
|---|---|---|---|
| Ariya 63 kWh Limited Edition | € 350 | € 510 | € 700 |
| Ariya Advance 63 kWh | € 375 | € 535 | € 735 |
| Ariya Evolve 91 kWh (e-4ORCE) | € 410 | € 575 | € 790 |
De e-4ORCE-versie (vierwielaandrijving, 87 kWh of 91 kWh accu) zit substantieel boven de twee-wieldrive varianten. Dat komt mede doordat de grotere accu en de dubbele elektromotor bij schade tot beduidend hogere herstelkosten leiden. De informatie over bijtelling en fiscale aspecten voor zakelijke rijders vind je uitgebreider op onze pagina over premies en fiscale aftrek. Kijk ook op rijksoverheid.nl voor actuele subsidieregelingen en bijtellingspercentages.
Nissan Juke: crossover met verrassend scherpe premies
De Nissan Juke is een ander verhaal. Deze compacte crossover rijdt op een 1.0 DIG-T driecilinder (114 pk) of, in de Hybrid-variant, op een 1.6 hybride (143 pk gecombineerd). Geen hoge catalogusprijzen, geen grote accu’s — en dat zie je terug in de premie. De Juke is voor veel rijders de betaalbare instap in het Nissan-gamma, en de verzekeringskosten passen daarbij.
Indicatieve jaarlijkse premies voor de Juke in 2026 (zelfde profiel als hierboven):
| Juke-versie | WA | WA + Beperkt Casco | All-risk |
|---|---|---|---|
| Juke 1.0 DIG-T N-Connecta | € 265 | € 390 | € 540 |
| Juke 1.6 Hybrid Tekna | € 285 | € 415 | € 570 |
De Juke Hybrid is daarmee structureel goedkoper te verzekeren dan een Leaf of Ariya, terwijl je wel een rijker uitgeruste auto hebt met moderne rijhulpsystemen. Let op: ook de Juke is uitgerust met een 360-graden camera en diverse ADAS-functies. Bij een botsing op de voorbumper kunnen camera- en sensorreparaties al gauw 1.500 tot 2.500 euro kosten — een van de redenen waarom all-risk voor een nieuwe Juke de moeite waard is, ook al zijn de premies lager dan bij elektrische modellen.
Nissan Leaf vs. Renault Megane E-Tech en VW ID.3: wie wint qua verzekering?
De Nissan Leaf concurreert in het EV-segment direct met de Renault Megane E-Tech en de Volkswagen ID.3 — twee andere compacte elektrische hatchbacks met vergelijkbaar bereik en prijsniveau. Voor de verzekering zijn de verschillen beperkt, maar niet verwaarloosbaar.
De Renault Megane E-Tech 60 kWh EV60 start in 2026 bij zo’n 36.990 euro — vergelijkbaar met de nieuwe Leaf. De all-risk premie voor de Megane E-Tech ligt indicatief rond de € 610–650 per jaar bij nul schadevrije jaren. De VW ID.3 Pure (58 kWh, vanaf 35.990 euro) zit iets gunstiger bij sommige verzekeraars, rond de € 585–635 per jaar, deels doordat Volkswagen een groter dealernet en lagere schadeafhandelingstijden kent.
De nieuwe Leaf valt daarmee midden in het spectrum. Zijn jarenlange marktpresence heeft ertoe geleid dat verzekeraars meer schadecijfers beschikbaar hebben — wat de risicobepaling stabiler maakt dan bij de Ariya, een jonger model met beperkter schadeverleden. In de praktijk betekent dit dat de Leaf bij diverse verzekeraars iets gunstiger ingeschaald wordt dan vergelijkbare EV-nieuwkomers. Vergelijk zelf via meerdere platformen — het verschil per aanbieder kan honderden euro’s per jaar bedragen.
Elektrische auto verzekeren: wat is anders dan bij een benzineauto?
Verzekeraars beoordelen EV’s anders dan conventionele auto’s op een aantal specifieke punten. De accu is het duurste onderdeel — vervanging van een 62 kWh Leaf-accu kost in 2026 tussen de 5.000 en 9.000 euro, afhankelijk van het bouwjaar en de beschikbaarheid van refurbished exemplaren. Bij all-risk dekt de polis ook accuschade die door een aanrijding is veroorzaakt, maar slijtage is altijd uitgesloten.
Brand is een bijzonder aandachtspunt. Thermische runaway bij lithium-ion accu’s is zeldzaam, maar als het gebeurt, is de brandweerinzet intensief en de schade totaal. De meeste verzekeraars dekken brandschade onder all-risk én onder WA+ Beperkt Casco. Controleer wel je polis op de exacte omschrijving: sommige polissen sluiten accubrand door onjuist opladen expliciet uit.
Verder: de laadkabel thuis. Die valt doorgaans niet onder de autoverzekering maar onder de inboedelverzekering. Een dure Type 2-kabel van 500 euro die van je auto wordt gestolen terwijl hij aan het laden is, valt soms in een grijs gebied. Check dit bij je verzekeraar voordat je de claim indient. De AFM biedt consumenteninformatie over verzekeringsdekkingen die je hierbij helpt. Bekijk ook de categoriepagina autoverzekeringen voor meer modelspecifieke vergelijkingen.
Schadevrije jaren en bespaartips voor alle drie de modellen
Ongeacht welk Nissan-model je rijdt — Leaf, Ariya of Juke — is de bonus-malus ladder het krachtigste instrument om je premie te verlagen. Elk schadevrij jaar brengt je een trede hoger, goed voor 3 tot 5 procent extra korting. Na tien jaar zonder schade betaal je bij de meeste verzekeraars 50 tot 55 procent minder dan de basispremie. Dat betekent dat een Ariya Evolve all-risk van € 790 per jaar na tien schadevrije jaren kan dalen naar € 355–395 per jaar.
Kleine schades — tot pakweg 500 euro — betaal je beter zelf. Eén schade zet je drie tot vijf treden terug op de ladder, wat over de volgende twee tot drie jaar meer kost dan je vergoed hebt gekregen. Die rekensom gaat al op bij een schade van 250 euro als je daarna per jaar 150 euro extra premie betaalt.
Verhoog je eigen risico. Van het standaard eigen risico naar 500 euro scheelt gemiddeld 10 tot 15 procent op de all-risk premie per jaar. Combineer je autoverzekering met je woonhuisverzekering bij dezelfde aanbieder voor een bundelkorting van 5 tot 10 procent. En vergelijk elk jaar opnieuw bij je verlengingsdatum — premies en tariefindelingen veranderen jaarlijks. Het goedkoopste aanbod voor jouw Nissan Leaf van vorig jaar hoeft dit jaar niet meer de winnaar te zijn. Gebruik ook de budgettool van het Nibud om de totale eigendomskosten van je Nissan in beeld te brengen — verzekering is slechts een deel van het plaatje.
Kies je voor een nieuwe Ariya of Leaf? Zorg dan dat je bij aankoop direct de all-risk verzekering regelt — al vanaf de dag dat de auto op kenteken wordt gezet bij de dealer, ben je aansprakelijk voor eventuele schade. Een paar dagen onverzekerd rijden kost je bij een incident veel meer dan de premie van een heel jaar.
Veelgestelde vragen
Wat kost een all-risk verzekering voor de Nissan Leaf in 2026?
Voor een nieuwe Nissan Leaf (derde generatie, 52 kWh) betaal je in 2026 indicatief rond de € 590 per jaar all-risk bij een 40-jarige bestuurder met nul schadevrije jaren. De grotere 75 kWh-versie zit iets hoger, rond € 625. Met tien schadevrije jaren daalt de premie naar ruwweg € 265–280 per jaar. Vergelijken is essentieel — het verschil tussen de goedkoopste en duurste verzekeraar voor dezelfde auto loopt op tot meer dan € 200 per jaar.
Is de Nissan Ariya duurder te verzekeren dan de Leaf?
Ja, substantieel. De Ariya heeft hogere catalogusprijzen (36.600–45.100 euro) en grotere accu’s, wat de schadeherstelkosten opdrijft. De all-risk premie voor de Ariya Limited Edition begint in 2026 indicatief rond de € 700 per jaar, terwijl de Leaf al vanaf € 590 te verzekeren is. De Ariya e-4ORCE (vierwielaandrijving) zit met € 790 aan de bovenkant. Met voldoende schadevrije jaren neemt dat verschil in absolute bedragen af.
Waarom is een elektrische Nissan duurder te verzekeren dan een benzinevariant?
Elektrische auto’s hebben hogere catalogusprijzen, duurde accu’s (vervanging 5.000–9.000 euro) en vereisen gespecialiseerde herstelbedrijven met minder concurrentie. Daardoor liggen schadeherstelkosten structureel hoger dan bij benzineauto’s. Verzekeraars verwerken dat risico in hogere premies. Een EV kost gemiddeld 30 tot 50 procent meer om all-risk te verzekeren dan een vergelijkbare brandstofvariant in hetzelfde segment.
Wat kost de Nissan Juke verzekeren in 2026?
De Nissan Juke is de betaalbare optie in het rijtje. All-risk kost voor de 1.0 DIG-T N-Connecta indicatief rond de € 540 per jaar bij nul schadevrije jaren. De Juke Hybrid Tekna zit iets hoger op zo’n € 570. Dat is beduidend minder dan de elektrische Leaf of Ariya. Let wel: ook de Juke is uitgerust met camera’s en parkeersensoren, waardoor frontbumper-schade al gauw 1.500–2.500 euro kan kosten.
Dekt mijn autoverzekering ook schade aan de laadkabel van mijn Leaf of Ariya?
Meestal niet. Een laadkabel die thuis of aan de laadpaal wordt gestolen of beschadigd, valt doorgaans onder de inboedelverzekering, niet onder de autoverzekering. Sommige polissen dekken de kabel wel als hij verbonden is met de auto en er sprake is van diefstal. Controleer de polisvoorwaarden van je specifieke verzekeraar of neem contact op met je adviseur. Dit is een aandachtspunt dat bij EV-rijders regelmatig voor verrassingen zorgt bij een schademelding.
Wanneer schakel ik van all-risk naar WA+ Beperkt Casco bij mijn Nissan?
De gangbare vuistregel: is de dagwaarde van je auto hoger dan € 7.500, dan loont all-risk in de meeste gevallen. Een nieuwe Leaf (€ 36.000) of Ariya (€ 36.600–45.100) heeft na drie jaar nog altijd een dagwaarde van € 18.000 tot € 28.000 — all-risk is dan zeker zinvol. Bij een tweedehands Leaf van de eerste generatie met dagwaarde onder de € 5.000 is WA-only of WA+ Beperkt Casco voldoende. Herzie je dekkingsniveau elk jaar opnieuw.
Tekst geoptimaliseerd in mei 2026.









