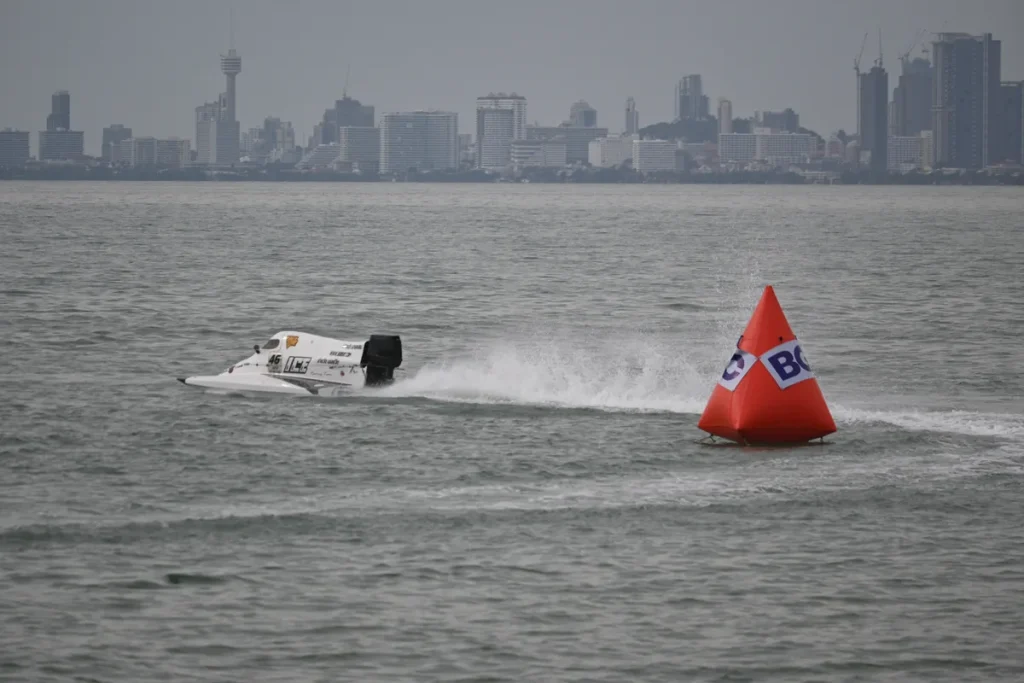
Een speedboot geeft een ongeëvenaard gevoel van vrijheid op het water. De wind in je haar, het spatten van golven, de kick van volle snelheid. Maar voordat je het water op gaat, is er één praktische zaak die je goed moet regelen: de verzekering. En die is voor een snelle motorboot anders — en vaak duurder — dan voor een gemiddelde sloep of zeilboot.
Toch hoef je voor een goede speedbootverzekering in 2026 niet blind te betalen. Met de juiste dekkingskeuzes en een paar slimme aanpassingen kun je de premie soms wel 30 tot 40 procent omlaag brengen. In dit artikel lees je precies hoe dat werkt: wat verplicht is, welke dekking je nodig hebt, waarom speedboten in een hogere risicocategorie vallen, en welke concrete stappen je premie verlagen.
Is een WA-verzekering verplicht voor je speedboot?
In Nederland is een WA-verzekering voor een boot — anders dan voor een auto — niet wettelijk verplicht. Toch is dat voor speedboten een genuanceerder verhaal. Zodra je boot sneller kan dan 20 km/u, moet je hem registreren bij de Rijksoverheid (RDW). Veel jachthavens en watersportverenigingen stellen als lidmaatschapseis dat je minimaal een WA-verzekering hebt. Zonder die dekking mag je simpelweg niet aanleggen.
Maar los van de verplichtingen: een speedboot kan bij een aanvaring enorme schade veroorzaken aan andere vaartuigen, aanlegsteigers of mensen op het water. Een WA-schade bij hoge snelheid loopt al snel op tot tienduizenden euro’s. Zonder verzekering ben je persoonlijk aansprakelijk voor elk cent. De meeste verzekeraars bieden bij een standaard bootverzekering een aansprakelijkheidsdekking van minimaal 1 tot 2,5 miljoen euro. Wil je voor een speedboot op open water of buitenland varen? Kies dan een WA met minimaal 2,5 miljoen euro dekking.
Casco en allrisk: bescherm ook de boot zelf én de motor
Een WA-verzekering dekt alleen schade aan anderen. Je eigen speedboot — en met name de vaak kostbare buitenboord- of binnenboordmotor — is daarmee niet verzekerd. Dat is precies waarom een cascoverzekering of allriskverzekering voor speedbootbezitters zo belangrijk is.
Een moderne buitenboordmotor van merkname als Mercury, Yamaha of Suzuki kost al snel tussen de 5.000 en 25.000 euro, afhankelijk van het vermogen. Een binnenboordmotor voor een sportieve day-cruiser of open speedboot kan nog veel duurder zijn. Die motor is ook een van de meest gestolen onderdelen van een vaartuig: diefstallen van buitenboordmotoren zijn in Nederland jaarlijks een substantieel probleem, meldt het Watersportverbond.
De drie gangbare cascodekkingen voor speedboten zijn:
- Beperkt casco: dekt brand, diefstal, storm, aanvaring met een vast object. Geen eigen schuld-situaties.
- Volledig casco: dekt alles van beperkt casco, plus eigen schuld-aanvaringen en omslaan.
- Allrisk: de meest uitgebreide dekking. Voegt vandalisme, vorst, watertransport en transport op de trailer toe. Sommige verzekeraars bieden in de eerste drie jaar na aankoop uitkering op aanschafwaarde in plaats van dagwaarde.
Voor een speedboot met een motor van meer dan 10.000 euro is allrisk of volledig casco doorgaans aan te raden. De extra premie weegt op tegen het risico van een totaalverlies of diefstal.
Waarom is een speedbootverzekering duurder dan een gewone bootverzekering?
Verzekeraars rekenen voor speedboten hogere premies dan voor bijvoorbeeld een zeilboot of een roeisloep. Dat heeft een aantal concrete redenen:
Snelheid verhoogt het schaderisico. Een boot die 60 km/u kan rijden, veroorzaakt bij een aanvaring exponentieel meer schade dan een vaartuig dat 12 km/u gaat. De kinetische energie — en dus de schadeomvang — stijgt kwadratisch met de snelheid. Verzekeraars berekenen dat risico direct door in de premie.
Diefstalrisico van de motor. Buitenboordmotoren zijn portatief, makkelijk los te schroeven en hebben een hoge tweedehands waarde. Dat maakt ze een geliefd doelwit voor dieven. Een speedboot met een krachtige Yamaha 150 pk-motor heeft daardoor automatisch een hogere diefstalrisico-score bij de verzekeraar.
Hogere vervangingswaarde. Een goede gebruikte speedboot kost al snel 20.000 tot 80.000 euro. Bij verlies of totaalschade is de uitkering hoger, wat de premie opdrijft.
Gebruik en vaargebied. Speedboten varen vaker op grotere, open wateren, zeeën of in het buitenland — gebieden waar het risico hoger is dan op rustige binnenwateren.
Premie-indicatie 2026: voor een speedboot met een waarde van circa 25.000 euro en een buitenboordmotor van 15.000 euro, met WA + volledig casco, reken je ruwweg op een jaarpremie tussen de 400 en 900 euro. Voor allrisk met open vaargebied kan dat oplopen tot 1.200 euro of meer. Dit zijn richtbedragen — de exacte premie hangt af van het motorvermogen, het bouwjaar, de ligplaats en je claimhistorie.
7 concrete manieren om je speedbootpremie te verlagen in 2026
Gelukkig zijn er meerdere hefbomen waarmee je de premie aanzienlijk kunt drukken. Hier zijn de zeven meest effectieve:
1. Beperk je vaargebied tot binnenwater Nederland. Wie een polis afsluit met dekking voor alle Europese wateren of de Noordzee, betaalt meer dan iemand die alleen op binnenwater vaart. Rijd je uitsluitend op de Randmeren, Loosdrechtse Plassen of de Friesche Meren? Laat dat expliciet in de polis vastleggen. De besparing kan 15 tot 25 procent zijn.
2. Meld winterstalling. Ligt je speedboot van november tot april op de kant of in een overdekte stalling? Geef dat aan bij je verzekeraar. Veel verzekeraars geven korting voor de periode dat de boot niet te water ligt. Sommige bieden een apart winterstallingtarief waarbij je alleen een beperkte dekking (diefstal, brand, storm) betaalt in de maanden buiten het vaarseizoen.
3. Kies een hoger eigen risico. Het standaard eigen risico bij een speedbootverzekering ligt vaak rond de 150 tot 250 euro. Door dat te verhogen naar 500 of 750 euro verlaag je de premie structureel. Dit is een goede keuze als je zelf een financieel buffer hebt en weinig schades verwacht.
4. Zorg voor een vaarbewijs en meld je ervaring. Verzekeraars wegen de ervaring van de schipper mee. Heb je een CWO-vaarbewijs, een groot vaarbewijs of aantoonbaar meerdere jaren vaarervaring zonder schade? Meld dat actief. Sommige verzekeraars geven daarvoor expliciet premiekorting; andere gebruiken het om je in een lagere risicoklasse in te delen. Ook een no-claim geschiedenis opbouwen loont: na vier schadevrije jaren kan de korting oplopen tot circa 40 procent.
5. Verzeker op de juiste waarde — niet te hoog. Een veelgemaakte fout is de boot voor een te hoge waarde verzekeren. Bij schade keer je dan weliswaar meer uit, maar de dagwaardemethodiek van de verzekeraar past dit toch aan. Laat de boot taxeren of gebruik de gangbare marktwaarde als basis. Overwaarde in de polis betekent alleen een hogere premie zonder extra voordeel.
6. Investeer in diefstalpreventie. Een goedgekeurd motorslot (SCM- of VbV-gecertificeerd) voor de buitenboordmotor is bij veel verzekeraars verplicht om diefstal vergoed te krijgen, maar biedt ook premiekorting. Een GPS-tracker op de boot of motor — waarmee je bij diefstal snel kunt ingrijpen — wordt door steeds meer verzekeraars beloond met een lagere premie. De investering van 100 tot 300 euro verdient zichzelf snel terug.
7. Vergelijk actief via meerdere kanalen. Speedbootverzekeringen zijn maatwerk. De premieverschillen tussen verzekeraars kunnen voor hetzelfde risico oplopen tot 40 procent. Gebruik naast vergelijkingssites ook directe offertes van gespecialiseerde bootassurantiebedrijven zoals Eerdmans, het Watersportverbond of Interpolis. De ANWB Bootverzekering biedt leden bovendien standaard 10 procent korting op de premie.
Welke dekking heb je als je in het buitenland vaart?
Vaar je met je speedboot naar België, Duitsland of zelfs de Middellandse Zee? Dan is het cruciaal dat je polis dit dekt. De meeste standaard Nederlandse bootverzekeringen dekken Nederland en een beperkt Europees vaargebied (vaak tot 12 zeemijlen uit de kust). Wil je verder gaan — bijvoorbeeld richting Scandinavische fjorden of de Griekse eilanden — dan heb je een uitgebreide territoriale dekking nodig.
Let ook op wat er geldt voor buitenlandse hulpverlening. Raakt je speedboot in panne op de Rijn of in de Belgische kanalen? Een pechdekking of berging is dan waardevol. Controleer of je polis bergingskosten dekt en tot welk bedrag. Sommige polissen dekken alleen de berging in Nederland, terwijl de bergingskosten in het buitenland soms hoger zijn.
Voor wie regelmatig internationaal vaart, is de bootverzekering van het Watersportverbond interessant: die dekt standaard een ruimer Europees vaargebied dan veel commerciële polissen.
Speedboot op trailer: vergeet de transportdekking niet
Veel speedbootbezitters vervoeren hun boot op een trailer naar het water. Dat is een risicomoment dat lang niet altijd goed gedekt is in de standaard cascoverzekering. Tijdens transport over de weg is schade aan de boot normaal gesproken gedekt via de transportdekking in de allrisk-polis. Bij beperkt casco is dat lang niet altijd het geval.
Controleer ook of de trailer zelf verzekerd is. Een trailer boven een bepaald gewicht valt onder de autoverzekering (aanhangerclausule), maar een lichte boottrailer kan in een grijs gebied vallen. Vraag dit expliciet na bij je verzekeraar.
Tot slot: een speedboot combineren met een uitgebreide inboedel- of aansprakelijkheidsverzekering kan in sommige gevallen overlappen of zelfs kosten besparen. Overleg met je adviseur of een gecombineerde polis — boot plus aansprakelijkheid — voordeliger uitpakt dan twee losse verzekeringen. Kijk ook bij je bestaande bootverzekering of er nog optimalisatiemogelijkheden zijn die je al kunt toepassen.
Een goede speedbootverzekering is geen kostenpost om van af te komen, maar een investering in zorgeloze vaardagen. Met de juiste mix van dekking, vaargebied-aanpassing, winterstalling en diefstalbeveiliging betaal je in 2026 een faire premie voor een polis die echt past bij hoe en waar jij vaart. Vergelijk, onderhandel en update je polis elk jaar — want de markt verandert, en zo ook jouw situatie.
Veelgestelde vragen
Is een WA-verzekering verplicht voor een speedboot in Nederland?
Wettelijk gezien is een WA-verzekering voor een boot in Nederland niet verplicht, anders dan voor een auto. Maar speedboten die sneller kunnen dan 20 km/u moeten wel geregistreerd worden bij de RDW. Bovendien eisen vrijwel alle jachthavens en watersportverenigingen dat je minimaal een WA-verzekering hebt voordat je mag aanleggen of lid wordt. Gezien de hoge schades die een speedboot bij een aanvaring kan veroorzaken, is een WA-verzekering in de praktijk onmisbaar.
Wat kost een speedbootverzekering gemiddeld in 2026?
De premie is sterk afhankelijk van de waarde van boot en motor, het vaargebied en de gekozen dekking. Als richtlijn voor 2026: voor een speedboot met een gecombineerde waarde (boot + motor) van circa 40.000 euro, met WA + volledig casco op binnenwater, reken je op een jaarpremie van ruwweg 450 tot 850 euro. Met allrisk-dekking en een internationaal vaargebied loopt dat op naar 900 tot 1.300 euro per jaar. Vraag altijd meerdere offertes op voor een eerlijk beeld.
Hoe bespaar ik het meest op mijn speedbootverzekering?
De grootste besparing zit in het beperken van het vaargebied tot binnenwater Nederland (15-25% goedkoper), het aanvragen van een winterstallingtarief en het verhogen van het eigen risico. Daarna tellen ook een vaarbewijs, schadevrije jaren (no-claim) en goedgekeurde diefstalbeveiliging zoals een SCM-gecertificeerd motorslot of GPS-tracker mee. Combineer meerdere van deze maatregelen en de besparing loopt al snel op tot 30-40% van de basispremie.
Is mijn buitenboordmotor apart verzekerd of zit die in de boot-polis?
Dat verschilt per verzekeraar en polis. Bij de meeste cascade-verzekeringen is de buitenboordmotor standaard meeverzekerd als onderdeel van het vaartuig, mits je de waarde ervan hebt opgegeven bij het afsluiten. Vergeet niet om een dure motor (5.000 euro of meer) expliciet te vermelden en de verzekerde waarde up-to-date te houden. Voor diefstal van een buitenboordmotor geldt bij veel verzekeraars de eis dat er een SCM- of VbV-goedgekeurd motorslot aanwezig is.
Dekt mijn speedbootverzekering ook schade tijdens transport op de trailer?
Dat hangt af van de soort cascodekking. Bij een allrisk-polis is transportschade doorgaans meeverzekerd. Bij beperkt of volledig casco is dat lang niet altijd het geval. Controleer dit expliciet in de polisvoorwaarden. Ook de trailer zelf is niet automatisch meeverzekerd — een lichte boottrailer valt soms onder de aanhangerclausule van je autoverzekering, maar dat verschilt per situatie. Vraag je verzekeraar hier altijd expliciet naar.
Kan ik korting krijgen als ik een vaarbewijs heb?
Ja, bij veel verzekeraars speelt het vaarbewijs een rol bij de premiebepaling. Een CWO-vaarbewijs of een groot vaarbewijs toont aan dat je vaarervaring hebt, wat het risico verlaagt. Sommige verzekeraars hanteren dit als expliciete korting; andere verwerken het indirect in de risicobeoordeling. Meld je vaarbewijs én eventuele vaarervaringsjaren altijd actief bij het aanvragen van een offerte — je laat anders geld op tafel liggen.
Tekst geoptimaliseerd in mei 2026.









