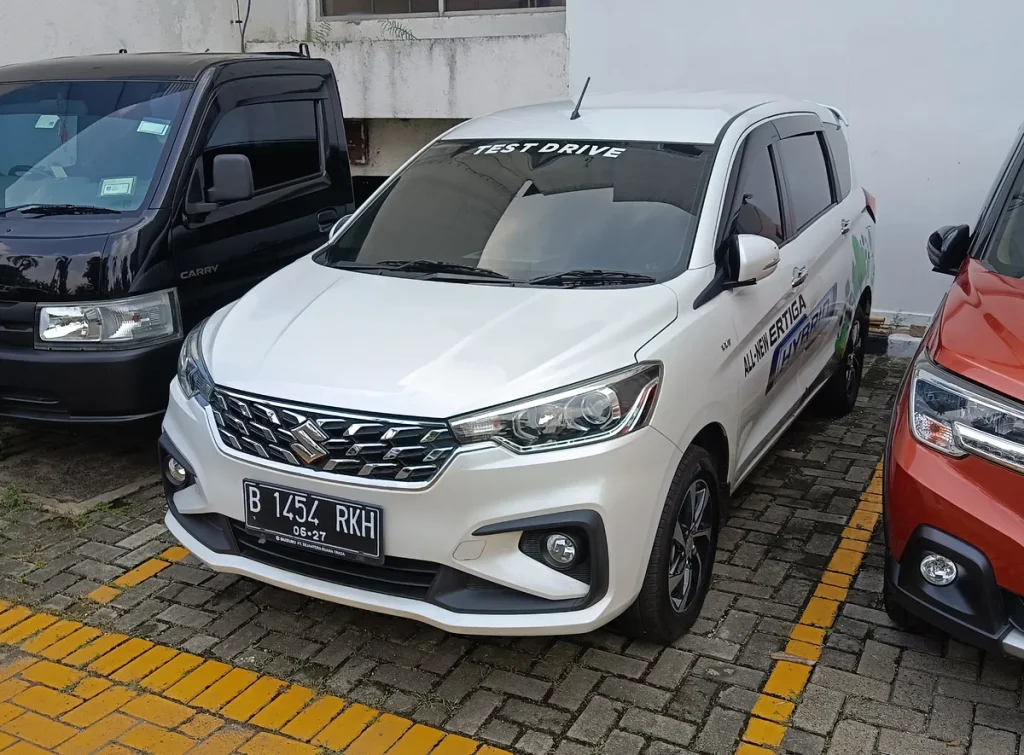
Je staat op het punt om een auto te kopen en wil eerst even voelen hoe hij rijdt. Een proefrit is dan bijna verplicht — maar wat als er iets fout gaat? Een krasje, een kop-staartbotsing, of erger: een ongeluk met een andere weggebruiker. Wie draait er dan op voor de schade? En ben jij als proefrijder eigenlijk wel verzekerd?
In 2026 rijden er in Nederland miljoenen occasions van hand tot hand, en ook autodealers bieden steeds vaker langere proefritten aan — soms tot een hele dag. De spelregels rondom verzekering en aansprakelijkheid zijn daarbij niet altijd even duidelijk. Dit artikel zet het precies uiteen, zodat je met een gerust gevoel achter het stuur kunt stappen.
Proefrit bij een autodealer: de handelaarsverzekering dekt
Als je een proefrit maakt bij een erkende autodealer of garage, rijdt de auto in de meeste gevallen op groene kentekenplaten — ook wel handelaarskentekens of “groene platen” genoemd. Dat zijn speciale platen die een autobedrijf mag gebruiken voor voertuigen uit de handelsvoorraad. Ze worden niet voor een specifiek voertuig geregistreerd, maar voor het bedrijf zelf.
De dealer is wettelijk verplicht om deze handelaarskentekens te verzekeren met minimaal een WA-dekking (Wet aansprakelijkheidsverzekering motorrijtuigen). Die verzekering dekt de aansprakelijkheid voor schade die jij als proefrijder veroorzaakt aan anderen: andere auto’s, fietsers, voetgangers of materiële schade langs de weg. Dat is het goede nieuws.
Het minder goede nieuws: schade aan het voertuig van de dealer zelf — de auto die je proefrijdt — valt daar doorgaans niet onder. Sommige dealers hebben een aanvullende all-risk of casco-dekking op hun handelsvoorraad, maar dat is niet verplicht en lang niet altijd aanwezig. Vraag dit dus altijd na vóór je vertrekt.
Praktisch gezien werkt het zo: de dealer is de eigenaar van de auto en draagt de verantwoordelijkheid voor de verzekering. Jij als bestuurder bent gedekt voor WA-schade aan derden. Maar voor beschadiging van de testauto zelf geldt een ander verhaal — en dat brengt ons bij het eigen risico.
Eigen risico bij de dealer: wat betaal jij?
De meeste dealers hanteren een eigen risico voor proefrijders. Als je schade maakt aan het voertuig tijdens de proefrit — ook al is de oorzaak een losliggende steen of een plotselinge uitwijkmanoeuvre — kan de dealer je aansprakelijk stellen voor dit bedrag. In de praktijk liggen eigen risico’s bij autodealers tussen de €500 en €2.500, afhankelijk van het merk en segment van de auto.
Bij premium- en luxemerken loopt het eigen risico soms nog hoger op. Wie een Porsche, BMW M-serie of Mercedes AMG proefrijdt, kan rekening houden met een eigen risico van €3.000 of meer per incident. Sommige dealers laten je vooraf een handtekening zetten waarbij je expliciet akkoord gaat met dit bedrag — of vragen zelfs een tijdelijke blokkering op je creditcard als borg.
De sleutelregel: vraag altijd vóór de proefrit schriftelijk vast te leggen wat het eigen risico is. Een mondelinge toezegging dat “het allemaal gedekt is” is juridisch weinig waard als het er opeens op aankomt. Zet het op papier, of bewaar de e-mailbevestiging.
Proefrit bij een particuliere verkoper: andere spelregels
Koopt of overweeg je een auto van een particulier — via Marktplaats, AutoScout24 of via via — dan liggen de verantwoordelijkheden anders. De auto staat nog op naam van de verkoper en is in zijn of haar naam verzekerd. Dat betekent dat de WA-verzekering van de verkoper van kracht is: als jij als proefrijder schade veroorzaakt aan een andere auto of persoon, is die schade in beginsel gedekt via de polis van de eigenaar.
Maar let op een cruciale nuance: lang niet alle autoverzekeringen dekken automatisch iedere bestuurder. Sommige polissen beperken de kring van bevoegde bestuurders tot de verzekerde zelf en eventueel een partner of huisgenoot. Als jij als onbekende derde de auto bestuurt, kan de verzekeraar in theorie regres nemen op de eigenaar — of weigeren uit te keren als er sprake was van een onbevoegde bestuurder.
Wat wordt er in de praktijk gereden bij particuliere proefritten? Doorgaans een WA-verzekerde occasion. De WA dekt schade aan derden. Eigen schade aan de te koop staande auto is voor rekening van de eigenaar, tenzij jij als proefrijder grove nalatigheid kunt worden verweten. In dat laatste geval kan de eigenaar je persoonlijk aanspreken buiten de verzekeraar om — een procedure die juridisch complex is maar zeker mogelijk.
Kortom: bij een particuliere proefrit is de situatie minder gestructureerd dan bij een dealer. Er zijn geen standaard procedures, geen formeel eigen risico en geen proefritdocument. Dat maakt goede afspraken des te belangrijker.
Wat je vóór elke proefrit moet regelen
Of je nu bij een dealer of een particulier rijdt: een paar minuten voorbereiding kan je achteraf duizenden euro’s schelen. Dit zijn de stappen die je altijd doorloopt:
- Controleer de verzekering via RDW: Via rdw.nl kun je controleren of een voertuig verzekerd is op basis van het kenteken. Geen verzekering? Stap niet in.
- Vraag naar het eigen risico: Bij een dealer: wat is het bedrag bij schade aan de testauto? Laat dit schriftelijk vastleggen.
- Fotografeer de auto vóór vertrek: Maak foto’s van alle bestaande deuken, krassen en beschadigingen, liefst met tijdstempel. Zo voorkom je discussies achteraf over schade die er al was.
- Onderteken een proefritverklaring: Veel dealers en ook steeds meer particulieren gebruiken een proefritformulier. Daarin staat wie rijdt, hoe lang, en hoe aansprakelijkheid is geregeld. Teken alleen als je het gelezen hebt.
- Toon je rijbewijs: Laat altijd je rijbewijs zien vóór de proefrit. De eigenaar heeft het recht — en soms de plicht richting zijn verzekeraar — om te bevestigen dat je een geldig rijbewijs hebt.
De ANWB adviseert bovendien om niet alleen de voorkant en achterkant te fotograferen, maar ook de zijkanten, de velgen en het interieur als er al zichtbare slijtage is. Dat klinkt overdreven totdat je merkt dat een eerder aanwezige kras opeens “door jou is veroorzaakt”.
Cascoschade en eigen schade: de grote valkuil
De WA-verzekering is wettelijk verplicht en dekt schade aan anderen. Maar schade aan de auto zelf — cascoschade — is een heel ander verhaal. Bij een proefrit rijd je in een auto die niet van jou is, en die ook niet op jouw naam is verzekerd.
Als de verkopende dealer een all-risk verzekering heeft op zijn handelsvoorraad, is eigen schade aan de testauto via die polis gedekt — maar doorgaans met een eigen risico dat op jou kan worden verhaald. Heeft de dealer alleen WA, dan is de schade aan de proefauto simpelweg niet verzekerd via de garagepolis. De dealer kan dan rechtstreeks bij jou aankloppen voor de herstelkosten, wat snel in de duizenden euro’s kan lopen bij een moderner of duurder voertuig.
Hetzelfde geldt bij particuliere verkoop: de WA van de eigenaar dekt geen eigen schade aan zijn eigen auto. Als jij als proefrijder de occasion een deuk rijdt, moet de eigenaar dat zelf betalen — tenzij hij jou aansprakelijk stelt. Of hij dat succesvol kan doen, hangt af van de omstandigheden: was er sprake van roekeloos rijgedrag? Was de schade te voorzien? Rechtszaken over proefritschade bij particuliere verkoop bestaan, maar zijn relatief zeldzaam omdat het juridisch en financieel zelden opweegt.
Overweeg je een dure occasion te proefrijden — zeg boven de €20.000 — dan is het de moeite waard om even contact op te nemen met je eigen verzekeraar. Sommige autoverzekeraars bieden dekking aan voor schade die jij als bestuurder veroorzaakt aan een geleend of tijdelijk gebruikt voertuig, als aanvulling op de bestaande dekking.
De proefritverklaring: gebruik hem altijd
Een proefritverklaring is een eenvoudig document dat bij particuliere verkoop steeds vaker wordt gebruikt. Het legt vast wie de proefrit maakt, hoe laat, op welke route, en hoe de aansprakelijkheid is verdeeld. Bij dealers is dit standaard procedure; bij particulieren is het dat nog niet overal.
In de proefritverklaring kun je opnemen:
- Naam, adres en rijbewijsnummer van de proefrijder
- Kenteken, merk en type van de auto
- Datum, tijdstip en verwachte duur van de proefrit
- Bestaande schades aan het voertuig (verwijs naar de foto’s)
- Afspraken over aansprakelijkheid bij schade tijdens de rit
- Handtekening van beide partijen
Zo’n verklaring biedt geen volledige juridische zekerheid, maar geeft bij een eventueel geschil een stuk houvast. De Consumentenbond beveelt dit ook aan bij tweedehands autoaankopen: documenteer alles, ook wat er voor de handtekening al mis was.
Proefrit met een geleende auto of tijdelijk voertuig
Er is een bijzondere situatie die steeds vaker voorkomt: de dealer geeft je de testauto een dag of weekend mee, zodat je rustig kunt uitproberen hoe de auto in jouw dagelijks leven past. Deze zogenoemde extended test drive of thuisproefrit is in 2026 bij meerdere merken en importeurs gangbaar — denk aan Volvo, Polestar en diverse elektrofabrikanten die via eigen showrooms of online verkopen.
Bij zo’n langere uitlening geldt in de meeste gevallen een expliciete leenovereenkomst. De auto blijft eigendom van de dealer en staat op diens handelaarsverzekering. Maar het eigen risico voor eventuele schade wordt contractueel vrijwel altijd volledig bij jou gelegd. Lees de kleine lettertjes dus extra goed bij een overnight-proefrit.
Heb je een aansprakelijkheidsverzekering (AVP)? Die dekt schade die jij als privépersoon aan anderen toebrengt, maar vrijwel nooit schade aan een voertuig dat je tijdelijk gebruikt of leent. Reken daar dus niet op als vangnet bij proefritschade.
Als je er echt zeker van wilt zijn dat je goed gedekt bent bij een langere proefrit, vraag de dealer dan expliciet naar de polisvoorwaarden van hun garageverzekering — met name wat het eigen risico is, en of dat wisselt per voertuigcategorie. Dat is geen lastige vraag; elke serieuze dealer kan dat gewoon beantwoorden.
Een proefrit is er om een goede aankoopbeslissing te nemen. Met de juiste voorbereiding — foto’s maken, het eigen risico kennen, een proefritverklaring ondertekenen en weten welke verzekering er op de auto zit — bescherm je jezelf én de verkoper. Zo ga je met een gerust hart op pad, en houdt de proefrit wat het moet zijn: een prettige kennismaking met je toekomstige auto.
Tekst geoptimaliseerd in mei 2026.
Veelgestelde vragen
Ben ik als proefrijder bij een dealer verzekerd voor schade aan derden?
Ja, in vrijwel alle gevallen wel. Als je een proefrit maakt bij een autodealer, staat de auto op een handelaarskenteken met een verplichte WA-verzekering. Die dekt schade die jij tijdens de proefrit veroorzaakt aan andere weggebruikers, voertuigen of eigendommen. De WA-verzekering beschermt dus derden, niet de testauto zelf. Controleer altijd even of de auto daadwerkelijk is verzekerd via het RDW-kentekensysteem voordat je vertrekt.
Wat gebeurt er als ik schade maak aan de auto van de dealer tijdens de proefrit?
Voor schade aan de testauto zelf ben je als proefrijder in beginsel aansprakelijk, tenzij de dealer een all-risk dekking heeft op de handelsvoorraad. Is die er wel, dan geldt het eigen risico van de polis — en dat eigen risico wordt vaak op jou verhaald. Dat bedrag loopt uiteen van €500 tot soms €2.500 of meer, afhankelijk van het type auto en het beleid van de dealer. Vraag dit altijd schriftelijk na vóór je de proefrit maakt.
Is de auto van een particuliere verkoper verzekerd als ik een proefrit maak?
De auto van een particulier heeft in principe een geldige WA-verzekering — dat is wettelijk verplicht. Die WA dekt schade aan andere weggebruikers, ook als jij als proefrijder achter het stuur zit. Schade aan de auto zelf is voor rekening van de eigenaar, tenzij jij aantoonbaar nalatig hebt gereden. Niet alle particuliere WA-polissen dekken automatisch iedere willekeurige bestuurder, dus het is verstandig dit vooraf te checken bij de verkoper.
Wat moet ik doen vóór de proefrit om mezelf te beschermen?
Maak foto’s van alle bestaande schades vóór vertrek, vraag schriftelijk naar het eigen risico, en teken bij voorkeur een proefritverklaring. Toon altijd je rijbewijs. Bij een particuliere proefrit is het ook verstandig te controleren of het kenteken verzekerd is via rdw.nl. Met deze vier stappen bescherm je jezelf tegen onnodige discussies achteraf — en kun je de rit ontspannen rijden.
Dekt mijn eigen aansprakelijkheidsverzekering (AVP) schade tijdens een proefrit?
Een persoonlijke aansprakelijkheidsverzekering (AVP) dekt schade die je in privéomstandigheden aan anderen of andermans eigendommen toebrengt. Schade aan een auto die je tijdelijk gebruikt of proefrijdt, valt echter vrijwel nooit onder de AVP — de meeste polissen sluiten voertuigen expliciet uit. Reken de AVP dus niet als vangnet in bij een proefrit. Je bent dan aangewezen op de verzekering van de dealer of particulier, aangevuld met eventuele persoonlijke afspraken over het eigen risico.
Wat is een proefritverklaring en moet ik die ondertekenen?
Een proefritverklaring is een document dat de proefrijder, de auto (kenteken, merk, type), bestaande schades en de aansprakelijkheidsafspraken vastlegt. Dealers gebruiken dit standaard; bij particulieren is het minder gangbaar maar wel aan te bevelen. Door te ondertekenen bevestig je de toestand van de auto bij aanvang — en voorkom je dat schade die er al was, achteraf op jou wordt afgeschoven. Weiger niet uit wantrouwen: het beschermt beide partijen.









