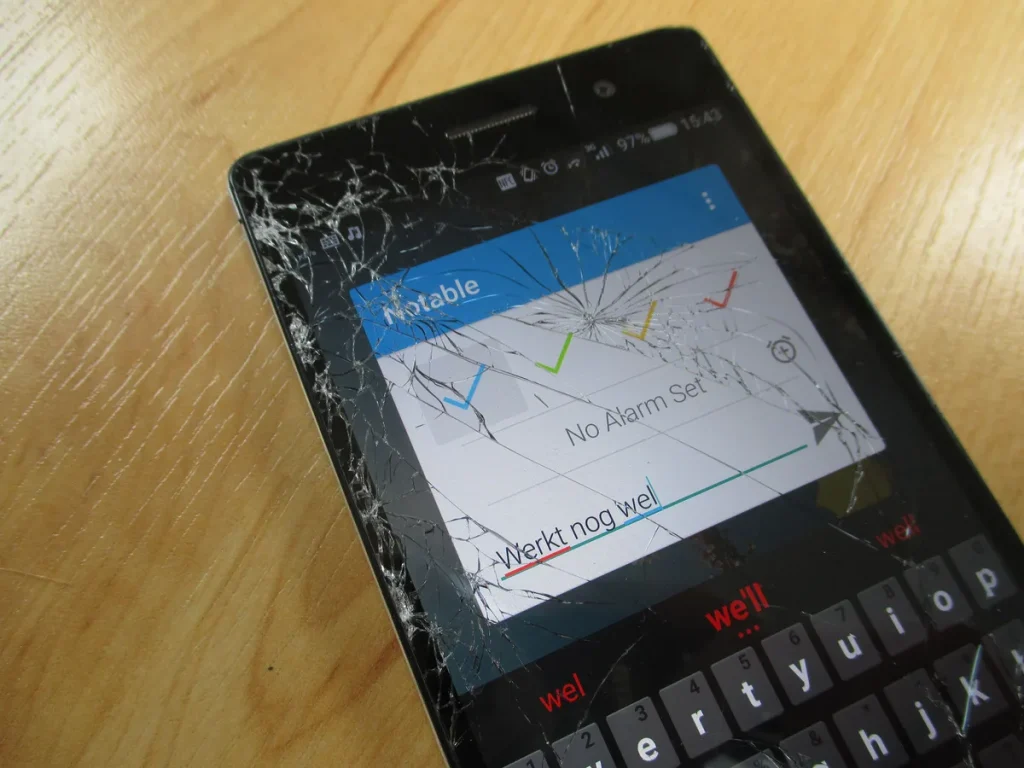
Je laat je telefoon op de keukentafel vallen en het scherm spat in stukken. Of je fiets wordt gestolen inclusief het toestel in je jastas. Dan vraag je jezelf af: dekt mijn inboedelverzekering dit? Het antwoord is niet eenvoudig ja of nee — het hangt volledig af van welk type dekking je hebt en of de schade thuis of buitenshuis is ontstaan.
In 2026 is de mobiele telefoon voor veel mensen het duurste los bezit dat ze dagelijks bij zich dragen. Een middenklasse toestel kost al snel €500 tot €900, een flagship-model zoals de Samsung Galaxy S25 of iPhone 16 Pro gaat richting de €1.200 of meer. Toch gaan veel mensen ervan uit dat hun inboedelverzekering automatisch ook buitenshuis dekt. Dat is een kostbare misvatting.
Wat dekt een standaard inboedelverzekering voor je telefoon?
Een gewone inboedelverzekering — ook wel basisdekking of uitgebreide dekking — vergoedt schade aan je spullen in de woning. Denk aan brand, waterschade door een lekkende wasmachine, inbraak of storm die je raam inslaat terwijl je telefoon op de vensterbank ligt. In al die gevallen wordt je toestel vergoed als onderdeel van je inboedel.
Zodra je de deur uit gaat, houdt die dekking op. Val je op straat met je telefoon? Wordt hij gestolen uit je tas in de supermarkt? Laat je hem zakken in een festival-toilet? Geen cent van de standaard inboedelverzekering. Daarvoor heb je specifiek de buitenshuisdekking nodig, ook wel kostbaarhedenverzekering of buitenshuisverzekering genoemd.
Veel verzekeraars bieden een zogeheten uitgebreide dekking of allrisk-dekking voor je inboedel. Dat klinkt veelomvattend, maar ook die dekking geldt standaard alleen voor schade die zich binnenshuis voordoet. De term allrisk verwijst naar de oorzaken van schade — niet naar de locatie. Met allrisk ben je gedekt voor nagenoeg alle plotselinge schade-oorzaken in huis, inclusief valschade. Maar buiten de voordeur val je alsnog buiten de boot.
De buitenshuisdekking: hoe werkt het en wat kost het?
De buitenshuisdekking is een uitbreiding op je inboedelverzekering en dekt schade aan waardevolle spullen die je meeneemt naar buiten: je telefoon, laptop, tablet, camera, horloge of sieraden. Bij de meeste verzekeraars is dit een optionele module die je los afsluit.
De meerprijs in 2026 ligt gemiddeld tussen de €2 en €8 per maand, afhankelijk van het verzekerd bedrag en de verzekeraar. Verzekeraars als Centraal Beheer, FBTO, Interpolis, OHRA en Nationale Nederlanden bieden de buitenshuisdekking aan als losse toevoeging. Bij Lemonade is ze standaard inbegrepen in de basispremie. ANWB heeft een aparte smartphone- en tabletdekking die je aan je bestaande polis kunt koppelen.
Let op: niet alle verzekeraars bieden buitenshuisdekking aan bij alle polisvormen. Bij ASN, ING en Nationale Nederlanden (Bank) is ze alleen beschikbaar in combinatie met een allrisk-inboedelverzekering. Heb je een goedkopere basisverzekering? Dan kun je de buitenshuisdekking mogelijk helemaal niet bijkopen.
Sublimiet voor kostbaarheden: de verstopte beperking
Ook als je buitenshuisdekking hebt, ben je er nog niet. Vrijwel elke inboedelverzekering hanteert een sublimiet voor kostbaarheden. Dit is een apart maximumbedrag voor waardevolle losse voorwerpen zoals sieraden, horloges en — ja — ook telefoons en laptops.
In de praktijk ligt dit sublimiet doorgaans tussen de €1.500 en €3.000 voor de gehele categorie kostbaarheden samen. Heb je een iPhone 16 Pro Max van €1.399, een laptop van €1.200 en een horloge van €800, dan overschrijd je dat sublimiet al met drie spullen. De rest boven het sublimiet vergoedt de verzekeraar niet — ook al is je totale inboedel voor een veelvoud verzekerd.
Wil je zeker zijn dat je dure toestel volledig wordt vergoed? Vraag dan bij je verzekeraar of je de kostbaarheden apart kunt bijverzekeren, of kies voor een polis waarbij smartphones en tablets een eigen dekkingscategorie vormen met een hoger maximum. Sommige verzekeraars, waaronder InShared, bieden een aparte module voor mobiele elektronica met een limiet van €5.000 per gebeurtenis.
Valschade: de meest voorkomende blindevlek
Het vallen van je telefoon is veruit de meest voorkomende schadeoorzaak, maar tegelijk de meest problematische voor verzekeringen. Valschade wordt door veel polissen niet automatisch gedekt — ook niet op de buitenshuisdekking.
Op een standaard buitenshuisdekking is valschade soms uitgesloten of pas gedekt als het gaat om een onvoorziene en plotselinge gebeurtenis. Een gebarsten scherm door dagelijks gebruik valt hier doorgaans buiten — verzekeraars spreken dan van slijtage of eigen gebrek. Wil je echt gedekt zijn voor valschade, inclusief gebarsten schermen, dan heb je een allrisk-variant van de buitenshuisdekking nodig, of een dedicated gadgetverzekering.
Ter vergelijking: bij een dedicated mobiele elektronica-verzekering (zoals die van ANWB of InShared) is valschade doorgaans wel standaard meeverzekerd. Die polissen zijn precies bedoeld voor het dagelijkse gebruik-risico van een smartphone.
Diefstal van je telefoon buitenshuis: wat moet je doen?
Diefstal van je telefoon is gedekt op de buitenshuisdekking, maar je moet altijd aangifte doen bij de politie om de diefstal te kunnen claimen. Zonder politierapport keert de verzekeraar niet uit. Doe dit zo snel mogelijk na de diefstal, bij voorkeur binnen 24 uur.
Er zijn ook gedragsvoorwaarden. Als je je telefoon onbeheerd achterlaat op een restaurantafel of in een onafgesloten tas, kan de verzekeraar stellen dat je onvoldoende zorgvuldigheid hebt betracht en de claim (gedeeltelijk) weigeren. Dit heet eigen schuld of onvoldoende bewaring. Bewaar je telefoon altijd dichtbij en sluit je tas. Bij twijfel over de omstandigheden vraagt de verzekeraar om een schriftelijke verklaring.
Voor diefstal uit een afgesloten auto geldt bij de meeste polissen een eigen inbraakspoor-eis: er moet zichtbare braakschade zijn aan het voertuig. Laat je je telefoon zichtbaar achter op de stoel en slaat een dief de ruit in, dan is de kans op vergoeding het grootst. Laat je hem onzichtbaar in het handschoenenvakje achter en er is geen braakspoor? Dan kan de verzekeraar de claim naast zich neerleggen.
Vergelijkingstabel: dekking per situatie
| Situatie | Basis-/uitgebreide dekking | Met buitenshuisdekking |
|---|---|---|
| Brand in huis, telefoon vernietigd | Gedekt | Gedekt |
| Inbraak thuis, telefoon gestolen | Gedekt | Gedekt |
| Telefoon gevallen op keukenvloer | Alleen bij allrisk | Alleen bij allrisk-buitenshuis |
| Telefoon gestolen op straat | Niet gedekt | Gedekt (aangifte vereist) |
| Scherm gebarsten door val buitenshuis | Niet gedekt | Alleen bij allrisk-variant |
| Waterschade door regen/drank buitenshuis | Niet gedekt | Veelal gedekt |
| Diefstal uit afgesloten auto | Niet gedekt | Gedekt bij zichtbare braakschade |
Wanneer is een aparte gadgetverzekering beter?
Als je een duur toestel bezit en het regelmatig meeneemt, is het de moeite waard om de buitenshuisdekking te vergelijken met een dedicated gadgetverzekering. Een gadgetverzekering dekt je telefoon specifiek, inclusief valschade, vochtschade en soms zelfs softwareproblemen — wereldwijd. De premie ligt doorgaans hoger: verwacht €5 tot €15 per maand voor een toestel van €800 tot €1.200.
De buitenshuisdekking bij je inboedel is een goede keuze als je meerdere waardevolle spullen wilt meeverzekeren (laptop, camera, sieraden) voor een lage meerprijs. Een gadgetverzekering loont meer als je specifiek dat ene dure toestel maximaal wilt beschermen, inclusief valschade en internationale dekking.
Kijk ook naar de mobiele telefoon- en gadgetverzekering voor een gerichte vergelijking van dedicated telefoonpolissen. En voor het bredere plaatje van je woonverzekering, check de woonhuis- en inboedelverzekering categorie voor meer vergelijkingen.
Heb je een laag budget en wil je toch goed gedekt zijn, dan is de afweging simpel: bereken hoeveel je toestel waard is, deel dat door de jaarlijkse premie van de buitenshuisdekking, en bekijk hoeveel jaar je kunt meegaan zonder schade. Kost je telefoon €700 en betaal je €4 per maand extra (€48/jaar), dan verdien je die premie terug na de eerste ernstige schade. De meeste mensen beschadigen of verliezen hun telefoon een keer per drie tot vijf jaar — de rekening klopt.
Uiteindelijk draait het om inzicht: weet wat je hebt, lees je polisblad op de kostbaarheden-sublimiet en de definitie van buitenshuisdekking, en pas je verzekering aan je dagelijkse levensstijl aan. Wie dagelijks met een duur toestel op de fiets springt, heeft andere risicos dan iemand die zijn telefoon thuis op het bureau laat liggen.
Veelgestelde vragen
Is mijn telefoon automatisch gedekt op de inboedelverzekering?
Alleen binnenshuis, en bij beperkte oorzaken zoals brand, inbraak of waterschade. Schade of diefstal buitenshuis valt buiten de standaard dekking. Hiervoor heb je een aanvullende buitenshuisdekking nodig. Check je polisblad op de precieze dekkingsomschrijving — de term uitgebreide dekking zegt niets over de locatie, alleen over de oorzaken binnenshuis.
Wat kost buitenshuisdekking toevoegen aan mijn inboedelverzekering?
De meerprijs voor buitenshuisdekking ligt in 2026 gemiddeld tussen de €2 en €8 per maand, afhankelijk van het verzekerd bedrag en de verzekeraar. Voor een verzekerd bedrag van €5.000 aan buitenshuis meegenomen bezittingen betaal je doorgaans aan de onderkant van die bandbreedte. Wil je een hoger bedrag meeverzekeren, verwacht dan meer richting de €6 tot €8 per maand.
Hoe hoog is het sublimiet voor kostbaarheden?
Bij de meeste inboedelverzekeringen ligt het sublimiet voor kostbaarheden — waaronder telefoons, laptops en sieraden samen — tussen de €1.500 en €3.000. Heb je meerdere dure apparaten, dan kun je dit sublimiet snel bereiken. Vraag je verzekeraar of je kostbaarheden apart kunt bijverzekeren voor een hoger maximum, of kies een polis met een aparte module voor mobiele elektronica.
Dekt de inboedelverzekering ook valschade aan mijn telefoon?
Een gewone inboedelverzekering dekt geen valschade. Bij een allrisk-inboedelverzekering is valschade binnenshuis wel gedekt. Voor valschade buitenshuis heb je de allrisk-variant van de buitenshuisdekking nodig, of een dedicated gadgetverzekering. Die laatste optie biedt vaak de ruimste dekking voor valschade, ook buiten Nederland.
Wat moet ik doen bij diefstal van mijn telefoon buitenshuis?
Doe direct aangifte bij de politie — dat is een vereiste van vrijwel elke verzekeraar bij diefstal buitenshuis. Bewaar het aangifte-nummer zorgvuldig. Meld de schade daarna zo snel mogelijk bij je verzekeraar en lever het aangifte-bewijs mee. Zorg dat je het IMEI-nummer van je toestel bij de hand hebt; dat staat op de originele doos of is op te vragen via je telecomprovider.
Is mijn telefoon ook gedekt als ik op vakantie ben in het buitenland?
Dat hangt af van je polis. Sommige buitenshuisdekkingen beperken zich tot Nederland of de EU. Andere verzekeraars, zoals ANWB en InShared, bieden wereldwijde dekking. Lees de polisvoorwaarden goed door voordat je op reis gaat. Heb je een reisverzekering? Die kan ook waardevolle bagage dekken — controleer dan of er sprake is van dubbele dekking en welke polis voorgaat bij een claim.
Tekst geoptimaliseerd in mei 2026.









