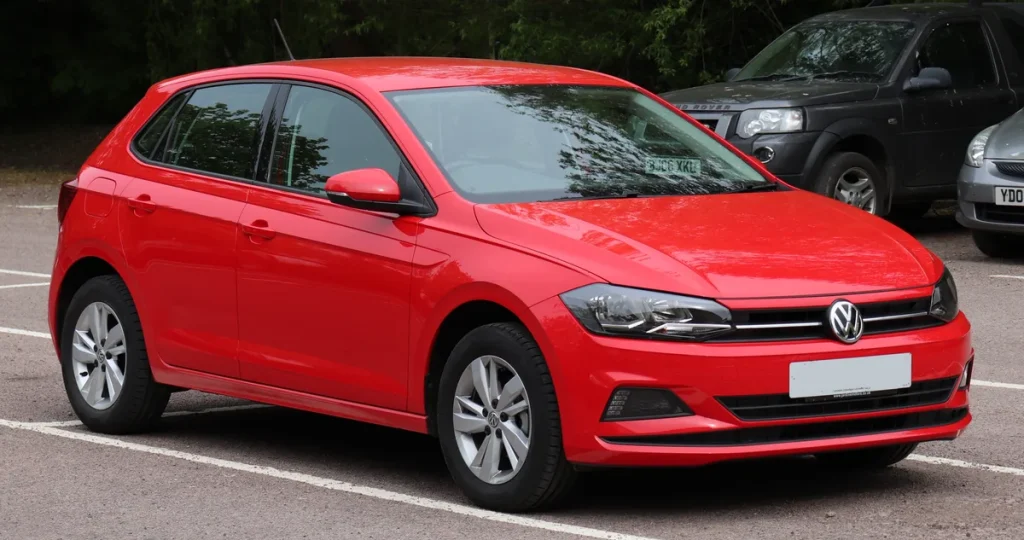
De Volkswagen Polo is een van de populairste personenwagens in Nederland. Compact, zuinig en betrouwbaar — maar wat kost het om zo’n auto te verzekeren in 2026? De premies zijn de afgelopen vier jaar fors gestegen. Wie zijn polis niet heeft vergeleken, betaalt waarschijnlijk tientallen euro’s per maand te veel.
In dit stuk lees je wat een Polo-verzekering concreet kost per dekkingsvorm, welke factoren de prijs bepalen, en hoe je slim vergelijkt zonder de valkuilen van de meest gemaakte fouten. Alle bedragen zijn gebaseerd op marktdata uit begin 2026.
Wat kost een Volkswagen Polo verzekering in 2026?
De premie voor een Polo-verzekering hangt sterk af van jouw persoonlijke profiel, maar er zijn wel duidelijke bandbreedtes te geven. Als referentieprofiel: een 40-jarige in Amersfoort, Polo uit 2018, 10.000 km per jaar, 5 schadevrije jaren. Voor dat profiel liggen de premies in 2026 op:
| Dekkingsvorm | Maandpremie (indicatie 2026) | Jaarkosten |
|---|---|---|
| WA (Wettelijke Aansprakelijkheid) | € 30 – € 45 | € 360 – € 540 |
| WA+ (Beperkt Casco) | € 38 – € 60 | € 456 – € 720 |
| Allrisk (Volledig Casco) | € 55 – € 95 | € 660 – € 1.140 |
Voor jonge bestuurders onder de 25, of voor wie geen schadevrije jaren heeft opgebouwd, kunnen de bedragen bij allrisk oplopen tot 120 euro per maand of meer. Omgekeerd: de goedkoopste WA-aanbieders lagen in februari 2026 al vanaf 13 euro per maand voor een gunstig profiel, al gelden daarvoor strenge selectiecriteria.
Over de afgelopen vier jaar (2022-2026) zijn de autoverzekeringspremies in Nederland gemiddeld met 30 procent gestegen. Schadekosten, duurdere onderdelen en hogere herstelarbeid zijn de voornaamste oorzaken. Wie zijn polis drie jaar geleden voor het laatst heeft vergeleken, kan daardoor substantieel besparen door nu opnieuw de markt te bekijken. Meer achtergrond over die stijging lees je bij AutoReview.
WA, WA+ of allrisk: welke dekking past bij jouw Polo?
De drie dekkingsvormen verschillen fundamenteel in wat ze vergoeden. Een WA-verzekering is de wettelijke minimum: schade die jij met de auto aan anderen toebrengt, wordt vergoed. Schade aan je eigen Polo valt er volledig buiten. Dat is prima bij een oude Polo met een lage dagwaarde, maar riskant bij een nieuwer model.
WA+ voegt aan de basisverzekering specifieke eigen schades toe: brand, diefstal, storm, hagel en ruitbreuk worden wel vergoed, een botsing door jouw schuld niet. Dit is de populaire middenweg voor Polo’s tussen de 5 en 10 jaar oud, waarbij je de meest frequente eigen schades afdekt zonder de volle allrisk-premie te betalen.
Allrisk dekt alles, ook schade die je zelf veroorzaakt: een parkeerongelukje, een rijbaanafwijking of vandalisme. Voor een nieuwe of bijna nieuwe Polo (met een dagwaarde boven de 10.000 euro) is dit verstandig. De vuistregel die de Consumentenbond hanteert: allrisk laat je pas vallen als de dagwaarde van je auto minder dan 5 tot 6 keer de jaarpremie bedraagt.
Factoren die de premie voor jouw Polo bepalen
Geen twee Polo-rijders betalen hetzelfde. De premie is een berekening op basis van meerdere risicofactoren tegelijk. De belangrijkste zijn:
Leeftijd van de bestuurder: Een 20-jarige betaalt gemiddeld meer dan drie keer zoveel als een 40-jarige op hetzelfde voertuig. Jonge bestuurders zijn statistisch vaker betrokken bij schade, wat de verzekeraar direct in de premie verwerkt.
Schadevrije jaren: Dit is de grootste premieknop. Wie tien jaar schadevrij heeft gereden, krijgt bij de meeste verzekeraars 60 tot 75 procent korting op de basispremie. Die korting is overdraagbaar als je wisselt van verzekeraar. Je hoeft dus nooit opnieuw te beginnen bij een overstap, maar controleer hoeveel jaren je nieuwe verzekeraar erkent.
Woonplaats: In stedelijke postcodes, met name in Amsterdam, Rotterdam en Den Haag, betaal je structureel meer. Dat heeft te maken met hogere diefstalkansen, meer aanrijdingen en hogere herstelkosten. Het verschil met een landelijke postcode kan oplopen tot meer dan 400 euro per jaar.
Bouwjaar en cataloguswaarde van de Polo: Een Polo uit 2023 met een cataloguswaarde van 28.000 euro kost meer om allrisk te verzekeren dan een Polo uit 2015 met een dagwaarde van 6.000 euro. Hoe hoger de herstelwaarde, hoe hoger de maximale uitkering, hoe hoger de premie.
Jaarkilometrage: Hoe meer kilometers je rijdt, hoe groter de statistische kans op schade. Wie aangeeft minder dan 7.500 km per jaar te rijden, betaalt bij veel verzekeraars een lagere premie dan iemand die meer dan 20.000 km per jaar rijdt.
Eigen risico: Door vrijwillig een hoger eigen risico te kiezen (bovenop het verplichte eigen risico), kun je de premie verlagen. Houd er rekening mee dat je bij schade dat bedrag zelf draagt. Bij een eigen risico van 500 euro in plaats van de standaard 150 euro kun je maandelijks 5 tot 15 euro besparen, afhankelijk van de verzekeraar.
Slim vergelijken: zo pak je het aan
Een vergelijkingssite is een prima startpunt, maar toont niet altijd alle aanbieders. Sommige verzekeraars, waaronder enkele van de scherpst geprijsde, verkopen uitsluitend direct. Het loont dus om na het gebruik van een vergelijkingssite ook direct bij twee of drie verzekeraars een offerte op te vragen.
Let bij het vergelijken niet alleen op de premie, maar ook op:
Claimafhandeling: Hoe snel en soepel worden claims vergoed? Lees recensies op onafhankelijke platforms. Een polis van 8 euro per maand goedkoper is minder aantrekkelijk als je bij schade weken op je geld wacht.
Aanvullende dekkingen: Vervangend vervoer, rechtsbijstand bij verkeersconflicten, en een inzittendenverzekering worden bij de ene aanbieder standaard meegeleverd en bij de andere als duur betaald extra. Vergelijk dus altijd het totaalpakket.
Tussentijds overstappen: Je hoeft in Nederland niet te wachten op de verlengingsdatum. Een autoverzekering mag op elk moment worden opgezegd, mits je per direct een nieuwe afsluit. Dat geeft je de vrijheid om te profiteren van scherpe introductietarieven gedurende het jaar. Meer vergelijkingstips vind je in de categorie autoverzekeringen op deze site.
Veelgemaakte fouten bij het verzekeren van een Polo
De drie meest gemaakte fouten bij het afsluiten van een Polo-verzekering kosten je jaarlijks honderden euro’s, of laten je in de kou staan bij schade.
Fout 1: Dekkingsvorm niet aanpassen aan de autowaarde. Een allrisk polis op een Polo van twaalf jaar oud en een dagwaarde van 4.000 euro is financieel weinig zinvol. Je betaalt voor een verzekering waarvan de maximale uitkering nauwelijks hoger is dan de jaarlijkse premie. Beoordeel elk jaar opnieuw of de dekking nog past bij de actuele dagwaarde.
Fout 2: Kleine schade claimen die je beter zelf betaalt. Een deukkras van 400 euro claimen klinkt logisch, maar als je daardoor twee schadevrije jaren kwijtraakt, betaal je dat premieverschil vaak terug in verhoogde premies. Bereken altijd eerst het effect op je kortingsladder voordat je een claim indient. Het Nibud raadt aan om een buffer van 1.000 tot 2.000 euro aan te houden voor dit soort kleine autoschades.
Fout 3: Stilzwijgende verlenging accepteren zonder te vergelijken. Verzekeraars verhogen de premie bij verlenging vaak met 5 tot 15 procent. Als je niet actief vergelijkt, betaal je dat stijgende bedrag jaar na jaar. Zet de prolongatiedatum in je agenda en begin zes weken van tevoren met vergelijken. Nuttige hulpmiddelen hierbij vind je in de categorie premies en fiscale aftrek.
Elektrische Polo en hybride varianten: andere verzekeringsdynamiek
Volkswagen biedt de Polo inmiddels ook als mild-hybrid aan. De verzekeringsdynamiek voor hybride en electrische varianten wijkt af van een reguliere benzine-Polo. De cataloguswaarde ligt hoger, wat de allrisk-premie opdrijft. Tegelijk zijn herstelkosten bij een accubeschadiging beduidend hoger dan bij een conventionele motor. Per saldo betalen rijders van een geelektrificeerde Polo in 2026 doorgaans 10 tot 20 procent meer allrisk-premie dan voor een vergelijkbare benzinevariant met dezelfde cataloguswaarde.
Wil je een Polo-variant leasen, check dan of de leasecontractant al een verzekering meelevert. Veel private-lease contracten bevatten een allrisk dekking, maar de voorwaarden bij schade wijken soms sterk af van wat je bij een gewone verzekeraar gewend bent. Lees het contract goed door voordat je tekent.
Veelgestelde vragen
Wat kost een Volkswagen Polo verzekering gemiddeld per maand?
Voor een gemiddeld profiel (40-jarige, Polo 2018, 5 schadevrije jaren, 10.000 km/jaar) ligt de WA-premie in 2026 rond de 30 tot 45 euro per maand. WA+ kost circa 38 tot 60 euro, allrisk 55 tot 95 euro. Jonge bestuurders zonder schadevrije jaren kunnen bij allrisk oplopen tot 120 euro per maand of meer. Vergelijk altijd meerdere aanbieders, want de premieverschillen voor hetzelfde profiel kunnen oplopen tot meer dan 30 procent.
Is allrisk voor een Volkswagen Polo altijd de beste keuze?
Niet automatisch. Allrisk is zinvol zolang de dagwaarde van je Polo hoog genoeg is om de extra premiekosten te rechtvaardigen. De vuistregel: als de dagwaarde van je auto minder is dan vijf tot zes keer de jaarlijkse allrisk-premie, overweeg dan te downgraden naar WA+ of WA. Voor een Polo van drie jaar oud is allrisk bijna altijd verstandig; voor een Polo van twaalf jaar oud met een dagwaarde van 4.000 euro vrijwel nooit.
Kan ik mijn Polo-verzekering tussentijds opzeggen?
Ja. In Nederland mag je een autoverzekering op elk moment opzeggen, mits je per direct een nieuwe polis afsluit. Je bent wettelijk verplicht je auto verzekerd te houden zolang hij op jouw naam staat. Er geldt geen boete bij tussentijdse opzegging. Dit geeft je de vrijheid om het hele jaar door van aanbieder te wisselen als je ergens goedkoper of beter terecht kunt.
Hoeveel invloed hebben schadevrije jaren op de premie?
De invloed is groot: wie tien jaar schadevrij heeft gereden, kan bij de meeste verzekeraars rekenen op 60 tot 75 procent korting op de basispremie. Die korting neem je mee als je van verzekeraar wisselt. Verlies je schadevrije jaren door een claim, dan stijgt de premie het jaar daarna merkbaar. Voor kleine schades van een paar honderd euro loont het daarom vaak om die zelf te betalen in plaats van te claimen.
Betaal ik meer voor een elektrische of hybride Polo?
In de meeste gevallen ja. De hogere cataloguswaarde van een hybride Polo leidt direct tot een hogere allrisk-premie. Bovendien liggen de herstelkosten bij accubeschadiging beduidend hoger dan bij een benzinemotor. Tel daarbij de hogere dagwaarde op en je betaalt in 2026 gemiddeld 10 tot 20 procent meer allrisk-premie dan voor een vergelijkbare benzine-Polo met eenzelfde cataloguswaarde.
Tekst geoptimaliseerd in mei 2026.









