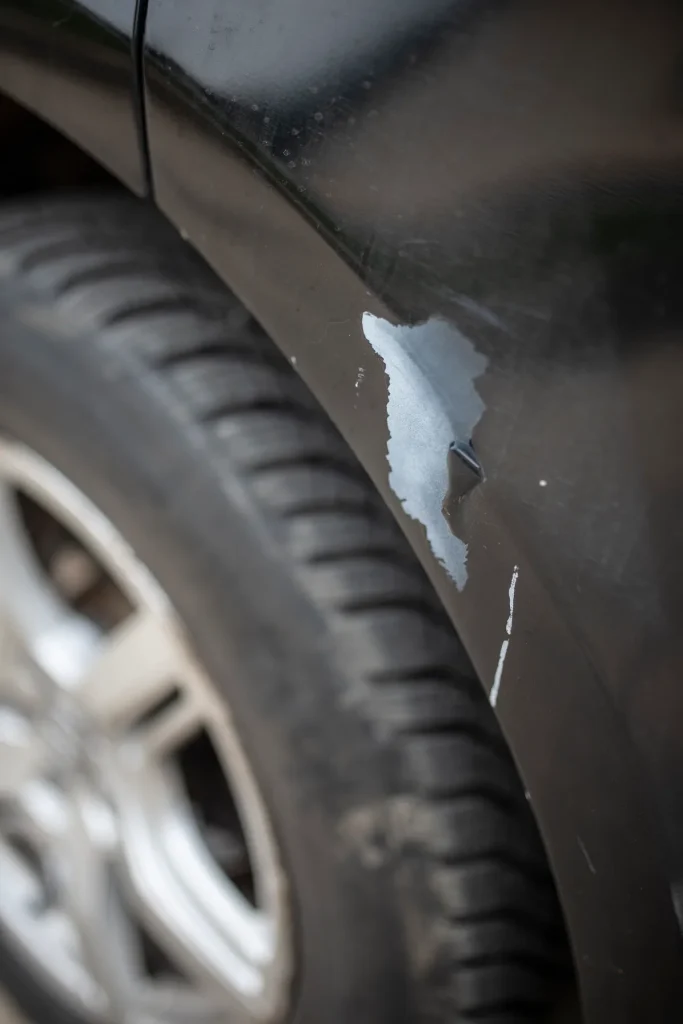
Je rijdt de parkeerplaats op en ziet het meteen: een lelijke kras dwars over je portier. Of je stapt ’s ochtends in en merkt dat iemand ’s nachts zijn frustraties op jouw lak heeft geuit. Krassen op de auto zijn een van de meest voorkomende schadegevallen en ook een van de meest frustrerende — juist omdat de vergoeding ervan afhangt van details waar de meeste automobilisten niet bij stilstaan.
In 2026 geldt nog steeds dezelfde basisregel: alleen een allriskverzekering dekt krasschade die je zelf veroorzaakt. Een WA-only of beperkt casco (WA+) vergoedt dit type schade niet. Maar er zijn nuances. Vandalisme werkt anders dan een ongelukje bij het parkeren, smart repair is goedkoper geworden en de afweging tussen claimen en zelf betalen is slimmer dan ooit om te maken.
Welk type autoverzekering dekt krassen?
Er zijn drie basisvormen van een autoverzekering in Nederland: WA (wettelijk verplicht), WA+ beperkt casco en allrisk (volledig casco). Het verschil bij krasschade is cruciaal.
Een WA-verzekering dekt alleen schade die jij aan anderen toebrengt. Kras jij iemands auto? Dan betaalt jouw WA dat. Maar jouw eigen auto? Die val je buiten de boot.
Een WA+ beperkt casco voegt beperkte eigen schade toe: diefstal, brand, storm, glasschade en aanrijding met dieren. Krasschade door eigen handelen of door vandalisme valt hier doorgaans niet onder. Sommige verzekeraars bieden vandalisme als optionele uitbreiding op WA+, maar controleer dit altijd in je polisblad.
Een allriskverzekering (of volledig casco) dekt alle schade aan je eigen auto, ook bij eigen schuld. Rij je een paal aan — gedekt. Kras je zelf per ongeluk langs een betonnen pilaar — gedekt. Iemand sleutelt opzettelijk door je lak — ook gedekt. Dit is de enige verzekering die écht alle krasschade omvat.
Eigen schuld en de rol van eigen risico
Heb je allrisk? Dan ben je gedekt bij krasschade door eigen schuld. Maar daarmee ben je er nog niet. Vrijwel elke allristverzekering kent een eigen risico dat je zelf betaalt. In 2026 varieert dat eigen risico bij de meeste grote verzekeraars tussen de €150 en €500, afhankelijk van je polis en eventuele vrijwillige verhoging.
Stel: je hebt een eigen risico van €250 en de krasreparatie kost €350. Dan vergoedt de verzekeraar slechts €100. In dat geval is claimen financieel nauwelijks interessant — zeker als je ook het verlies van schadevrije jaren meerekent. Bij veel verzekeraars raak je bij een eigen-schuld-claim 5 schadevrije jaren kwijt. Dat kan over een periode van meerdere jaren oplopen tot honderden euro's extra premie.
Een vuistregel: is de reparatiekosten lager dan je eigen risico plus de geschatte premiestijging over 3 jaar? Dan is zelf betalen vrijwel altijd goedkoper. Gebruik hiervoor de schade-calculatoren die online beschikbaar zijn, of de tool op Nibud.nl.
Vandalisme: een aparte categorie
Krassen door vandalisme vallen in een andere juridische categorie dan krassen door eigen schuld. Hier gaat het om opzettelijke beschadiging door een derde, en dat maakt voor de verzekering veel uit.
Bij vandalisme geldt het volgende stappenplan:
- Doe aangifte bij de politie — dit is bij vrijwel alle verzekeraars verplicht voordat je een claim kunt indienen. Dat kan online via politie.nl of telefonisch via 0900-8844.
- Documenteer de schade — maak gedetailleerde foto's van elke kras, bij voorkeur op meerdere momenten en onder verschillende lichtomstandigheden.
- Meld de schade bij je verzekeraar — voeg het aangiftenummer toe aan je claim.
- Vraag een schaderapport aan — sommige verzekeraars sturen een expert langs; anderen accepteren een offerte van een erkend schadeherstelbedrijf.
Belangrijk: ook bij vandalisme geldt je eigen risico. En ook hier speelt de schadevrije-jarenregeling mee. Het verschil is dat bij bewezen vandalisme sommige verzekeraars minder zwaar straffen qua schadevrije jaren — maar dat is sterk afhankelijk van de maatschappij en de polis. Vraag dit na voordat je een claim indient, zo voorkom je verrassingen.
Wil je meer weten over je rechten als slachtoffer van vandalisme? De Consumentenbond heeft een helder overzicht van je mogelijkheden en valkuilen.
Smart repair: wat kost lakherstel in 2026?
Smart repair (ook wel SMART: Small Medium Area Repair Technology) is de afgelopen jaren sterk verbeterd. Kleine en middelgrote krasschade hoeft niet meer bij een traditionele carrosseriespuiter te worden hersteld — een mobiele smart-repair-technicus kan de meeste oppervlaktekrassen ter plaatse repareren.
De kosten in 2026 lopen uiteen:
| Type schade | Methode | Gemiddelde kosten 2026 |
|---|---|---|
| Oppervlakkige kras (laklijn) | Uitpolijsten / SSR | €40 – €100 |
| Kras door grondverf | Smart repair lokaal | €115 – €250 |
| Kras tot op metaal / groot oppervlak | Traditioneel spuiten | €300 – €700+ |
| Meerdere panelen | Carrosseriespuiterij | €600 – €1.500+ |
Voor oppervlakkige krassen die niet door de grondverf gaan, is polieren of een SSR-behandeling (Smart Scratch Repair) vaak de snelste en goedkoopste oplossing. Zo'n behandeling kost gemiddeld €40 tot €100 en is in 1 tot 2 uur klaar. Gaat de kras dieper maar blijft hij binnen één paneel, dan is smart repair nog steeds een optie: kosten lopen dan op tot €115 – €250.
Pas als de kras tot op het kale metaal gaat, het roestrisico groot is, of meerdere carrosseriedelen zijn getroffen, ben je aangewezen op een traditionele carrosseriespuiter. Dan praat je al snel over €300 tot €700 per paneel — en bij meerdere panelen kan dit richting €1.500 of meer gaan.
Afweging: claimen of zelf betalen?
De vraag of je krasschade claimt of zelf betaalt, is een rekensom die veel mensen overslaan. Dat is een dure vergissing. Hier is een praktische afweging:
Zelf betalen is verstandig als:
- De reparatiekosten lager zijn dan of dicht bij je eigen risico liggen.
- Je veel schadevrije jaren hebt opgebouwd en die niet wil verspelen.
- Het een oppervlakkige kras betreft die je voor €50 – €100 kunt laten polijsten.
- Je al meerdere claims in de afgelopen jaren hebt ingediend.
Claimen loont als:
- De schade aanzienlijk is — meerdere panelen of diepe krassen die spuiterwerk vereisen.
- Je weinig of geen schadevrije jaren te verliezen hebt (je al op het laagste niveau zit).
- Het om bewezen vandalisme gaat waarbij je de dader kunt aanwijzen.
- Je een lage premie hebt met een relatief laag eigen risico (€150 of minder).
Gebruik de vergelijkingstools voor dekking en eigen risico om je eigen situatie concreet door te rekenen. Het Verbond van Verzekeraars biedt via verbondvanverzekeraars.nl ook nuttige overzichten over wat marktstandaard is voor allriskverzekeringen.
Premiestijging en schadevrije jaren in 2026
De Nederlandse autoverzekeringspremies stegen in 2025 gemiddeld met 8 tot 12 procent, en ook in 2026 blijft de druk op premies aanwezig door hogere reparatiekosten (onderdelen, arbeid) en toegenomen vandalisme-meldingen in stedelijke gebieden. Dit maakt de afweging claimen versus zelf betalen nog relevanter.
Het bonus-malussysteem werkt in Nederland via schadevrije jaren (SVJ). Elke claimvrije jaar levert je korting op. Een claim zonder aanwijsbare derde kost je doorgaans 5 SVJ. Heb je 10 SVJ opgebouwd en je hebt een premie van €900 per jaar, dan kan het verlies van 5 SVJ resulteren in een premiestijging van €150 tot €300 per jaar — jarenlang. Over 3 jaar rekenen zijn dat al snel €450 tot €900 extra, bovenop je eigen risico.
Bij aangetoond vandalisme met politie-aangifte hanteren sommige verzekeraars een zachter beleid voor SVJ-verlies. Check dit bij je eigen verzekeraar voordat je een beslissing maakt. Je kunt ook een nieuwe allriskverzekering vergelijken als je merkt dat je huidige polis te weinig bescherming biedt bij dit soort schade.
Praktische checklist bij krasschade
Ongeacht of je gaat claimen of zelf betaalt, doorloop altijd deze stappen:
- Fotografeer de schade direct — meerdere hoeken, dichtbij en overzicht.
- Noteer datum, tijdstip en locatie van de ontdekking.
- Is er sprake van vandalisme? Doe aangifte — ook al claim je later niet.
- Vraag twee offertes op bij erkende schadeherstellers (smart repair en traditioneel).
- Bereken je eigen-risico-drempel en de verwachte SVJ-impact.
- Beslis dan pas of claimen of zelf betalen het verstandigst is.
Een kras op je auto is vervelend, maar met de juiste kennis van je dekking, je eigen risico en de reele reparatiekosten in 2026 maak je de meest verstandige financiele keuze. Een allriskverzekering biedt de ruimste dekking, maar ook die is niet altijd de meest efficiente route voor kleine krasschade. Reken het uit, vergelijk alternatieven en laat je niet verrassen door premieverhogingen die je zelf had kunnen voorkomen.
Veelgestelde vragen
Dekt mijn WA+ verzekering krassen door vandalisme?
Standaard niet. Een WA+ beperkt casco dekt doorgaans alleen diefstal, brand, storm, hagelschade en glasbreuk. Krasschade door vandalisme valt hier vrijwel altijd buiten, tenzij je verzekeraar dit expliciet als optie aanbiedt. Controleer je polisblad of vraag je verzekeraar om duidelijkheid. Wil je zeker zijn van dekking bij vandalisme, kies dan voor een allriskverzekering.
Moet ik aangifte doen bij krassen door vandalisme?
Ja, aangifte is bij vrijwel alle verzekeraars een harde voorwaarde om een vandalismevordering in te dienen. Dit kan online via politie.nl of telefonisch via 0900-8844. Bewaar het aangiftenummer zorgvuldig, want je hebt het nodig bij de claim. Ook als je besluit niet te claimen, is aangifte nuttig: het registreert het incident en kan bij herhaalde gevallen bijdragen aan extra politietoezicht in je straat.
Hoe duur is smart repair voor een kras in 2026?
Voor een oppervlakkige kras (niet door de grondverf) betaal je in 2026 gemiddeld tussen de 40 en 100 euro via een SSR-behandeling of polijsten. Gaat de kras dieper maar blijft hij beperkt tot een paneel, dan kost smart repair 115 tot 250 euro. Traditioneel spuiterwerk begint pas boven de 300 euro per paneel. De exacte prijs hangt af van de diepte, het oppervlak en de kleur van je auto.
Verlies ik schadevrije jaren als ik een kras claim?
Ja, bij een eigen-schuld-claim verlies je doorgaans 5 schadevrije jaren. Bij vandalisme met aangifte hanteren sommige verzekeraars een zachter beleid, maar dit verschilt per maatschappij. Vraag dit na bij je verzekeraar voordat je een claim indient. Vergelijk ook het SVJ-verlies over 3 jaar met de reparatiekosten: in veel gevallen is zelf betalen goedkoper voor kleine krasschade.
Wanneer is claimen echt de moeite waard bij krasschade?
Claimen loont vooral als de reparatiekosten ver boven je eigen risico uitkomen, je weinig schadevrije jaren te verliezen hebt, of als het gaat om aantoonbaar vandalisme met een lage restwaarde impact op je SVJ. Bij schade van 800 euro met een eigen risico van 150 euro is claimen vrijwel altijd voordeliger. Bij schade van 200 euro en een eigen risico van 250 euro niet. Gebruik een online premiestijgingscalculator voor een exacte vergelijking.
Tekst geoptimaliseerd in mei 2026.









