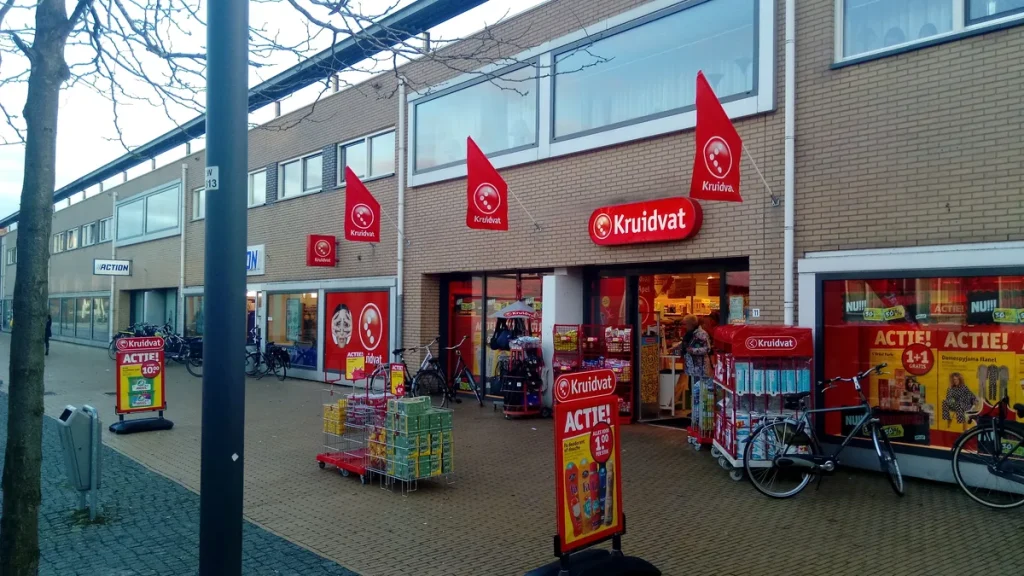
Voor veel Nederlanders was Kruidvat jarenlang meer dan een drogist. In de winkel lagen naast shampoo en vitaminen ook verzekeringsfolders keurig in het rek. Via een samenwerking met AEGON verkocht de keten polissen voor uiteenlopende situaties: je telefoon die uit je hand valt, je fiets die ’s nachts verdwijnt, en je kat die plotseling een dure operatie nodig heeft. Dat was een opvallend aanbod voor een winkelketen die van oudsher bekendstond om haar lage prijzen en toegankelijke aanpak.
Eind november 2015 stopte Kruidvat met het actief aanbieden van nieuwe verzekeringen. De keten besloot dat het verzekeringsaanbod niet meer paste bij haar positionering als health-en-beautyspecialist. Bestaande polissen gingen per 1 januari 2016 naadloos over naar AEGON, zonder dat de voorwaarden veranderden. In 2026 lopen sommige van die oude contracten nog steeds door. Dit artikel belicht wat die polissen inhielden, wat je er destijds voor betaalde, en wat je als consument in 2026 moet weten als je nog een Kruidvat-polis via AEGON hebt.
De AEGON-samenwerking: hoe werkte het Kruidvat-model?
Kruidvat had geen eigen verzekeringsvergunning. De drogist werkte als distributiekanaal: de polissen werden ontwikkeld en uitgevoerd door AEGON, maar aan de Kruidvat-consument aangeboden via folders, winkelmedewerkers en later online. Dit type constructie heet in de verzekeringswereld een labelverzekering of white-label-polis. AEGON droeg het risico; Kruidvat leverde het bereik en het vertrouwde merk.
Dat model had een duidelijk voordeel: de drempel was laag. Wie toch al bij de drogist stond en een folder pakte, was een potentiele klant. De polissen waren bewust eenvoudig gehouden: weinig keuzestress, overzichtelijke premies, geen ingewikkelde vragenlijsten. Nadelen waren er ook. De polis was niet altijd de scherpst geprijsde in de markt, en consumenten die niet goed vergelijken hadden soms een duurdere of minder uitgebreide dekking dan elders beschikbaar was.
Na het stoppen van de actieve verkoop bleef AEGON verantwoordelijk voor de afwikkeling van schades en de administratie van lopende contracten. De Autoriteit Financiele Markten (AFM) schrijft voor dat bij dit soort overdrachten de polishouder schriftelijk wordt geinformeerd. Klanten kregen een brief van AEGON met uitleg over de overstap.
Kruidvat telefoonverzekering: schade en diefstal van je smartphone
De telefoonverzekering was een van de populairste producten in het Kruidvat-assortiment. Smartphones waren in de vroege jaren 2010 al duur genoeg om ze apart te willen beschermen, maar een aparte gadgetverzekering was voor veel consumenten nog onbekend terrein. Kruidvat bood via AEGON een eenvoudige dekking aan voor accidentele schade en diefstal.
Wat was er typisch gedekt bij een Kruidvat-telefoonpolis? Breukschade door vallen of stoten, waterschade, en diefstal van de telefoon zelf. Bij diefstal gold in bijna alle gevallen de verplichting om aangifte te doen bij de politie en het diefstalrapport mee te sturen bij de schademelding. Zonder dat rapport keerde de verzekeraar niet uit, een regel die ook in 2026 bij alle gadgetverzekeraars standaard is.
De premie bedroeg destijds ruwweg 5 tot 8 euro per maand, afhankelijk van de waarde van het toestel en de gekozen dekking. Dat was marktconform voor die periode. Wel gold een eigen risico per schademelding, doorgaans tussen de 25 en 50 euro. Heb je nu nog zo’n oude Kruidvat-telefoonpolis via AEGON? Controleer dan of de dekking nog aansluit bij je huidige toestel. Polissen zijn vaak gebonden aan het apparaat dat je bij afsluiting opgaf, niet automatisch geldig voor een later gekocht model.
In 2026 zijn er veel alternatieven voor gadgetverzekeringen. Providers als Coolblue, Samsung Care Plus en verzekeringsspecialisten als Belsimpel en Allianz bieden toesteldekkingen aan. De premies variëren van 4 tot 12 euro per maand afhankelijk van de waarde van het apparaat. Meer informatie over wat te letten bij een gadgetverzekering vind je op de pagina over mobiele telefoon en gadgetverzekering.
Kruidvat fietsverzekering: dekking voor gewone en elektrische fietsen
Nederland telt meer fietsen dan inwoners, dus een fietsverzekering is voor veel huishoudens relevant. Via AEGON bood Kruidvat een fietsverzekering aan die diefstal en in sommige varianten ook schade dekte. De polis was bedoeld voor gewone fietsen; de elektrische fiets was in de vroege jaren 2010 nog een niche, al begon de vraag naar e-bike-dekking in die periode al te groeien.
De premie voor de Kruidvat-fietsverzekering lag historisch gezien in de range van 2 tot 6 euro per maand, afhankelijk van de nieuwwaarde van de fiets. Voor een gewone fiets van 500 euro betaalde je minder dan voor een sportfiets van 2000 euro. Eigen risico’s van 50 tot 75 euro waren gebruikelijk. Diefstal was vrijwel altijd gedekt, al gold de eis dat de fiets aantoonbaar was vastgeketend met een goedgekeurd slot (ART-keurmerk of vergelijkbaar).
Een belangrijk aandachtspunt voor wie nog een oude Kruidvat-fietspolis heeft: veel polissen hebben een maximale verzekerde waarde gebaseerd op de aanschafprijs die destijds werd opgegeven. Als je ondertussen een duurdere e-bike hebt aangeschaft, dek je die met die oude polis helemaal niet. E-bikes kosten in 2026 gemiddeld tussen de 2.000 en 5.000 euro, en dat vraagt om een polis die specifiek op die waarde is afgestemd.
Kruidvat biedt per 2026 geen nieuwe fietsverzekeringen aan. De goedkoopste fietsverzekeringen op de markt in 2026 beginnen bij circa 2 euro per maand voor een standaard fiets. Aanbieders als ENRA, Univé en diverse fietshandelaren bieden pakketten aan die ook elektrische fietsen meenemen. De Consumentenbond vergelijkt jaarlijks de beste fietsverzekeringen inclusief premies en uitsluitingen. Zie ook het overzicht op fiets- en e-bikeverzekering voor de actuele opties.
Kruidvat huisdierverzekering: katten en honden via AEGON
De huisdierverzekering was misschien wel het meest verrassende product in het Kruidvat-assortiment. Voor een drogist die je kende van tandpasta en vitamines was het aanbieden van een honden- of kattenverzekering een behoorlijk brede stap. Toch deed het product het goed bij de Kruidvat-doelgroep: toegankelijk, herkenbaar merk, en lage instapdrempel.
De Kruidvat-huisdierverzekering via AEGON bood dekking voor medische kosten bij ziekte en ongelukken van honden en katten. Vaccinatiekosten en preventieve behandelingen waren doorgaans niet inbegrepen, maar dierenartskosten door acute ziekte of een ongeluk wel. De premie bedroeg historisch gezien circa 9 euro per maand per dier, wat voor een eenvoudige basisverzekering marktconform was voor die tijd.
In 2026 is de markt voor huisdierverzekeringen sterk gegroeid. Katten zijn te verzekeren vanaf circa 10 tot 45 euro per maand, afhankelijk van leeftijd, ras en de gekozen dekking. Voor honden lopen premies uiteen van 20 tot 80 euro per maand, waarbij grotere rassen en oudere dieren meer betalen. Aanbieders als a.s.r., PetSecur en Allianz bieden uitgebreide pakketten aan met keuze uit basisverzekering, uitgebreide zorgverzekering of een variant met tandheelkundige dekking.
Heb je nog een lopende huisdierverzekering die oorspronkelijk via Kruidvat is afgesloten? Dan loopt die bij AEGON. Controleer of de dekking nog aansluit bij de leeftijd en gezondheid van je dier. Veel polissen hebben leeftijdslimieten of hogere premies voor oudere dieren, en het kan de moeite waard zijn om de polis eens te vergelijken via nibud.nl of een onafhankelijke vergelijkingssite.
Overige verzekeringen die Kruidvat aanbood
Naast telefoon, fiets en huisdier had Kruidvat via AEGON een bredere productlijn. De inboedelverzekering was er een van: dekking voor je meubels, elektronica en persoonlijke spullen thuis. Premies begonnen bij circa 5,18 euro per maand voor een basisverzekering, afhankelijk van de waarde van je inboedel en de woonsituatie. Ook een woonhuisverzekering voor eigenaar-bewoners maakte deel uit van het aanbod, met premies vanaf 5,77 euro per maand.
De aansprakelijkheidsverzekering (AVP) was populair: voor een paar euro per maand dekte die schade die jij of je gezin onopzettelijk bij derden veroorzaakt. De ongevallenverzekering was een van de goedkoopste producten in het assortiment, met premies die begonnen bij 1,65 euro per maand. Een overlijdensrisicoverzekering en diverse levensverzekeringen completeerden het plaatje.
Wat opvalt als je de productlijst overziet, is hoe breed het assortiment was voor een keten die primair op retail was gericht. AEGON was de technische uitvoerder die dit mogelijk maakte; Kruidvat leverde de distributie. Dat die formule eindigde in 2015 heeft te maken met de strategische keuze van Kruidvat om zich te focussen op haar kernactiviteiten, en minder met de kwaliteit van de producten zelf.
Wat moet je in 2026 doen als je nog een Kruidvat-polis hebt?
Als je in 2026 nog een verzekering hebt die ooit via Kruidvat is afgesloten, loopt die nu bij AEGON. Juridisch is er niets veranderd aan de polisvoorwaarden na de overdracht in 2016. Toch zijn er een paar praktische dingen om te controleren.
Ten eerste: is de dekking nog actueel? Een telefoonpolis van 2013 dekt mogelijk het toestel dat je toen opgaf, niet je huidige smartphone. Een fietspolis van voor de e-bike-boom is waarschijnlijk niet toereikend voor een moderne elektrische fiets van 3.500 euro. Controleer de poliskaart en vergelijk de maximale vergoeding met de vervangingswaarde van wat je wilt verzekeren.
Ten tweede: is de premie nog competitief? De markt voor kleine verzekeringen is in de afgelopen tien jaar flink veranderd. Er zijn inmiddels aanbieders die via apps of online platforms scherper geprijsde dekking bieden. Het loont om de jaarlijkse premie te vergelijken via een site als geld.nl of de vergelijkingstool van de Consumentenbond.
Ten derde: controleer of je recht hebt op korting of bundeling. AEGON biedt als eigen klant soms de mogelijkheid om meerdere polissen samen te voegen of te profiteren van loyaliteitsvoordelen. Neem contact op met AEGON klantenservice of check je account op aegon.nl om te zien welke opties er zijn.
Alternatieven voor de Kruidvat-polissen in 2026
Wie in 2026 op zoek is naar een betaalbare verzekering voor telefoon, fiets of huisdier, heeft tal van opties. De markt is transparanter geworden dankzij vergelijkingssites en de verplichte Klantinformatie Documenten (KID) die elke verzekeraar tegenwoordig publiceert. Dat maakt het makkelijker om appels met appels te vergelijken.
Voor telefoonverzekeringen geldt: check eerst of je toestel al gedekt is via je inboedelverzekering of een rekeningpakket van je bank. Sommige betaalrekeningen bieden gratis of sterk gereduceerde gadgetdekking als onderdeel van het pakket. Als dat niet zo is, zijn specialisten als Allianz of de verzekering via de verkopende retailer (Coolblue, Samsung, Apple Care) de meest voor de hand liggende opties.
Voor fietsverzekeringen geldt: kijk naar het ART-slot vereiste en of de polis dekt op nieuwwaarde of dagwaarde. Veel goedkope polissen vergoeden op dagwaarde na afschrijving, wat bij een diefstal na twee jaar al een flink gat kan opleveren. Een nieuwwaardedekking is duurder maar eerlijker bij een recente aanschaf.
Voor huisdierverzekeringen is de keuze het meest complex, omdat premies sterk afhangen van ras, leeftijd en gezondheidshistorie. Sluit een huisdierverzekering altijd zo vroeg mogelijk af: als je dier al aandoeningen heeft, worden die pre-existente aandoeningen standaard uitgesloten. Wacht niet tot je kat of hond klachten vertoont voordat je je aanmeldt.
In het bredere verzekeringslandschap zie je dat de trend naar digitale polissen doorzet. Aanbieders als Lemonade (voor huisdier en inboedel) en diverse InsurTech-startups bieden polissen aan die volledig via een app worden beheerd. Dat is handig voor wie alles wil regelen vanuit de bank-app op zijn telefoon. Of dat voor jou de juiste keuze is, hangt af van wat je wilt: maximaal gemak of maximale dekking voor de laagste prijs. Vergelijken blijft de boodschap, ongeacht of je dat nu via een drogisterijrek of een vergelijkingswebsite doet.
Tekst geoptimaliseerd in mei 2026.
Veelgestelde vragen
Biedt Kruidvat in 2026 nog verzekeringen aan?
Nee. Kruidvat is eind november 2015 gestopt met het actief aanbieden van nieuwe verzekeringen. De reden was strategisch: de keten koos ervoor om zich te concentreren op haar kernactiviteiten als health-en-beautyretailer. Bestaande polissen van klanten die via Kruidvat een verzekering hadden afgesloten, zijn per 1 januari 2016 overgegaan naar AEGON. Die polissen lopen bij AEGON door met ongewijzigde voorwaarden. Op de Kruidvat-website vind je in 2026 nog wel links naar partner-producten, maar nieuwe polissen worden niet meer door Kruidvat zelf verkocht.
Wat moet ik doen als ik nog een Kruidvat huisdierverzekering heb?
Je polis loopt gewoon door bij AEGON. Je kunt contact opnemen met AEGON voor vragen over de dekking, premieverhogingen of schademeldingen. Controleer of de premie nog competitief is ten opzichte van het huidige aanbod: in 2026 zijn er aanbieders die vergelijkbare of ruimere dekking bieden voor een andere premie. Let ook op de leeftijdslimieten in je polis: naarmate je dier ouder wordt, kunnen premies flink stijgen of kan de dekking worden beperkt. Vergelijk via een onafhankelijke vergelijkingssite voordat je je polis opzegt en een nieuwe afsluit.
Was de Kruidvat telefoonverzekering ook geldig voor tablet of laptop?
De Kruidvat-telefoonverzekering was in de basis gericht op smartphones. Of ook tablets of laptops gedekt waren, hing af van de specifieke polisvariant en wat er bij afsluiting was opgegeven. Een apart gadgetoverzicht of een inboedelverzekering bood soms bredere dekking voor meerdere apparaten tegelijk. Heb je een oude Kruidvat-gadgetpolis en twijfel je over de dekking van een specifiek apparaat? Vraag AEGON om een kopie van de poliskaart met de definitie van gedekte items. In de meeste gevallen was de polis gebonden aan het toestel dat je bij het afsluiten hebt opgegeven, niet automatisch geldig voor latere aankopen.
Wat koste de Kruidvat fietsverzekering per maand?
De premie voor de Kruidvat-fietsverzekering via AEGON lag historisch gezien tussen de 2 en 6 euro per maand, afhankelijk van de aanschafwaarde van de fiets en de gekozen dekking (alleen diefstal of ook schade). Voor een gewone fiets van 500 euro betaalde je minder dan voor een sportfiets van 2.000 euro. Een eigen risico van 50 tot 75 euro was gebruikelijk. In 2026 beginnen alternatieve fietsverzekeringen bij circa 2 euro per maand voor een standaardfiets; voor een e-bike met een waarde van 3.000 euro betaal je doorgaans 6 tot 15 euro per maand, afhankelijk van de aanbieder en de dekking.
Welke sloteis gold bij de Kruidvat fietsverzekering?
Net als bij vrijwel alle fietsverzekeringen gold de eis dat de fiets aantoonbaar was vastgeketend met een goedgekeurd slot bij diefstal buiten de woning. In veel gevallen werd een ART-goedgekeurd slot of een slot van vergelijkbaar niveau vereist. Zonder bewijs van deugdelijke vergrendeling werd de schade bij buitendiefstal niet of deels niet uitgekeerd. Die eis geldt in 2026 nog steeds bij alle grote fietsverzekeraars. Bewaar je aankoopbon van het slot en maak een foto van hoe je de fiets vastketendt als aanvullend bewijs bij een eventuele schademelding.
Hoe vergelijk ik mijn oude Kruidvat-polis met het huidige aanbod?
Vraag bij AEGON een actueel overzicht op van je polis: premie, dekking, eigen risico en eventuele beperkingen. Zet die naast de huidige aanbiedingen op vergelijkingssites als Consumentenbond.nl, Geld.nl of via de productpagina van AEGON zelf. Let niet alleen op de maandpremie maar ook op de maximale vergoeding, het eigen risico en de uitsluitingen. Soms is een iets duurdere polis al snel de moeite waard als die een hogere dekking biedt of minder uitsluitingen kent. De AFM adviseert bij iedere verlenging of wijziging van een polis het Klantinformatie Document (KID) te lezen, dat elke verzekeraar verplicht beschikbaar stelt.









