Je kijkt door je raam en ziet het meteen: troebele plekken, een wazig waas of vocht tussen de twee glasplaten. Dubbel glas dat lek raakt, is een ergerlijk probleem — en de eerste vraag die je stelt is vanzelfsprekend: wordt dit vergoed door mijn verzekering? Als je verzekerd bent bij Interpolis, is het antwoord genuanceerd. Niet elke situatie valt onder de dekking, maar in een aantal gevallen betaalt de verzekeraar wel degelijk mee.
In 2026 zijn de spelregels bij Interpolis op dit punt duidelijk. De glasdekking is standaard inbegrepen in de Interpolis Woonhuisverzekering, maar de vraag is altijd: wat is de oorzaak van het lek, hoe oud is het glas, en is er mogelijk nog garantie van de fabrikant? In dit artikel zetten we alles op een rij zodat je weet waar je aan toe bent.
Waarom raakt dubbel glas lek?
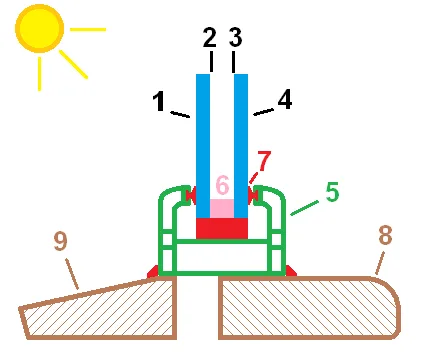
Dubbelglas — ook wel isolatieglas of HR-glas genoemd — bestaat uit twee glasplaten die hermetisch zijn afgesloten met een afstandhouder (spacer) aan de rand. Die afstandhouder, doorgaans van aluminium, is met een speciale kit vastgezet. Tussen de twee platen zit drooggas, bij HR++ en triple glas is dat argon of krypton, dat zorgt voor de isolatiewaarde.
Na verloop van tijd kan de kitnaad verouderen. Haarscheurtjes in de randafdichting laten vocht toe tussen de glasplaten. Zodra dat vocht verdampt en weer condenseert, zie je de typische condens, witte aanslag of troebeling. Dit proces heet ‘lekslag’ en betekent in de praktijk dat de spouw niet meer hermetisch afgesloten is.
Er zijn twee hoofdoorzaken: slijtage door ouderdom (de kitnaad gaat gemiddeld 10 tot 25 jaar mee, afhankelijk van het type, de blootstelling aan UV en temperatuurwisselingen) en een constructiefout bij de productie. Die tweede oorzaak is relevant voor de garantie én voor de verzekering.
Wat dekt de Interpolis glasverzekering?
De Interpolis Woonhuisverzekering is standaard inclusief een glasdekking. Dat betekent dat schade aan glas — ramen, deuren, dakramen — in principe meeverzekerd is. De klassieke schadeoorzaak is glasbreuk: een steen, een inbreker of een plotselinge temperatuurschok die het glas doet springen.
Voor lekkend dubbelglas geldt een specifieke voorwaarde: Interpolis vergoedt condens of vocht tussen de glasplaten alleen als het glas jonger is dan 10 jaar én er geen garantie van de fabrikant of leverancier meer van toepassing is. Dit staat in de Interpolis-voorwaarden zoals die in 2026 van kracht zijn. Is het glas 10 jaar of ouder, dan beschouwt Interpolis de lekkage als slijtage of ouderdomsschade — en slijtage valt nergens onder de opstal- of woonverzekering.
Samengevat: bij Interpolis is lek dubbel glas gedekt als:
- Het glas jonger dan 10 jaar is;
- Er geen fabrieksgarantie (meer) geldt;
- De oorzaak niet aantoonbaar te wijten is aan achterstallig onderhoud of verkeerd gebruik.
Glasbreuk versus isolatieverlies: een cruciaal verschil
Het is belangrijk het verschil te kennen tussen glasbreuk en isolatieverlies. Bij glasbreuk is er zichtbare schade: een barst, een gat, een ruit die uit het kozijn valt. Dit valt zonder meer onder de glasdekking van Interpolis.
Isolatieverlies door lekslag is anders van aard. Het glas is niet gebroken; de ruit zit nog steeds in het kozijn. Maar de thermische prestatie is verdwenen, want de spouw is niet meer luchtdicht. Interpolis behandelt dit type schade als een aparte categorie. Het valt niet automatisch onder ‘glasbreuk’, maar wordt beoordeeld als een gebrek aan de glaseenheid zelf.
Het is dus mogelijk dat iemand met ruitbreuk wél meteen dekking krijgt, terwijl iemand met condens-maar-geen-breuk eerst moet aantonen dat het glas jonger dan 10 jaar is. Zorg dat je de aankoopfactuur of bouwdocumentatie van het glas bij de hand hebt als je schade meldt.
HR++, HR+++ en triple glas: wat vergoedt Interpolis bij vervanging?
Er speelt nog een tweede kwestie: stel dat de dekking geldt, wat vergoedt Interpolis dan precies? Als je oorspronkelijk HR++ of triple glas had, moet het vervangen worden door glas van minstens gelijkwaardige isolatiewaarde. In de praktijk betekent dit dat je HR++ (U-waarde ≤ 1,1 W/m²K) of beter terugkrijgt.
De kosten daarvoor zijn in 2026 fors. Volgens branchebronnen kost HR++ glas met installatie gemiddeld €110 tot €190 per vierkante meter; triple glas (HR+++, U-waarde ≤ 0,7 W/m²K) loopt op tot €280 per vierkante meter. Voor een standaard raam van 1,5 m² betaal je al snel €165 tot €420, exclusief kozijnwerk.
Als je oorspronkelijk enkel glas had en je wil na de schadevergoeding upgraden naar dubbel glas, geldt bij Interpolis een vergelijkbare regel als bij andere grote verzekeraars: ze vergoeden de herstelkosten van het oorspronkelijke type glas. De meerprijs voor de upgrade is voor eigen rekening. Wil je meteen HR++ plaatsen terwijl je enkelvoudig glas had, dan betaal je het verschil zelf.
Goed nieuws: de ISDE-subsidieregeling voor 2026 biedt €25 per m² voor HR++ en €111 per m² voor triple glas (bij combinatie met een tweede maatregel verdubbelt dat). Dat kan de meerkosten gedeeltelijk opvangen. Meer informatie over subsidies vind je via RVO.nl.
Wanneer geldt de fabrieksgarantie in plaats van de verzekering?
Is het glas jonger dan 10 jaar en zie je condens tussen de ruiten? Dan is de eerste stap géén schademelding bij Interpolis, maar een check op de fabrieksgarantie. De meeste fabrikanten van isolatieglas geven een garantie van 5 tot 10 jaar op de hermetische afsluiting van de spouw. Als dat glas 3 jaar geleden door een erkend bedrijf is geplaatst, is de kans groot dat de leverancier het gratis vervangt.
Interpolis vergoedt lek dubbelglas namelijk alleen als er geen garantie geldt. Heb je nog garantie, dan moet je dat traject eerst bewandelen. Laat je dat na, dan kan Interpolis de schade weigeren met de redenering dat je niet alles hebt gedaan om de schade te beperken of te verhalen op de verantwoordelijke partij.
Praktisch advies: bewaar facturen en garantiebescheiden van glaswerk. Weet je niet meer hoe oud het glas is? Vraag de vorige eigenaar, of laat een installateur de productiedatum checken — die staat vaak ingegraveerd of gestickerd in de afstandhouder van het glas.
Hoe meld je lek dubbel glas bij Interpolis?
Interpolis heeft de schademelding in 2026 volledig digitaal geregeld via de Mijn Interpolis-omgeving of via de Rabobank-app (Interpolis is onderdeel van de Rabobank-groep). Schade meld je in een paar stappen:
- Log in op Mijn Interpolis of de Rabobank-app.
- Kies ‘Schade melden’ en selecteer je Woonhuisverzekering.
- Kies de schadecategorie ‘Glasschade’ en omschrijf de situatie zo nauwkeurig mogelijk.
- Upload foto’s van de aangetaste ruit(en) en, indien beschikbaar, de aankoopfactuur of bouwdatum van het glas.
- Interpolis stuurt een expert of vraagt een offerte van een erkende glasleverancier op.
Het eigen risico bij de Woonhuisverzekering van Interpolis bedraagt standaard €250, maar dit kan variëren afhankelijk van je gekozen pakket. Bij glasschade geldt in principe het standaard eigen risico tenzij je een ‘Wonen Optimaal’ of vergelijkbaar uitgebreid pakket hebt afgesloten. Controleer je polisdocumenten of vraag het na bij je Rabobank-adviseur.
Wil je meer weten over wat je woonhuis- of inboedelverzekering precies dekt? Kijk op de overzichtspagina van Woonhuis & Inboedelverzekering op deze site voor vergelijkingen en uitleg. De Consumentenbond heeft ook een handig overzicht van glasdekking per verzekeraar.
Kortom: lek dubbel glas is bij Interpolis in een beperkt maar reëel aantal situaties gedekt — namelijk als het glas jonger dan 10 jaar is en er geen fabrieksgarantie meer loopt. Ouder glas is slijtage en blijft voor rekening van de eigenaar. Controleer altijd eerst de garantie, meld daarna pas bij Interpolis, en zorg dat je de leeftijd van het glas kunt aantonen. Daarmee vermijd je een afwijzing en weet je precies wat je kunt verwachten.
Veelgestelde vragen
Wordt condens tussen dubbel glas altijd vergoed door Interpolis?
Nee, niet altijd. Interpolis vergoedt condens of vocht tussen de glasplaten alleen als het glas jonger dan 10 jaar is en er geen geldige fabrieksgarantie meer bestaat. Is het glas ouder, dan ziet Interpolis het als normale slijtage en is er geen dekking. Zorg dat je de aankoopfactuur of bouwdocumentatie bij de hand hebt om de leeftijd van het glas te bewijzen bij je schademelding.
Wat is het verschil tussen glasbreuk en lekslag bij de verzekering?
Glasbreuk is zichtbare fysieke beschadiging van de ruit: een barst, gat of gebroken plaat. Lekslag — condens of aanslag tussen de glasplaten — is een defect aan de hermetische afsluiting zonder dat het glas gebroken is. Beide kunnen gedekt zijn bij Interpolis, maar lekslag kent de extra voorwaarde van de leeftijdsgrens (jonger dan 10 jaar) en het ontbreken van fabrieksgarantie. Breuk is doorgaans eenvoudiger te claimen.
Moet ik bij lek dubbel glas eerst de fabrikant of Interpolis bellen?
Controleer eerst of er nog fabrieksgarantie geldt. De meeste fabrikanten geven 5 tot 10 jaar garantie op de spouwafsluiting. Is de garantie nog van kracht, dan moet je via de leverancier of installateur claimen — Interpolis vergoedt pas als er géén garantie meer is. Bewaar facturen en garantiepapieren altijd goed; zonder die documenten wordt een claim bij de fabrikant én bij de verzekeraar lastiger.
Betaalt Interpolis ook de kosten voor HR++ of triple glas als vervanging?
Als je oorspronkelijk HR++ of triple glas had, vergoedt Interpolis het vervangen door glas van minstens gelijkwaardige kwaliteit. Had je enkel glas en wil je upgraden naar dubbelglas, dan vergoedt Interpolis alleen de herstelwaarde van het oorspronkelijke type. De meerkosten voor de upgrade zijn voor eigen rekening. Wel kun je in 2026 aanspraak maken op de ISDE-subsidie: €25 per m² voor HR++ en €111 per m² voor triple glas.
Wat is het eigen risico bij glasschade bij Interpolis?
Bij de standaard Interpolis Woonhuisverzekering bedraagt het eigen risico €250. Dit geldt ook voor glasschade, tenzij je een uitgebreid pakket hebt afgesloten waarbij glasdekking met verlaagd of geen eigen risico is meeverzekerd. Controleer je polisblad of bespreek het met je Rabobank-adviseur voor de exacte voorwaarden van jouw polis.
Kan ik bij Interpolis ook verzekerd zijn als huurder voor lek dubbel glas?
Als huurder is het glas aan je woning in principe de verantwoordelijkheid van de verhuurder. De inboedelverzekering die jij als huurder afsluit, dekt geen schade aan de woning zelf. Glasschade aan ramen valt doorgaans onder de opstalverzekering, die de verhuurder afsluit. Heb je een eigen ruit vervangen of mede-eigenaar? Dan is een aanvullende glasverzekering voor huurders soms mogelijk. Laat je adviseren via de Consumentenbond.
Tekst geoptimaliseerd in mei 2026.









