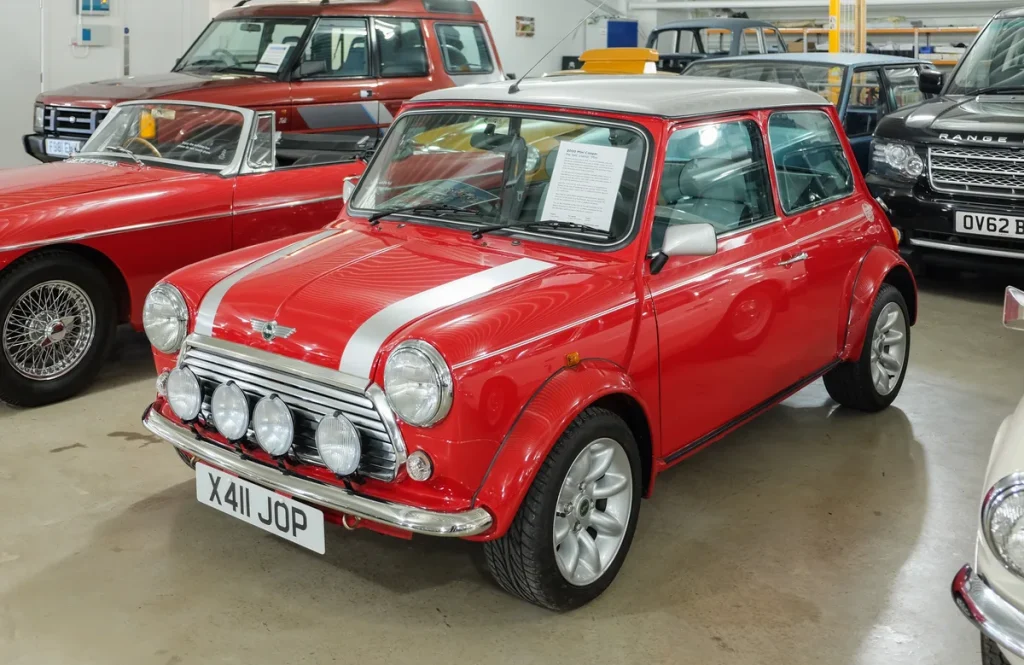
De Mini Cooper is geen gewone auto. Het is een rijdende persoonlijkheid, een statement op vier wielen. Of je nu rijdt in een klassieke jaren-zeventig Mini, een moderne Cooper S of een volledig elektrische Mini Cooper SE: de auto verdient een verzekering die er goed bij aansluit. Maar wat kost dat eigenlijk in 2026, en waar moet je op letten?
Autoverzekeringspremies zijn de afgelopen jaren fors gestegen. Tussen januari 2022 en januari 2026 klom het gemiddelde jaarbedrag voor een autoverzekering met ruim 300 euro, een stijging die ver boven de algemene inflatie uitkomt. Voor Mini Cooper-rijders zijn de premies vergelijkbaar met andere compacte premium-auto’s, maar er zijn genoeg manieren om slimmer te verzekeren en te voorkomen dat je te veel betaalt.
WA, WA+ of allrisk: wat past bij jouw Mini?
De eerste keuze die je maakt bij het verzekeren van je Mini Cooper is het soort dekking. Er zijn drie hoofdvarianten: WA (Wettelijke Aansprakelijkheid), WA+ (ook wel Beperkt Casco) en allrisk (Volledig Casco). De keuze hangt sterk af van de waarde van je auto en je persoonlijke situatie.
WA is wettelijk verplicht en dekt alleen schade die je bij anderen veroorzaakt. Rijd je een Mini Cooper die al 15 jaar oud is en nog maar een paar duizend euro waard is? Dan kan WA voldoende zijn. Je draait zelf op voor schade aan je eigen auto, maar de premie is het laagst. In april 2026 bedroeg de goedkoopste WA-premie bij aanbieders als FBTO al vanaf circa 13 euro per maand voor een gemiddeld rijprofiel.
WA+ voegt een beperkte cascodekking toe: diefstal, brand, storm, hagel en ruitschade vallen er dan ook onder. Voor een Mini Cooper is dit een populaire tussenkeuze: de auto is gevoelig voor diefstal vanwege zijn populariteit, en ruiten kosten bij dit model al snel 400 tot 700 euro te vervangen.
Allrisk dekt ook schade die je zelf veroorzaakt aan je eigen auto, ook als het jouw schuld is. Voor een nieuwe of jonge Mini Cooper (of voor de elektrische Mini Cooper SE, waarbij de accu een groot deel van de waarde bepaalt) is allrisk sterk aan te raden. De premie varieert in 2026 tussen de 32 en 164 euro per maand voor een benzine- of elektrische Mini Cooper, afhankelijk van je leeftijd, het model en je schadevrije jaren.
Wat kost een Mini Cooper verzekering in 2026?
Concrete premies lopen sterk uiteen, maar op basis van vergelijkingsdata uit 2026 geldt voor een gemiddelde rijder met een bestaand rijbewijs en een paar schadevrije jaren het volgende:
| Dekkingstype | Laagste premie/mnd | Gemiddeld/mnd | Hoogste premie/mnd |
|---|---|---|---|
| WA | € 13 | € 30–45 | € 75 |
| WA+ (Beperkt Casco) | € 20 | € 45–65 | € 95 |
| Allrisk (Volledig Casco) | € 32 | € 70–110 | € 164 |
Let op: bovenstaande bedragen zijn indicatief op basis van vergelijkingsdata van begin 2026. Jouw eigen premie hangt af van leeftijd, woonplaats, jaarkilometrage, het exacte model en je schadehistorie. Vraag altijd meerdere offertes op via een vergelijkingstool voordat je een polis afsluit.
Factoren die de premie omhoog of omlaag trekken
Verzekeraars kijken naar veel meer dan alleen je kenteken. Deze factoren bepalen in grote mate wat je voor je Mini Cooper betaalt.
Schadevrije jaren zijn de grootste premieverlager. Elke schadevrij jaar bouwt je korting op via de bonus-malus ladder. Wie 10 jaar schadevrij rijdt, betaalt soms wel 50% minder dan een bestuurder zonder schadehistorie. Tegelijk: een schade kost je gemiddeld 2 tot 5 staffels terug, wat een extra reden is om kleine schades zelf te betalen als dat financieel kan. Lees meer over schadevrije jaren en hoe de bonus-malus ladder werkt.
Leeftijd van de bestuurder is eveneens een zwaarwegende factor. Rijders onder de 25 betalen gemiddeld 30 tot 50% meer. Dat komt door statistische schadekansen, niet door discriminatie. Zodra je de 25 passeert en een schadevrij rijbewijs hebt, zakt de premie doorgaans merkbaar.
Woonplaats telt mee omdat in dichtbevolkte steden de kans op aanrijdingen en diefstal hoger is. Een Mini Cooper rijder in Amsterdam betaalt gemiddeld 15 tot 25% meer dan iemand in een kleine gemeente op het platteland.
Jaarkilometrage: rij je minder dan 10.000 km per jaar, dan kun je bij veel verzekeraars kiezen voor een lager kilometertarief of een kilometerbeperkte polis. Dat scheelt 5 tot 20% op de premie. Wees eerlijk over wat je rijdt, want het doorgeven van te weinig kilometers kan problemen geven bij schade.
Het model maakt ook verschil: een Mini Cooper JCW (John Cooper Works) met 231 pk is duurder te verzekeren dan een standaard Cooper 3-deurs. Sportieve, krachtige varianten vallen in een hogere risicoklasse.
De elektrische Mini Cooper SE: aandachtspunten voor de verzekering
Steeds meer Mini-rijders stappen over naar de elektrische Mini Cooper SE of de nieuwere Mini Aceman Electric. Bij een elektrische Mini zijn er een aantal extra punten om rekening mee te houden bij de verzekering.
De accu vertegenwoordigt een groot deel van de waarde van de auto. Bij een allrisk-polis is accuschade door een ongeluk gedekt, maar niet altijd slijtage of degradatie door normaal gebruik. Vraag specifiek na of je verzekeraar accu-uitval door een fabricagefout of technisch defect dekt, want hier zit een grijze zone bij sommige polissen.
De cataloguswaarde van een nieuwe elektrische Mini lag in 2026 ruwweg tussen de 38.000 en 50.000 euro, afhankelijk van uitvoering en opties. Bij deze waarde is allrisk eigenlijk altijd de verstandige keuze: de afschrijving in de eerste twee jaar is fors, maar een totaalverlies bij een WA-polis legt het volledige financieel risico bij jou neer. Bekijk ook de specifieke mogelijkheden voor elektrische voertuigen.
Laadpaalschade (schade aan de laadkabel of laadstekker door een ongelukje) valt bij de meeste verzekeraars standaard niet onder de inboedelverzekering. Vraag na of dit onder je autoverzekering valt, of sluit een aanvullende dekking af.
Klassieke Mini Cooper: aparte categorie, aparte polis
Heb je een klassieke Mini Cooper, rijdend uit de jaren zestig, zeventig of tachtig? Dan is een reguliere autoverzekering vaak niet de slimste keuze. Klassieke Mini Coopers hebben doorgaans een hogere collectorswaarde dan de dagwaarde die een reguliere verzekeraar hanteert. Met een gewone dagwaardeverzekering loop je het risico dat je bij totalverlies veel minder uitbetaald krijgt dan je auto waard is op de markt.
Klassieke auto-verzekeraars zoals Mondial Assistance, Oad Verzekeringen of gespecialiseerde bemiddelaars bieden polissen op basis van een vastgestelde of overeengekomen waarde (agreed value). Dat geeft zekerheid: als je auto total loss gaat, krijg je precies het vooraf afgesproken bedrag. Daarvoor geldt vaak een beperking op het jaarkilometrage, soms maximaal 6.000 tot 10.000 km.
De premie voor een klassieke Mini in goede staat valt vaak mee: vanaf 100 tot 200 euro per jaar voor een weekend-gebruik polis met beperkte kilometers. Let op dat je de auto niet als dagelijkse vervoersmiddel aangeeft als je hem alleen zomers rijdt, dat kan je polis ongeldig maken.
De MINI Top Cover: merkgebonden verzekering
BMW MINI biedt via haar financieringstak een eigen verzekering aan: de MINI Top Cover. Dit is een allrisk polis speciaal voor nieuwe en jonge gebruikte MINI’s. Het voordeel is dat reparaties altijd plaatsvinden bij een erkende MINI-dealer, met originele onderdelen. Wanneer je je MINI via MINI Financial Services financiert, ontvang je bovendien 0,5% rentekorting op je maandlast als je de Top Cover afsluit.
Het nadeel is dat je minder flexibiliteit hebt en de polis lang niet altijd de goedkoopste optie is op de markt. Vergelijk de MINI Top Cover altijd met tenminste twee of drie onafhankelijke verzekeraars voordat je tekent. De Consumentenbond publiceert regelmatig vergelijkingstests van autoverzekeraars, inclusief merkgebonden polissen.
Tips om goedkoper uit te zijn met je Mini Cooper verzekering
Er zijn meerdere manieren om de premie te drukken zonder in te leveren op bescherming die je echt nodig hebt.
Vergelijk minimaal 1 keer per jaar. De verzekeringsmarkt beweegt. Je huidige verzekeraar kan dit jaar fors duurder zijn dan een concurrent voor exact dezelfde dekking. Overstappen kost je maximaal een half uur en kan honderden euro’s per jaar schelen. Via vergelijkingssites als Pricewise of Overstappen.nl vergelijk je tientallen aanbieders tegelijk.
Kies een hoger eigen risico als je weinig rijdt. Een eigen risico van 500 euro in plaats van 150 euro verlaagt je maandpremie bij allrisk soms met 10 tot 20%. Rij je hoofdzakelijk op korte ritten en parkeer je de auto in een afgesloten garage, dan is de kans dat je dit eigen risico daadwerkelijk aanspreekt klein.
Bundel je verzekeringen. Veel verzekeraars geven pakketkorting als je je auto-, inboedel- en opstalverzekering bij hetzelfde bedrijf afsluit. Dat kan 5 tot 15% korting opleveren op alle polissen. Lees meer over hoe je op je verzekeringspremies bespaart.
Geef je werkelijk gereden kilometers op. Rij je minder dan 10.000 km per jaar? Geef dat op. Veel verzekeraars rekenen dit mee in de premie en een kilometerbeperkte polis is significant goedkoper. Let er wel op dat je de opgave eerlijk houdt, anders riskeer je problemen bij een claim.
Check je bonus-malus stand. Als je overstapt naar een nieuwe verzekeraar, neem dan je schadehistorie mee. Je bonus-malus rechten zijn overdraagbaar. Een nieuw opgebouwde no-claimkorting bij verzekeraar A mag je meenemen naar verzekeraar B, mits je dit aangeeft bij het afsluiten. Het Centrale Informatie Systeem (CIS) registreert je schadehistorie, zodat verzekeraars dit kunnen controleren. Meer informatie over premieberekening en schadevrije jaren vind je bij de Autoriteit Financiele Markten (AFM).
Een Mini Cooper verdient een verzekering die net zo goed in elkaar zit als de auto zelf: geen overbodige franjes, maar ook geen gaten waar schade doorheen valt. Vergelijk actief, lees de polisvoorwaarden kritisch en herzien je polis elk jaar. Dat is de enige manier om zeker te weten dat je in 2026 goed en scherp geprijsd verzekerd bent.
Veelgestelde vragen
Wat kost een Mini Cooper verzekering gemiddeld per maand in 2026?
Dat hangt sterk af van het model, je leeftijd en schadevrije jaren. Grofweg: een WA-verzekering kost 13 tot 75 euro per maand, een WA+ (beperkt casco) 20 tot 95 euro en een allrisk-verzekering 32 tot 164 euro per maand. De elektrische Mini Cooper SE zit aan de hogere kant vanwege de hogere cataloguswaarde. Jongere bestuurders (onder 25) betalen structureel meer. Vraag altijd meerdere offertes op via een vergelijkingssite om de actuele marktprijs voor jouw situatie te weten.
Is een Mini Cooper duurder te verzekeren dan andere compacte auto’s?
Een Mini Cooper is doorgaans iets duurder te verzekeren dan een vergelijkbare gezinscompact zoals een Toyota Yaris of Volkswagen Polo. Dat komt door de hogere cataloguswaarde, de sportieve positionering (hogere risicoklasse) en de relatief hoge diefstalgevoeligheid van populaire modellen. Oudere Mini Coopers met een lage dagwaarde kunnen juist heel voordelig zijn om te verzekeren als je kiest voor alleen WA.
Moet ik een allrisk-verzekering nemen voor mijn nieuwe Mini Cooper?
Voor een nieuwe of jonge Mini Cooper (tot circa 5 jaar oud of een restwaarde boven de 15.000 euro) is allrisk sterk aan te raden. De auto verliest de eerste jaren fors in waarde, maar een totailverlies of diefstal treft je dan nog altijd hard. Zodra de dagwaarde onder de 8.000 tot 10.000 euro zakt, is het zinvol om opnieuw te bekijken of allrisk nog de meerprijs waard is ten opzichte van WA+.
Kan ik mijn klassieke Mini Cooper gewoon regulier verzekeren?
Dat kan, maar het is zelden slim. Reguliere verzekeringen keren uit op basis van dagwaarde, terwijl een goed onderhouden klassieke Mini op de verzamelmarkt veel meer waard kan zijn. Kies voor een classicarverzekering met een overeengekomen waarde (agreed value). Verzekeraars als Mondial Assistance of gespecialiseerde klassieke auto-verzekeraars bieden deze polissen aan, vaak tegen een lager tarief dan je verwacht, zeker als je beperkte jaarkilometers rijdt.
Telt de kleur van mijn Mini mee bij de premieberekening?
Nee. De kleur van je auto heeft geen invloed op de verzekeringspremie. Verzekeraars baseren hun berekening op objectieve factoren: cataloguswaarde, motorvermogen, bouwjaar, kenteken, postcode, leeftijd bestuurder en schadehistorie. Esthetische keuzes zoals lak, dak-kleur of een witte dakspoiler spelen geen rol, tenzij ze de nieuwwaarde aantoonbaar hebben verhoogd.
Mag ik mijn no-claimkorting meenemen als ik overstap?
Ja, je opgebouwde schadevrije jaren zijn overdraagbaar bij een overstap naar een andere verzekeraar. Je kunt bij opzegging een schadevrije-jaren-verklaring opvragen bij je huidige verzekeraar. Alle Nederlandse verzekeraars zijn aangesloten op het CIS (Centraal Informatie Systeem), waar je schadehistorie tot vijf jaar terug is geregistreerd. Geef je schadevrije jaren altijd op bij het aanvragen van een nieuwe polis om de korting die je hebt opgebouwd te benutten.
Tekst geoptimaliseerd in mei 2026.









