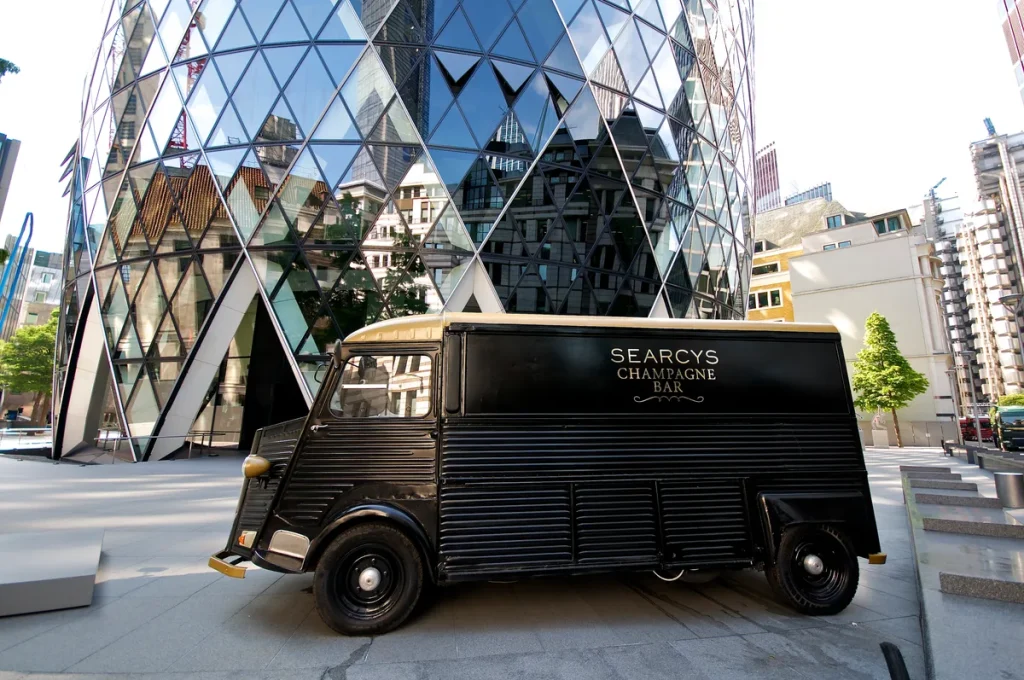
Een roomwitte Citroën HY voor de deuren van een bakkerij, een okergele VW T1 als rijdende advertentie voor een ambachtelijk merk, of een gerestaureerde Mercedes bestelbus die al veertig jaar dienst doet voor een familiebedrijf — klassieke bedrijfsvoertuigen zijn meer dan nostalgie. Ze zijn functioneel, onderscheidend en in 2026 meer populair dan ooit als zakelijk visitekaartje. Maar de weg naar de juiste verzekering is niet dezelfde als voor een moderne Transit of Sprinter.
Dit artikel gaat specifiek over het zakelijk verzekeren van klassieke bestelbussen en bedrijfsauto’s die 25 jaar of ouder zijn. Je leest welke dekking je nodig hebt, wat de fiscale consequenties zijn via de youngtimer-regeling en MRB-vrijstelling, hoe taxatie werkt en welke gespecialiseerde verzekeraars dit soort voertuigen goed begrijpen. Overlap met personenwagens (oldtimer-auto) en specifieke modellen zoals Porsche of Mercedes personenwagens laten we hier links liggen — de focus ligt op de commerciële klassieker.
Wat maakt een klassieke bedrijfsauto anders dan een gewone oldtimer?
Een gewone oldtimer-auto wordt in de meeste polissen gedefinieerd als een voertuig dat minimaal 25 jaar oud is en uitsluitend recreatief wordt ingezet. Zodra je datzelfde voertuig zakelijk gebruikt — voor transport, leveringen, reclame of klantbezoeken — verandert de risicoklasse voor de verzekeraar. Meer kilometers, professioneel gebruik, eventueel lading en hogere aansprakelijkheidseisen maken de polis complexer.
Veel standaard oldtimerverzekeringen sluiten zakelijk gebruik expliciet uit. De polisvoorwaarden van KNAC en Vetera vermelden bijvoorbeeld dat het voertuig als tweede auto voor hobbymatig gebruik moet dienen. Zodra je de bestelbus aanrijdt om een klant te beleveren of als rijdend reclamebord inzet, val je buiten die dekking. Je hebt dan een zakelijke oldtimerverzekering nodig die commerciël gebruik expliciet toestaat — en die zijn er, maar je moet er gericht naar zoeken.
De twee fiscale routes: MRB-vrijstelling versus youngtimer-bijtelling
Voordat je een polis kiest, is het belangrijk te weten in welke fiscale categorie je voertuig valt. Dat bepaalt mede de totale eigendomskosten en hoe je de auto in de bedrijfsadministratie verwerkt.
MRB-vrijstelling voor echte oldtimers (≥40 jaar)
Voertuigen die vóór1986 voor het eerst zijn toegelaten en daarmee minstens 40 jaar oud zijn, komen in 2026 in aanmerking voor volledige vrijstelling van motorrijtuigenbelasting (MRB), mits ze niet commercieel worden ingezet voor goederenvervoer. De Belastingdienst hanteert als grens dat het voertuig niet voor de uitvoering van een onderneming mag worden ingezet voor vrachtvervoer. Gebruik je de bus als rijdend reclamebord of voor incidentele leveringen in het kader van je vak, dan is de vrijstelling in de meeste gevallen wel van toepassing — maar vraag dit altijd na bij je fiscalist.
Overgangsregeling bestelauto’s 26-40 jaar
Voor bestelbussen tussen de 26 en 40 jaar oud geldt een overgangsregeling: een kwartaaltarief MRB van maximaal € 120 per kwartaal, op voorwaarde dat de bus niet rijdt in december, januari en februari. Dit is aantrekkelijk als je de klassieker met name in het seizoen gebruikt, bijvoorbeeld voor cateringbedrijven, horeca of marktkramen.
Youngtimer-bijtelling 35% voor zakelijke rijders
Rij je als ondernemer of werknemer in een klassieke bestelauto van 16 jaar of ouder die ook privé wordt gebruikt? Dan geldt de youngtimerregeling: de bijtelling bedraagt 35% van de dagwaarde (de actuele marktwaarde), in plaats van het normale percentage over de catalogusprijs. Dat is fiscaal voordelig, omdat klassieke voertuigen een lage — of juist een gecorrigeerde — dagwaarde hebben. Concreet: een VW T1 bestelbus met een taxatiewaarde van € 35.000 levert een jaarlijkse bijtelling op van € 12.250 (35%). Bij een belastingdruk van 37% is dat een belastingbetaling van circa € 4.500 per jaar. Let op: per 2027 wordt de youngtimerregeling aangescherpt tot voertuigen van 25 jaar en ouder. Profiteer dus nu nog van de bredere definitie.
Taxatie: de basis van elke goede klassieke-bedrijfsauto-polis
Een klassieke bestelbus heeft geen gangbare koerslijstwaarde. Een VW T1 Samba uit 1963 kan de ene week € 25.000 waard zijn en na restauratie € 65.000. Verzekeraars hanteren daarom de taxatiewaarde als basis: een bedrag dat door een erkend taxateur is vastgesteld en waar verzekeraar en verzekerde het over eens zijn. Bij schade — ook total loss — krijg je dit bedrag uitbetaald, zonder discussie over dagwaarde of afschrijving.
Vetera, TVM en a.s.r. werken met erkende oldtimertaxateurs die een rapport met fotoreportage opstellen. Dat rapport vormt de “taxatieclausule” in de polis. Vernieuw die taxatie elke 3 tot 5 jaar, want de marktwaarde van populaire klassiekers stijgt. Een taxateur die lid is van het erkende netwerk van de Consumentenbond of van Stichting Klassiek Voertuig geeft de meeste zekerheid bij een schadeclaim. Reken op € 150 tot € 350 voor een grondige taxatie.
Ladingdekking: vergeten maar essentieel
Veel ondernemers met een klassieke bestelbus denken dat een WA-casco polis voldoende is. Dat klopt als je de bus leeg rijdt, maar zodra je lading vervoert — foodproducten, ambachtelijke goederen, apparatuur voor een evenement — heb je een aparte goederenverzekering of ladingdekking nodig. Standaard voertuigverzekeringen dekken de lading namelijk niet.
De ladingdekking regelt twee dingen: schade aan de goederen in de bus (brand, diefstal, aanrijding) en aansprakelijkheid tegenover de ontvanger als de lading beschadigd aankomt. Voor een Citroën HY die weekmarkten bedient met lokale kaas of wijn is dit geen overbodige luxe — de waarde van een marktlading kan al snel € 3.000 tot € 8.000 bedragen. Bespreek dit met je verzekeraar of kijk naar gecombineerde polissen bij TVM, die specifiek op zakelijk transport gericht zijn.
Welke dekkingen heb je nodig voor zakelijk gebruik?
Afhankelijk van hoe je de klassieke bedrijfsauto inzet, zijn er drie niveaus:
| Dekkingsniveau | Wat is gedekt | Geschikt voor |
|---|---|---|
| WA | Schade aan derden (verplicht) | Kleine budgetten, lage waarde voertuig |
| WA + Beperkt Casco | Brand, diefstal, ruitschade, storm | Dagelijks zakelijk gebruik buiten stalling |
| WA + Volledig Casco (All Risk) | Alle bovenstaande + eigen schuld aanrijding | Hoge taxatiewaarde (≥20.000), intensief gebruik |
Voor een VW T1 of Citroën HY met een taxatiewaarde van € 30.000 of meer is volledig casco verstandig. De WA-premie voor een klassieke bestelbus ligt in 2026 — afhankelijk van voertuigwaarde, jaarkilometrage en verzekeraar — tussen € 200 en € 600 per jaar. Volledig casco komt er bovenop: verwacht € 400 tot € 1.200 per jaar extra voor een goed gedekte polis met taxatiewaarde € 40.000.
Gespecialiseerde verzekeraars voor klassieke bedrijfsauto’s
Niet elke verzekeraar snapt wat een klassieke bestelbus waard is of hoe het gebruik eruitziet. De volgende partijen hebben aantoonbaar ervaring met zakelijke klassiekers:
- TVM Verzekeringen — gespecialiseerd in zakelijk transport, biedt oldtimerverzekeringen vanaf 25 jaar oud met flexibele dekkingen, ook voor commercieel gebruik. Sterke partij voor klassieke bestelbussen die daadwerkelijk rijden.
- a.s.r. Zakelijke Oldtimerverzekering — biedt standaard WA plus optioneel casco, voldoet aan FEHAC-eisen en staat open voor zakelijk gebruik. Schadebehandeling via gespecialiseerde handlers.
- Vetera Oldtimerverzekeringen — specialist op het gebied van klassiekers, werkt met erkende taxateurs, aanpasbare kilometerbegrenzing. Vraag expliciet naar de optie voor zakelijk gebruik, want de standaardpolis is recreatief.
- Honig & Honig — niche-adviseur voor oldtimer bestelbussen, bemiddelt voor zakelijke polissen bij meerdere verzekeraars en kent de juridische nuances van commercieel gebruik goed.
- KNAC Oldtimerverzekering — aantrekkelijk voor klassiekers die als tweede voertuig naast een reguliere bedrijfsauto worden ingezet. Vereist dat de bus aantoonbaar een tweede voertuig is.
Vergelijk altijd minimaal drie offertes en controleer of zakelijk gebruik (inclusief reclame en incidentele leveringen) expliciet in de polisvoorwaarden staat vermeld. Vraag ook naar de dekking bij het rijden in het buitenland — relevant voor de Franse markt met klassieke Citroëns of de Duits-Nederlandse route voor VW-fans.
Praktische tips voor je aanvraag
Een goede polis begint met voorbereiding. Zorg dat je het volgende paraat hebt voordat je een offerte aanvraagt:
- Een recente taxatierapport (niet ouder dan 3 jaar) van een erkende taxateur.
- Het bouwjaar en de eerste toelatingsdatum — cruciaal voor de MRB-categorie en leeftijdseis.
- Een realistische schatting van het jaarkilometrage. Veel klassieke-bestelbus-polissen hanteren een maximum van 10.000 tot 15.000 km per jaar; rij je meer, dan past de polis niet.
- Een beschrijving van het zakelijk gebruik: gaat het om leveringen, reclame, evenementen of transportdiensten? Hoe specifieker je bent, hoe beter de verzekeraar kan inschatten wat voor polis past.
- Informatie over de stalling: een afgesloten garage verlaagt de premie merkbaar ten opzichte van parkeren op straat.
Klassieke bedrijfsauto’s zijn in 2026 een niche met groeiende vraag. Ambachtelijke bedrijven, foodtrucks, pop-up winkels en fotoshootlocaties grijpen steeds vaker naar een iconische VW T1, Citroën HY of Bedford CA als onderdeel van hun merkidentiteit. De autoverzekering die daarbij past is maatwerk — maar met de juiste informatie en een gespecialiseerde verzekeraar is het goed te regelen. Vergelijk altijd de polisvoorwaarden op het punt van zakelijk gebruik, taxatieclausule en ladingdekking voordat je tekent.
Veelgestelde vragen
Mag ik mijn klassieke bestelbus commercieel inzetten onder een oldtimerverzekering?
Dat hangt af van de polisvoorwaarden. Veel standaard oldtimerverzekeringen gelden alleen voor recreatief gebruik en sluiten zakelijk gebruik uit. Er zijn echter gespecialiseerde verzekeraars — zoals TVM, a.s.r. en Honig & Honig — die polissen aanbieden waarbij commercieel gebruik, waaronder reclame, evenementen of incidentele leveringen, expliciet is meeverzekerd. Lees altijd de voorwaarden op dit punt en bevestig schriftelijk wat onder “zakelijk gebruik” wordt verstaan.
Hoe werkt de youngtimer-bijtelling voor een klassieke bedrijfsbus in 2026?
Als je een bestelauto of bedrijfsauto van 16 jaar of ouder zakelijk gebruikt en ook privé rijdt, betaal je 35% bijtelling over de dagwaarde (huidige marktwaarde) in plaats van een percentage over de catalogusprijs. Dat is gunstig voor klassiekers met een bescheiden dagwaarde. Vanaf 2027 geldt de regeling alleen nog voor voertuigen van 25 jaar en ouder. Heb je een voertuig dat nu net aan de grens zit, overleg dan vóór 1 januari 2027 met je belastingadviseur.
Wat is een taxatieclausule en waarom heb ik die nodig?
Bij een klassieke bedrijfsauto ontbreekt een standaard koerslijstwaarde. Een taxatieclausule is een afgesproken waarde — vastgesteld door een erkende taxateur — die bij total loss of diefstal wordt uitbetaald zonder verdere discussie over afschrijving. Zonder taxatieclausule loopt je het risico dat de verzekeraar slechts de dagwaarde vergoedt, die bij een gerestaureerde klassieker fors lager kan liggen dan de werkelijke marktwaarde. Vernieuw je taxatierapport elke 3 tot 5 jaar.
Is mijn lading ook gedekt onder de oldtimerverzekering?
Nee, standaard niet. Een voertuigverzekering dekt het voertuig zelf, maar niet de lading die erin vervoerd wordt. Als je goederen vervoert — ook incidenteel — heb je een aparte ladingdekking of goederenverzekering nodig. De waarde van een marktlading of evenementenapparatuur kan al snel enkele duizenden euro’s bedragen. Bespreek dit apart met je verzekeraar en vraag om een gecombineerde polis als dat mogelijk is.
Heb ik recht op MRB-vrijstelling als mijn bestelbus ouder dan 40 jaar is?
Voertuigen die 40 jaar of ouder zijn en vóór 1986 voor het eerst zijn toegelaten, komen in 2026 in aanmerking voor MRB-vrijstelling. Voor bestelbussen geldt wel dat de vrijstelling vervalt zodra het voertuig beroepsmatig voor goederenvervoer wordt ingezet. Gebruik als rijdend reclamebord of voor incidentele kleinschalige leveringen valt in de meeste gevallen buiten die beperking. Controleer je situatie altijd bij de Belastingdienst of een fiscalist.
Wat kost een klassieke bestelbus verzekeren in 2026?
De premie hangt af van de taxatiewaarde, het jaarkilometrage, het gebruik (recreatief of zakelijk) en de gekozen dekking. Bij een taxatiewaarde van circa € 30.000 en zakelijk gebruik kun je in 2026 rekenen op € 250 tot € 600 per jaar voor WA, of € 700 tot € 1.500 voor volledig casco all-risk. Stalling in een afgesloten ruimte en een beperkt kilometrage verlagen de premie. Vergelijk minimaal drie offertes bij gespecialiseerde verzekeraars.
Tekst geoptimaliseerd in mei 2026.









