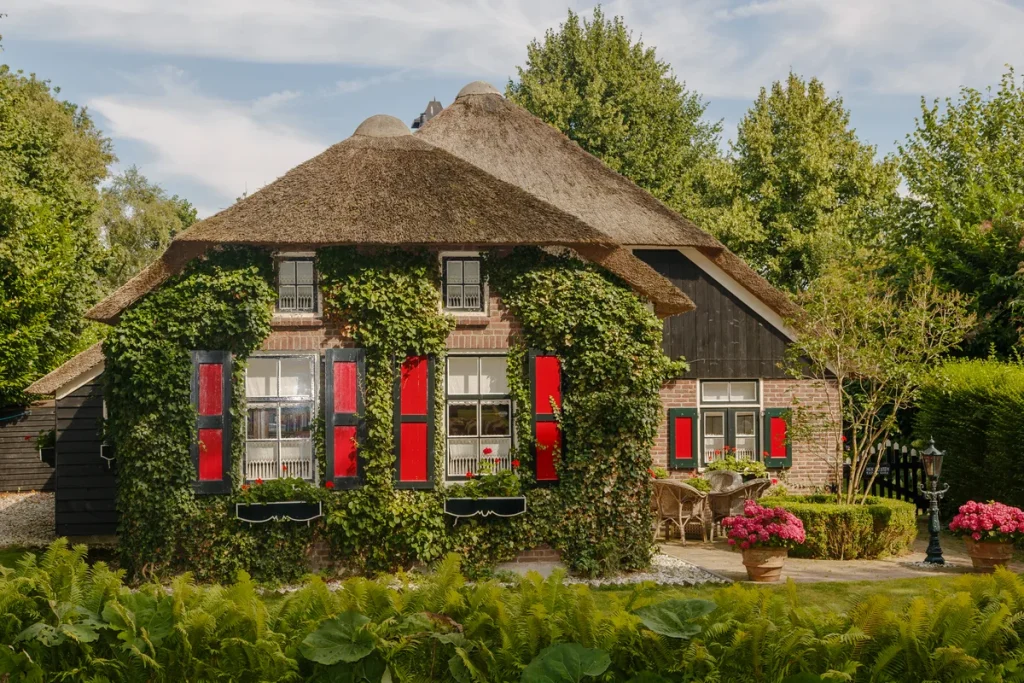
Een woning met een rieten dak is bijzonder mooi — en bijzonder lastig te verzekeren. Riet is een organisch, brandbaar materiaal dat bij brand razendsnel vlam vat. Verzekeraars weten dat ook en vertalen dat risico direct in de premie: je betaalt al snel twee tot drie keer zoveel als voor een vergelijkbaar huis met dakpannen. Toch zijn er in 2026 prima mogelijkheden, mits je aan de juiste eisen voldoet en de juiste verzekeraar kiest.
In Nederland staan naar schatting 35.000 tot 40.000 woningen met een rieten dak. Veel eigenaren ontdekken pas bij het aanvragen van een opstalverzekering hoe specifiek en soms ingewikkeld dit verzekeringsdomein is. Dit artikel legt uit wat verzekeraars van je vragen, waarom de premie hoger ligt, wat specialistische verzekeraars te bieden hebben en hoe je de kosten zo laag mogelijk houdt.
Waarom is een rieten dak een groter brandrisico?
Riet is droog, luchtig en heeft een hoge verbrandingswaarde. Bij een dakbrand verspreidt het vuur zich horizontaal en verticaal veel sneller dan bij dakpannen of bitumen. Een brand in een rieten dak is in veel gevallen al volledig uitgebreid voordat de brandweer ter plaatse is. Uit onderzoek van het Verbond van Verzekeraars blijkt dat brandschades aan rietgedekte woningen gemiddeld drie tot vijf keer hoger zijn dan aan vergelijkbare woningen met een hard dak.
Bovendien zijn de herstelkosten na brand voor een rietgedekte woning fors. Een rietdekker rekent in 2026 circa €85 tot €140 per m² voor nieuw riet (exclusief btw), afhankelijk van het type: natuurriet, patentriet of novariet. Voor een middelgroot woonhuis met 200 m² dakoppervlak kom je al snel op €22.000 tot €27.000 aan alleen al de rietdekwerkzaamheden. Tel daarbij op de kosten voor herstel van de dakconstructie, isolatie en binnenafwerking, en de herbouwwaarde loopt al gauw richting het totale woningbedrag.
Welke premietoeslag kun je verwachten in 2026?
De jaarlijkse premie voor een opstalverzekering op een rietgedekte woning loopt in 2026 uiteen van circa €800 tot €3.500 per jaar. De exacte hoogte hangt af van de herbouwwaarde van de woning, de brandpreventieve maatregelen die zijn getroffen, de leeftijd en staat van het riet, en de locatie (risico op blikseminslag, bereikbaarheid voor brandweer).
Ter vergelijking: een vergelijkbare woning met dakpannen en een herbouwwaarde van €400.000 kost gemiddeld €400 tot €700 per jaar aan opstalpremie. Voor dezelfde woning met rieten dak — zonder extra voorzieningen — kun je al snel twee tot twee-en-een-half keer zoveel betalen. Wél geldt: hoe meer brandpreventieve maatregelen je treft, hoe groter de kans op een korting op de premie. Sommige verzekeraars bieden tot 20% premieverlaging als je een volledige set preventievoorzieningen heeft.
| Situatie | Geschatte jaarpremie |
|---|---|
| Rieten dak, geen extra voorzieningen | €1.500 – €3.500 |
| Rieten dak, basis-preventie (vonkenvanger, blusser, rookmelder) | €1.000 – €2.000 |
| Rieten dak, volledige preventie (sprinkler, brandwerende platen, bliksembeveiliging) | €800 – €1.500 |
| Dakpannen (vergelijkbare woning, ter referentie) | €400 – €700 |
Bovenstaande bedragen zijn indicaties op basis van marktinformatie uit 2026; de werkelijke premie hangt af van jouw specifieke situatie en verzekeraar.
Acceptatie-eisen: wat verzekeraars van je verwachten
Niet elke verzekeraar accepteert een rietgedekte woning, en degenen die dat wél doen, stellen stevige eisen. De meest voorkomende eisen in 2026 zijn:
- Vonkenvanger op de schoorsteen: Dit is bij vrijwel alle verzekeraars een harde eis. De vonkenvanger moet gemaakt zijn van koperdraad of RVS, met een draaddikte van minimaal 1 mm, een maaswijdte van 9,5 tot 12,5 mm en een gaasoppervlak van minimaal drie keer de doorlaat van de schoorsteen. Jaarlijkse reiniging en een schoonmaakcertificaat van een erkend bedrijf zijn verplicht.
- Voldoende afstand schoorsteen tot riet: De schoorsteen moet minimaal 1,5 meter boven het dakvlak uitsteken. Sommige verzekeraars eisen dat de bovenkant van de schoorsteen zich minimaal 30 cm boven de dakrand bevindt. De minimale horizontale afstand van de schoorsteenrand tot het riet is doorgaans 1,5 tot 2 meter.
- Elektrische keuring: Een recente keuringsrapport van de elektrische installatie (NEN 1010-keuring) — vaak niet ouder dan vijf jaar — is bij veel verzekeraars vereist. Verouderde bedrading vormt een van de bekendste ontstekingsoorzaken bij rietbrand.
- Schoorsteenvegen: De schoorsteen moet minimaal één keer per jaar worden geveegd door een erkend schoorsteenveegbedrijf. Bij intensief stoken met vaste brandstoffen geldt twee keer per jaar als norm.
- Brandwerende platen aan de binnenzijde: Steeds meer verzekeraars eisen dat de binnenkant van het rieten dak is bekleed met brandwerende (gyproc of EI60-geclassificeerde) platen. Dit vertraagt de doorbraak van vuur naar de woonruimte en geeft bewoners meer tijd om te vluchten.
- Brandblusser: Een poederblusser of CO₂-blusser van minimaal 6 kilo, gekeurd en op een toegankelijke plek in de woning. Sommige verzekeraars eisen er meerdere op strategische plekken.
- Rookmelders: Minimaal op iedere verdieping, en specifiek in de nok of dichte zolderruimte onder het riet.
- Geen open haard zonder voorzieningen: Een open haard in een rietgedekte woning is bij de meeste verzekeraars een uitsluitingsgrond — tenzij de haard is voorzien van een vonkenscherm, een gecertificeerde rookkanaalvoering en een deugdelijke schoorsteenopbouw.
Leeftijd en staat van het riet spelen ook een rol. Riet ouder dan 30 tot 35 jaar verhoogt het risico op broei, schimmel en instabiliteit. Verzekeraars vragen soms een recent keuringsrapport van een erkend rietdekker, zeker bij oudere daken. Sommige verzekeraars accepteren geen daken ouder dan 40 jaar zonder recent herstelrapport. Via de Vakfederatie Rietdekkers zijn erkende rietdekkers te vinden.
Bliksembeveiliging: aparte eis met grote impact
Blikseminslag is verantwoordelijk voor een aanzienlijk deel van de rietdakbranden in Nederland — naar schatting 20 tot 30% van alle rietbranden heeft een directe of indirecte bliksemoorzaak. Verzekeraars als Rietpolis en De Onderlingen stimuleren daarom actief de installatie van een gecertificeerd bliksemafleidsysteem (NEN-EN 62305). Dit systeem bestaat uit een opvanger op de nok, afvoergeleiders langs de gevel en een aardingssysteem.
Een volledig bliksemafleidsysteem kost gemiddeld €1.500 tot €3.000 voor een eengezinswoning, afhankelijk van de dakoppervlakte en de complexiteit van de installatie. De investering betaalt zich terug via premiekortingen en — bij brand — via aanmerkelijk betere dekking. Sommige verzekeraars passen een premiereductie toe van 10 tot 15% als een goedgekeurd bliksemafleidsysteem aanwezig is.
Meer informatie over brandveiligheid en bliksempreventie is te vinden op de website van de Rijksoverheid over brandveiligheid.
Specialistische verzekeraars voor rietgedekte woningen
Reguliere verzekeraars (vergelijkingssites, grote bankverzekeraars) wijzen een rietgedekte woning vrijwel altijd af of kunnen hem niet correct waarderen. Je hebt specialisten nodig. In 2026 zijn de bekendste specialistische aanbieders:
- Rietpolis — een volledig op rietdaken gerichte verzekeraar die samenwerkt met de Vakfederatie Rietdekkers en de Brandweer Nederland. Standaard all-risk dekking, online aanvraag, uitgebreid preventie-advies. Rietpolis is qua naamsbekendheid de marktleider in dit segment.
- De Onderlingen — een onderlinge waarborgmaatschappij (leden centraal, geen aandeelhouders) die al jarenlang specialiseert in rietdakwoningen. Biedt scherpe premies met ruime voorwaarden, en regelt soms gratis een brandblusser en elektrische keuring voor leden.
- Howden Nederland — een internationaal verzekeringsmakelaarskantoor met een specialistische afdeling voor rietgedekte panden, ook voor duurdere of monumentale woningen.
- Finass Verzekert / Klijn-Zijlmans & Partners — tussenpersonen die meerdere specialistische risicodragers kunnen aanspreken voor traditionele rietdakken (open constructie), wat bij reguliere verzekeraars vrijwel altijd wordt geweigerd.
Traditionele rietdaken — waarbij het riet direct op de dakconstructie ligt zonder brandwerende tussenschil — zijn de moeilijkst te verzekeren categorie. Alleen gespecialiseerde verzekeraars accepteren dit type constructie, en dan nog alleen bij een compleet pakket aan brandpreventieve maatregelen. Ga je vergelijken via een vergelijkingstool voor dekkingen, houd er dan rekening mee dat veel standaard-platforms rietdaken simpelweg niet in hun acceptatiecriteria hebben.
Herbouwwaarde en hoge herstelkosten: bereken goed
Een opstalverzekering vergoedt de schade tot maximaal de herbouwwaarde van je woning. Voor rietgedekte woningen is een correcte herbouwwaardeberekening cruciaal — en het is een veelgemaakte fout om die te laag in te schatten.
De extra kostenpost zit in het riet zelf. Zoals eerder vermeld rekenen rietdekkers in 2026 €85 tot €140 per m² voor vervanging (excl. btw). Voor een woning van 200 m² dakoppervlak betekent dit al €17.000 tot €28.000 alleen voor het nieuwe dak. Daarbij komen de kosten voor:
- Herstel of vervanging van de dakconstructie (spanten, gordingen, tengels)
- Isolatie en dampscherm
- Brandwerende binnenafwerking
- Herbouw van een eventuele schoorsteen
- Tijdelijke huisvesting tijdens herstelperiode (6 tot 12 maanden bij volledige dakbrand)
Gebruik voor een nauwkeurige herbouwwaardeberekening het herbouwwaardemeter van de Consumentenbond of laat een erkend taxateur langskomen. Verzeker nooit onder de herbouwwaarde: bij onderverzekering vergoedt de verzekeraar schade slechts naar rato, en bij een rietbrand kan dat een catastrofaal tekort opleveren.
Preventie en onderhoud: zo druk je de premie en het risico
De beste manier om zowel het brandrisico als de premie te verlagen, is investeren in preventie. Naast de eerdergenoemde verplichte maatregelen zijn er aanvullende opties die verzekeraars positief beoordelen:
- Brandvertragende behandeling van het riet: Producten op basis van ammoniumsulfaat of andere brandvertragers worden aangebracht door een gecertificeerd bedrijf en verlengen de ontbrandingstijd van het riet aanzienlijk. De behandeling moet periodiek worden herhaald (doorgaans elke 5 tot 10 jaar).
- Sprinklersysteem: Een watersprinkler op of onder het dak is de meest effectieve brandveiligheidsvoorziening. Installatie kost €3.000 tot €8.000 voor een eengezinswoning, maar levert bij sommige verzekeraars tot 20% premiekorting op.
- Nok- en randdetaillering: Zorg dat de nok van het riet goed wordt onderhouden. Slecht onderhouden nokken zijn een van de meest voorkomende ingangspunten voor brand. De Vakfederatie Rietdekkers adviseert een inspectie elke 3 tot 5 jaar.
- Geen houtkachel of pelletkachel zonder gecertificeerde aansluiting: Laat een erkend installateur de aansluiting documenteren en lever dit op aan de verzekeraar.
Goed onderhoud documenteer je bovendien altijd schriftelijk. Bewaar alle keuringsrapporten, veegcertificaten en onderhoudsfacturen in een map die je bij schade direct aan de verzekeraar kunt overleggen. Bij een rietbrand zal de verzekeraar vrijwel zeker vragen naar het onderhoudsdossier.
Je kunt meer lezen over opstal- en inboedelverzekeringen en over premies en kostenbesparing op onze site. Een rietgedekte woning is een kostbaar bezit dat bijzondere zorg vraagt — maar met de juiste verzekeraar en een solide preventieplan is het uitstekend te verzekeren. Zorg dat je de acceptatie-eisen al vóór aankoop van een rietgedekte woning hebt nagelopen, want een verzekeringsweigering achteraf kan een onaangename verrassing zijn.
Veelgestelde vragen
Kan ik een rieten dak gewoon via een vergelijkingssite verzekeren?
Nee, dat lukt zelden. De meeste grote vergelijkingssites (Independer, Pricewise) accepteren rietgedekte woningen niet in hun acceptatiecriteria, of geven een foutmelding. Je hebt een specialist nodig, zoals Rietpolis, De Onderlingen of een assurantietussenpersoon met kennis van bijzondere risico’s. Vergelijkingstools voor bijzondere dekkingen kunnen je wel helpen bij het vinden van de juiste bemiddelaar.
Wat is een vonkenvanger en waarom is hij verplicht?
Een vonkenvanger is een metalen kap met gaas die op de schoorsteen wordt geplaatst. Het gaas vangt vonken en gloeiende deeltjes op die via het rookkanaal omhoog komen en anders op het riet terecht zouden komen. De eisen zijn streng: RVS of koperdraad, minimaal 1 mm draaddikte, maaswijdte 9,5–12,5 mm, gaasoppervlak minimaal drie keer de schoorsteendoorsnede. De vonkenvanger moet jaarlijks worden gereinigd door een erkend schoorsteenveegbedrijf dat een certificaat afgeeft.
Hoe oud mag het riet zijn bij het afsluiten van een verzekering?
De meeste specialistische verzekeraars accepteren riet tot maximaal 30 tot 40 jaar oud, mits het in goede staat verkeert. Ouder riet vereist een recent keuringsrapport van een erkend rietdekker. Riet ouder dan 40 jaar zonder recente inspectie wordt door de meeste verzekeraars geweigerd of leidt tot zeer hoge premies. Een tijdig onderhoudsrapport van de Vakfederatie Rietdekkers-gecertificeerd bedrijf is de beste manier om acceptatie te waarborgen.
Wat kost een opstalverzekering voor een rieten dak gemiddeld in 2026?
De jaarpremie loopt in 2026 uiteen van circa €800 tot €3.500, afhankelijk van de herbouwwaarde, de staat van het riet, de getroffen brandveiligheidsmaatregelen en de keuze van de verzekeraar. Met een volledig preventie-pakket (vonkenvanger, bliksembeveiliging, brandwerende platen, sprinkler) kun je de premie aanzienlijk drukken. Ter vergelijking betaal je voor een vergelijkbare woning met dakpannen doorgaans €400 tot €700 per jaar.
Vergoedt de verzekering ook schade door broei of zelfontbranding van het riet?
Dat hangt af van de polisvoorwaarden. De meeste all-risk opstalverzekeringen voor rietgedekte woningen dekken brand ongeacht de oorzaak, dus ook broei of zelfontbranding — mits je hebt voldaan aan alle acceptatie-eisen en je onderhoudsverplichting aantoonbaar is nagekomen. Verzuim je de jaarlijkse schoorsteenveeging of ontbreekt het vonkenvangercertificaat, dan kan de verzekeraar dekking weigeren op basis van nalatigheid.
Is mijn inboedel ook meeverzekerd bij een rietbrand?
Nee. De opstalverzekering dekt alleen de woning zelf (het casco). Je inboedel — meubels, kleding, elektronica — valt onder de inboedelverzekering. Sluit je beide afzonderlijk af, let er dan op dat beide polissen bij dezelfde verzekeraar lopen of in ieder geval op elkaar aansluiten, zodat er bij een totale rietbrand geen hiaten in de dekking ontstaan. Sommige specialisten (waaronder Rietpolis) bieden een gecombineerde opstal- en inboedelpolis voor rietgedekte woningen.
Tekst geoptimaliseerd in mei 2026.









