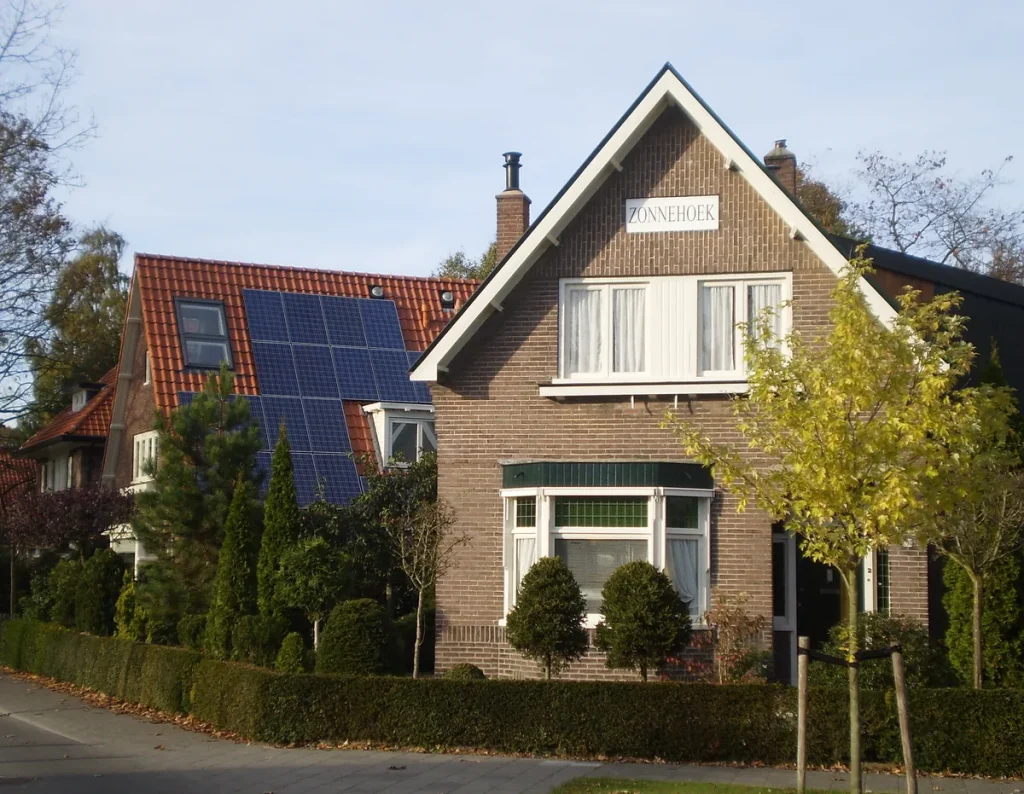
Nederland telt inmiddels meer dan 2,5 miljoen woningen met zonnepanelen op het dak. Dat is mooi voor de energierekening, maar het roept ook een vraag op die veel huiseigenaren pas stellen nadat er iets misgaat: zijn die panelen eigenlijk wel verzekerd? En zo ja, voor hoeveel? Het antwoord is genuanceerder dan je op het eerste gezicht zou verwachten.
In 2026 zijn de regels bij verzekeraars scherper geworden. Waar drie jaar geleden een mondelinge bevestiging van je verzekeraar genoeg was, vragen steeds meer maatschappijen om een schriftelijke melding — zeker nu thuisbatterijen hun intrede doen en de salderingsregeling per 1 januari 2027 stopt. Wie nu goed regelt hoe zijn installatie verzekerd is, voorkomt een vervelende verrassing op het moment dat het er echt op aankomt.
Zijn zonnepanelen automatisch meeverzekerd?
Bij de meeste grote verzekeraars — denk aan Centraal Beheer, Univé, FBTO en NN — zijn zonnepanelen die vast op of aan het dak zijn bevestigd standaard onderdeel van de opstalverzekering. De redenering is eenvoudig: ze zijn duurzaam met het gebouw verbonden en verhogen daarmee de herbouwwaarde van de woning. Dat maakt ze juridisch gezien onderdeel van het opstal, niet van de inboedel.
Er zijn echter twee veelvoorkomende uitzonderingen. Panelen die los op een plat dak staan — niet bevestigd aan de dakbedekking — vallen bij de meeste polissen buiten de dekking. En panelen met een totale installatiewaarde boven de 10.000 euro verlangen bij sommige verzekeraars dat je het verzekerde bedrag handmatig verhoogt. Controleer dit altijd in je polisblad of bel je verzekeraar voor schriftelijke bevestiging.
Melden: verplicht of niet?
Hier wringt de schoen bij veel huiseigenaren. Veel polisvoorwaarden bevatten een zogenoemde risicowijzigingsclausule. Die verplicht je om significante veranderingen aan je woning door te geven — en een zonnepanelen-installatie van gemiddeld 5.000 tot 15.000 euro telt daar duidelijk onder.
Het niet melden van je installatie kan vervelende gevolgen hebben. Stel dat er brand uitbreekt door een defecte omvormer of slechte bekabeling — en jij hebt de installatie nooit doorgegeven — dan kan de verzekeraar een beroep doen op schending van de mededelingsplicht. In het ergste geval weigert de maatschappij de volledige schadeuitkering, ook voor schade aan het woonhuis zelf en aan de woning van de buren. Een schriftelijke melding, bij voorkeur per e-mail met ontvangstbevestiging, is de eenvoudigste manier om jezelf te beschermen.
Goed nieuws: de meeste verzekeraars rekenen geen of nauwelijks extra premie voor een standaard installatie. De gemiddelde premiestijging ligt tussen de 10 en 30 euro per jaar. Sommige maatschappijen verhogen helemaal niet, zolang de panelen worden meegenomen in het verzekerde bedrag voor herbouwwaarde. Dat bedrag zelf moet je wel aanpassen: een installatie van 8.000 euro verhoogt de herbouwwaarde en daarmee de grondslag voor je premieberekening.
Brandrisico: hoe groot is het en wat dekt de verzekering?
Brand door zonnepanelen is relatief zeldzaam, maar de gevolgen zijn ernstig. De meest voorkomende oorzaken zijn een defecte omvormer, slechte kabeldoorvoeren door het dak en foutieve aarding bij amateuristisch geïnstalleerde systemen. Professionele installatie door een NEN 1010-gecertificeerd bedrijf is niet alleen veiliger, maar ook verzekeringtechnisch verstandig: veel polissen eisen aantoonbaar vakkundig werk als voorwaarde voor uitkering bij brandschade.
De opstalverzekering dekt bij brand in principe de schade aan het woonhuis én de panelen zelf — mits gemeld en meegenomen in het verzekerde bedrag. Wat de polis niet dekt: opbrengstverlies door een defect paneel of omvormer, normaal slijtage, en schade door eigen constructiefouten. Wil je ook diefstal van de panelen verzekerd hebben, check dan of je polis diefstal expliciet meeneemt: dit verschilt per maatschappij.
Voor uitgebreidere bescherming bieden sommige installateurs of gespecialiseerde verzekeraars een aparte zonnepanelenverzekering aan. Die dekt ook productieverlies, mechanische schade en garantiekosten — nuttig voor grotere installaties van 15 panelen of meer.
De thuisbatterij: een nieuw grijs gebied
Steeds meer huishoudens plaatsen naast de zonnepanelen ook een thuisbatterij. In 2026 is dit niet langer een curiositeit: de verwachte afschaffing van de salderingsregeling per 1 januari 2027 maakt thuisbatterijen aantrekkelijk, zodat je overdag opgewekte stroom ’s avonds zelf kunt verbruiken in plaats van tegen een lagere terugleverkorting terug te verkopen aan het net.
Verzekeraars zijn echter een stuk voorzichtiger met thuisbatterijen dan met zonnepanelen. Een vaste thuisbatterij die aan de muur is bevestigd valt doorgaans onder de opstal, maar lang niet alle polissen dekken dit automatisch. De reden: lithium-ion-accu’s dragen een hoger brandrisico dan de panelen zelf, en de schadeomvang bij een thermische runaway (een kettingreactie in de cellen die brand veroorzaakt) kan groot zijn.
In de praktijk hanteren verzekeraars in 2026 vaak een capaciteitsgrens van 20 kWh. Installaties onder die grens worden behandeld als normaal consumentengebruik. Daarboven kom je in een grijs gebied: strengere eisen, soms extra acceptatiebeoordelingen of zelfs een zakelijke polis. De oplossing: meld de batterij schriftelijk bij je verzekeraar, geef het merk, het model en de capaciteit door, en vraag om schriftelijke bevestiging van de dekking. Ontbreekt het opleverrapport van de installateur? Dan is de kans groot dat brandschade niet wordt vergoed.
Huurders en VvE-leden die een batterij binnenshuis plaatsen, verzekeren dit via de inboedelverzekering. Bespreek dit vooraf met je verhuurder of VvE-bestuur, want plaatsing van een grote accu is doorgaans een bouwkundige aanpassing die toestemming vereist.
Salderingsregeling stopt: wat betekent dat voor je verzekering?
Per 1 januari 2027 stopt de salderingsregeling volledig. Tot die datum kun je in 2026 nog volledig salderen: stroom die je teruglevert aan het net, wordt één op één afgetrokken van je verbruik. Na 2027 ontvang je een terugleververgoeding van minimaal 50 procent van de kale stroomprijs (exclusief belastingen), gegarandeerd tot 2030 — zo staat het op rijksoverheid.nl.
Wat dit met verzekering te maken heeft? Twee dingen. Ten eerste maakt de lagere terugverdientijd bij veel huishoudens een thuisbatterij aantrekkelijker, wat de verzekeringstechnische complexiteit vergroot. Ten tweede: wie nu panelen laat installeren, doet er goed aan meteen ook de verzekeringsadministratie op orde te brengen, zodat je bij de overgang naar het nieuwe stelsel geen gaten in je dekking hebt.
Vergelijk je na 2026 je stroom- en verzekeringskosten? Gebruik dan ook de energierekentool van Nibud om te zien wat de overstap op een thuisbatterij in jouw situatie oplevert.
Hoeveel kost het om je installatie goed te verzekeren?
De gemiddelde opstalverzekering kost in 2026 ongeveer 1,30 euro per 1.000 euro herbouwwaarde. Voor een woning met een herbouwwaarde van 300.000 euro kom je daarmee op circa 390 euro per jaar. Voeg je een zonnepanelen-installatie van 9.000 euro toe, dan stijgt de herbouwwaarde naar 309.000 euro. De premiestijging bedraagt dan slechts ongeveer 12 euro per jaar — minder dan de meeste mensen denken.
Wil je ook diefstal, productieverlies en mechanische schade meeverzekeren via een aanvullende zonnepanelenverzekering, dan betaal je gemiddeld 50 tot 120 euro per jaar extra, afhankelijk van de waarde en omvang van de installatie. Voor een gemiddeld huishouden met 10 tot 16 panelen is dit zelden noodzakelijk, maar voor grotere installaties of nieuwbouwwoningen met geïntegreerde dakpanelen (BIPV) kan het zinvol zijn.
Overigens: eigen risico bij zonnepanelenschade volgt het standaard eigen risico van je polis. Bij stormbeschadiging rekenen veel verzekeraars een eigen risico van 250 euro, los van het vrijwillige eigen risico dat je hebt gekozen. Dat is iets om rekening mee te houden als je panelen scheef liggen na een zware windstoot.
| Situatie | Gedekt via opstal? | Actie nodig? |
|---|---|---|
| Panelen vast op schuin dak, waarde < 10.000 euro | Ja, bij meeste verzekeraars | Melden + herbouwwaarde verhogen |
| Panelen los op plat dak (niet bevestigd) | Nee | Aparte dekking regelen |
| Brandschade door defecte omvormer | Ja, mits gemeld en vakkundig geïnstalleerd | Opleverrapport bewaren |
| Diefstal van panelen | Afhankelijk van polis | Controleer polisblad |
| Productieverlies door defect paneel | Nee | Aparte zonnepanelenverzekering |
| Thuisbatterij (< 20 kWh, vast gemonteerd) | Meestak wel, niet altijd | Altijd schriftelijk melden |
| Thuisbatterij (> 20 kWh) | Grijs gebied | Overleg verzekeraar, mogelijk zakelijke polis |
Zie ook onze pagina over woonhuis- en inboedelverzekeringen voor meer informatie over wat de opstalverzekering in het algemeen dekt, en groene en klimaatrisicoverzekeringen als je wilt begrijpen hoe de verzekeringsmarkt omgaat met duurzame energie en klimaatgerelateerde schades.
De Consumentenbond raadt aan om bij elke grote verbouwing of installatie je verzekerde bedrag te herzien — en zonnepanelen tellen daar zeker onder. Wie dat nalaat, riskeert onderverzekering: bij een totaalverlies betaalt de verzekeraar dan niet de volledige herbouwkosten, maar slechts het percentage dat overeenkomt met de verhouding tussen het werkelijk verzekerde bedrag en de werkelijke herbouwwaarde.
Kortom: zonnepanelen zijn in 2026 bij de meeste verzekeraars prima te verzekeren via je bestaande opstalpolis, met minimale extra kosten. De drie stappen die je moet zetten: meld de installatie schriftelijk, verhoog het verzekerd bedrag voor herbouwwaarde, en bewaar het opleverrapport van de installateur. Doe je dat, dan staat je dekking als een huis — letterlijk.
Veelgestelde vragen
Zijn zonnepanelen automatisch meeverzekerd via mijn opstalverzekering?
Bij de meeste grote verzekeraars zijn panelen die duurzaam aan het dak zijn bevestigd standaard onderdeel van de opstalverzekering. Toch is een schriftelijke melding verstandig: zonder melding kan de verzekeraar bij schade een beroep doen op de risicowijzigingsclausule en de uitkering (gedeeltelijk) weigeren. Controleer ook of je verzekerde bedrag voor herbouwwaarde is aangepast aan de waarde van de installatie. Een telefoontje of mailtje naar je verzekeraar is genoeg om dit te regelen.
Wat als er brand uitbreekt door mijn zonnepanelen?
Brandschade door defecte omvormers of bekabeling is gedekt via de opstalverzekering, mits je de installatie hebt gemeld en de panelen vakkundig zijn geplaatst door een gecertificeerd installateur. Bewaar het opleverrapport als bewijs. Heb je de installatie niet gemeld of is die door een onbevoegde geplaatst? Dan loopt de verzekeraar het risico dat schade aan je eigen woning én aan naburige woningen niet of slechts deels wordt vergoed.
Is een thuisbatterij meeverzekerd via de opstal?
Een vast aan de muur gemonteerde thuisbatterij valt doorgaans onder de opstalverzekering, maar dit is geen automatisme. Verzekeraars zien een thuisbatterij als een afzonderlijke risicowijziging en vragen in 2026 vrijwel altijd om een expliciete melding. Geef merk, model en capaciteit door. Boven de 20 kWh gelden soms strengere voorwaarden of is een aanvullende dekking vereist. Vraag altijd schriftelijke bevestiging van de dekking.
Wat verandert er voor mij door het stoppen van de salderingsregeling in 2027?
De salderingsregeling loopt in 2026 nog volledig door. Vanaf 1 januari 2027 ontvang je een terugleververgoeding van minimaal 50 procent van de kale stroomprijs, gegarandeerd tot 2030. Voor je verzekering verandert er niets direct door dit besluit, maar veel huishoudens kiezen nu voor een thuisbatterij om minder terug te leveren — en dat heeft wél gevolgen voor je polisvoorwaarden. Meld een batterij altijd aan je verzekeraar.
Panelen op een plat dak: zijn die ook gedekt?
Alleen als ze duurzaam zijn bevestigd aan de dakconstructie. Panelen die louter op ballastblokken liggen zonder mechanische bevestiging, gelden bij de meeste verzekeraars niet als onderdeel van het opstal. Ze zijn dan ook niet meeverzekerd. In dat geval heb je een aparte dekking nodig — via een aanvullende module op je opstalpolis of via een gespecialiseerde zonnepanelenverzekering. Vraag je verzekeraar naar de specifieke eis rond bevestiging.
Hoeveel stijgt mijn premie als ik zonnepanelen meld?
Doorgaans is de premiestijging klein. Bij een installatiewaarde van 8.000 tot 10.000 euro en een bijbehorende verhoging van het verzekerd bedrag stijgt je jaarlijkse premie met gemiddeld 10 tot 30 euro. Sommige verzekeraars rekenen helemaal geen meerkosten als de waarde binnen de bestaande verzekerde som valt. Wil je ook productieverlies of mechanische schade meeverzekeren, dan kost een aparte module doorgaans 50 tot 120 euro per jaar extra.
Tekst geoptimaliseerd in mei 2026.









