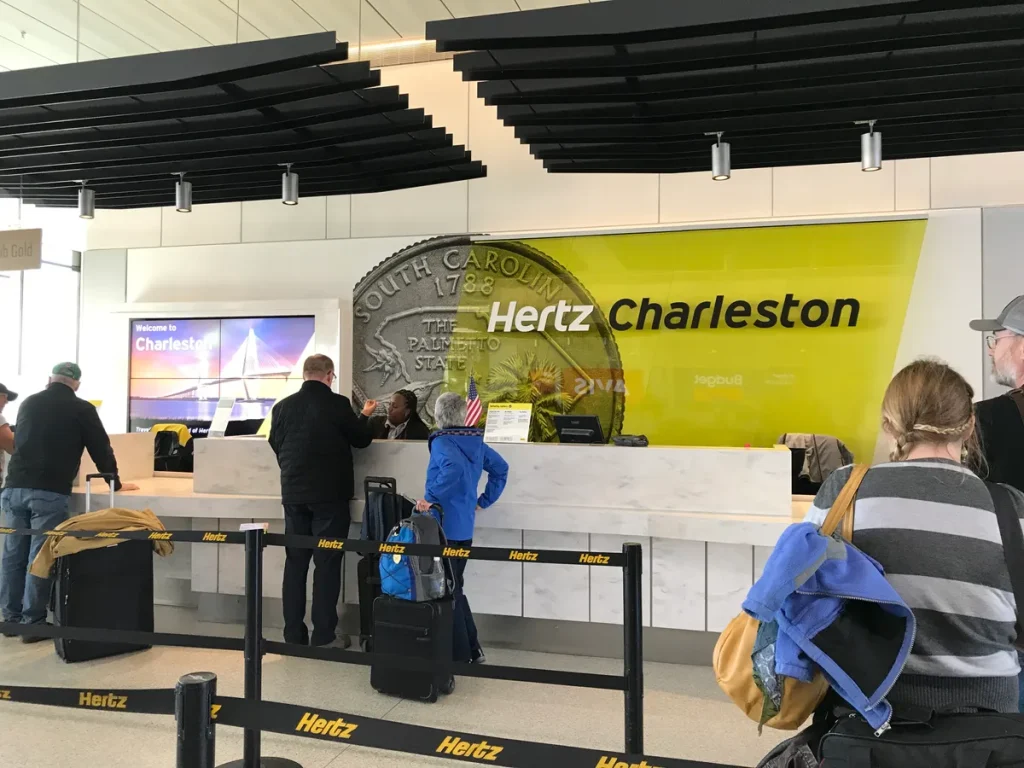
Je hebt een mooie bestemming geboekt, de vlucht staat in de agenda en de huurauto is geregeld via een vergelijkingssite. Klinkt goed. Tot je aan de balie staat en de medewerker je vriendelijk uitlegt dat je “eigenlijk nog niet volledig gedekt” bent — en je voor €25 per dag een extra verzekering aanbiedt. Dat moment herkennen miljoenen Nederlanders die elk jaar een auto huren in het buitenland.
De verwarring ontstaat door twee afkortingen die weinig reizigers echt begrijpen: CDW en SCDW. In 2026 betaal je als huurder bij de toonbank al snel €15 tot €30 per dag voor een SCDW die je via een zelfstandige polis van €5,99 per dag had kunnen afsluiten. Dit artikel legt uit wat die termen betekenen, welke dekking je echt nodig hebt, hoe creditcards een rol spelen en welke valstrikken je kunt vermijden.
Wat is CDW en wat dekt het precies?
CDW staat voor Collision Damage Waiver — letterlijk een vrijwaring van aansprakelijkheid voor botsingsschade. Vrijwel elke huurauto wordt standaard mét CDW aangeboden. Dat klinkt geruststellend, maar CDW is geen volledige verzekering. Het is eerder een overeenkomst waarbij de verhuurder afziet van zijn recht om jou aansprakelijk te stellen voor de volledige schade aan het voertuig — met één belangrijke uitzondering: het eigen risico.
Dat eigen risico varieert in 2026 tussen de €500 en €2.000, afhankelijk van het type auto, het land en de verhuurder. Bij een stevige aanrijding of diefstal betaal je dus dit bedrag altijd zelf, ook als je CDW hebt. Bovendien vallen banden, ruiten, de onderkant van de auto, spiegels en het interieur bij de meeste verhuurders standaard buiten de CDW-dekking. Zo kan een lekke band of een kapotte spiegel je toch honderden euro’s kosten.
SCDW: de Super CDW die aan de balie wordt aangeboden
SCDW staat voor Super Collision Damage Waiver. Het is een uitbreiding op de CDW waarbij het eigen risico naar nul of bijna nul wordt gebracht. Sommige verhuurders noemen het ook wel Full Protection, Premium Cover of Zero Excess — de namen verschillen, de werking is hetzelfde.
Het probleem is de prijs. Aan de balie van grote verhuurbedrijven als Hertz, Avis, Europcar of Sixt betaal je in 2026 al snel €20 tot €30 per dag voor een SCDW. Bij een vakantie van twee weken loopt dat op tot €280 tot €420 extra bovenop de basisprijs van de auto. Terwijl je die dekking via een externe polis al had kunnen regelen voor €5,99 tot €6,75 per dag — een besparing van 75 tot 80 procent.
De les is simpel: sluit de SCDW of eigen risico-dekking nooit aan de balie af, maar regel het ruim van tevoren via een zelfstandige verzekering.
Externe eigen risico-verzekeringen: wat zijn de opties in 2026?
Er zijn meerdere aanbieders van losse eigen risico-polissen voor huurauto’s. De bekendste in Nederland is Allianz Global Assistance (via Allianz-assistance.nl), die via partners zoals reisverzekering-direct.nl beschikbaar is voor €5,99 tot €6,75 per dag. Let op: Allianz heeft per 1 juli 2024 de directe verkoop van losse eigen risico-polissen gestopt, maar de polis is nog steeds af te sluiten via erkende distributeurs. De dekking loopt dan tot maximaal €10.500 per schadegeval en omvat ook ruiten, banden en onderstel — precies wat standaard CDW uitsluit.
Andere opties zijn Recreatieverzekeringen.nl en aanbieders als de ANWB, die een eigen risico-module verwerkt in combinatie met een reisverzekering. Vergelijk altijd het maximale dekkingsbedrag, het geografisch dekkingsgebied (Europa, wereldwijd excl. VS/Canada, of wereldwijd inclusief) en de maximale huurduur per aaneengesloten periode.
Een doorlopende polis — die je automatisch dekt bij elk huurcontract gedurende een heel jaar — is interessant als je meer dan twee of drie keer per jaar een auto huurt. De kosten liggen doorgaans rond de €60 tot €100 per jaar voor Europa-dekking.
Creditcard als CDW-alternatief: wat dekt jouw kaart echt?
Een veelgehoord argument is: “Ik betaal met mijn goudkaart, dan ben ik toch gedekt?” Dat klopt gedeeltelijk — maar de dekking is beperkter dan veel reizigers denken.
In 2026 bieden de belangrijkste Nederlandse creditcards de volgende eigen risico-dekking bij huurauto’s:
| Creditcard | Max. dekking eigen risico | Opmerking |
|---|---|---|
| ABN AMRO Gold Card | €500 | Alleen bij betaling met deze kaart; juridische bijstand tot €50.000 |
| ING Platinum Card | €500 | Inclusief aankoopverzekering 365 dagen |
| ANWB Visa Gold | €1.500 | Jaarkosten €52; wereldwijd geldig |
| American Express Platinum | Hoog (variabel) | Ruimste dekking, maar hoge jaarkosten |
| Rabobank creditcard | Geen | Geen eigen risico-dekking voor huurauto |
Een dekking van €500 klinkt niet slecht, totdat je bedenkt dat het eigen risico bij een middenklasse auto in Spanje of Italië al €1.500 tot €2.000 kan bedragen. Het gat dat overblijft, betaal je dus zelf. Controleer ook altijd of de kaart daadwerkelijk als betaalmiddel is gebruikt voor de huur — dat is bij de meeste kaarten een harde voorwaarde voor de dekking.
Wat valt buiten CDW én buiten de SCDW?
Zelfs met een dure balie-SCDW zijn er uitsluitingen waar je op moet letten. De Consumentenbond wijst op een aantal vaste valkuilen die in 2026 nog steeds gangbaar zijn:
- Off-road schade: rijd je op een onverharde weg die niet in het contract is toegestaan, dan vervalt de volledige dekking — ongeacht welke polis je hebt.
- Rijden onder invloed: standaard uitsluiting bij elke verhuurder en verzekering.
- Schade door grove nalatigheid: de definitie hiervan is vaak ruim. Een auto vergeten op de handrem zetten die vervolgens wegrolt? Eigen schuld, volledige schade.
- Sleutels: verloren of gestolen autosleutels vallen bij veel verhuurders buiten CDW en SCDW. De kosten kunnen oplopen tot €500 of meer.
- Administratiekosten: zelfs bij een verzekerd schadegeval rekenen verhuurders soms €50 tot €150 administratiekosten die niet worden vergoed.
Lees het huurcontract daarom altijd volledig door voordat je tekent. Fotografeer ook de auto rondom bij ophalen — bij voorkeur met tijdstempel — zodat je bewijs hebt bij eventuele discussie over bestaande schade bij inlevering.
Valstrikken aan de verhuurbalie in 2026
De verhuurbalie is voor verhuurders een lucratieve omgeving. Baliesales van extra producten levert marges op die de basishuurprijs ruimschoots overtreffen. Dit zijn de meest voorkomende technieken die je in 2026 tegenkomt:
Angstverkoop: de medewerker beweert dat je “niet volledig gedekt” bent met wat je al hebt, of dat “de wegen hier erg gevaarlijk zijn”. Dit is standaard salespitch. Je mag altijd nee zeggen.
Tankregeling: je betaalt vooraf voor een volle tank tegen een opgehoogde prijs per liter, of je geeft de auto leeg terug en krijgt het restant nooit terug. Kies altijd voor de optie waarbij je de auto vol inlevert en vol oplevert — of ga akkoord met een “vul leeg in, lever leeg in” optie als je die gratis kunt krijgen.
Tolgadget: de medewerker biedt een elektronische tolmodule aan (€5 tot €15 per dag) terwijl je in het betreffende land prima contant tol kunt betalen. Informeer je vooraf via Google Maps over het tolwegennetwerk.
Buitenkantooruren-toeslag: ophalen of inleveren buiten standaard werktijden kost €30 tot €50 extra. Boek een tijdstip overdag, of reken deze kosten in bij de vergelijking.
Kinderzitje of navigator: altijd aanmerkelijk duurder dan thuis meenemen of lokaal kopen. Een kinderzitje meevliegen in de ruimbagage is goedkoper én betrouwbaarder.
Wat als er schade is? De praktische stappen
Schade aan een huurauto afhandelen verloopt anders dan een claim bij je eigen autoverzekering. Volg deze stappen om problemen te voorkomen:
Meld schade altijd direct aan de verhuurder — ook kleine schades. Niet melden en hopen dat het niet wordt opgemerkt, is het slechtste scenario: verhuurders fotograferen bij inname uitgebreid en sturen weken later een factuur zonder dat je zelf aanwezig bent.
Vraag om een damage report of schaderapport op papier, met stempel en handtekening van de medewerker. Dit is bij het indienen van een claim via je eigen risico-verzekering vrijwel altijd verplicht.
Neem contact op met je externe eigen risico-verzekeraar via hun schadelijnnummer. De meeste polissen vereisen dat je de claim binnen 30 dagen indient met het damage report, het huurcontract en je bankafschrift waarop het in rekening gebrachte bedrag zichtbaar is.
Twijfel je of de in rekening gebrachte schade terecht is? De Consumentenbond biedt informatie over klachtenprocedures bij internationale autoverhuur, en in veel landen bestaat een lokale geschillencommissie voor toeristen.
Veelgestelde vragen
Wat is het verschil tussen CDW en SCDW?
CDW (Collision Damage Waiver) is een standaard vrijwaring bij een huurauto die je beschermt tegen aansprakelijkheid bij schade, maar met een eigen risico van doorgaans €500 tot €2.000. SCDW (Super CDW) brengt dat eigen risico naar nul of bijna nul en biedt soms ook dekking voor ruiten, banden en de onderkant van de auto die bij standaard CDW zijn uitgesloten. SCDW kost aan de balie in 2026 al gauw €20 tot €30 per dag extra.
Kan ik mijn eigen risico goedkoper ergens anders afkopen?
Ja, zeker. Via externe aanbieders zoals Allianz Global Assistance (via partners) of Recreatieverzekeringen.nl betaal je in 2026 zo’n €5,99 tot €6,75 per dag voor een dekking van maximaal €10.500. Dat is 70 tot 80 procent goedkoper dan de SCDW aan de balie. Zorg dat je de polis afsluit vóórdat je het huurcontract tekent, en controleer of de dekking ook ruiten, banden en onderkant omvat.
Dekt mijn creditcard ook het eigen risico bij een huurauto?
Sommige creditcards bieden inderdaad dekking voor het eigen risico bij huurauto’s, maar die dekking is doorgaans beperkt. De ABN AMRO Gold Card en ING Platinum Card dekken tot maximaal €500. De ANWB Visa Gold dekt tot €1.500. Rabobank creditcards bieden geen dekking. Betaal de huursom altijd met die specifieke kaart — dat is een harde voorwaarde. Controleer ook of de kaart geldig is in het land waar je huurt en of jouw type auto gedekt is.
Wat valt er buiten CDW en SCDW?
Standaard vallen banden, ruiten, spiegels, het interieur en de onderkant bij de meeste CDW-polissen buiten de dekking. Bij SCDW zijn deze soms wel inbegrepen — check de polisvoorwaarden. Altijd uitgesloten zijn schade door rijden onder invloed, off-road rijden op niet-toegestane wegen, grove nalatigheid en verloren autosleutels. Administratiekosten van de verhuurder bij een schadegeval worden doorgaans ook niet vergoed.
Wat moet ik doen als de verhuurbalie extra producten opdringt?
Je hebt altijd het recht om nee te zeggen. Breng je eigen externe eigen risico-verzekering mee als bewijs dat je al gedekt bent. Laat je niet intimideren door argumenten als “de wegen hier zijn gevaarlijk” of “u bent niet volledig gedekt”. Leg bij twijfel de situatie vast: vraag om schriftelijke bevestiging van wat je al hebt afgesloten en wat precies de aanvullende dekking inhoudt, zodat je later kunt vergelijken en eventueel bezwaar kunt maken.
Is er een doorlopende eigen risico-polis voor wie vaker een auto huurt?
Ja. Als je meer dan twee of drie keer per jaar een huurauto neemt, is een doorlopende jaarlijkse polis financieel interessant. De kosten liggen doorgaans tussen de €60 en €100 per jaar voor Europa-dekking. Die polis dekt automatisch elk huurcontract binnen de polisperiode, zonder dat je per reis opnieuw hoeft af te sluiten. Let bij de vergelijking op de maximale huurduur per reis (vaak 45 of 60 aaneengesloten dagen) en het dekkingsgebied.
Een huurauto op vakantie is een aanrader: flexibel, praktisch en onmisbaar als je af wilt van het toeristische circuit. Maar de verzekeringspuzzel die erbij hoort, verdient net zoveel voorbereiding als de reis zelf. Sluit je externe eigen risico-polis af voordat je vertrekt, lees de uitsluitingen van je CDW, weet wat je creditcard wel en niet dekt, en zeg vriendelijk maar beslist nee tegen de balie-extras. Dan stap je ontspannen in die huurauto — en net zo ontspannen uit.
Meer lezen over reisverzekeringen? Bekijk ook onze categorie reisverzekeringen of vergelijk autoverzekeringen voor thuis en onderweg.
Tekst geoptimaliseerd in mei 2026.









