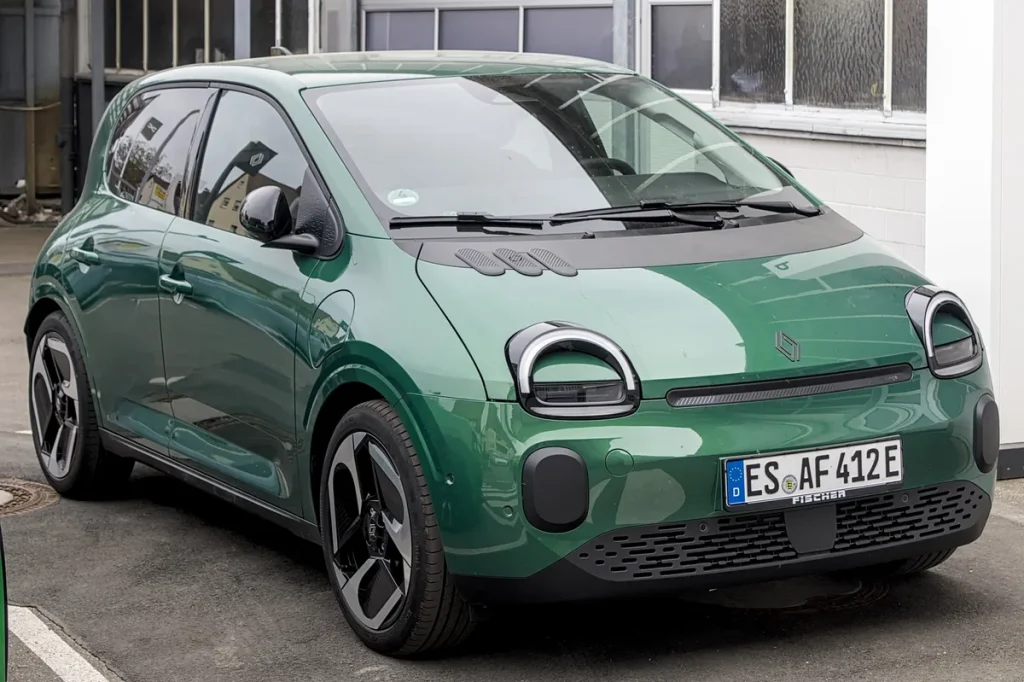
De Renault Twingo is al decennialang een van de populairste stadsauto’s van Nederland. Compact, wendbaar en betaalbaar in aanschaf — maar hoe zit het met de verzekering? In 2026 spelen meerdere factoren mee die je premie bepalen: het dekkingsniveau, je opgebouwde schadevrije jaren, je woonplaats en of je een benzine- of elektrische Twingo rijdt. Dit artikel helpt je om de juiste keuze te maken en te begrijpen waar je op moet letten.
Autoverzekeringspremies zijn in 2025 gemiddeld met ruim 10 procent gestegen, aldus CBS-cijfers uit begin 2026. Die stijging werkt door in de tarieven die je in 2026 aangeboden krijgt. Juist voor een auto als de Twingo — die doorgaans weinig waard is en weinig reparatiekosten met zich meebrengt — loont het om je dekkingsniveau kritisch te bekijken. Te ruim verzekerd zijn is duurder dan nodig, te krap verzekerd kan je bij een claim voor een onaangename verrassing stellen.
WA, WA+ of allrisk: welke dekking past bij jouw Twingo?
De keuze tussen drie dekkingsniveaus is voor elke Twingo-eigenaar anders. Bij een WA-verzekering (Wettelijke Aansprakelijkheid) ben je alleen gedekt voor schade die je bij anderen veroorzaakt. Schade aan je eigen auto wordt niet vergoed. Dit is de goedkoopste optie en voldoende als je Twingo ouder is dan acht tot tien jaar en de dagwaarde laag ligt.
Een WA+ beperkt casco dekt daar bovenop ook schade door brand, diefstal, storm, ruitbreuk en aanrijding met dieren. Voor een Twingo van vijf tot acht jaar oud is dit vaak de beste prijs-kwaliteitsverhouding. Je betaalt iets meer, maar bent gedekt tegen de meest voorkomende onvoorziene schadegevallen die niets met rijfouten te maken hebben.
De allrisk-verzekering (volledig casco) dekt vrijwel alle schade aan je eigen auto, ook als jij de veroorzaker bent. Dit is zinvol bij een nieuwe of relatief jonge Twingo — zeker de elektrische Twingo E-Tech, waarvan de rijbatterij en specifieke onderdelen duur zijn om te vervangen. Zodra de dagwaarde van je auto onder de circa 5.000 euro zakt, wordt allrisk financieel minder aantrekkelijk: de premie staat dan niet meer in verhouding tot de maximale uitkering.
Wat kost een Renault Twingo verzekering in 2026?
Concrete premiecijfers hangen altijd af van je persoonlijke situatie, maar op basis van marktgegevens van begin 2026 geven we je een realistisch beeld. Bij FBTO, een van de voordeliger aanbieders, beginnen premies voor WA bij circa 13 euro per maand, WA+ beperkt casco rond 16 euro en allrisk rond 22 euro. Dit zijn startpremies voor een ervaren bestuurder in een lage risicoklasse.
In de praktijk betaal je voor een Renault Twingo van 2015 tot 2020, als bestuurder van middelbare leeftijd met tien schadevrije jaren, in een middelgrote stad:
- WA: circa 18 tot 28 euro per maand
- WA+ beperkt casco: circa 27 tot 42 euro per maand
- Allrisk: circa 45 tot 75 euro per maand
Voor een jonge bestuurder (18 tot 24 jaar) zonder schadevrije jaren liggen de premies een stuk hoger: allrisk kan dan al snel richting 100 tot 130 euro per maand gaan. Gebruik altijd een vergelijkingstool met je eigen gegevens, want dit zijn slechts indicaties. De Consumentenbond biedt een onafhankelijk vergelijkingsoverzicht dat jaarlijks wordt bijgewerkt.
Schadevrije jaren en de bonus-malusladder in 2026
Het bonus-malussysteem is voor alle Nederlandse verzekeraars al jaren gestandaardiseerd. Je bouwt maximaal twintig schadevrije jaren op; meer is niet mogelijk. Bij nul schadevrije jaren betaal je de basispremie zonder korting. Elk schadejaar dat je niet claimt, schuif je een trede op de ladder omhoog, wat leidt tot een lagere premie.
Claim je een schade? Dan val je vijf treden terug. Met de gemiddelde premiestijging van meer dan 10 procent in 2025 die doorwerkt in 2026, is die terugval fors voelbaar. Bij een Twingo met een relatief lage dagwaarde kan het financieel verstandig zijn om kleine schades niet te claimen en zelf te betalen, zodat je schadevrije jaren intact blijven. Gebruik de rekensom: eigen risico + premieconsequentie gedurende drie jaar versus de schade zelf vergoeden.
Heb je schadevrije jaren opgebouwd bij een buitenlandse verzekeraar? Veel Nederlandse verzekeraars erkennen dit, maar vereis een officieel overzicht van de buitenlandse maatschappij. Vraag dit tijdig op.
De elektrische Twingo E-Tech: aparte aandachtspunten voor verzekering
Renault heeft de Twingo in 2026 volledig elektrisch gemaakt. De vierde generatie Twingo E-Tech, die in 2025 gelanceerd is, heeft een catalogusprijs van circa 23.000 tot 28.000 euro afhankelijk van het uitrustingsniveau. Dat is aanzienlijk meer dan een benzine-Twingo van vijf jaar oud, en heeft directe gevolgen voor de verzekering.
Verzekeraars kijken bij elektrische auto’s nauwkeurig naar de rijbatterij. Niet alle allrisk-polissen dekken batterijschade als gevolg van onjuist opladen of slijtage. Controleer de polisvoorwaarden expliciet op deze punten. Verder is reparatie van elektrische voertuigen gemiddeld duurder, wat de allrisk-premie voor een nieuwe E-Tech hoger maakt dan voor een vergelijkbare benzinewagen — een verschil van 15 tot 25 procent is niet ongebruikelijk, aldus vergelijkingsdata van Pricewise van begin 2026.
Rij je met een snellaadpas of laad je thuis op? Controleer ook of je laadkabel en thuislaadpunt gedekt zijn onder inboedel- of opstalverzekering. Dit valt buiten de autoverzekering maar is bij diefstal of schade relevant.
Factoren die je Twingo-premie beinvloeden
Naast dekking en schadevrije jaren zijn er meer factoren die bepalen wat je betaalt:
- Woonplaats: In Amsterdam, Rotterdam of Utrecht betaal je structureel meer dan in een dorp in Drenthe. Diefstalachtige omgevingen en hogere verkeersintensiteit vertalen zich in hogere basispremies.
- Jaarkilometrage: Rijd je minder dan 7.500 kilometer per jaar? Dan kom je bij veel verzekeraars in aanmerking voor een kilometerkorting. Geef dit eerlijk op — te laag opgeven kan problemen geven bij een schademelding.
- Eigen risico: Door je eigen risico te verhogen — van de standaard 150 naar 300 of 500 euro — kun je je premie zinvol verlagen. Bedenk wel dat je dit bedrag zelf draagt bij elke claim.
- Bestuurders: Worden er meerdere bestuurders opgegeven? De jongste of minst ervaren bestuurder bepaalt vaak mede de premie. Vergeet geen regelmatige bestuurder te melden — dit kan anders als fraude worden gezien.
- Aanvullende dekkingen: Pechhulp, rechtsbijstand verkeer en een inzittendenverzekering zijn zinvolle aanvullingen. Ze verhogen de maandlast met doorgaans 4 tot 12 euro extra per dekking, maar bieden wel relevante bescherming.
Hoe vergelijk je aanbieders zonder fouten te maken?
Vergelijkingssites zoals Independer, Pricewise en Poliswijzer zijn handige startpunten, maar ze tonen niet altijd alle aanbieders. Sommige verzekeraars — waaronder Centraal Beheer en enkele direct writers — werken niet altijd mee aan vergelijkingsplatformen. Bezoek dus ook direct de websites van twee of drie grote spelers om het beeld compleet te maken.
Kijk bij het vergelijken niet alleen naar de premie, maar ook naar de schadeafhandeling. Hoe snel reageert de verzekeraar? Kun je schade makkelijk digitaal melden? Onafhankelijke reviews op Kiyoh of Trustpilot geven een eerlijk beeld van hoe het er in de praktijk aan toegaat. Een verzekeraar die 5 euro goedkoper is per maand maar weken doet over een schadeafhandeling, is geen goede deal.
Wissel je van verzekeraar? Controleer of je lopende polis opzegbaar is per prolongatiedatum — dat is doorgaans de jaarlijkse verlenging. Veel verzekeraars kennen een opzegtermijn van 30 dagen voor die datum. Lees de informatie van de Rijksoverheid over verplichte autoverzekering als je twijfelt over je rechten en plichten.
Slimme tips voor een lagere premie in 2026
Er zijn concrete stappen die je kunt zetten om je Twingo-verzekering goedkoper te maken zonder in te leveren op essentiële dekking:
- Vergelijk jaarlijks, bij voorkeur een maand voor je prolongatiedatum. De markt beweegt voortdurend.
- Controleer je schadevrije jaren bij je huidige verzekeraar en vraag een schadevrije-jarenverklaring op voor gebruik bij overstap.
- Overweeg bij een oudere Twingo (meer dan acht jaar oud) te downgraden van allrisk naar WA+ of zelfs WA. Bereken de dagwaarde via Autotelex of een vergelijkbaar waardeplatform.
- Bundel polissen bij een verzekeraar — veel aanbieders geven korting als je ook je inboedel, aansprakelijkheid of rechtsbijstand bij hen afsluit.
- Kies een realistisch eigen risico dat je in een schadegeval ook daadwerkelijk kunt betalen.
Met een doordachte keuze betaal je voor je Renault Twingo precies wat nodig is — niet meer, niet minder. Ga voor de beste combinatie van dekking, service en prijs, en heroverweeg die keuze elk jaar opnieuw. Vergelijkings- en rekentools vind je ook via onze autoverzekering-categorie en premies en fiscale aftrek.
Veelgestelde vragen
Wat is de goedkoopste Renault Twingo verzekering in 2026?
De goedkoopste optie is een WA-verzekering. Marktpremies beginnen in 2026 bij circa 13 tot 18 euro per maand voor een ervaren bestuurder met schadevrije jaren en een oudere Twingo. De exacte premie hangt sterk af van je leeftijd, woonplaats, kilometerstand en dekkingskeuze. Gebruik een actuele vergelijkingstool om de voor jou goedkoopste aanbieder te vinden. De goedkoopste polis is niet altijd de beste keuze als het eigen risico hoog is of de service slecht beoordeeld wordt.
Heeft de Renault Twingo E-Tech een duurdere verzekering dan een benzine-Twingo?
Ja, doorgaans wel. De nieuwste elektrische Twingo E-Tech heeft een aanzienlijk hogere cataloguswaarde dan een gebruikte benzine-Twingo, waardoor allrisk beduidend meer kost. Bovendien zijn reparaties aan elektrische voertuigen duurder, wat de premie beinvloedt. Vergelijkingsdata van begin 2026 laten een meerprijs zien van 15 tot 25 procent ten opzichte van een vergelijkbare benzinewagen. Naarmate de E-Tech in waarde daalt, wordt dat verschil kleiner.
Hoe werkt het bonus-malussysteem voor mijn Twingo-verzekering?
Je bouwt schadevrije jaren op zolang je geen schade claimt. Elk jaar stijg je een trede op de bonus-malusladder en betaal je minder premie. Doe je een claim, dan val je vijf treden terug. Het maximum is twintig schadevrije jaren, het minimum min vijf. Kleine schades waarbij de reparatiekosten dicht bij het eigen risico liggen, kun je beter zelf betalen om je opgebouwde korting te bewaren. Bij de gestegen premieniveaus van 2026 is die afweging extra relevant.
Moet ik allrisk afsluiten voor een nieuwe Twingo E-Tech?
Bij een nieuwe of bijna nieuwe elektrische Twingo E-Tech — met een dagwaarde boven de 15.000 euro — is allrisk sterk aan te raden. De kosten van reparatie of totaalverlies zouden anders grotendeels voor jouw rekening komen. Zodra de dagwaarde daalt onder de circa 5.000 euro, loont het om te herbeoordelen of allrisk nog in verhouding staat tot de premie die je maandelijks betaalt. Gebruik een actuele marktwaardeschatting via Autotelex of de ANWB-waardemeter.
Kan ik mijn Twingo-verzekering tussentijds opzeggen als ik overstap?
Ja, dat is in Nederland mogelijk. Sinds de invoering van het recht op doorlopende opzegging kun je je autoverzekering op elk moment opzeggen met inachtneming van een opzegtermijn van doorgaans 30 dagen, mits je een nieuwe verzekering afsluit. Sommige verzekeraars hanteren een opzegtermijn die loopt tot de prolongatiedatum. Controleer je polisblad of neem contact op met je verzekeraar om de exacte voorwaarden te kennen voordat je overstapt.
Welke aanvullende dekkingen zijn zinvol bij een Renault Twingo?
Voor een Twingo die je dagelijks gebruikt, zijn pechhulp (vooral bij de elektrische variant handig vanwege het laadnetwerk) en een inzittendenverzekering de meest waardevolle aanvullingen. Pechhulp kost doorgaans 4 tot 8 euro per maand extra. Een rechtsbijstandverzekering voor verkeer — circa 5 tot 10 euro per maand — is nuttig als je betrokken raakt bij een aanrijding met discussie over schuld. Ga niet klakkeloos voor alle opties tegelijk: bereken of de meerkosten opwegen tegen de kans dat je van die dekking gebruikmaakt.
Tekst geoptimaliseerd in mei 2026.









