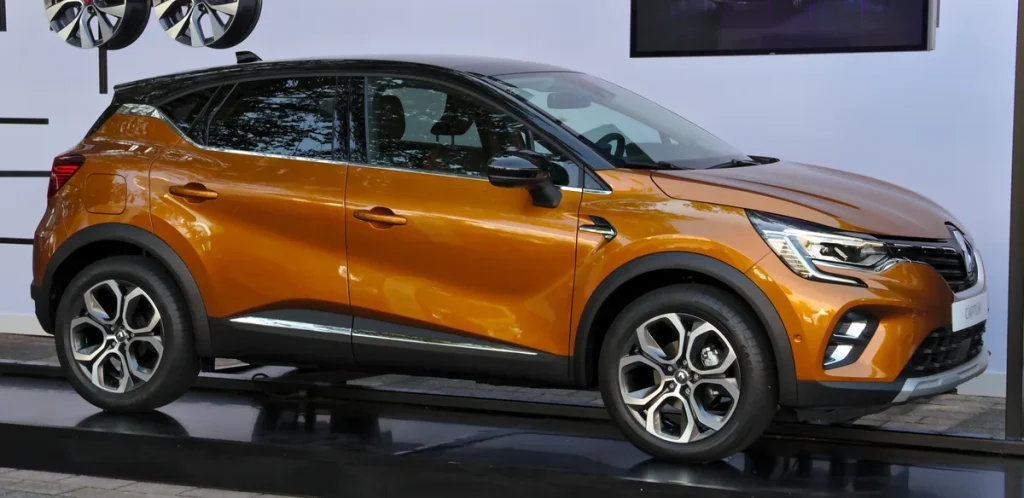
Renault is al decennialang een van de best verkopende automerken in Nederland. Van de compacte Clio tot de ruime Espace en de volledig elektrische Megane E-Tech: het gamma is breed, en daarmee zijn ook de verzekeringspremies sterk uiteenlopend. In 2026 speelt er bovendien een extra factor mee: Renault verkoopt steeds meer elektrische en hybride modellen, en die hebben een eigen premieprofiel dat verschilt van klassieke benzineauto’s.
In dit overzicht lees je wat je per model globaal kwijt bent, hoe de Renault Financial Services partnerpolis via de dealer werkt (en of die goedkoper is), en wat je bij elektrische modellen als de Megane E-Tech extra moet regelen. Geen reclametekst, maar concrete cijfers en afwegingen zodat je goed beslagen ten ijs komt bij het kiezen van je polis.
Hoe verzekeraars Renault-modellen beoordelen
Elke verzekeraar werkt met een interne risicoklassificatie op basis van merk, model en uitvoering. Voor Renault-modellen geldt in het algemeen dat de compacte en instapmodellen (Clio, Captur) relatief lage premies kennen: ze zijn goedkoop te repareren, populair op de tweedehands markt en hebben een bescheiden nieuwwaarde. Grotere SUV’s en elektrische modellen scoren hoger op reparatiekosten, mede door duurdere elektronica en de kosten van accu-gerelateerde schade.
Naast het model tellen ook je eigen gegevens sterk mee: leeftijd, postcode, schadevrije jaren (bonus-malus) en het gekozen eigen risico. Een 35-jarige met tien schadevrije jaren in een middelgrote stad betaalt voor dezelfde Clio al 30 tot 40% minder dan een 22-jarige in een grote stad. In 2026 zijn de gemiddelde autopremies in Nederland licht gestegen ten opzichte van 2025, mede door hogere reparatiekosten en inflatie in de autoschadebranche.
Premies per model: een praktisch overzicht
Onderstaande bedragen zijn indicatief voor een bestuurder van 35 jaar, tien schadevrije jaren, woonachtig in een middelgrote stad, met een standaard eigen risico van €150 (WA) respectievelijk €500 (allrisk). De werkelijke premie kan aanzienlijk afwijken.
| Model | Aandrijving | Nieuwwaarde (ca.) | WA/jaar | Beperkt casco/jaar | Allrisk/jaar |
|---|---|---|---|---|---|
| Renault Clio (benzine) | Benzine | €18.000–€24.000 | €300–€420 | €480–€620 | €720–€980 |
| Renault Clio E-Tech full hybrid | Volledig hybride | €24.000–€29.000 | €320–€450 | €520–€680 | €780–€1.080 |
| Renault Captur (benzine) | Benzine | €22.000–€30.000 | €330–€460 | €530–€700 | €800–€1.100 |
| Renault Captur E-Tech plug-in hybrid | Plug-in hybride | €30.000–€38.000 | €360–€500 | €580–€760 | €900–€1.250 |
| Renault Megane E-Tech electric | Volledig elektrisch | €35.000–€45.000 | €420–€580 | €700–€920 | €1.050–€1.480 |
| Renault Austral E-Tech full hybrid | Volledig hybride | €36.000–€46.000 | €440–€600 | €720–€950 | €1.100–€1.550 |
| Renault Scénic E-Tech electric | Volledig elektrisch | €40.000–€52.000 | €460–€630 | €760–€1.000 | €1.150–€1.650 |
| Renault Espace E-Tech full hybrid | Volledig hybride | €44.000–€58.000 | €480–€660 | €800–€1.060 | €1.200–€1.750 |
Wat opvalt: het premieverschil tussen WA en allrisk is bij compacte benzinemodellen als de Clio relatief beperkt. Bij elektrische topmodellen zoals de Scénic E-Tech kan allrisk meer dan drie keer de WA-premie kosten, maar gezien de nieuwwaarde van €40.000 tot €52.000 is die investering doorgaans gerechtvaardigd. Voor een autoverzekering op maat vergelijk je bij voorkeur minimaal drie aanbieders via een onafhankelijke vergelijkingssite.
Renault Financial Services en de Bovemij-partnerpolis
Wie een Renault koopt bij een erkende dealer, krijgt vaak de Renault Autoverzekering aangeboden. Dat product is niet afkomstig van Renault zelf, maar van een samenwerking tussen Mobilize Financial Services (de financiële tak van de Renault Groep) en Bovemij Financiële Diensten B.V., de verzekeraar achter veel merkgebonden autopolis-producten in Nederland.
De Renault-partnerpolis heeft een aantal specifieke voordelen ten opzichte van een generieke autoverzekering:
- Nieuwwaarde- of aankoopwaarderegeling tot drie jaar: bij total loss of diefstal binnen drie jaar na aankoop wordt niet de gedeprecieerde dagwaarde uitgekeerd, maar de oorspronkelijke nieuwwaarde of aankoopprijs. Voor een nieuwe Scénic E-Tech van €48.000 scheelt dat in het eerste jaar al snel €8.000 tot €12.000 ten opzichte van een standaard dagwaarderegeling.
- Vervangende auto tot 30 dagen: bij total loss of diefstal krijg je maximaal 30 dagen een vervangende auto van de verzekeraar vergoed. Handig als je lang moet wachten op een nieuwe auto wegens leveringstijden (die in 2026 voor populaire modellen nog altijd 6 tot 12 weken kunnen bedragen).
- Gratis bagagedekking voor bestuurder en passagiers: bij volledig casco is bagage in de auto standaard meeverzekerd, iets wat bij de meeste losse autoverzekeringen niet automatisch het geval is.
- Fabrieksinstallaties onbeperkt gedekt: navigatiesystemen en audiosystemen die door de fabriek of de aangesloten Renault-dealer zijn ingebouwd, zijn onbeperkt meeverzekerd. Achteraf ingebouwde systemen vallen buiten deze regeling.
- Schadeafhandeling via erkende Renault-hersteller: schadeherstel verloopt via officiële Renault-dealers met originele onderdelen, wat van belang is voor garantiebehoud — vooral relevant bij nieuwere modellen onder fabrieksgarantie.
Het nadeel van de dealer-polis is de keerzijde van specialisatie: je vergelijkt niet zelf de markt en de premie is niet altijd de scherpste. Bovemij hanteert vaste tarieven die de dealer niet of nauwelijks kan aanpassen. Voor een oudere Renault met lagere dagwaarde of voor bestuurders met veel schadevrije jaren zijn onafhankelijke aanbieders als Univé, InShared of FBTO vaak goedkoper. Raadpleeg ook de Consumentenbond autoverzekering vergelijker voor onafhankelijke informatie.
Megane E-Tech electric: bijzondere aandachtspunten
De Renault Megane E-Tech is in 2026 een van de meest verkochte elektrische compacte auto’s van Nederland. Met een cataloguswaarde tussen €35.000 en €45.000 en een geavanceerd batterijpakket van 40 of 60 kWh zijn er een paar specifieke verzekeringspunten om op te letten.
Allereerst de accu-dekking. Bij de Megane E-Tech is de batterij integraal eigendom van de koper — er is geen huurconstructie meer. Dat betekent dat de batterij automatisch valt onder de casco- of allrisk-dekking van je polis. Controleer wel of je polis expliciet elektrische schade aan de accu dekt bij een technisch defect versus een externe oorzaak (brand, aanrijding). Niet alle polissen dekken interne batterijdefecten gelijk.
Daarnaast is de laadkabel en thuislader een punt van aandacht. Een type 2 laadkabel van Renault kost €200 tot €400. Die valt niet automatisch onder je autoverzekering, maar vaak wel onder je inboedelverzekering als hij thuis opgeborgen staat. Bij diefstal uit de auto zelf dekt een beperkt casco-polis dit doorgaans mee als accessoire — maar controleer het expliciet bij je verzekeraar.
Voor zakelijke rijders is de bijtelling in 2026 relevant: het voordeel van de verlaagde bijtelling voor volledig elektrische auto’s bedraagt in 2026 nog 16% (tegenover 22% voor fossiele brandstoffen). Per 2027 wordt dit verder afgebouwd. Meer informatie over fiscale aspecten van elektrisch rijden vind je bij de Rijksoverheid belastingpagina voor auto’s. Wil je ook inzicht in premies en fiscale aftrek combineren, dan is de categorie Premies & Fiscale Aftrek een nuttig startpunt.
WA, beperkt casco of allrisk: wanneer kies je wat?
De vuistregel voor het kiezen van de juiste dekking geldt ook bij Renault: vergelijk de premie van allrisk met de dagwaarde van je auto. Is de jaarlijkse meerkosten voor allrisk meer dan 10% van de dagwaarde, dan is allrisk financieel zelden aantrekkelijk. Voor een nieuwe Renault Clio van €22.000 is allrisk voor €800 tot €980 per jaar (3,6% tot 4,5% van de waarde) nog goed verdedigbaar. Voor een vijf jaar oude Clio met een dagwaarde van €8.000 en een allrisk-premie van €700 is WA plus beperkt casco verstandiger.
Beperkt casco dekt naast WA ook diefstal, brand, storm, hagel en ruitschade. Voor Renault-modellen is ruitschade een veelvoorkomende claim, zeker bij grotere panoramadaken op de Austral en Scénic. Veel verzekeraars bieden een afzonderlijke ruitverzekering aan met een laag eigen risico van €0 tot €100. Die is dan goedkoper dan de volledige beperkt casco-premie als je alleen die risicodekking nodig hebt.
Vergelijking: Renault-dealer polis versus losse verzekeraar
Om de afweging concreet te maken: stel je koopt een nieuwe Renault Captur E-Tech plug-in hybrid voor €34.000 bij een dealer. De dealer biedt je de Bovemij-polis aan voor allrisk €1.080 per jaar, inclusief drie jaar nieuwwaarderegeling en 30 dagen vervangend vervoer. Een onafhankelijke vergelijkingssite geeft voor hetzelfde profiel aanbiedingen van €920 tot €1.200 per jaar, maar bij de meeste ontbreekt een nieuwwaarderegeling langer dan één jaar.
In het eerste jaar is het financiële voordeel van de dealer-polis beperkt of zelfs negatief. Maar bij total loss in het eerste jaar kan de nieuwwaarderegeling duizenden euro’s schelen. Wie de auto drie jaar rijdt en daarna inruilt, profiteert het meest van de uitgebreide nieuwwaarderegeling. Wie twijfelt, vraagt de dealer om de volledige polisvoorwaarden (te vinden via Bovemij Renault polisvoorwaarden) en vergelijkt die punt voor punt met twee of drie losse aanbiedingen.
Het loont ook om te kijken naar de schadeherstelroute: bij de Bovemij-polis gaat herstel altijd via een erkende Renault-dealer, wat gunstig is voor garantiebehoud op nieuwe auto’s. Bij een onafhankelijke verzekeraar beslis jij zelf waar je de auto laat repareren, wat in sommige gevallen goedkoper of sneller is.
Kort samengevat: voor een nieuwe Renault is de dealer-polis de moeite waard om serieus te evalueren, vooral de nieuwwaarderegeling is een concreet financieel voordeel. Voor een occasion of een auto ouder dan drie jaar wint een onafhankelijke vergelijking het bijna altijd op premie. Vergelijk altijd het totaalpakket, niet alleen het jaarbedrag.
Veelgestelde vragen
Wat kost een WA-verzekering voor een Renault Clio in 2026?
Een WA-verzekering voor een Renault Clio kost in 2026 indicatief tussen de €300 en €420 per jaar voor een gemiddeld profiel (35 jaar, tien schadevrije jaren, middelgrote stad). Jongere bestuurders of inwoners van grote steden betalen aanzienlijk meer — soms het dubbele. Via een onafhankelijke vergelijkingssite zoals die van de Consumentenbond kun je voor jouw specifieke profiel snel de goedkoopste aanbieder vinden. Het verschil tussen de duurste en goedkoopste verzekeraar voor hetzelfde voertuig bedraagt in de praktijk vaak 30 tot 50%.
Wat zijn de voordelen van de Renault Financial Services partnerpolis?
De Renault Autoverzekering via Mobilize Financial Services en Bovemij biedt drie jaar nieuwwaarde- of aankoopwaarderegeling, 30 dagen gratis vervangend vervoer bij total loss of diefstal, gratis bagagedekking bij casco, en onbeperkte dekking van fabrieksinstallaties. Schadeherstel loopt via een erkende Renault-dealer met originele onderdelen, wat gunstig is voor het behoud van de fabrieksgarantie op nieuwe auto’s. De polis is niet altijd de goedkoopste op de markt, maar biedt wel extra zekerheid in de eerste jaren na aankoop.
Is de accu van een Renault Megane E-Tech electric verzekerd?
Ja, bij de Renault Megane E-Tech is de batterij eigendom van de koper en daarmee automatisch meeverzekerd bij beperkt casco- en allrisk-dekking. Let wel op het onderscheid: schade door externe oorzaken (brand, aanrijding, overstroming) is vrijwel altijd gedekt. Interne technische defecten vallen niet automatisch onder alle polissen — controleer de polisvoorwaarden of vraag je verzekeraar expliciet naar batterij-gerelateerde dekking. De fabrieksgarantie van Renault dekt de batterij overigens 8 jaar of tot 160.000 kilometer.
Loont allrisk voor een nieuwe Renault Austral of Scénic E-Tech?
Voor nieuwe modellen met een cataloguswaarde van €36.000 tot €52.000 is allrisk-dekking bijna altijd de verstandigste keuze. De meerprijs ten opzichte van beperkt casco bedraagt jaarlijks €400 tot €700, maar bij één rijschade die je eigen schuld is (wat bij nieuwe auto’s vaker voorkomt door onbekendheid met het formaat) loopt de schadeclaim al snel op tot €3.000 of meer. Na vijf jaar, wanneer de dagwaarde is gezakt, kun je heroverwegen of je terugstapt naar beperkt casco.
Kan ik mijn Renault ook via een vergelijkingssite verzekeren?
Ja, alle gangbare Renault-modellen zijn gewoon te vergelijken via onafhankelijke vergelijkingssites. Je voert het kenteken in en krijgt direct offertes van meerdere verzekeraars. Let bij de vergelijking op meer dan alleen de premie: controleer het eigen risico, de nieuwwaarderegeling, de schadeherstelprocedure en de klanttevredenheidsscores van de verzekeraar. Niet alle goedkope verzekeraars scoren goed bij schadeafhandeling — de Consumentenbond publiceert jaarlijks een verzekeraarstevredenheidsonderzoek dat daarbij helpt.
Wat is het verschil in premie tussen een benzine Captur en een plug-in hybrid Captur?
Een Renault Captur plug-in hybrid kost in 2026 indicatief €50 tot €150 per jaar meer aan allrisk-premie dan een vergelijkbare benzine-Captur. Het hogere premiebedrag hangt samen met de hogere nieuwwaarde van de plug-in variant en de hogere reparatiekosten van hybride elektronica bij schade. Dat nadeel wordt deels gecompenseerd doordat plug-in rijders doorgaans minder kilometers per jaar rijden en daarmee statistisch gezien een lager schadeprofiel hebben — iets wat sommige verzekeraars inmiddels meewegen in hun tariefstelling.
Tekst geoptimaliseerd in mei 2026.









