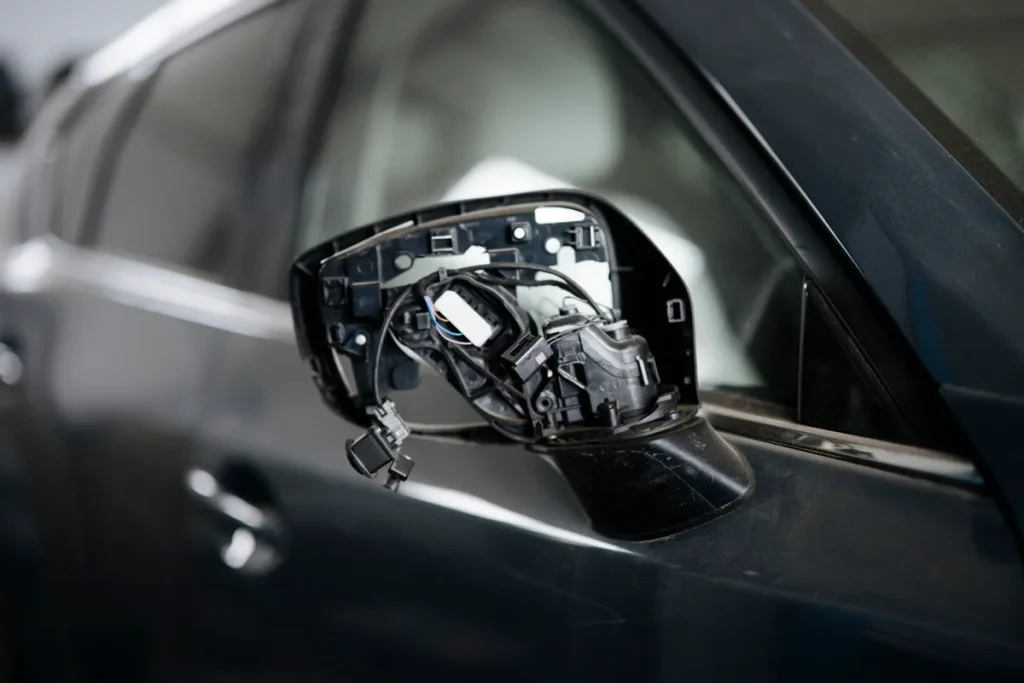
Je stapt ’s ochtends naar je auto en ziet het meteen: de zijspiegel hangt er half af, of erger — hij is compleet verdwenen. Het overkomt duizenden automobilisten per jaar in Nederland. Een kapotte spiegel lijkt een kleinigheid, maar de rekening bij de garage valt zelden mee. Een nieuwe zijspiegel inclusief montage kost al snel tussen de €150 en €600, afhankelijk van het merk en of de spiegel elektrisch en verwarmd is.
De vraag die dan direct opkomt: dekt mijn autoverzekering dit? Het antwoord hangt af van de oorzaak van de schade, het type verzekering dat je hebt en of een claim financieel wel slim is. In dit artikel zetten we alles op een rij, inclusief de situaties waarbij je beter zelf betaalt.
Drie soorten dekking, drie verschillende antwoorden
In Nederland heb je drie basisvormen van autoverzekering: WA (wettelijke aansprakelijkheid), WA+ (beperkt casco) en allrisk (volledig casco). Welke schade aan je spiegel wordt vergoed, hangt rechtstreeks samen met welk pakket je hebt.
WA-verzekering: De WA dekt uitsluitend schade die jij veroorzaakt bij anderen. Breek jij zelf je spiegel — door een paaltje, een te krappe parkeerplaats of een aanrijding waarbij jij schuld hebt — dan betaal je die reparatie volledig uit eigen zak. De WA doet daar niets mee.
WA+ / beperkt casco: Dit pakket voegt een beperkte dekking toe voor schade aan je eigen auto. Denk aan brand, diefstal, storm, hagel en glasschade. Een kapotte spiegel door eigen schuld of vandalisme valt hier niet onder. Beperkt casco is dus ook geen uitkomst bij een afgebroken zijspiegel door parkeerongeluk of kras van een boze buurman.
Allrisk / volledig casco: Dit is de meest uitgebreide dekking en de enige die schade door eigen schuld en vandalisme aan je spiegel vergoedt. Je bent gedekt voor aanrijdingsschade die jij hebt veroorzaakt, maar ook voor schade waarbij de veroorzaker onbekend is — de klassieke schade op de parkeerplaats waar niemand een briefje achterlaat.
Als een ander de dader is: WA van de tegenpartij
Rijdt een andere automobilist je spiegel kapot terwijl die persoon aantoonbaar schuld heeft? Dan is het relatief eenvoudig: je dient een claim in bij de WA-verzekering van de veroorzaker. Die betaalt de reparatiekosten zonder dat jij je eigen no-claim aanspreekt. Zorg altijd dat je de naam, het kenteken en de verzekeringsgegevens van de andere partij noteert, en maak foto’s van de situatie.
Lukt het niet om de dader te achterhalen — wat bij parkeerplaatsschade vaak het geval is — dan val je terug op je eigen verzekering. Heb je allrisk, dan kun je daar een claim indienen. Heb je alleen WA of WA+, dan draai je zelf op voor de kosten.
Vandalisme: een aparte categorie met eigen regels
Een moedwillig afgeslagen spiegel, krassen door sleutels of vernieling door baldadige voorbijgangers vallen onder vandalisme. Dit is een aparte schadecategorie bij autoverzekeraars. De dekking geldt uitsluitend bij een allrisk-verzekering; WA en WA+ vergoeden geen vandalismeschade.
Wat je bij vandalisme altijd moet doen: aangifte doen bij de politie. Zonder politieaangifte weigeren vrijwel alle verzekeraars de claim te verwerken. De aangifte hoeft niet per se op het bureau — in veel gevallen kan dit online via politie.nl. Bewaar het aangifte-nummer zorgvuldig; je verzekeraar vraagt er altijd naar.
Let op: ook bij vandalismeschade geldt je eigen risico. En ook hier geldt het no-claim verlies: een claim kost je schadevrije jaren, ongeacht of jij persoonlijk iets verkeerd hebt gedaan. Dat maakt de afweging wel of niet claimen extra relevant (meer hierover verderop).
Eigen risico: wat betaal je altijd zelf?
Zelfs met een allrisk-verzekering betaal je bij een schadeclaim een deel zelf: het eigen risico. De hoogte hiervan kies je bij het afsluiten van je verzekering. Hoe hoger het eigen risico, hoe lager je maandpremie — maar hoe meer je betaalt op het moment dat er iets misgaat.
Gangbare eigen risico-niveaus bij allrisk-verzekeringen in 2026 zijn €0, €150, €250 of €500. Stel dat de reparatie van je zijspiegel €320 kost en jij hebt een eigen risico van €250, dan vergoedt de verzekeraar slechts €70. De vraag stelt zichzelf: is dat de moeite waard, zeker als je rekening houdt met het no-claim verlies?
| Reparatiekosten spiegel | Eigen risico €150 | Eigen risico €250 | Eigen risico €500 |
|---|---|---|---|
| €150 | Verzekeraar betaalt €0 | Verzekeraar betaalt €0 | Verzekeraar betaalt €0 |
| €250 | Verzekeraar betaalt €100 | Verzekeraar betaalt €0 | Verzekeraar betaalt €0 |
| €400 | Verzekeraar betaalt €250 | Verzekeraar betaalt €150 | Verzekeraar betaalt €0 |
| €600 | Verzekeraar betaalt €450 | Verzekeraar betaalt €350 | Verzekeraar betaalt €100 |
Uit de tabel blijkt dat bij lage reparatiekosten het eigen risico de vergoeding al volledig opslokt. Claimen heeft dan geen enkel financieel voordeel — en je verliest er wel je no-claim door.
No-claim verlies: de verborgen kostpost
Het no-claimsysteem — officieel de bonus-malus ladder — is een van de belangrijkste factoren in je autoverzekeringspremie. Voor elk jaar dat je schadevrij rijdt, stijg je een trede op die ladder en betaal je minder premie. Claim je schade, dan val je terug.
Bij een schadeclaim waarbij jij (deels) schuldig bent, verlies je doorgaans 5 schadevrije jaren. Dat lijkt abstract, maar de financiële gevolgen zijn concreet. Stel dat je premie nu €600 per jaar is dankzij een stevige no-claim korting. Na een claim kan die premie oplopen naar €900 of meer. Over vijf jaar — de tijd die je nodig hebt om je korting terug te verdienen — betaal je dan €1.500 extra cumulatief. Voor een spiegelreparatie van €300 is dat een zeer slechte deal.
De vuistregel die financieel adviseurs en de Consumentenbond hanteren: claim alleen als de schade duidelijk hoger is dan je eigen risico plus de extra premiekosten over de komende jaren. Voor een spiegel betekent dit in de meeste gevallen: betaal zelf. Maar meld de schade altijd eerst bij je verzekeraar, zodat je kunt vragen of registratie als claim mogelijk uitgesteld of voorkomen kan worden — sommige verzekeraars bieden die mogelijkheid.
Meer informatie over hoe no-claim werkt, vind je bij de Consumentenbond of via de ANWB.
Welke kosten zijn realistisch voor een zijspiegel?
De reparatiekosten van een kapotte zijspiegel lopen sterk uiteen. Een simpel kunststof spiegelhuis bij een eenvoudige gezinsauto kost inclusief montage al snel €150 tot €250. Maar moderne auto’s hebben steeds vaker elektrisch verstelbare, verwarmde en zelfs geintegreerde dashcam-spiegels. Die kosten al gauw €400 tot €600 bij de merkdealer, soms nog meer.
Bij een occasion of ouder model kun je vaak een tweedehands spiegel via een sloopbedrijf of online marktplaats vinden voor €50 tot €100. Montage door een goede garage kost daar nog €60 tot €100 bovenop. Het loont altijd om offertes te vergelijken voordat je naar de verzekeraar stapt.
Bedenk ook dat sommige allrisk-verzekeraars bij kleinere schade een schade-service aanbieden via een eigen garagenetwerk. Daarbij wordt soms het eigen risico verlaagd of zelfs kwijtgescholden als je gebruik maakt van hun voorkeursreparateurs. Check dit in de polisvoorwaarden voordat je een vrije garage inschakelt.
Wat als de spiegel kapot gaat door een aanrijding op de snelweg?
Vliegend puin op de snelweg, een vrachtwagen die te dicht langs rijdt, of een spiegelklap in een smal steegje: niet alle spiegelschade is het gevolg van parkeerblunders of vandalisme. Wanneer de oorzaak een aanrijding is, geldt de standaardsituatie: is de andere partij schuldig en aantoonbaar, dan spreek je diens WA aan. Is jijzelf verantwoordelijk, dan heb je allrisk nodig.
Bij schade door losgeraakt puin of objecten die de weg op vliegen, spreken we van zogeheten vliegsteen- of steenslagschade. Afhankelijk van je verzekeraar en polistype kan dit vallen onder de beperkt-casco dekking. Spiegelschade door losgeraakt puin wordt echter lang niet altijd op dezelfde manier behandeld als steenslagschade aan de voorruit. Lees je polisblad goed of neem contact op met je verzekeraar voor de precieze omschrijving van de dekkingscategorien.
Praktische stappen na een kapotte spiegel
Of je nu besluit te claimen of zelf te betalen, volg altijd deze stappen:
- Maak foto’s van de schade, liefst van meerdere hoeken en met context (omgeving, andere auto’s).
- Doe aangifte bij de politie als het om vandalisme gaat — dit is verplicht voor een claim.
- Noteer getuigen of camerabeelden als een andere partij betrokken was.
- Meld bij verzekeraar binnen de termijn die in de polis staat (meestal 3 tot 10 dagen), ook als je nog niet zeker weet of je claimt.
- Bereken of claimen loont: vergelijk reparatiekosten minus eigen risico met de verwachte premiestijging over 5 jaar.
Als je twijfelt, biedt de Nibud-website handige rekentools voor autokosten. Ook de AFM-site bevat onafhankelijke informatie over autoverzekeringen die je kan helpen een weloverwogen keuze te maken.
Een kapotte zijspiegel is vervelend, maar het is ook een mooie gelegenheid om je huidige dekking eens kritisch te bekijken. Heb je nog steeds allrisk op een auto van tien jaar oud waarvan de dagwaarde nog maar €4.000 bedraagt? Dan is overstappen naar WA+ mogelijk slimmer — en goedkoper — dan blijven betalen voor een volledige cascodekking die je bij kleine schades toch zelden optimaal benut. Vergelijk aanbieders via een betrouwbare vergelijkingstool en bekijk ook de categorie autoverzekering voor meer gerichte informatie over dekking en premies. Wil je specifiek meer weten over de voordelen van verschillende dekkingsniveaus, dan vind je daar ook uitleg in onze vergelijkings- en dekkingstools.
Veelgestelde vragen
Dekt mijn WA-verzekering een kapotte zijspiegel?
Nee. Een WA-verzekering dekt alleen schade die jij veroorzaakt bij anderen. Schade aan je eigen auto — zoals een kapotte zijspiegel door eigen schuld, een parkeerongeluk of vandalisme — valt niet onder de WA. Daarvoor heb je minimaal een allrisk-verzekering nodig. Als een ander aantoonbaar schuldig is aan de schade, kun je zijn of haar WA-verzekeraar aanspreken.
Vergoedt een allrisk-verzekering altijd de spiegel?
Allrisk dekt de schade aan je eigen auto door eigen schuld, aanrijding met onbekende dader en vandalisme. Maar je eigen risico wordt altijd afgetrokken van de vergoeding. Kost de reparatie €200 en is je eigen risico €250? Dan betaal je alsnog alles zelf. Bovendien verlies je bij een claim 5 schadevrije jaren, wat de komende jaren tot een hogere premie leidt. Altijd eerst rekenen of claimen financieel slim is.
Hoeveel schadevrije jaren verlies ik bij een claim voor mijn spiegel?
Bij de meeste Nederlandse autoverzekeraars verlies je 5 schadevrije jaren als je een schadeclaim indient waarbij jij (gedeeltelijk) aansprakelijk bent of de veroorzaker onbekend is. Dit heeft een directe invloed op je premie. Afhankelijk van je huidige positie op de bonus-malus ladder kan je jaarlijkse premie met 30 tot 50 procent stijgen. Over vijf jaar kan dat optellen tot €1.000 tot €2.500 aan extra premiekosten.
Moet ik aangifte doen bij vandalisme aan mijn spiegel?
Ja, aangifte doen bij de politie is bij vrijwel alle verzekeraars een harde voorwaarde om vandalismeschade vergoed te krijgen. Zonder aangifte wordt de claim in de meeste gevallen afgewezen. Je kunt in Nederland aangifte doen via politie.nl of op het politiebureau. Bewaar het aangifte-nummer en de bevestiging zorgvuldig — je verzekeraar heeft dit nodig bij de schademelding.
Wat kost een nieuwe zijspiegel gemiddeld in 2026?
De kosten voor een nieuwe zijspiegel lopen in 2026 uiteen van circa €150 voor een eenvoudig model tot €600 of meer voor een elektrisch verstelbare, verwarmde spiegel op een nieuwer voertuig. Bij merkdealers liggen de prijzen hoger dan bij onafhankelijke garages of via tweedehands onderdelen van een sloopbedrijf. Vraag altijd meerdere offertes op voordat je een keuze maakt.
Kan ik spiegelschade melden zonder te claimen?
Ja, dat is mogelijk bij veel verzekeraars. Je kunt de schade melden en vervolgens aangeven dat je hem niet wilt claimen — dit heet een schadeverklaring zonder uitkering. Zo houd je je no-claim intact. Dit is slim als de reparatiekosten lager zijn dan de verwachte premiestijging over de komende jaren. Overleg dit altijd eerst met je verzekeraar voordat je de reparatie laat uitvoeren.
Tekst geoptimaliseerd in mei 2026.









