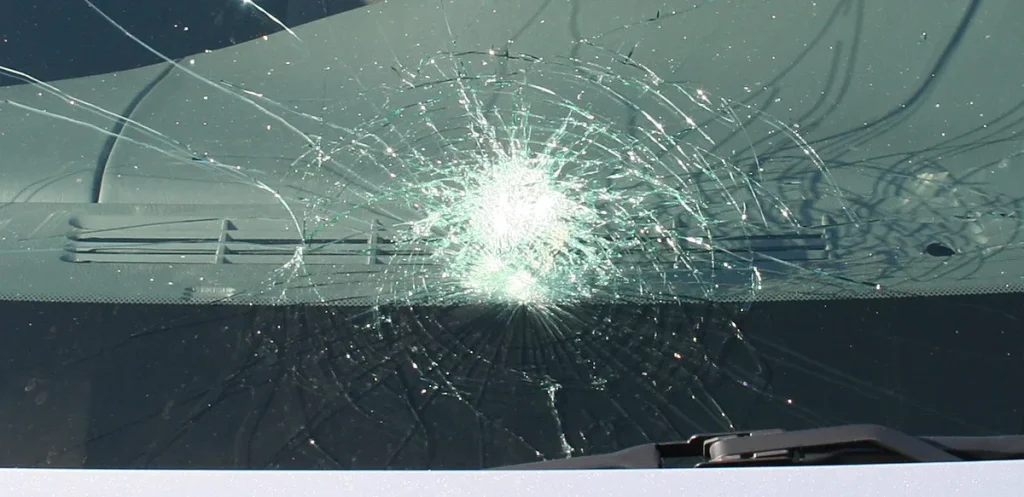
Je rijdt de snelweg op, een vrachtwagen passeert en pats — een kiezel slaat een ster in je voorruit. Het gaat snel, en de schade is direct zichtbaar: een kleine chip die zonder ingreep uitgroeit tot een spinnenweb van scheuren. Goed nieuws: de meeste autoverzekeringen dekken dit soort glasschade volledig, zonder dat je je no-claimkorting kwijtraakt.
Toch weten veel automobilisten niet precies hoe de dekking werkt, welk eigen risico geldt en of ze beter kunnen laten repareren of vervangen. In dit artikel lees je alles over de dekking voor een ster in de ruit in 2026: van de polisvoorwaarden tot de praktijk bij Carglass en AutoGlassRepair, en wat je no-claim er precies mee te maken heeft.
Welke verzekering dekt een ster in je ruit?
Een gewone WA-verzekering (Wettelijke Aansprakelijkheid) vergoedt uitsluitend schade die je aan anderen toebrengt. Eigen glasschade, zoals een ster of barst in je voorruit, valt daar niet onder. Je hebt minimaal een beperkt casco (ook wel WA+ of WA Casco Beperkt) nodig om voor ruitschade vergoed te worden.
Zowel beperkt casco als allrisk (volledig casco) bieden dekking bij steenslag, een vallende tak of ander plotseling object dat glasschade veroorzaakt. Het verschil tussen de twee polisvormen zit hem niet in de glasdekking — die is bij beide aanwezig — maar in de overige dekkingen zoals botsingsschade en vandalisme. Voor glasschade maakt het dus weinig uit of je beperkt of volledig verzekerd bent: reparatie of vervanging valt bij allebei onder de polis.
Volgens gegevens van de Consumentenbond heeft ruwweg een kwart van alle automobilisten in Nederland een beperkt-cascoverzekering, en bijna de helft rijdt allrisk. Dat betekent dat de grote meerderheid van de rijdende Nederlanders gewoon gedekt is bij een ster in de ruit.
Reparatie of vervanging: wat kost het jou?
Of je iets betaalt, hangt sterk af van de omvang van de schade en de afspraken die jouw verzekeraar heeft met ruitreparateurs.
Reparatie is de voorkeursoptie als de ster klein genoeg is. Carglass hanteert als vuistregel dat een ster repareerbaar is als die kleiner is dan een 2-euromuntstuk en minimaal 3 centimeter van de rand van de ruit zit. De reparatiekosten bedragen bij Carglass € 112,05 inclusief btw (tarief 2026). Maar als jouw verzekeraar een contract heeft met Carglass of een andere erkende reparateur zoals AutoGlassRepair of Autotaalglas, betaal je niets: geen eigen risico, geen bijbetaling. De verzekeraar regelt alles direct met de ruitspecialist.
Vervanging is nodig als de ster te groot is om te repareren, of op een kritische plek zit in het zichtsveld van de bestuurder. Hier geldt bij de meeste verzekeraars wel een eigen risico. Dat loopt in 2026 uiteen van € 0 tot € 135 afhankelijk van de verzekeraar en je gekozen polisvariant. Sommige verzekeraars rekenen geen eigen risico bij vervanging als je gebruikmaakt van hun voorkeursreparateur; anderen hanteren een standaard eigen risico van € 135 bij elke vervanging. Check je polisblad of bel even met je verzekeraar voordat je een afspraak maakt.
Kies je een ruitspecialist die geen contract heeft met jouw verzekeraar, dan kan het eigen risico flink oplopen — soms tot € 595 of meer. Gebruik dus altijd de ruitspecialist die jouw verzekeraar aanbeveelt of accepteert.
Carglass en andere erkende reparateurs: hoe werkt het?
Carglass is de bekendste naam in ruitherstel en heeft contracten met vrijwel alle grote Nederlandse verzekeraars. Het proces is eenvoudig: je belt Carglass of maakt online een afspraak, geeft je verzekeringsgegevens door en Carglass declareert de kosten rechtstreeks bij de verzekeraar. Jij betaalt niets of alleen het eventuele eigen risico ter plekke.
Hetzelfde geldt voor AutoGlassRepair (onderdeel van Autotaalglas), dat eveneens breed is aangesloten bij verzekeraars. Sommige verzekeraars werken ook samen met lokale autoruitherstelbedrijven. Vraag altijd vooraf of de reparateur erkend is door jouw verzekeraar, anders riskeer je een hoge eigen bijdrage.
Een reparatie is bij Carglass doorgaans binnen 30 minuten klaar — perfect tijdens een lunchpauze of aan huis. Vervanging duurt langer (1 tot 2 uur) en vereist dat de ruit daarna een uur niet wordt belast. In veel gevallen komt de monteur ook bij je thuis of op het werk.
Geen no-claim verlies bij glasschade
Dit is misschien wel het meest geruststellende nieuws: een glasschadeclaim heeft geen invloed op je no-claimkorting of schadevrije jaren. Glasschade wordt bij vrijwel alle Nederlandse verzekeraars beschouwd als een aparte, buitencategorie. Je kunt je ster in de ruit gewoon claimen zonder te vrezen dat je premie volgend jaar omhooggaat.
Dat is fundamenteel anders dan bij een reguliere botsingsschade of aanrijding. Daarvoor geldt wel het bonus-malussysteem: elk schadejaar kost je schadevrije jaren, wat leidt tot een hogere premie. Bij ruitschade speelt dit systeem niet. Je no-claimkorting blijft ongewijzigd, ook als je in één jaar twee keer glasschade claimt.
Veel automobilisten laten kleine glasschade toch voor eigen rekening gaan uit angst voor premieverhoging. Dat is niet nodig. Zolang je een beperkt-cascoverzekering of allrisk hebt, kun je ruitreparatie altijd claimen zonder financieel nadeel op de lange termijn.
Wat kost een beperkt-cascoverzekering in 2026?
Als je nu alleen een WA-polis hebt en overweegt over te stappen naar beperkt casco vanwege het risico op ruitschade (en andere gevaren zoals hagel, brand of diefstal), dan zijn de kosten in 2026 relatief laag. Volgens marktgegevens start de goedkoopste beperkt-cascoverzekering bij aanbieders als FBTO en Promovendum al rond € 15 tot € 20 per maand, afhankelijk van je auto, leeftijd en rijervaring.
Voor een gemiddelde personenauto betaal je bij een beperkt-cascoverzekering in 2026 ruwweg € 25 tot € 60 per maand meer dan bij een kale WA-polis. Of dat de moeite waard is, hangt af van de leeftijd en waarde van je auto. Bij nieuwere of duurdere auto’s is beperkt casco zeker aan te raden; bij een oude auto van minder dan € 3.000 is de afweging anders. Vergelijk via de Consumentenbond vergelijkingstool of een onafhankelijke verzekeringssite.
Houd ook rekening met het eigen risico dat je zelf kiest. Een hoger vrijwillig eigen risico verlaagt je premie, maar betekent dat je bij vervanging meer uit eigen zak betaalt. Voor reparatie maakt dit doorgaans niet uit — dat is ook met een hoger eigen risico gratis bij een erkende reparateur.
Wanneer dekt je verzekering de glasschade niet?
Er zijn situaties waarbij je verzekeraar de glasschade niet vergoedt, ook al heb je een beperkt casco:
- Eigen schuld of nalatigheid: Als je de ster weken laat zitten zonder te claimen en de scheur uitgroeit tot een grote barst, kan de verzekeraar stellen dat je schade hebt verergerd door te wachten. Claim glasschade altijd snel.
- Verkeerde reparateur: Kies je een niet-erkende glasreparateur, dan vergoedt de verzekeraar soms slechts een deel of helemaal niets.
- Rijden met bekende schade: Als je al een kapotte ruit had voor aanvang van de polis en dat niet hebt gemeld, kan de verzekeraar de claim weigeren.
- Opzet of fraude: Glasschade die opzettelijk is veroorzaakt, is nooit gedekt.
In de meeste normale situaties — een steen van de snelweg, hagel, een vallende tak — is de dekking echter gewoon van toepassing. Twijfel je? Bel je verzekeraar voor aanvang van de reparatie, zodat je geen verrassingen krijgt achteraf.
Tips: zo handel je slim bij een ster in de ruit
- Beoordeel de grootte: Is de ster kleiner dan een 2-euromuntstuk en zit die minstens 3 cm van de rand? Dan is reparatie vrijwel zeker mogelijk.
- Claim altijd, ook kleine schade: Ruitreparatie kost je geen no-claim. Er is geen reden om het uit eigen zak te betalen.
- Bel je verzekeraar of rechtstreeks de erkende reparateur: Veel verzekeraars hebben een directe lijn met Carglass of AutoGlassRepair en regelen de afspraak voor je.
- Wacht niet te lang: Temperatuurwisselingen en trillingen laten kleine sterren uitgroeien. Hoe langer je wacht, hoe groter de kans op vervanging (en eigen risico).
- Controleer je polisblad: Weet welk eigen risico voor vervanging geldt en of jouw verzekeraar een voorkeursglasbedrijf heeft.
- Vergelijk bij verlenging: Is je eigen risico bij vervanging hoog (meer dan € 135)? Vergelijk dan andere aanbieders — er is genoeg concurrentie in de markt.
Een ster in je voorruit is nooit leuk, maar financieel hoeft het nauwelijks pijn te doen. Met de juiste dekking en de juiste reparateur betaal je voor een reparatie letterlijk niets, en houd je je no-claim volledig intact. Controleer nu je polis, zoek de erkende reparateur op en maak snel een afspraak — voor de ster een spinnenweb wordt dat je ruit onherstelbaar beschadigt.
Bekijk ook andere artikelen in de categorie autoverzekering of vergelijk je opties via onze vergelijkings- en dekkingstools.
Veelgestelde vragen
Dekt mijn beperkt-cascoverzekering een ster in de ruit?
Ja, beperkt casco (ook wel WA+ of WA Casco Beperkt) dekt glasschade zoals een ster door steenslag standaard. Dat geldt voor de voor-, zij- en achterruit. Heb je alleen een gewone WA-verzekering, dan ben je niet gedekt voor eigen glasschade. Je hebt minimaal beperkt casco nodig om een claim in te dienen bij ruitschade.
Betaal ik eigen risico als mijn ruit wordt gerepareerd?
Bij reparatie (kleine ster, kleiner dan een 2-euromuntstuk) betaal je doorgaans geen eigen risico, mits je gebruikmaakt van een erkende reparateur die een contract heeft met jouw verzekeraar, zoals Carglass of AutoGlassRepair. Bij vervanging geldt bij de meeste verzekeraars wel een eigen risico, dat in 2026 varieert van € 0 tot € 135, afhankelijk van je polis en de gekozen reparateur.
Verlies ik mijn no-claimkorting als ik glasschade claim?
Nee. Glasschade wordt bij vrijwel alle Nederlandse autoverzekeraars buiten het bonus-malussysteem gehouden. Je schadevrije jaren en no-claimkorting blijven volledig intact, ook als je meerdere keren per jaar ruitschade claimt. Dit is een van de grote voordelen van glasschade claimen: er is geen financieel nadeel op de lange termijn.
Wat als de ster te groot is om te repareren?
Als de schade groter is dan een 2-euromuntstuk, of te dicht bij de rand van de ruit zit, of in het directe zichtsveld van de bestuurder, moet de ruit worden vervangen. Dit is duurder dan reparatie (nieuw glas kost al snel € 200 tot € 600 of meer, afhankelijk van het model), maar ook dit valt onder je beperkt casco of allrisk. Je betaalt dan alleen het eventuele eigen risico dat in je polis staat.
Kan ik zelf kiezen welke ruitspecialist ik gebruik?
Formeel wel, maar praktisch is het verstandig de reparateur te kiezen die jouw verzekeraar aanbeveelt of waarmee een contract bestaat. Kies je een niet-erkende reparateur, dan vergoedt de verzekeraar soms slechts een deel van de kosten of rekent die een veel hoger eigen risico. Vraag altijd vooraf bij je verzekeraar welke ruitspecialisten zijn geaccepteerd, om onaangename verrassingen te voorkomen.
Hoe snel moet ik glasschade claimen?
Zo snel mogelijk. Een kleine ster kan door temperatuurwisselingen, trillingen van de weg en regenwater snel uitgroeien tot een grote barst of spinnenweb. Als de schade te veel uitbreidt doordat je wachtte met claimen, kan de verzekeraar stellen dat je de schade hebt verergerd en de claim (deels) weigeren. Maak dus binnen een paar dagen een afspraak bij een erkende reparateur.
Tekst geoptimaliseerd in mei 2026.









