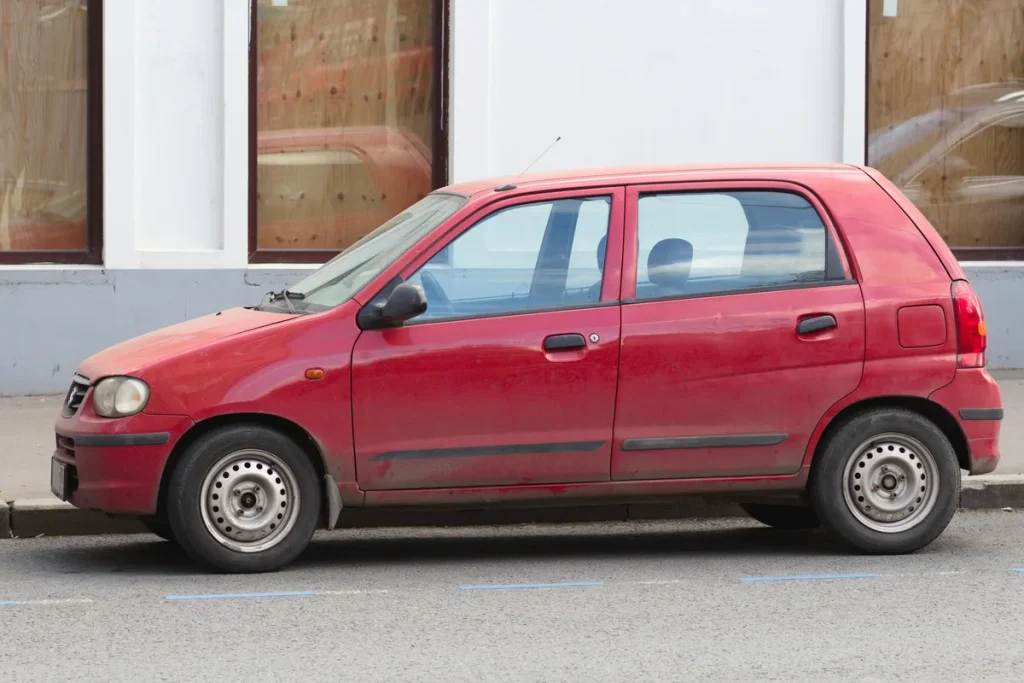
De Suzuki Alto geldt al jarenlang als een van de zuinigste keuzes voor wie zijn eerste auto wil rijden zonder zijn portemonnee te plunderen. De kleine hatchback heeft een lage cataloguswaarde, een bescheiden motorvermogen en een sober gewicht — precies de eigenschappen die verzekeraars belonen met een lagere premie. In 2026, nu autoverzekeringen voor jonge bestuurders gemiddeld duurder zijn dan ooit, is de Alto daarmee nog steeds een van de slimste keuzes op de markt.
De Alto is sinds 2015 niet meer nieuw leverbaar in Nederland, maar dat maakt hem als occasion des te interessanter. De dagwaarde van een goed onderhouden exemplaar ligt in 2026 ruwweg tussen de 1.000 en 6.000 euro, afhankelijk van bouwjaar en kilometerstand. Juist die lage waarde heeft directe gevolgen voor de premie die je betaalt — en voor de vraag of een casco-dekking nog zinvol is.
Wat kost een WA-verzekering voor de Suzuki Alto?
Voor een WA-verzekering (wettelijke aansprakelijkheid) op een Suzuki Alto betaal je in 2026 als 30-jarige met een paar schadevrije jaren al snel tussen de 25 en 45 euro per maand. Dat is aanzienlijk minder dan voor een grotere gezinsauto. De WA-dekking is in Nederland verplicht voor elk gemotoriseerd voertuig op de openbare weg en vergoedt schade die je bij anderen veroorzaakt — aan hun auto, eigendommen of letsel.
De premie is nooit voor iedereen gelijk. Verzekeraars rekenen met een flink aantal variabelen: je leeftijd, het aantal schadevrije jaren op je naam, de regio waar je woont, het bouwjaar van de Alto en het gebruik (privé of ook zakelijk). Een 18-jarige zonder schadevrije jaren betaalt voor hetzelfde voertuig al gauw het dubbele van iemand van 35 met tien jaar schadevrij rijden. Vergelijk je een WA op de Alto met een WA op een Volkswagen Golf of een Toyota Corolla, dan is het verschil snel 15 tot 25 euro per maand in het voordeel van de Alto.
De Consumentenbond adviseert bij iedere autoverzekering om minimaal vier of vijf aanbieders te vergelijken. Prijsverschillen van 50 tot 100 procent tussen verzekeraars voor identieke dekking zijn geen uitzondering — zeker voor jonge bestuurders.
WA Plus of Allrisk: wanneer is uitgebreide dekking slim?
Naast de verplichte WA bestaat er ook WA Plus (ook wel WA Beperkt Casco of WA-BC). Dit voegt dekking toe voor schade die buiten jouw schuld ontstaat: brand, storm, hagel, diefstal, ruitbreuk en aanrijding met een dier. Een WA Plus op een Suzuki Alto kost in 2026 gemiddeld 35 tot 60 euro per maand — afhankelijk van verzekeraar, leeftijd en no-claimkorting.
Volledig casco (allrisk) vergoedt ook schade aan je eigen auto bij een aanrijding die jouw schuld is. Voor een Alto met een dagwaarde onder de 2.000 euro is dit zelden verstandig. Reken het zo: als je jarenlang 25 euro per maand extra betaalt voor allrisk, heb je al snel meer uitgegeven dan de auto waard is. Bij een relatief nieuwe Alto (2012-2015) met een dagwaarde rond de 4.000 tot 6.000 euro is WA Plus of allrisk wél het overwegen waard, zeker als je in een stad rijdt met meer kans op parkeerschade.
De vuistregel die veel Nibud-adviseurs hanteren: verzeker de resterende waarde van je auto, niet zijn aanschafprijs. Zodra de jaarlijkse meerkosten van casco boven de 10 procent van de dagwaarde uitkomen, is WA (Plus) in de meeste gevallen de betere keuze.
Suzuki Alto en jonge bestuurders: een goed huwelijk
De Suzuki Alto is jarenlang de meest verkochte auto geweest onder rijbewijshouders die net hun eerste rijbewijs op zak hadden. Dat is niet toevallig. De auto scoort op precies de punten waar verzekeraars naar kijken bij het bepalen van de risico-categorie: lage cilinderinhoud (1.0 of 1.1 liter), laag vermogen (49-65 pk), licht gewicht (circa 750-820 kg) en een lage nieuwwaarde.
Voor een 18-jarige zonder schadevrije jaren kan een WA-premie op een populaire auto als de VW Polo of Ford Fiesta al snel boven de 120 euro per maand uitkomen. Voor de Alto ligt dat in 2026 doorgaans 30 tot 50 procent lager. Dat scheelt op jaarbasis al gauw 500 euro of meer — geld dat je liever aan brandstof, onderhoud of je volgende premiekorting besteedt.
Bovendien bouw je met een bescheiden auto ook sneller schadevrije jaren op. Hoe minder kans op grote claims, hoe lager het risico dat je bij een klein incident toch een schade meldt. Veel jonge rijders kiezen bewust voor een eigen risico van 500 euro of meer om de maandpremie verder omlaag te drukken.
Cataloguswaarde, dagwaarde en de invloed op je premie
De Suzuki Alto had bij introductie in Nederland een cataloguswaarde van ongeveer 11.000 tot 15.000 euro, afhankelijk van uitvoering en bouwjaar. Die cataloguswaarde is relevant voor de berekening van de wegenbelasting en de bijtelling, maar voor de premie telt bij een occasion vooral de dagwaarde.
In 2026 is een Alto uit 2010 op AutoScout24 en AutoUncle te vinden voor 1.000 tot 2.500 euro, een Alto uit 2013-2014 voor 3.000 tot 5.500 euro. Die lage dagwaarde werkt direct door in de casco-premie: het maximale bedrag dat de verzekeraar uitkeert bij total loss, is de dagwaarde op het moment van schade. Waarom zou je dan allrisk betalen voor een auto met een dagwaarde van 1.200 euro?
Voor bijtelling — als je de Alto zakelijk rijdt — geldt de fiscale cataloguswaarde nog altijd, ook al rijdt je een tweedehands exemplaar. De Alto heeft een bescheiden CO2-uitstoot (89-103 g/km afhankelijk van variant), wat in de eerste aanschaf destijds betekende dat hij in de laagste bijtellingscategorie viel. Nu de auto fiscaal is afgeschreven, speelt bijtelling bij occasion-gebruik voor de meeste eigenaren geen grote rol meer.
Hoe bespaar je het meest op je Alto-verzekering?
Er zijn een paar concrete stappen waarmee je de maandpremie significant kunt verlagen, ook als je jong bent of weinig schadevrije jaren hebt:
- Vergelijk breed: Gebruik minstens twee of drie vergelijkingssites naast elkaar. Premieverschillen van 30 tot 50 euro per maand voor identieke dekking zijn realistisch.
- Kies een hoger eigen risico: Het wettelijk verplichte eigen risico voor WA is nihil, maar voor casco-dekkingen kun je vrijwillig kiezen voor 100, 250 of 500 euro eigen risico. Hogere drempel = lagere premie.
- Combineer verzekeringen: Als je de autoverzekering afsluit bij dezelfde maatschappij als je reisverzekering of inboedelverzekering, geeft vrijwel elke grote verzekeraar een combinatiekorting van 5 tot 10 procent.
- Minder kilometers per jaar: Rij je minder dan 7.500 kilometer per jaar? Geef dat op. Veel verzekeraars bieden een kilometerpakket aan dat je premie met 10 tot 20 procent verlaagt.
- Bouw schadevrije jaren op: Elke jaar schadevrij rijden verlaagt je premie via de bonus-malus-ladder. Na vijf schadevrije jaren kan de premie wel 40 procent lager liggen dan op dag 1.
De ANWB heeft specifieke informatie voor jonge bestuurders over hoe de bonus-malus-ladder werkt en welke verzekeraars het meest scheutig zijn met premiekortingen bij weinig schadevrije jaren.
Schade melden of niet? De Alto en de bonus-malus-ladder
De bonus-malus-systematiek is voor Alto-rijders een belangrijk aandachtspunt. Als je een kleine schade meldt — zeg 400 euro reparatiekosten — kan dat je jaarlijkse premie jarenlang verhogen. Bij een lage basisverzekering van 30 euro per maand is het soms verstandiger om een kleine deukschade uit eigen zak te betalen dan je schadevrije jaren te verspelen.
Reken het concreet door: stel je betaalt nu 30 euro per maand en na een schademelding stijgt de premie naar 45 euro. Over drie jaar betaal je dan 540 euro extra — meer dan veel kleine schades kosten. De AFM wijst er regelmatig op dat consumenten te snel schades melden zonder de financiële impact op de lange termijn te berekenen.
De keuze hangt ook af van je huidige trapscore. Op de laagste trede van de bonus-malus-ladder (0 schadevrije jaren) kost melden niets extra — je zit al op het maximum tarief. Op trede 10 of hoger kan zelfs een kleine claim je jaren terugzetten.
Veelgestelde vragen
Wat kost een WA-verzekering voor een Suzuki Alto in 2026?
Dat hangt sterk af van je leeftijd, schadevrije jaren en regio. Als 30-jarige met vijf schadevrije jaren betaal je in 2026 gemiddeld 25 tot 45 euro per maand voor een WA-dekking op een Suzuki Alto. Jonge bestuurders zonder schadevrije jaren betalen meer: doorgaans 50 tot 90 euro per maand. Vergelijk altijd meerdere aanbieders, want premieverschillen lopen flink uiteen.
Is allrisk zinvol voor een Suzuki Alto?
Voor de meeste Alto-eigenaren is allrisk niet de meest kosteneffectieve keuze. De dagwaarde van een occasion Alto ligt in 2026 tussen de 1.000 en 6.000 euro. Bij auto’s met een dagwaarde onder de 3.000 euro wegen de extra allrisk-kosten zelden op tegen de maximale uitkering bij schade. WA of WA Plus is in de meeste gevallen een verstandigere keuze. Uitzonderingen zijn relatief jonge exemplaren uit 2013-2015 met een nog redelijke dagwaarde.
Waarom is de Suzuki Alto zo populair bij jonge bestuurders?
De Alto combineert een lage aanschafprijs, laag brandstofverbruik en een lage verzekeringspremie. Verzekeraars classificeren de Alto als een laag-risico voertuig vanwege de kleine motor, het lage gewicht en de bescheiden maximumsnelheid. Dat resulteert in een van de laagste premies in zijn klasse, wat de auto bijzonder aantrekkelijk maakt voor startende rijders die nog geen schadevrije jaren hebben opgebouwd.
Kan ik mijn Suzuki Alto via een vergelijkingssite verzekeren?
Ja, dat is zelfs sterk aan te raden. Op vergelijkingssites als Independer, Pricewise of Poliswijzer voer je je kenteken en persoonsgegevens in en zie je direct aanbiedingen van tientallen verzekeraars naast elkaar. De Consumentenbond testte in 2026 autoverzekeraars op klanttevredenheid en schadeafhandeling — dat rapport is gratis in te zien via hun website en helpt je niet alleen op premie, maar ook op kwaliteit te vergelijken.
Heeft de Suzuki Alto een hoge wegenbelasting?
Nee, de wegenbelasting voor een Suzuki Alto is laag. De auto weegt tussen de 750 en 820 kilogram en heeft een benzinemotor. Voor een gewicht van 800 kg betaal je in 2026 in de meeste provincies rond de 30 tot 45 euro wegenbelasting per kwartaal. Dat is aanzienlijk minder dan voor een zwaardere middenklasser. Het lage gewicht maakt de Alto ook goedkoper in onderhoud en APK-kosten.
Wat zijn de verzekeraars die gunstig zijn voor jonge Suzuki Alto-rijders?
Verzekeraars als InShared, Ditzo en Allianz Direct staan bekend om relatief gunstige voorwaarden voor jonge bestuurders. InShared heeft een flexibel acceptatiebeleid en laat ook bestuurders met nul schadevrije jaren toe tegen redelijke premies. Univé heeft specifieke Suzuki-pakketten in het assortiment. Vergelijken blijft cruciaal, want de goedkoopste aanbieder verschilt per situatie. Gebruik altijd actuele vergelijkingstools, want premies worden regelmatig bijgesteld.
Tekst geoptimaliseerd in mei 2026.









