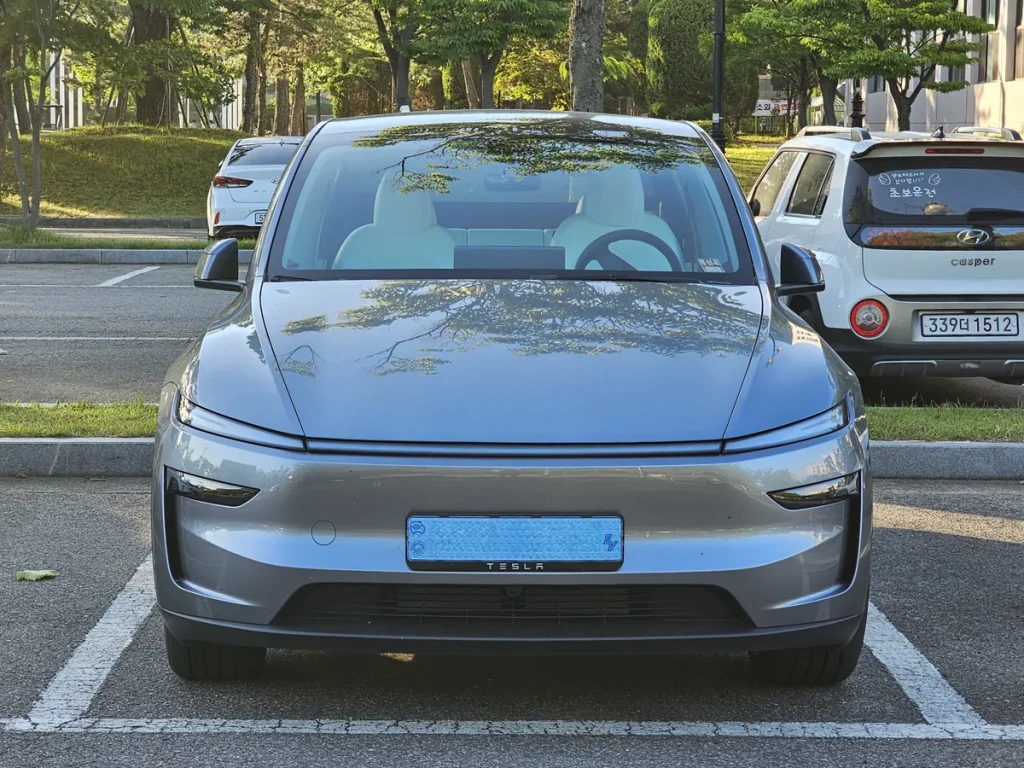
De Tesla Model Y is al jaren de bestverkochte elektrische auto van Nederland, en met de Juniper-facelift die in 2025 is geïntroduceerd, is de populariteit alleen maar toegenomen. Dat heeft directe gevolgen voor de verzekeringsmarkt: meer Model Y’s op de weg betekent meer schadedata voor verzekeraars, en die data werkt door in de premies. In 2026 liggen de allrisk-premies voor een Model Y gemiddeld hoger dan voor een vergelijkbare verbrandingsmotor-SUV, maar er zijn grote verschillen afhankelijk van het variant, jouw rijprofiel en welke verzekeraar je kiest.
In dit artikel lees je wat de Juniper-update betekent voor herstelkosten, hoe accudekking werkt, wat Sentry Mode doet voor je risicoprofiel, en hoe de Model Y zich qua verzekeringskosten verhoudt tot alternatieven als de Škoda Enyaq, VW ID.4 en Kia EV6. We gaan ook in op de varianten RWD, Long Range en Performance en wat die keuze betekent voor je jaarpremie.
De Juniper-facelift: wat veranderde er voor de verzekeraar?
De Juniper-generatie van de Model Y — officieel geïntroduceerd in Europa begin 2025 — is meer dan een cosmetische update. De auto heeft een herzien chassis, een nieuw dashboard met achterpaneel-touchscreen, negen airbags (inclusief een nieuwe far-side-airbag) en een aerodynamisch verbeterde carrosserie met een Cd-waarde van slechts 0,22. Voor de verzekeraar telt één detail zwaar: de Juniper maakt nog intensiever gebruik van giga-casting aan de achterzijde van het koetswerk.
Giga-casting houdt in dat grote carrosserie-onderdelen als één stuk gegoten aluminium worden geproduceerd in plaats van tientallen losse plaatstukken. Dat is kostenefficiënt voor Tesla, maar bij schade is het een ander verhaal. Waar een traditionele auto na een lichte achteraanrijding een paar vervangbare plaatdelen nodig heeft, betekent dezelfde klap bij een Juniper vaak een grote castingvervanging. Repairers rekenen hiervoor al snel €1.500 tot €3.500, en dan moet de ADAS-camerakalibratie daar nog bij. Die kalibratie is verplicht na ruitvervanging en na elke reparatie waarbij de camerabeugels of -hoeken verschoven zijn — dat voegt al snel €300 tot €600 toe aan elke schadereparatie.
Verzekeraars als Centraal Beheer, OHRA en Interpolis hebben dit in hun modellen verwerkt. Bij gelijke BPM-cataloguswaarde en hetzelfde rijprofiel betaal je voor een Model Y Juniper Long Range gemiddeld 12 tot 18 procent meer premie dan voor een vergelijkbare VW ID.4 Pro, zo blijkt uit premievergelijkingen van begin 2026.
Welke dekking kies je: WA, beperkt casco of allrisk?
Een WA-only verzekering is voor de meeste Model Y-rijders financieel onverantwoord. De catalogusprijs van de Juniper RWD start in 2026 rond de €47.000 en de Long Range AWD zit op €55.000 of meer. Bij een total loss-schade — en Tesla’s hebben een relatief lage totalverlies-drempel vanwege de hoge herstelkosten — ben je met alleen WA volledig de klos.
Beperkt casco dekt brand, diefstal, ruitschade en weersomstandigheden, maar niet aanrijdingsschade aan je eigen auto. Dat klinkt aantrekkelijk in prijs, maar voor een auto met deze cataloguswaarde is het risico groot. De meest logische keuze is allrisk (volledig casco), dat alle schade aan je eigen auto dekt, inclusief aanrijding en vandalisme.
Wat veel rijders over het hoofd zien: de accu. Standaard is de accu bij de meeste verzekeraars gedekt als onderdeel van de auto bij een gedekte schadevorm (zoals brand of diefstal), maar slijtage en capaciteitsverlies vallen buiten de standaard allrisk-dekking. Wil je daarvoor gedekt zijn, kijk dan naar een aanvullende garantieverzekering of controleer of de Tesla-fabrieksgarantie (8 jaar of 192.000 km op de accu) jouw situatie afdoende dekt.
Laadschade — schade door een defecte laadpaal of foutieve thuislader — wordt door steeds meer verzekeraars als optie aangeboden. In 2026 bieden onder meer InsureMyTesla (via Qover) en enkele gespecialiseerde EV-verzekeraars dit expliciet aan. Controleer de polisvoorwaarden altijd goed op de definitie van laadschade.
Premies per variant: RWD, Long Range en Performance
De Model Y Juniper is in 2026 leverbaar in drie varianten in Nederland. De premieverschillen zijn aanzienlijk:
| Variant | Catalogusprijs (indicatief) | Allrisk maandpremie (indicatief, 35 jaar, 8+ scvj) |
|---|---|---|
| Model Y RWD | ~€47.000 | €95 – €135/mnd |
| Model Y Long Range AWD | ~€55.000 | €110 – €160/mnd |
| Model Y Performance | ~€63.000 | €135 – €200/mnd |
De Performance-variant met 460 pk en een sprintaccelleratie van 0 tot 100 km/u in 3,5 seconden is voor verzekeraars een hogere risicocategorie, mede door de hogere cataloguswaarde en het sportieve karakter. Het exacte bedrag hangt af van je leeftijd, woonplaats, schadeverleden en eigen risico-keuze. Wie het eigen risico verhoogt van standaard €150 naar €500 of €750, kan de maandpremie merkbaar drukken.
Diefstal, Sentry Mode en verzekeraarseisen
De Tesla Model Y staat in 2026 op de lijst van meest begeerde voertuigen voor georganiseerde autodiefstal in Nederland. Criminelen maken bij keyless-entry-auto’s gebruik van relay attacks, waarbij het sleutelsignaal wordt verlengd terwijl de sleutel in huis ligt. Sentry Mode — Tesla’s ingebouwde bewakingssysteem dat bij verdachte beweging camera’s activeert en alarm slaat — is een effectief afschrikkingmiddel, maar biedt geen volledige bescherming tegen een goed georganiseerde relay attack.
Veel verzekeraars eisen daarom aanvullende maatregelen. Veelgehoorde eis in 2026 is een SCM/CCV klasse-TV goedgekeurde tracking- of alarmoplossing, gekoppeld aan een alarmcentrale. Tesla’s eigen voertuigvolgsysteem voldoet daar niet aan, omdat het niet te koppelen is aan een externe centrale. Bedrijven als Allsetra en Schut Car Systems bieden specifieke Tesla-compatible beveiligingsoplossingen aan. De kosten liggen tussen €500 en €900 inclusief installatie; sommige verzekeraars geven hier een premiekorting van 5 tot 10 procent op.
Controleer vóór je tekent of jouw verzekeraar een beveiligingseis stelt en wat de dekking is bij diefstal zonder goedgekeurde beveiliging. Ontbreekt die installatie terwijl die in de polis staat, dan kan de verzekeraar uitkering weigeren of beperken.
Model Y versus andere EV-SUV’s: wat is goedkoper te verzekeren?
De Škoda Enyaq, VW ID.4 en Kia EV6 zijn de meest directe alternatieven voor de Model Y in het EV-SUV-segment. Hoe verhouden deze zich verzekeringstechnisch?
De Škoda Enyaq en VW ID.4 delen het MEB-platform en traditionele staalplaat carrosserie. Daardoor zijn reparatiekosten significant lager dan bij de Model Y. Verzekeraars hebben meer herstelbedrijven die deze auto’s kunnen repareren, en de schadestatistieken zijn gunstig. De gemiddelde allrisk-premie voor een Enyaq 80 ligt in 2026 zo’n 15 tot 25 procent onder die van een vergelijkbare Model Y Long Range.
De Kia EV6 heeft een hogere cataloguswaarde en sportiever rijgedrag, wat de premie omhoog trekt. Gemiddeld betaal je voor een EV6 GT-Line AWD vergelijkbaar met of iets minder dan de Model Y Long Range, mede omdat de herstelinfrastructuur voor Kia breder is dan voor Tesla.
Dat wil niet zeggen dat de Model Y per definitie de duurste keuze is. Tesla’s daling in cataloguswaarde (de Juniper-modellen zijn in prijs geoptimaliseerd ten opzichte van de 2023-2024 generatie) en de brede beschikbaarheid van Tesla Approved repairers in Nederland zorgen er voor dat de prijsverschillen kleiner zijn geworden dan drie jaar geleden. Vergelijk altijd op kenteken met je eigen profiel via de Consumentenbond of Geld.nl.
InsureMyTesla versus reguliere verzekeraars
Tesla biedt in Nederland via het InsureMyTesla-programma (uitgevoerd door Qover) een eigen verzekering aan die speciaal is ontwikkeld voor Tesla-rijders. De voordelen: directe integratie met de Tesla-app, verplichte verwijzing naar Tesla Approved repairers en een dekking die expliciet rekening houdt met Tesla-specifieke herstelprocessen zoals ADAS-kalibratie en giga-casting.
De nadelen: de premie is niet altijd de scherpste, en je bent gebonden aan het Tesla-reparatienetwerk. Dat netwerk groeit, maar heeft nog geen landelijke dekking zoals traditionele schadeherstellers. Beoordeel of het premium-serviceniveau de eventuele hogere premie rechtvaardigt. Vraag altijd minimaal drie offertes op bij reguliere verzekeraars als Centraal Beheer, Univé, OHRA en Allianz Direct voordat je InsureMyTesla afsluit.
Veelgestelde vragen
Wat kost een allrisk verzekering voor een Tesla Model Y in 2026?
De allrisk-premie voor een Tesla Model Y Juniper ligt in 2026 gemiddeld tussen €95 en €200 per maand, afhankelijk van de variant (RWD, Long Range of Performance), je leeftijd, woonplaats en schadeverleden. Een 35-jarige rijder met 8 of meer schadevrije jaren en de RWD-variant betaalt doorgaans aan de onderkant van dit bereik. De Performance-variant en jongere of stedelijke rijders betalen meer. Verhoog het eigen risico naar €500 of €750 om de maandpremie merkbaar te verlagen.
Is de accu van de Tesla Model Y verzekerd?
De accu is bij een allrisk-verzekering gedekt voor schade door een gedekte schadevorm, zoals brand, diefstal of aanrijding. Capaciteitsverlies door ouderdom of normale slijtage valt buiten de autoverzekering. Tesla biedt een fabrieksgarantie van 8 jaar of 192.000 km op de accu (minimaal 70% capaciteit), wat voor de meeste particuliere rijders de hoofddekking biedt. Specifieke laadschadedekking is een aparte optie die niet alle verzekeraars standaard aanbieden — informeer hier expliciet naar bij je verzekeraar.
Moet ik extra beveiliging installeren voor mijn Tesla Model Y?
Veel verzekeraars stellen in 2026 een SCM/CCV klasse-TV gecertificeerde tracking- of alarmoplossing als eis voor diefstalsdekking van de Model Y. Tesla’s eigen Sentry Mode en voertuigvolgsysteem voldoen doorgaans niet aan deze eis omdat ze niet te koppelen zijn aan een alarmcentrale. Check de polisvoorwaarden zorgvuldig: ontbreekt de vereiste beveiliging, dan kan de verzekeraar uitkering bij diefstal weigeren of beperken. Leveranciers als Allsetra bieden Tesla-gecertificeerde oplossingen aan voor €500 tot €900 inclusief installatie.
Waarom is de Tesla Model Y duurder te verzekeren dan een Škoda Enyaq of VW ID.4?
De hogere premie voor de Model Y heeft twee hoofdoorzaken. Ten eerste zijn de herstelkosten significant hoger door het intensieve gebruik van giga-casting: een achteraanrijding die bij een traditionele auto €800 kost, kan bij een Model Y Juniper drie tot vijf keer zoveel kosten. Ten tweede is kalibratie van het ADAS-systeem na elke reparatie verplicht, wat €300 tot €600 toevoegt aan elke schadeafhandeling. De Enyaq en ID.4 hebben een traditionelere staalplaat-constructie met een bredere en goedkopere herstelbasis.
Wat is het verschil tussen InsureMyTesla en een reguliere verzekeraar?
InsureMyTesla (via Qover) is Tesla’s eigen verzekeringsproduct, speciaal ontwikkeld voor Tesla-rijders in Nederland. Voordelen zijn de Tesla-app-integratie en het begrijpen van Tesla-specifieke schadeprocessen. Nadeel is dat je gebonden bent aan het Tesla Approved repairer-netwerk en dat de premie niet altijd concurrerend is. Haal altijd drie offertes op bij reguliere verzekeraars zoals Centraal Beheer, OHRA, Univé of Allianz Direct ter vergelijking voordat je beslist.
Wanneer is de Juniper-facelift van de Tesla Model Y verschenen?
De Tesla Model Y Juniper-facelift is eind 2024 in China geïntroduceerd en begin 2025 uitgeleverd in Europa en Nederland. De Juniper brengt een herzien exterieur geïnspireerd op de Cybertruck, een verbeterde interieur met achterpassagier-touchscreen, negen airbags en een aerodynamica-update naar Cd 0,22. De Performance-variant van de Juniper-generatie is later in 2025 onthuld, met 460 pk en een 0-100 km/u-tijd van 3,5 seconden. Vanaf 2026 is de Juniper de enige leverbare Model Y-generatie in Nederland.
De Tesla Model Y Juniper is in 2026 een uitstekende EV-SUV voor het gezin, maar vereist een weloverwogen verzekeringskeuze. De combinatie van hoge cataloguswaarde, giga-casting herstelkosten en diefstalgevoeligheid maakt allrisk vrijwel onvermijdelijk. Vergelijk minimaal drie offertes, check de accu- en laadschadedekking expliciet en informeer naar de beveiligingseisen van je verzekeraar. Wie dat goed regelt, rijdt zorgeloos in een van de modernste gezinsauto’s op de Nederlandse weg. Bekijk ook onze overzichten in de categorieën Autoverzekering en Premies & Fiscale Aftrek voor meer vergelijkende informatie.
Tekst geoptimaliseerd in mei 2026.









