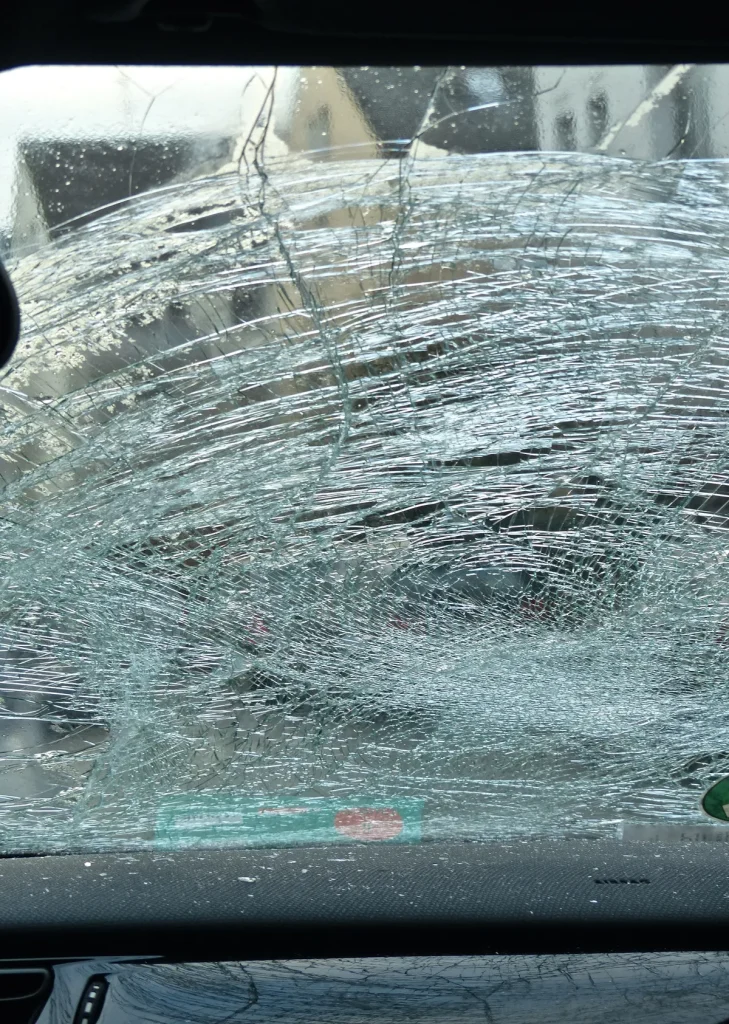
Een chip in je voorruit door steenslag, een zijruit die het begeeft na vandalisme of een achterruit die bezwijkt in de vrieskou — ruitschade aan je auto is vervelend en kan flink in de papieren lopen. Een nieuwe voorruit kost al snel €300 tot €800, en bij moderne auto’s met geintegreerde rijhulpsystemen, sensoren en verwarmde ruiten kan het bedrag oplopen tot meer dan €1.500. Wie uitsluitend een WA-verzekering heeft, staat hier volledig voor op eigen kosten.
Toch hoef je niet meteen over te stappen naar een allrisk-polis om jezelf te beschermen. Veel verzekeraars bieden een losse glasdekking-module aan als uitbreiding op de WA-basisverzekering. Voor een bescheiden maandbedrag dek je daarmee juist dat ene risico af dat WA-only niet dekt: schade aan je eigen ruiten. In 2026 is dit een populaire keuze geworden voor rijders met een oudere auto, waarbij een volledige casco-verzekering economisch niet meer rendeert maar ruitschade nog altijd pijnlijk duur is.
Wat dekt een standaard WA-verzekering niet?
Een WA-verzekering — de wettelijk verplichte basisverzekering — dekt uitsluitend schade die je als bestuurder aan derden toebrengt. Denk aan blikschade aan een andere auto, letselschade bij een fietser of schade aan een tuinhek. Schade aan je eigen voertuig, inclusief de ruiten, valt hier nadrukkelijk buiten. Dat geldt voor steenslag op de snelweg, een steen die een voorbijganger gooit, hagel, vandalisme of een tak die op je achterruit valt.
Veel rijders denken dat ze voor ruitschade automatisch ergens terechtkunnen, maar dat is een misverstand. Pas vanaf de WA+ (ook wel Beperkt Casco of WA-BC) is ruitschade meeverzekerd — en dan alleen voor oorzaken die op de polislijst staan, zoals brand, storm, diefstal en dus ook steenslag of inbraakschade aan ruiten. De overstap van WA naar WA+ kost afhankelijk van auto en verzekeraar €5 tot €20 per maand extra, terwijl de losse glasmodule een stuk goedkoper kan uitpakken.
Wat is een losse glasdekking-module precies?
Een losse glasdekking-module — door verzekeraars ook glasverzekering, ruitmoudule of glasdekking op de polis genoemd — is een aanvulling op je WA-basisverzekering die uitsluitend glas dekt. Dat omvat doorgaans de voorruit, achterruit, zijruiten, panoramadak en soms ook koplampen van gehard glas. Schade door vandalisme, steenslag, hagel, inbraak of losgeraakt vrachtwagenijs valt er in de meeste gevallen onder.
Wat de module niet dekt is schade aan de carrosserie, schade als gevolg van een aanrijding die jij hebt veroorzaakt, of slijtage. Dat maakt glasdekking heel specifiek: het is geen opstapje naar allrisk, maar een gerichte bescherming voor één schadecategorie die relatief vaak voorkomt en per geval toch behoorlijk duur is. Volgens gegevens van de Consumentenbond is steenslagschade aan de voorruit de meest voorkomende schadecategorie bij autoverzekeringen in Nederland — jaarlijks gaat het om honderdduizenden gevallen.
Wat kost een losse glasmodule in 2026?
De premie voor een losse glasdekking op de WA-autoverzekering ligt in 2026 doorgaans tussen de €2 en €6 per maand, afhankelijk van het merk en model van je auto, de verzekeraar en je woonplaats. Voor een compacte middenklasser zoals een Volkswagen Golf of Toyota Corolla ligt de premie veelal rond €2,50 tot €3,50 per maand. Bij grotere SUV’s of auto’s met duurder glas (denk aan panoramadaken of geintegreerde head-up displays in de ruit) kan de premie richting €5 tot €6 per maand gaan.
Bij de meeste verzekeraars geldt voor reparatie van steenslagschade geen eigen risico, mits je naar een erkend reparatiebedrijf gaat zoals Carglass of Glassdrive. Bij vervanging van de gehele ruit geldt vaak wel een eigen risico, dat per verzekeraar varieert van €45 tot €150. Ter vergelijking: op een allrisk-polis heb je bij ruitschade doorgaans ook geen invloed op je bonus-malus ladder, wat ook geldt voor de losse glasmodule — je premie stijgt niet na een claim voor ruitschade.
Een jaar lang glasdekking kost je dus ruwweg €24 tot €72. Eén enkele ruitsteen die reparatie behoeft, kost zonder verzekering al snel €50 tot €100, en een volledige ruitsvervanging al gauw het tienvoudige. De rekensommetjes vallen daarmee snel in het voordeel van de module.
Welke verzekeraars bieden een losse glasmodule aan?
Niet elke verzekeraar biedt de glasdekking als losstaande uitbreiding op de WA-polis aan. Bekende namen die dat in 2026 wel doen zijn onder meer FBTO, Univé, Interpolis, ZLM en United Consumers. Bij sommige aanbieders heet het een glasdekking, bij anderen een ruitmoudule of extra glaspakket. Het is altijd slim om de polisvoorwaarden goed door te lezen op de volgende punten:
- Welke ruiten zijn gedekt (alleen voorruit of ook zijruiten en panoramadak)?
- Geldt er eigen risico bij vervanging, en zo ja, hoeveel?
- Welk schadeherstelbedrijf is gecontracteerd (invloed op vergoeding)?
- Wordt herstel (kitten) apart behandeld van vervanging?
- Is er een maximum vergoeding per jaar of per schade?
Bij de Consumentenbond vind je actuele vergelijkingen van ruitdekking per verzekeraar, inclusief verschillen in eigen risico en netwerk van reparateurs.
Wanneer is een losse glasmodule slim — en wanneer niet?
De losse glasdekking is het meest zinvol in een aantal specifieke situaties. Ten eerste als je een auto rijdt waarvan de dagwaarde te laag is om een volledige WA+ of allrisk-polis te rechtvaardigen, maar waarvan de ruiten nog altijd kostbaar zijn — denk aan een auto van vijf tot tien jaar oud met een dagwaarde van €4.000 tot €8.000. Ten tweede als je veel rijdt op snelwegen en autowegen, waar steenslag door vrachtverkeer frequent voorkomt. Ten derde als je auto een panoramadak, verwarmde voorruit of geavanceerde rijassistentiesensoren in het glas heeft, want die verdubbelen of verdrievoudigen de reparatiekosten vergeleken met een standaardruit.
De module is minder zinvol als je toch al een WA+ of allrisk-dekking hebt — die omvat ruitschade al. Overbodig betalen voor overlappende dekking is een veelgemaakte fout. Controleer je huidige polis dus altijd eerst. Ook als je auto een zeer lage dagwaarde heeft (onder €2.000) en de ruiten van simpele makelij zijn, kan het voordeliger zijn om een eventuele ruitschade zelf te betalen.
Een handige tussenoplossing is ook de WA+ (Beperkt Casco) polis, die naast ruitschade ook diefstal, brand, storm en aanrijding met wild dekt. Als je op meerdere van deze risico’s extra dekking wil, is WA+ economisch aantrekkelijker dan meerdere losse modules stapelen. Bekijk de autoverzekeringen vergelijken-sectie op deze site voor een overzicht van WA, WA+ en allrisk naast elkaar.
Ruitschade claimen: hoe werkt dat in de praktijk?
Als je ruitschade hebt met een losse glasmodule, is de procedure doorgaans eenvoudig. Je meldt de schade bij je verzekeraar — vaak telefonisch of via de app — en wordt doorverwezen naar een gecontracteerd schadeherstelbedrijf. Grote ketens zoals Carglass en Glassdrive werken met de meeste verzekeraars samen en kunnen een claim rechtstreeks bij de verzekeraar indienen, zodat jij niks hoeft voor te schieten bij reparatie.
Bij herstel van steenslagschade (kitten van een chip of barst kleiner dan 3 cm) is er doorgaans geen eigen risico en geen invloed op de schadevrije jaren. Bij volledige vervanging van de ruit geldt in veel gevallen wel een eigen risico van €45 tot €150. De vervanging zelf — inclusief kalibratie van eventuele camera’s achter de ruit — wordt dan vergoed boven het eigen risico. Let op: bij sommige verzekeraars geldt het eigen risico bij vervanging niet als je naar het gecontracteerde bedrijf gaat; bij een garage naar eigen keuze kan dat eigen risico dan wel gelden.
Je schadevrije jaren (bonus-malus ladder) worden bij ruitschade in de regel niet verlaagd. Dat geldt zowel voor de glasmodule als voor WA+ en allrisk. Dat is een belangrijk verschil met andere schadecategorieen waarbij de bonus-malus ladder wel omlaag gaat. Je hoeft dus niet bang te zijn dat een ruitclaim je premie de komende jaren verhoogt — een geruststellend gegeven dat de drempel voor claimen verlaagt.
Vergelijkingstips voor 2026
De markt voor autoverzekeringen is in 2026 volop in beweging. Premies voor WA-verzekeringen zijn door hogere herstelkosten en inflatie gestegen, maar ook de glasdekking is op sommige polissen duurder geworden. Gebruik vergelijkingssites zoals Pricewise of check direct bij verzekeraars of ze een aparte glasmodule aanbieden bij je huidig WA-contract.
Let bij vergelijken op meer dan alleen de premie. Kijk ook naar het reparateursnetwerk (hoe snel kun je terecht?), of kalibratie van rijhulpsystemen meeverzekerd is, en of er een noodglas-service is bij kapotte zijruiten. Steeds meer moderne auto’s hebben rijhulpsystemen — adaptieve cruise control, lane-assist, noodremsystemen — met camera’s en sensoren die achter of in de voorruit zitten. Een ruitsvervanging betekent dan ook herkalibratie van deze systemen, wat €150 tot €400 kan kosten bovenop de ruit zelf. Controleer of dat in de glasdekking zit of apart vergoed wordt.
Voor meer inzicht in wat de verschillende dekkingsniveaus voor je uitkomst betekenen, raadpleeg de premies en fiscale informatie-sectie op verzekering.veel.nl of de autokosten-gids van Nibud, die elk jaar actuele gemiddelde verzekeringskosten per autoklasse publiceert.
Een losse glasdekking is geen spectaculaire verzekering, maar een slimme en betaalbare aanvulling op de verplichte WA — zeker voor wie een auto rijdt die het stadium van allrisk al ontgroeid is, maar waarvan de ruit nog altijd een forse rekening kan opleveren. Voor €2 tot €6 per maand koop je gemoedsrust op elke snelwegrit achter een vrachtwagen met grind.
Veelgestelde vragen
Is ruitschade gedekt met een WA-verzekering?
Nee. Een standaard WA-verzekering dekt uitsluitend schade aan derden — dus schade aan andere mensen of hun eigendommen als jij de veroorzaker bent. Schade aan je eigen auto, inclusief de ruiten, valt er niet onder. Wil je ruitschade vergoed zien, dan heb je minimaal een WA+ (Beperkt Casco) of een losse glasdekking-module nodig.
Wat kost een losse glasdekking in 2026?
De premie voor een losse glasmodule op je WA-autoverzekering ligt in 2026 tussen €2 en €6 per maand, afhankelijk van het type auto, je woonplaats en de verzekeraar. Compacte personenauto’s zitten aan de lage kant van dat spectrum; grotere SUV’s of auto’s met panoramadak of speciale ruitentechnologie kunnen richting €6 per maand gaan. Op jaarbasis betaal je dus €24 tot €72 voor deze dekking.
Gaan mijn schadevrije jaren omlaag als ik ruitschade claim?
Nee. Ruitschade valt buiten de bonus-malus systematiek. Of je nu claimt via een losse glasmodule, via WA+ of via een allrisk-polis — je schadevrije jaren en daarmee je premiekorting blijven onaangetast. Dat maakt ruitclaims relatief drempelvrij: je hoeft niet af te wegen of de claim de komende premieverhogingen waard is.
Wat is het verschil tussen een losse glasmodule en WA+?
Een losse glasmodule dekt uitsluitend glas — ruiten, panoramadak en soms koplampen. WA+ (Beperkt Casco) dekt een breder spectrum: naast ruitschade ook brand, diefstal, storm, aanrijding met dieren en soms hagelschade aan de lak. De WA+ is dus uitgebreider, maar ook duurder — gemiddeld €5 tot €20 per maand meer dan WA-only. Als je alleen ruitrisico wil afdekken, is de losse module goedkoper; wil je ook beschermd zijn tegen diefstal, storm en brand, kies dan WA+.
Is kalibratie van rijhulpsystemen meeverzekerd bij ruitschade?
Dat verschilt per verzekeraar en per polis. Steeds meer auto’s hebben camera’s en sensoren achter de voorruit voor rijhulpsystemen zoals lane-assist en adaptieve cruise control. Bij vervanging van de ruit moeten die systemen herkalibreerd worden — kosten variëren van €150 tot €400. Controleer bij het afsluiten van de glasmodule altijd of kalibratie expliciet meeverzekerd is, want dat is lang niet bij alle polissen het geval.
Kan ik een losse glasmodule tussentijds afsluiten op mijn lopende WA-polis?
In de meeste gevallen wel. Veel verzekeraars laten toe dat je een glasdekking toevoegt aan een bestaande WA-polis, ook buiten de jaarlijkse prolongatiedatum. De dekking gaat dan in op de dag van afsluiting of na een korte wachttijd van maximaal 24 uur. Vraag dit na bij je huidige verzekeraar of sluit een nieuwe gecombineerde WA+Glas-polis af via een vergelijkingssite als de huidige aanbieder het niet aanbiedt.
Tekst geoptimaliseerd in mei 2026.









