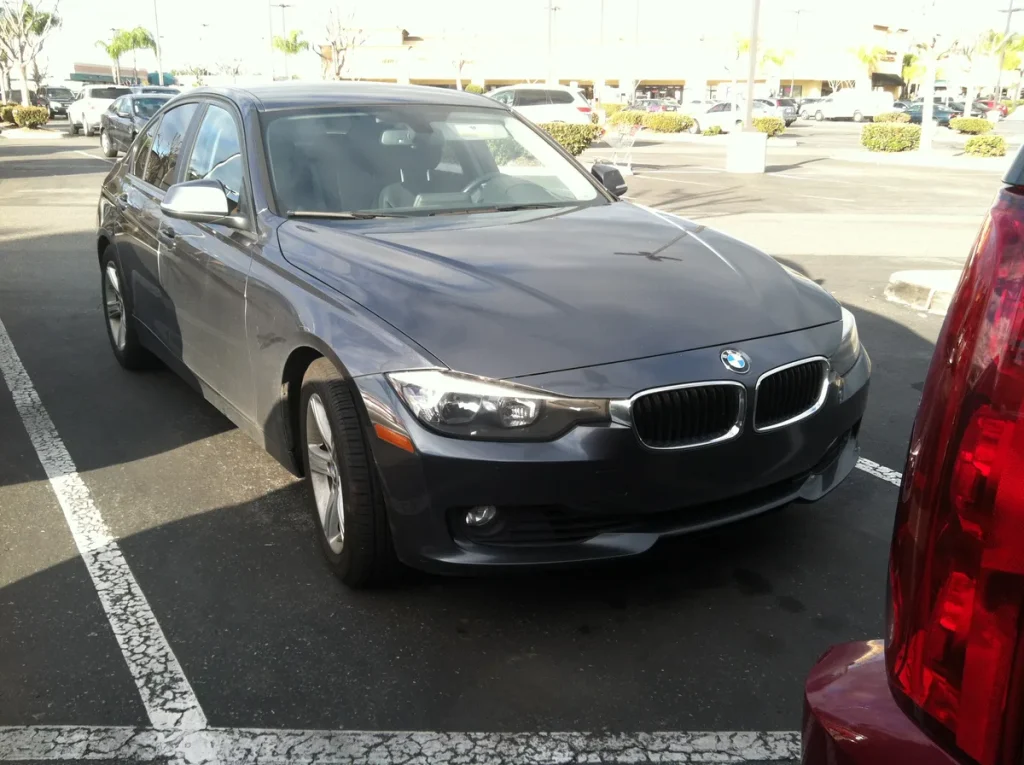
Een BMW 3 Serie is geen doorsnee auto. De sedan uit de middenklasse heeft een premium imago, stevige catalogusprijzen en reparatiekosten die dat imago waardig zijn. Dat heeft gevolgen voor je verzekeringspremie — maar het betekent niet dat je blindelings de duurste polis moet kiezen. In 2026, nu autoverzekeringen gemiddeld 9,2% duurder zijn geworden ten opzichte van een jaar eerder, is het slimmer dan ooit om de markt te vergelijken en precies te begrijpen waarvoor je betaalt.
In dit stuk lees je welke dekking het best past bij verschillende generaties van de 3 Serie, wat je realistisch kunt verwachten aan premies, hoe je de schadevrije jaren optimaal benut en welke valkuilen BMW-rijders het vaakst in de problemen brengen. Concreet, met bedragen en zonder omheen draaien.
WA, WA+ of allrisk: welke dekking past bij jouw BMW 3 Serie?
De leeftijd en dagwaarde van je auto bepalen grotendeels welke dekking verstandig is. Bij een BMW 3 Serie geldt als vuistregel dat een auto tot ongeveer zes jaar oud het best fullcasco (allrisk) verzekerd wordt. De reden is simpel: de dagwaarde ligt dan nog hoog genoeg om het financieel risico van total loss of diefstal niet zelf te willen dragen. Een nieuwe 320i rijdt in 2026 met een cataloguswaarde van circa 52.000 euro de showroom uit — dat is een aanzienlijk bedrag om ongedekt te laten.
Voor een 3 Serie tussen de zes en tien jaar oud is WA met beperkt casco (ook wel WA+) vaak de beste middenweg. Beperkt casco dekt diefstal, brand, storm, hagel, ruitbreuk en aanrijding met wild — risico’s waarvoor je bij een middelmatige dagwaarde echt niet zelf wilt opdraaien. De dekking voor schade die je zelf veroorzaakt aan je eigen auto ontbreekt, maar die extra premie is bij een auto van zeven jaar oud zelden de moeite meer waard.
Is je BMW 3 Serie tien jaar of ouder en ligt de dagwaarde onder de 8.000 euro? Dan is een gewone WA-verzekering vaak voldoende. De wettelijke aansprakelijkheidsdekking is sowieso verplicht en beschermt anderen tegen de schade die jij met je auto veroorzaakt. Verdere uitbreidingen kosten al gauw meer dan wat je bij schade aan je eigen auto zou terugkrijgen.
Wat betaal je aan premie in 2026?
Autoverzekeringen zijn de afgelopen vier jaar fors duurder geworden. Volgens cijfers van Independer (maart 2026) zijn de premies in die periode met gemiddeld 40% gestegen. In het eerste kwartaal van 2026 kwamen daar nog eens 9,2% bij ten opzichte van Q1 2025. De WA+ stijgt het hardst: ruim 12% in het eerste kwartaal van dit jaar.
Voor een BMW 3 Serie liggen de premies in 2026 globaal als volgt, uitgaande van een bestuurder van 35 jaar met twaalf schadevrije jaren en een woonplaats in een middelgrote stad:
| Dekking | Geschatte maandpremie | Jaarkosten |
|---|---|---|
| WA (alleen) | € 28 – € 45 | € 336 – € 540 |
| WA+ (beperkt casco) | € 55 – € 85 | € 660 – € 1.020 |
| Allrisk (volledig casco) | € 90 – € 145 | € 1.080 – € 1.740 |
De bandbreedte is groot omdat leeftijd, woonplaats (diefstalrisico speelt mee), jaarkilometrage en het exacte model en bouwjaar de doorslag geven. Een 330e plug-in hybride wordt anders geprijsd dan een 320d diesel. Vergelijken via meerdere aanbieders blijft daardoor essentieel — de onderlinge verschillen kunnen oplopen tot honderden euro per jaar. Gebruik daarvoor platforms zoals Geld.nl of de Consumentenbond autoverzekeringsvergelijker.
Schadevrije jaren: hoe werkt het bij een BMW?
Het bonus-malusstelsel is voor BMW-rijders extra relevant, omdat de basispremie al hoger ligt dan bij een gemiddelde gezinsauto. Elk schadevrij jaar levert je een trede op de bonus-malusladder op, wat zich vertaalt in een procentuele korting op de zogeheten nettopremie. De maximale korting bij de meeste verzekeraars ligt tussen de 70% en 80% na circa zeventien schadevrije jaren.
Ben je nieuw als bestuurder of heb je schade gereden in het recente verleden? Dan is het verstandig om de korting die je wel hebt, zorgvuldig te beschermen. Sommige verzekeraars bieden een no-claimprotectie aan: je mag eenmaal per jaar schade melden zonder dat je bonus-maluspositie achteruitgaat. Voor een auto waarvan de reparatiekosten al snel in de duizenden euro’s lopen, is zo’n clausule het nadenken waard.
Let ook op de overdraagbaarheid van schadevrije jaren als je van verzekeraar wisselt. Je schadevrije jaren worden vastgelegd via het Roy-data systeem, dat iedere Nederlandse verzekeraar raadpleegt. Je kunt dus altijd overstappen zonder je opgebouwde bonus te verliezen — mits je eerlijk en volledig opgeeft hoeveel schadevrije jaren je hebt.
Diefstalrisico en beveiliging: een aandachtspunt bij BMW
BMW-modellen, waaronder de 3 Serie, staan traditioneel hoger op de lijsten van gestolen auto’s in Nederland dan gemiddeld. De Rijksoverheid publiceert jaarlijks gegevens over voertuigcriminaliteit; premium merken scoren daarin structureel hoger dan budgetmerken, deels door de hogere verkoopwaarde van onderdelen op de zwarte markt.
Sommige verzekeraars kijken daarom specifiek naar welke beveiligingsmaatregelen je hebt getroffen. Een SCM-goedgekeurd alarmsysteem (Stichting Certificering Motorrijtuigbeveiliging) of een voertuigvolgsysteem kan je premie merkbaar verlagen. Vraag bij het aanvragen van een offerte altijd expliciet of je hiervoor korting krijgt. BMW-modellen met Connected Drive hebben al een ingebouwde GPS-tracering; sommige verzekeraars honoreren dat al bij de premieberekening.
Woonplaats speelt ook mee. Woon je in een stedelijk gebied met een hoog diefstalrisico — denk aan Amsterdam, Rotterdam of Den Haag — dan rekenen verzekeraars een hogere toeslag. Stald je je BMW in een gesloten garage? Geef dat op bij de aanvraag; het scheelt in de meeste gevallen een paar procent op de diefstalcomponent van de premie.
Aanvullende opties die voor BMW-rijders zinvol zijn
Naast de basisdekking zijn er aanvullende modules die specifiek voor een premium auto als de BMW 3 Serie de moeite waard zijn om te overwegen:
Vervangend vervoer. Als je BMW door een ongeluk of diefstal tijdelijk niet beschikbaar is, wil je niet zonder auto zitten. Niet alle basispolissen dekken een vervangende auto in die periode. Controleer of je polis een leenauto of vergoeding van huurkosten regelt, en zo ja, voor hoeveel dagen en welk klasse voertuig.
Rechtsbijstand bij verkeersconflicten. Bij aanrijdingen waarbij de schuld betwist wordt, kan een aparte rechtsbijstandsverzekering uitkomst bieden. Sommige autoverzekeraars bieden dit als toevoeging aan; anderen laten het los. De jaarkosten liggen doorgaans tussen de 80 en 150 euro per jaar, wat bij een BMW-gerelateerde conflictzaak snel terugverdiend is.
Pechhulp binnen en buiten Europa. BMW biedt zelf een garantiepakket inclusief pechhulp bij nieuwe auto’s, maar die loopt af. Controleer goed wanneer de fabrieksgarantie (inclusief de BMW Assistance service) eindigt en regel tijdig een aanvullende pechhulpverzekering. Sommige autoverzekeraars bundelen dit in de polis; anderen vragen een separate module.
Inzittendenverzekering. Een inzittendenverzekering dekt letselschade van jijzelf en je passagiers bij een verkeersongeluk, ongeacht de schuldvraag. De premie is laag (vaak onder de 40 euro per jaar) en de dekking kan aanzienlijk zijn. Voor een gezin dat regelmatig met meerdere personen in de BMW rijdt, is dit een logische aanvulling. Lees meer over aanvullende dekkingen op de pagina van de Autoriteit Financiele Markten (AFM).
Hoe bespaar je op de premie zonder in te leveren op dekking?
De premiestijgingen van de afgelopen jaren maken het verleidelijk om maar te accepteren wat je verzekeraar jaarlijks stuurt. Dat is precies de houding waarmee je te veel betaalt. Een paar concrete stappen waarmee BMW-rijders in 2026 kunnen besparen:
Vergelijk elk jaar opnieuw. Loyaliteit wordt bij autoverzekeringen zelden beloond. Nieuwe klanten krijgen bij veel verzekeraars een scherpere instapprijs. Reserveer elk najaar een halfuurtje om je polis te vergelijken via een onafhankelijk platform.
Pas het eigen risico aan. Een hoger vrijwillig eigen risico verlaagt de premie direct. Bij een BMW 3 Serie die al een tijdje meeloopt en waar je voorzichtig mee rijdt, kan het verhogen van het eigen risico van 150 naar 500 euro al gauw 10 tot 15% op de jaarrekening schelen.
Kijk naar het jaarkilometrage. Rij je minder dan 10.000 kilometer per jaar? Geef dat nauwkeurig op. De meeste verzekeraars hanteren staffels per 5.000 kilometer en een lager kilometrage geeft direct korting. Let er wel op dat je de opgave niet te laag stelt — wie meer rijdt dan opgegeven, kan bij schade problemen krijgen.
Bundel je verzekeringen. Wie zijn opstal-, inboedel- of reisverzekering bij dezelfde maatschappij onderbrengt, krijgt bij veel aanbieders een pakketskorting van 5 tot 10%. Bereken of dat per saldo goedkoper uitvalt dan de beste losse polissen.
Kies de juiste betaaltermijn. Betalen per jaar in plaats van per maand scheelt bij de meeste verzekeraars 3 tot 6% administratiekosten. Op een allrisk-premie van 1.400 euro per jaar loopt dat op tot ruim 80 euro.
Op welk moment overstappen naar een andere verzekeraar?
Autoverzekeringen hebben doorgaans een looptijd van een jaar met stilzwijgende verlenging. Je kunt je polis opzeggen met inachtneming van een opzegtermijn van een maand voor de verlengingsdatum. In de praktijk kun je bij veel online verzekeraars echter ook tussentijds overstappen, mits je de lopende polis opzegt conform de polisvoorwaarden.
Kijk bij het overstappen niet alleen naar de premie, maar ook naar de klanttevredenheid bij schadeafhandeling. Bij een BMW 3 Serie kunnen reparatiekosten fors oplopen — zeker bij modernere modellen met veel elektronica. Een verzekeraar die bij schade soepel en snel uitkeert, is op dat moment meer waard dan de paar euro die je per maand bespaarde. Consumentenbond en Kassa publiceren jaarlijks klanttevredenheidscijfers over schadeafhandeling per verzekeraar — het loont om die te raadplegen voordat je overstapt.
Vergelijk minstens drie aanbieders, lees de polisvoorwaarden voor bijzondere uitsluitingen (sommige verzekeraars sluiten schade door rijden in buitenland of schade aan aftermarket-aanpassingen standaard uit) en vraag bij twijfel een toelichting. Een goed verzekerde BMW 3 Serie rijdt een stuk relaxter dan een onderverzekerde.
Veelgestelde vragen
Wat kost een allrisk verzekering voor een BMW 3 Serie in 2026?
De premie voor een volledig cascoverzekering (allrisk) voor een BMW 3 Serie ligt in 2026 ruwweg tussen de 90 en 145 euro per maand, afhankelijk van je leeftijd, woonplaats, schadevrije jaren en het bouwjaar van de auto. Een jonge bestuurder met weinig schadevrije jaren betaalt aan de bovenkant; een ervaren rijder met maximale no-claimkorting en een oudere 3 Serie aanzienlijk minder. Vergelijken via meerdere platforms is onmisbaar omdat de onderlinge verschillen kunnen oplopen tot honderden euro per jaar.
Hoeveel schadevrije jaren heb ik nodig voor een gunstige BMW-premie?
De meeste verzekeraars kennen de maximale korting toe na circa zeventien schadevrije jaren. In de praktijk merk je al een significant verschil na vijf tot tien jaar. Tien schadevrije jaren leveren bij de meeste aanbieders een korting op van 40 tot 55% op de nettopremie. Die opgebouwde bonus is overdraagbaar bij het wisselen van verzekeraar via het Roy-data systeem, dus je bent nooit afhankelijk van een vaste maatschappij om je korting te bewaren.
Is een WA-verzekering voldoende voor een BMW 3 Serie van vijf jaar oud?
Nee, voor een BMW 3 Serie van vijf jaar oud is een louter WA-verzekering vrijwel altijd onvoldoende. De dagwaarde van een vijf jaar oude 3 Serie ligt nog steeds in de buurt van 20.000 tot 30.000 euro, afhankelijk van het model en de uitvoering. Als je door eigen schuld total loss rijdt, of als de auto gestolen wordt, draai je zelf op voor die volledige schade. Allrisk of WA+ is dan de verstandige keuze.
Heeft BMW Connected Drive invloed op de verzekeringspremie?
BMW Connected Drive biedt onder meer een ingebouwde GPS-tracering die bij diefstal gebruikt kan worden voor terugvinding. Sommige verzekeraars honoreren een goedgekeurd voertuigvolgsysteem met een korting op de diefstalcomponent van de premie. Vraag dit expliciet na bij het aanvragen van een offerte. De korting is niet universeel, maar bij verzekeraars die er rekening mee houden, kan het oplopen tot vijf a tien procent op het diefstalgedeelte van de premie.
Kan ik mijn BMW 3 Serie verzekering tussentijds opzeggen om over te stappen?
Ja, dat is in veel gevallen mogelijk. Autoverzekeringen hebben bij de meeste aanbieders een jaarlijkse looptijd, maar je kunt tussentijds opzeggen als je voldoet aan de opzegtermijn in je polisvoorwaarden (doorgaans een maand). Bij de jaarlijkse verlengingsdatum heb je altijd het recht om over te stappen. Betaal je bij je huidige verzekeraar te veel? Bereken dan hoeveel je per jaar bespaart en weeg dat af tegen eventuele kosten van tussentijds opzeggen.
Welke aanvullende dekking is het meest zinvol bij een BMW 3 Serie?
Voor de meeste BMW 3 Serie-rijders zijn twee aanvullingen het meest relevant: vervangend vervoer en een no-claimprotectie. Vervangend vervoer zorgt dat je niet zonder auto zit als je BMW in de garage staat na een schade, iets wat bij een premium merk al gauw een week of langer kan duren vanwege de levertijden van onderdelen. No-claimprotectie beschermt je opgebouwde korting bij een eerste schade per jaar, wat bij een hoge basispremie een groot financieel verschil maakt.
Tekst geoptimaliseerd in mei 2026.









