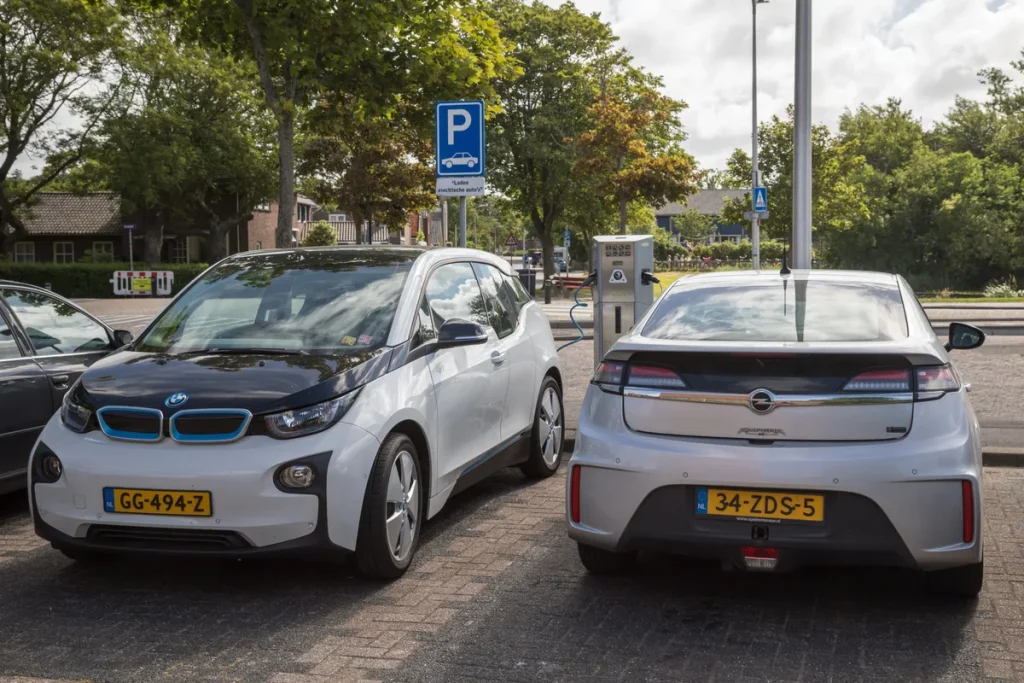
De BMW i3 werd in 2022 na tien jaar trouwe dienst stilletjes uit productie genomen, maar op de tweedehandsmarkt is hij springlevend. In 2026 rijden er in Nederland duizenden i3’s rond — van vroege 60Ah-exemplaren met beperkte actieradius tot de latere 120Ah-versies die makkelijk 260 kilometer halen. Wie er een koopt, krijgt een auto die op vrijwel elk gebied afwijkt van de norm: een carrosserie van carbonvezel, deuren die tegengesteld openen, en een techniek die bij een doorsnee carrosseriebedrijf voor opgestoken handen zorgt.
Dat bijzondere karakter heeft ook gevolgen voor je verzekering. Herstelkosten liggen structureel hoger dan bij een stalen auto, de accu vraagt om specifieke dekking, en de vraag of je fullcasco of beperkt casco moet kiezen hangt bij een occasion-i3 samen met een dalende dagwaarde. In dit artikel zetten we alles op een rij, van premie-indicaties tot de accuhuurkwestie die veel occasionkopers verrast.
De BMW i3 als occasion: wat verandert er na 2022?
Omdat BMW de i3 niet meer produceert, koop je in 2026 per definitie een tweedehands exemplaar. Dat klinkt als een nadeel, maar de markt voor occasion-i3’s is goed georganiseerd. BMW-dealers en gespecialiseerde EV-handelaren bieden gecertificeerde exemplaren aan met een fabrieksgarantie op de accu, en de dagwaarde is de afgelopen twee jaar gestabiliseerd. Een nette i3 94Ah (2017–2018) staat begin 2026 op zo’n 12.000 tot 16.000 euro; een 120Ah uit 2019 of later kost 16.000 tot 22.000 euro, afhankelijk van kilometerstand en uitrusting.
Die dagwaarde is direct relevant voor je verzekeringsafweging. Verzekeringsmaatschappijen rekenen bij een occasion met de dagwaarde als basis voor een uitkering bij total loss — niet de oorspronkelijke catalogusprijs. Dat is een belangrijk verschil met een nieuwe EV die voor 50.000 euro van de band rolt. Hoe lager de dagwaarde, hoe minder je financieel risico loopt als je auto total loss gaat, en hoe sterker het argument voor een goedkopere WA-dekking wordt.
Allrisk of WA: de afweging bij een occasion-i3
De vuistregel die veel verzekeringsadviseurs hanteren: als de jaarlijkse meerkosten van allrisk hoger zijn dan 10 procent van de dagwaarde van je auto, is allrisk financieel minder aantrekkelijk. Voor een i3 van 14.000 euro betekent dat: als allrisk je 1.400 euro per jaar méér kost dan WA, overweeg dan om terug te schakelen naar WA beperkt casco of WA.
Toch zijn er redenen om bij de i3 langer vast te houden aan allrisk dan bij een gewone benzine-occasion. De herstelkosten bij schade aan de carbon carrosserie zijn zo hoog dat een relatief kleine aanrijding al snel uitgroeit tot een economisch total loss. Dat maakt allrisk ook bij een wat lagere dagwaarde nog steeds zinvol. Wie ’s nachts op een smalle Amsterdamse straat parkeert, naast een drukke Rotterdamse school rijdt of zijn auto buiten stalt, heeft andere afwegingen dan iemand met een eigen garageplek en weinig stadverkeer.
In 2026 betaal je voor een allrisk autoverzekering op een occasion-i3 (afhankelijk van postcode, bonus-malus klasse, eigen risico en verzekeraar) globaal €65 tot €105 per maand. WA beperkt casco, dat diefstal, brand, hagel en ruitschade dekt maar geen eigen schuld-schade aan de i3, kost doorgaans €35 tot €55 per maand. Puur WA (alleen schade aan derden) valt lager uit, soms rond de €25 tot €40 per maand voor een schadevrije rijder met een hoog bonus-malus niveau. Vergelijken via de Consumentenbond of via autoverzekering.nl levert al snel tientallen euro’s verschil op tussen aanbieders.
De carbon carrosserie: waarom herstel zo duur is
De BMW i3 is gebouwd rondom een Life Module van carbonvezelversterkte kunststof (CFRP, ook wel CFK). Dat materiaal is lichter dan staal, heeft een uitstekende stijfheid en absorbeert energie bij een botsing op een andere manier dan metaal. Maar het is ook niet te plooien of te solderen. Waar een garagehouder een stalen zijpaneel terugdeukt en overschildert, moet bij de i3 het beschadigde carbon-onderdeel worden vervangen als geheel.
Vervanging van een carbon-paneel bij de i3 vereist een gecertificeerde BMW i-hersteller. Niet elk carrosseriebedrijf mag of kan aan de Life Module werken — dat staat ook zo beschreven in de BMW-richtlijnen voor schadereparaties. De arbeidskosten zijn hoger (specialistisch werk), de onderdelen zijn duurder (carbon versus geperst staal), en de doorlooptijd is langer omdat niet elk bedrijf stock houdt. Een beschadiging bij een parkeerongeval die bij een normale auto €800 kost, kan bij de i3 oplopen tot €2.500 of meer.
Dit is een reëel risico dat je verzekeraar kennis van heeft. Sommige verzekeraars hanteren voor de i3 een hogere premie-klasse of vragen een hoger eigen risico, juist vanwege de carbon carrosserie en de beperkte kring van erkende herstellers. Check bij het afsluiten van je polis altijd of je verzekeraar een eigen herstelnetwerk heeft dat gecertificeerd is voor BMW i-modellen, of dat je vrij bent om zelf een erkend bedrijf te kiezen.
Accudekking: wat valt er wel en niet onder je polis?
De accu is het duurste onderdeel van elke elektrische auto. Bij een BMW i3 vertegenwoordigt de hoogspanningsbatterij bij een jonger exemplaar nog altijd een flink deel van de totale dagwaarde. Gelukkig heeft BMW de garantieregeling op de accu de afgelopen jaren verbeterd: i3’s gebouwd vanaf augustus 2019 hebben recht op acht jaar of 160.000 kilometer accugarantie, mits de batterij onder de 70 procent van de oorspronkelijke capaciteit zakt. Voor oudere exemplaren loopt de garantie al af of is ze beperkt tot vijf jaar.
Je autoverzekering dekt een accudefect door slijtage niet — dat valt onder fabrieksgarantie of een uitgebreide garantieovereenkomst via de dealer. Wat je verzekering wél kan dekken:
- Brand in de accu door een extern incident (aanrijding, brand in de garage): dit valt onder allrisk of WA beperkt casco met brandmodule.
- Schade door onjuist laden: dit is een grijs gebied. Sommige verzekeraars vergoeden schade door defecte laadpalen of een laadkabel die vonkt, anderen sluiten dit uit. Lees de polisvoorwaarden op dit punt goed door.
- Diefstal van de laadkabel: valt bij veel verzekeraars onder de inboedelverzekering óf apart onder de autoverzekering als accessoire. Vraag dit expliciet na, want een originele BMW i3-laadkabel kost nieuw al snel €200 tot €400.
Voor extra gemoedsrust bieden sommige gespecialiseerde EV-verzekeraars en dealergarantiepakketten een aanvullende accudekkingsverzekering aan. Die is met name interessant als je een i3 koopt buiten de officiële BMW-garantieperiode — dus een exemplaar van vóór 2019, of een auto waarvan de garantie al verlopen is.
De accuhuurkwestie: wie is eigenaar van de batterij?
Bij de introductie in 2013 bood BMW in sommige landen, waaronder Nederland, de i3 aan met een batterijhuurconstructie: je kocht de auto maar huurde de accu maandelijks van BMW Financial Services. Dit zorgde voor een lagere aanschafprijs maar maakte je afhankelijk van een doorlopend huurcontract voor het gebruik van de batterij.
In 2026 is die constructie officieel beëindigd voor nieuwe contracten, maar er rijden mogelijk nog occasionexemplaren rond waarbij de vorige eigenaar dit contract had en het niet correct heeft afgewikkeld. De praktische implicaties voor de verzekering zijn groot: als de accu juridisch geen onderdeel uitmaakt van de auto, maar eigendom is van een derde partij, dan kan bij total loss de uitkering van je verzekeraar worden beperkt tot de waarde van de auto zonder accu.
Controleer bij aankoop van een occasion-i3 altijd het eigendomsdocument of het kentekenbewijs om zeker te weten dat de accu bij de auto hoort. Vraag de verkoper om schriftelijke bevestiging dat er geen lopend accuhuurcontract meer bestaat. Dit is niet alleen relevant voor je verzekering, maar ook voor de doorverkoopwaarde van de auto. Meer informatie over eigendomsrechten bij EV-aankopen vind je op de website van de Rijksoverheid over elektrisch rijden.
Laadschade en de laadkabel: een onderschatte dekking
De BMW i3 heeft een CCS-laadpoort voor snelladen en een Type 2-aansluiting voor AC-laden. In de praktijk gebruiken i3-rijders een combinatie van thuisladen (wallbox of schuko), openbare laadpalen en snelladers. Elk laadscenario kent zijn eigen risico’s.
Schade door een defecte laadpaal valt lang niet altijd automatisch onder je autoverzekering. Bij een thuiswallbox is de elektrische installatie doorgaans onderdeel van je woonhuisverzekering — de auto niet. Schade aan de oplaadpoort van de auto door een defecte openbare laadpaal valt bij sommige verzekeraars onder allrisk, bij anderen is het uitdrukkelijk uitgesloten. Dit is een snel evoluerend onderdeel van de verzekeringsmarkt; check via groene & klimaatrisicoverzekeringen welke aanbieders hier de meest complete dekking bieden.
Diefstal van de laadkabel is een groeiend probleem in stedelijk gebied. Een losse Mode 3-kabel kost al snel €150 tot €300; een originele BMW i-laadkabel meer. Controleer of je autoverzekering accessoires en losse laadapparatuur dekt, of dat dit bij de inboedel moet worden aangemeld. Sommige verzekeraars bieden een specifieke dekking voor laadapparatuur aan als uitbreiding op de autoverzekering.
Premie-indicatie 2026: wat betaal je voor een i3?
Op basis van actuele vergelijkingen in mei 2026 betalen i3-rijders met een nette bonus-malus staat (trede 10 of hoger), woonachtig in een middelgrote stad zoals Utrecht of Eindhoven, globaal het volgende per maand:
| Dekkingsniveau | Maandpremie (indicatie) |
|---|---|
| WA (alleen schade aan derden) | €24 – €42 |
| WA Beperkt Casco | €34 – €56 |
| Allrisk (Volledig Casco) | €62 – €108 |
Factoren die de premie verhogen: postcode in een grote stad (Amsterdam +15–25%), lage bonus-malus trede, jonge bestuurder, hoog dagelijks kilometergebruik, geen garageplek. Factoren die de premie verlagen: hoog eigen risico kiezen (€500 of €1.000 boven het standaard verplichte eigen risico), aanvullende korting via groene/EV-verzekeraars, of een gecombineerde polis met woonhuis en inboedel.
Specifiek voor de i3 is het de moeite waard om te kijken bij verzekeraars die een EV-korting aanbieden, zoals Univé, InShared of Groene Verzekering. Zij houden rekening met het lagere brandstofrisico van een elektrisch voertuig en rekenen soms een lagere basis-premie dan conventionele aanbieders. Vergelijk via de autoverzekering-categorie welke aanbieders actief zijn voor EV’s in jouw regio.
Voor een i3-rijder die zijn auto al een paar jaar bezit en de dagwaarde ziet dalen, is het slim om jaarlijks opnieuw te vergelijken. Als de dagwaarde onder de €10.000 zakt, wordt de afweging richting WA beperkt casco concreter. Sommige verzekeraars passen de premie automatisch aan op de dalende dagwaarde; anderen rekenen nog altijd op basis van de beginwaarde totdat je zelf ingrijpt. Neem dit mee bij je jaarlijkse check via tools als die van Nibud voor de totale autokosten.
De BMW i3 is een volwassen occasion geworden met een stabiele markt, bekende quirks en een loyale eigenaarsgemeenschap. Wie goed geïnformeerd instapt — met oog voor de carboncarrosserie, de accustatus, en een polis die specifiek is ingericht op EV-risico’s — heeft een van de meest karakteristieke elektrische auto’s die ooit zijn gebouwd, tegen een fractie van de oorspronkelijke nieuwprijs. De sleutel zit niet in het vinden van de goedkoopste polis, maar in de polis die precies dekt wat bij deze auto van belang is.
Veelgestelde vragen
Is de accu van mijn occasion-i3 verzekerd als hij kapotgaat?
Nee, slijtage van de accu is geen verzekeringskwestie maar een garantiekwestie. BMW geeft op i3’s vanaf bouwjaar augustus 2019 acht jaar of 160.000 kilometer garantie op de batterij. Gaat de accu kapot door een extern incident zoals brand of een aanrijding, dan kan dat wél onder je allrisk-dekking vallen. Controleer de polisvoorwaarden van je verzekeraar expliciet op dit punt.
Waarom zijn herstelkosten van de BMW i3 zo hoog?
De carrosserie van de i3 is gemaakt van carbonvezelversterkte kunststof (CFRP). Dit materiaal is niet te plooien of te lassen zoals staal — beschadigde carbon-onderdelen moeten als geheel worden vervangen. Bovendien mag dat alleen bij gecertificeerde BMW i-herstellers. De combinatie van dure onderdelen, specialistisch werk en beperkte herstellers drijft de kosten fors op ten opzichte van een gewone auto.
Hoe weet ik of de accu van de i3 die ik wil kopen bij de auto hoort?
Controleer het kentekenbewijs en vraag de verkoper om schriftelijke bevestiging dat er geen actief accuhuurcontract meer loopt. In de vroege jaren van de i3 (2013–2016) bood BMW in sommige markten een batterijhuurconstructie aan waarbij de accu eigendom van BMW bleef. Als zo’n contract niet correct is afgewikkeld, is de accu juridisch geen onderdeel van de auto — met gevolgen voor je verzekeringsuitkering bij total loss.
Dekt mijn autoverzekering schade aan de laadkabel of laadpoort?
Dat verschilt per verzekeraar en per situatie. Schade aan de laadpoort van de auto door een defecte laadpaal kan onder allrisk vallen, maar sommige verzekeraars sluiten dit expliciet uit. Diefstal van een losse laadkabel valt bij sommigen onder de autoverzekering als accessoire, bij anderen bij de inboedelverzekering. Lees de polisvoorwaarden goed door of vraag je verzekeraar dit expliciet te bevestigen.
Wanneer is overstappen van allrisk naar WA slim bij een occasion-i3?
De gangbare vuistregel: als de jaarlijkse meerkosten van allrisk meer bedragen dan 10 procent van de dagwaarde, wordt WA beperkt casco financieel aantrekkelijker. Voor de i3 geldt echter dat de hoge carbon-herstelkosten reden kunnen zijn om langer allrisk te houden dan bij een reguliere occasion. Houdt de dagwaarde goed in de gaten en vergelijk jaarlijks opnieuw.
Bieden groene of EV-gerichte verzekeraars een betere polis voor de BMW i3?
Ja, sommige verzekeraars zoals Univé, InShared en Groene Verzekering houden rekening met het lagere brandstofrisico van elektrische auto’s en bieden specifieke EV-dekkingen. Kijk ook naar de groene & klimaatrisicoverzekeringen voor een overzicht van aanbieders die specifiek op EV-risico’s zijn ingesteld, inclusief laadschadedekking.
Tekst geoptimaliseerd in mei 2026.









