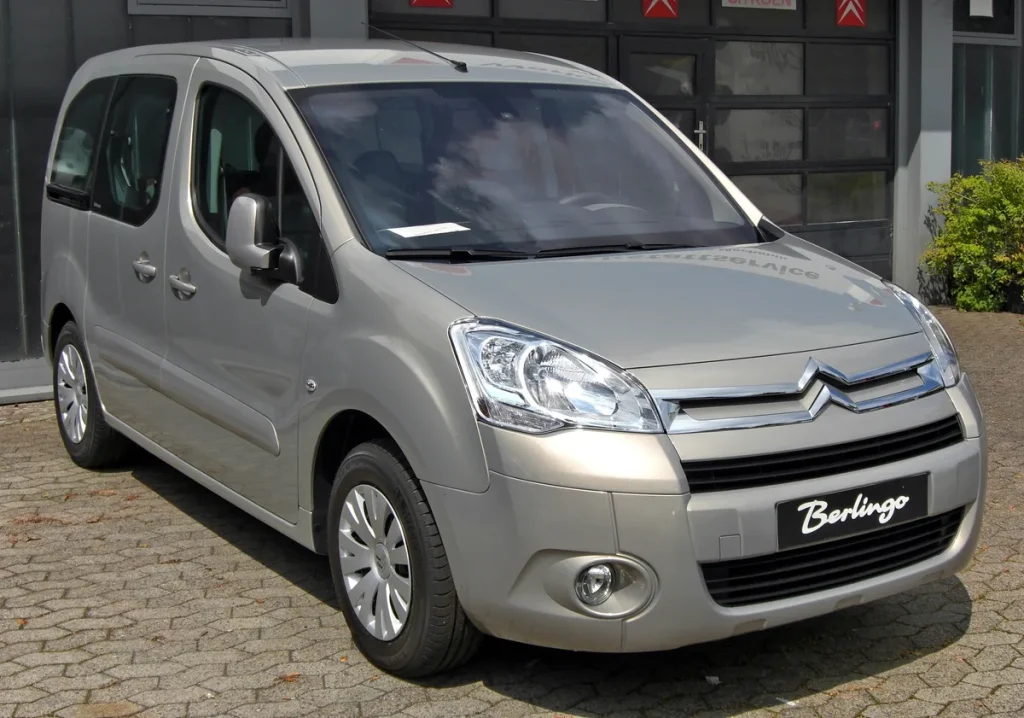
Een tweedehands Citroën Berlingo is voor veel mensen een aantrekkelijke keuze: ruim, betrouwbaar en relatief goedkoop in aanschaf. Maar zodra je een occasion van 5, 10 of zelfs 15 jaar oud rijdt, verandert de verzekeringsvraag ingrijpend. De auto verliest elk jaar waarde, de allrisk-premie blijft doorlopen en op een gegeven moment vergoedde je verzekeraar bij total loss minder dan je in een jaar aan premie hebt betaald. Hoe maak je in 2026 de juiste afweging?
Dit artikel richt zich specifiek op de occasion-Berlingo — modellen van vijf tot vijftien jaar oud. We kijken naar de dagwaarde-berekening, het omslagpunt van allrisk naar WA beperkt casco of pure WA, veelvoorkomende schades aan deze auto, en de bijzondere situatie van een omgebouwde Berlingo voor rolstoelvervoer of als camper. Dat zijn namelijk voertuigen die je niet zomaar standaard kunt verzekeren.
Hoe daalt de dagwaarde van een Berlingo?
De dagwaarde is de marktwaarde van je auto op het moment van schade. Verzekeraars gebruiken koerslijsten van ANWB of BOVAG om dit bedrag vast te stellen. Een Citroën Berlingo die in 2017 nieuw €22.000 kostte, heeft in 2026 doorgaans een dagwaarde van €4.000 tot €7.000 — afhankelijk van kilometerstand, onderhoud en uitvoering. Een dieselvariant met hoge kilometerstand kan zelfs onder de €3.500 uitkomen.
Bij allrisk betaal je elke maand premie over een auto die steeds minder waard wordt. Stel: je betaalt €55 per maand voor allrisk, dan is dat €660 per jaar. Als je auto een dagwaarde heeft van €4.000, betaal je dus ruim 16% van de autowaarde per jaar aan verzekeringspremie. Dat is zelden de moeite waard. In april 2026 lagen de goedkoopste allrisk-premies in Nederland rond €20,44 per maand bij aanbieders als FBTO — maar dat geldt voor lage-risico-profielen met veel schadevrije jaren. Voor een gemiddelde bestuurder met een occasion liggen de premies vaak hoger.
Wanneer overstappen van allrisk naar WA (beperkt)?
Er is geen vaste dagwaarde-grens, maar als vuistregel hanteren verzekeraars en adviseurs de volgende richtlijnen. Is je Berlingo tussen de 6 en 10 jaar oud en heeft hij een dagwaarde van €5.000 tot €10.000? Dan is WA beperkt casco (ook wel WA+) een verstandige middenweg. Je bent dan nog gedekt voor brand, diefstal, storm, hagel, aanrijding met dieren en glasschade — de meest voorkomende schades bij een parkeerauto die je dagelijks gebruikt.
Is de auto ouder dan 10 jaar of is de dagwaarde gedaald tot onder de €4.000? Dan is pure WA (wettelijke aansprakelijkheid) in de meeste gevallen de goedkoopste en meest logische keuze. Je bent dan alleen verzekerd voor schade die je bij anderen veroorzaakt — wat wettelijk verplicht is — maar eigen schade draag je zelf. Dat klinkt risicovol, maar bedenk: bij total loss keert de verzekeraar toch al niet veel uit. Een reparatie van €1.500 voor een gedeukte bumper of kapotte bumper is bij een auto van €3.500 soms meer waard dan de auto zelf.
De Consumentenbond adviseert op zijn website om regelmatig te controleren of je dekkingsniveau nog past bij de actuele dagwaarde — zeker bij een auto die snel deprecieert zoals een bestelwagen of MPV. Je kunt de actuele dagwaarde controleren via de ANWB-koerslijst of via Autoweek.nl.
Veelvoorkomende schades aan de Berlingo occasion
De Citroën Berlingo is een populaire bedrijfswagen én gezinsauto, wat betekent dat occasions vaak flink gebruikt zijn. Bij WA beperkt casco is het zinvol te weten welke schades het vaakst voorkomen. Diefstal van accessoires (navigatiesystemen, stuurwielen bij oudere modellen) is een reëel risico; de Berlingo is historisch gezien een geliefd doelwit bij inbraken door de grote laadruimte en zichtbare opbergvakken.
Glasschade is een andere frequente schadepost: de grote voorruit en de schuifdeurruiten zijn relatief kostbaar om te vervangen, zeker bij nieuwere modellen met sensoren. Hagelschade telt eveneens mee, al is dit sterk afhankelijk van jouw woonregio. In gebieden met veel hagel in de zomer — zoals Limburg en Gelderland — kan WA+ dus extra waardevol zijn zelfs bij een wat oudere auto.
Let ook op de eigen-risicohoogte bij WA+. Sommige verzekeraars hanteren een eigen risico van €150 tot €300 per glasschadevraag. Hoe hoger je eigen risico, hoe lager je maandpremie. Voor een Berlingo met een dagwaarde van €6.000 en een verwachte glasschadekosten van €400 kan een eigen risico van €150 nog steeds zinvol zijn.
Omgebouwde Berlingo: rolstoelvervoer en camper
Een aparte categorie is de omgebouwde Berlingo. De Berlingo is één van de populairste basisvoertuigen voor rolstoelombouw: een verlaagde vloer, een oprijplank of lift en aangepaste gordels maken hem geschikt voor vervoer van rolstoelgebruikers. In Nederland zijn er duizenden van dergelijke voertuigen in omloop, veel gekocht als tweedehands zorgtransportvehicle of particulier gebruik.
Een omgebouwde Berlingo kun je niet zomaar standaard verzekeren. De ombouw verhoogt de waarde van de auto aanzienlijk boven de dagwaarde van het basisvoertuig. Een professionele rolstoelombouw kost al snel €8.000 tot €15.000. Als je die ombouw niet apart laat taxeren en vastleggen in je polis, ben je bij total loss of brand alleen gedekt voor de dagwaarde van de naakte Berlingo — en verlies je de meerwaarde van de ombouw volledig.
De oplossing: laat een gecertificeerde taxateur de omgebouwde auto taxeren. Dit levert een taxatierapport op dat de vervangingswaarde van het voertuig inclusief ombouw vastlegt. Op basis van dit rapport kun je een zogenoemde oldtimer- of bijzonderhedenclausule afsluiten bij je autoverzekeraar, waardoor de taxatiewaarde als uitkeringsgrondslag geldt in plaats van de dagwaarde. Verzekeraars als ANWB Verzekeringen en Allianz bieden dergelijke maatwerkpolissen aan voor aangepaste voertuigen.
Hetzelfde geldt voor een Berlingo die is omgebouwd tot camper. De Berlingo Combi en de bestelvariant worden regelmatig zelf omgebouwd tot compacte camper of weekendbus. Ook hier geldt: een standaard autopolis dekt alleen het basisvoertuig. De camperuitbouw — slaapplank, kleine keuken, zonnepanelen — valt niet automatisch onder de autoverzekering. Je hebt de keuze tussen een camperverzekering op naam of een uitgebreide autopolis met bijzonderhedendekking. Laat bij een camperombouw altijd een erkend taxateur de waarde vastleggen; de kosten bedragen doorgaans €150 tot €295 en zijn het dubbel en dwars waard.
Grijs kenteken en fiscale gevolgen voor de Berlingo
Veel Berlingo-occasionkopers zijn zzp’ers of kleine bedrijven die de auto zakelijk gebruiken. Een Berlingo met een grijs kenteken (bestelauto) heeft andere fiscale en verzekeringstechnische gevolgen dan een personenauto met geel kenteken. Bij een grijs kenteken betaal je geen bpm, maar valt de auto onder de bedrijfsautoverzekering. De premies voor bedrijfsautoverzekeringen liggen in 2026 gemiddeld iets hoger dan voor particuliere personenautoverzekeringen, maar daarvoor krijg je wel zakelijk gebruik meegedekt.
Rijd je zakelijk én privé in een grijze-kenteken Berlingo, dan moet je dat expliciet melden bij je verzekeraar. Veel standaard bedrijfsautopolissen dekken privégebruik beperkt of helemaal niet. Controleer dit altijd in de polisvoorwaarden — bij schade door privégebruik kan de verzekeraar dekking weigeren als privégebruik niet is meeverzekerd.
Voor de bijtellingsregels bij zakelijk gebruik van een bestelauto kun je terecht op de website van de Belastingdienst. De Consumentenbond biedt ook handige vergelijkingstools voor bedrijfsautoverzekeringen.
Premie drukken bij een oudere Berlingo
Er zijn meerdere manieren om je premie te verlagen zonder onnodig risico te lopen. Ten eerste: stel je eigen risico zo hoog in als je comfortabel is. Veel bestuurders kiezen een eigen risico van €150, maar als je de Berlingo al zeven jaar ongeschonden rijdt, is een eigen risico van €500 een veel voordeligere keuze. Het scheelt je in 2026 al snel €100 tot €200 per jaar op allrisk of WA+.
Ten tweede: controleer je bonus-malustrede. Elke keer dat je schade claimt, verlies je doorgaans vijf schadevrije jaren op de bonus-malus ladder. Bij een auto met een lage dagwaarde is het soms slimmer om kleine schades zelf te betalen en je schadevrije jaren te sparen voor de toekomst — of voor een nieuwere auto. Hoe hoger je trede, hoe groter de korting op je premie.
Ten derde: vergelijk jaarlijks. De verzekeringsmarkt beweegt in 2026 flink: aanbieders als Interpolis, Centraal Beheer, FBTO en Allianz Direct brengen regelmatig nieuwe premiestructuren uit. Gebruik een vergelijkingssite als Independer of Pricewise om elk jaar opnieuw te checken of je polis nog de scherpste is voor jouw profiel. Overstappen bij je jaarlijkse prolongatiedatum is gratis en kan je tientallen euro’s per jaar schelen.
Houd ook rekening met het kilometergebruik. Als je de Berlingo minder dan 10.000 kilometer per jaar rijdt, meld dat dan bij je verzekeraar. Kilometerafhankelijke verzekeringen zijn in 2026 beschikbaar via aanbieders als De Kilometerverzekering en bieden substantiële voordelen voor lichte gebruikers. Een overzicht van premies en fiscale aftrekmogelijkheden vind je ook op onze eigen categoriepagina.
Veelgestelde vragen
Wanneer is het slim om van allrisk naar WA beperkt casco te gaan bij een Berlingo?
Als de dagwaarde van je Berlingo zakt tot onder de €8.000 à €10.000, is WA beperkt casco (WA+) in de meeste gevallen een betere keuze dan volledig allrisk. Je bent dan nog steeds gedekt voor brand, diefstal, hagelschade en glasschade, maar betaalt een lagere premie. Onder de €4.000 dagwaarde is zelfs pure WA vaak verstandiger. Controleer jaarlijks de actuele dagwaarde via de ANWB- of BOVAG-koerslijst en pas je dekking aan.
Hoe verzeker ik een Berlingo die is omgebouwd voor rolstoelvervoer?
Een omgebouwde Berlingo voor rolstoelvervoer heeft een aanzienlijk hogere waarde dan het basisvoertuig alleen. Laat de auto taxeren door een gecertificeerde taxateur en vraag een polis aan die de taxatiewaarde (inclusief ombouw) als uitkeringsgrondslag gebruikt. Zonder taxatierapport loop je het risico dat je verzekeraar bij total loss alleen de dagwaarde van de naakte Berlingo vergoedt — en de ombouwkosten (€8.000 tot €15.000) volledig verloren gaan.
Moet ik een Berlingo-camperombouw apart verzekeren?
Ja, een standaard autopolis dekt alleen het basisvoertuig. De camperuitbouw — slaapinrichting, kookgelegenheid, zonnepanelen, dakkoepel — valt niet automatisch onder de autoverzekering. Je kunt kiezen voor een camperverzekering of een autopolis met bijzonderhedendekking. Laat altijd een erkend taxateur de ombouwwaarde vastleggen; een taxatierapport kost €150 tot €295 maar voorkomt een groot financieel verlies bij schade.
Wat is het verschil tussen dagwaarde en nieuwwaarde bij een Berlingo-verzekering?
De dagwaarde is wat je auto op de vrije markt waard is op het moment van schade. De nieuwwaarde is het bedrag dat je zou betalen voor een vergelijkbaar nieuw voertuig. Bij een nieuwe auto dekken sommige verzekeraars de nieuwwaarde in de eerste jaren, maar bij een tweedehands occasion is de dagwaarde altijd de uitkeringsgrondslag. Sommige verzekeraars bieden een aankoopwaarde-arrangement aan: bij total loss krijg je dan de aankoopprijs (niet de dagwaarde) vergoed — zinvol als je een occasion net hebt gekocht.
Is een grijze-kenteken Berlingo anders te verzekeren dan een gewone auto?
Ja. Een Berlingo met grijs kenteken (bestelauto) valt onder de bedrijfsautoverzekering, met iets hogere premies dan een gewone personenauto. Privégebruik is bij veel standaardpolissen beperkt of uitgesloten — meld altijd of je de auto ook privé gebruikt. Combineer je de auto voor zakelijk én privé gebruik? Zorg dan voor een polis die beide gebruiksvormen expliciet dekt. Controleer dit in de polisvoorwaarden, want bij schade door niet-gedekt gebruik kan de verzekeraar weigeren uit te keren.
Hoe bespaar ik op de premie van een oudere Berlingo?
De meest effectieve manieren: verhoog je eigen risico (van €150 naar €500 scheelt al snel €100–€200 per jaar), stap tijdig over van allrisk naar WA+ of WA zodra de dagwaarde daalt, bewaar je schadevrije jaren door kleine schades zelf te betalen, en vergelijk jaarlijks bij je prolongatiedatum via een onafhankelijke vergelijkingstool. Rijd je weinig kilometers? Kijk dan ook naar kilometerafhankelijke verzekeringen.
Tekst geoptimaliseerd in mei 2026.









