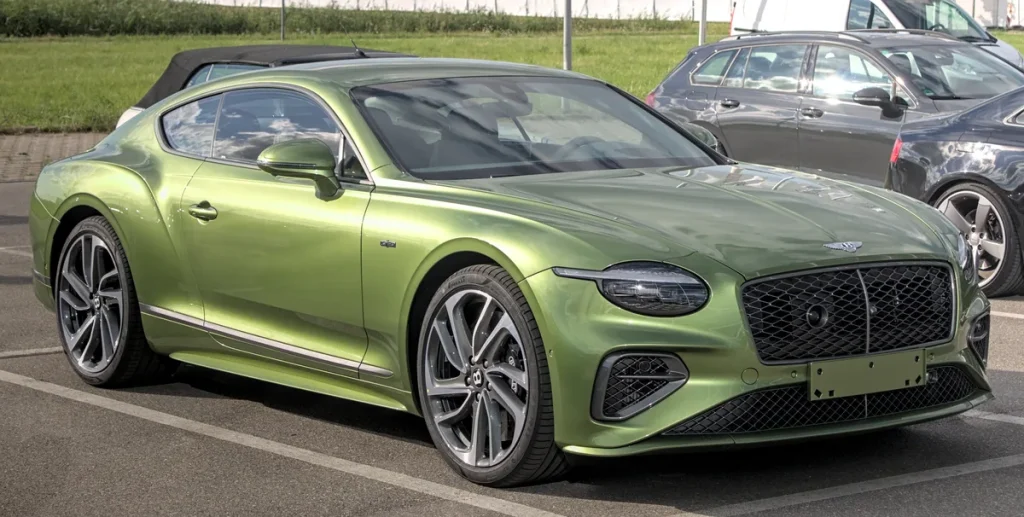
Een Bentley Continental GT of een Aston Martin DB12 is geen doorsnee auto — en een standaard autoverzekering past er dan ook niet bij. Bij exclusieve niche-merken gaat het niet alleen om hoge aanschafprijzen, maar ook om speciale carrosserie, beperkte onderdelenbeschikbaarheid en een rijgedrag dat anders is dan een gemiddeld gezinsvoertuig. Dat vraagt om een polis die de werkelijke waarde van je auto waarborgt, ook als hij jaren later door zeldzaamheid juist meer waard is geworden.
In 2026 is de markt voor exclusieve autoverzekeringen in Nederland verder gespecialiseerd. Verzekeraars zoals AABnet, Sportwagenpolis, Honig & Honig en Private Insurance Nederland werken met taxatieclausules en maatwerk-dekkingen die je bij een reguliere verzekeraar vergeefs zoekt. Dit artikel legt uit wat je nodig hebt als je rijdt in een Bentley, Aston Martin, Maserati, McLaren GT, Lotus Emira of Alpine A110 — en hoe je de juiste tussenpersoon vindt.
Waarom standaardverzekeringen tekortschieten bij exclusieve merken
De meeste all-risk autoverzekeringen van grote verzekeraars hanteren dagwaarde of nieuwwaarde als grondslag. Dagwaarde is voor een exclusieve auto funest: een Maserati GranTurismo van vijf jaar oud heeft op de markt nog steeds een hoge feitelijke waarde, maar wordt door een dagwaardeberekening systematisch ondergewaardeerd. Bij total loss ontvang je dan beduidend minder dan de auto werkelijk waard is.
Bij niche-merken speelt bovendien de schaarse onderdelenmarkt een rol. Een McLaren GT heeft carrosserie-onderdelen die niet bij de gemiddelde schadehersteller op de plank liggen. Als je verzekeraar niet werkt met een erkend netwerk van gespecialiseerde herstellers, loop je het risico dat er met verkeerde onderdelen of onervaren technici aan je auto wordt gewerkt. Dat tast niet alleen de waarde aan, maar ook de rijveiligheid.
Tot slot: exclusieve auto’s rijden vaker op circuitdagen, bij rallies of bij exclusieve shows. Standaardpolissen dekken zulke evenementen doorgaans niet — terwijl dat juist de momenten zijn waarop de kans op schade het grootst is.
De taxatiewaarde-clausule: fundament van elke exclusieve polis
Het hart van een goede exclusieve autoverzekering is de taxatiewaarde-clausule. Je laat je auto voor aanvang van de verzekering taxeren door een gecertificeerd taxateur — in Nederland bij voorkeur iemand die is aangesloten bij FEHAC (Federatie van Historische Automobiel- en Motorfietsclubs) of VRT (Vereniging van Register Taxateurs). Op basis van het taxatierapport wordt een vaste verzekerde waarde vastgelegd.
Bij total loss of diefstal keert de verzekeraar exact dat bedrag uit — geen discussie over dagwaarde, geen depreciatie. Een taxatierapport is doorgaans 24 tot 36 maanden geldig, afhankelijk van het jaarkilometrage en het type voertuig. Voor merken als Bentley of Aston Martin, waarbij zeldzame modellen juist in waarde kunnen stijgen, is het verstandig het rapport na twee jaar te laten verlengen.
Sommige gespecialiseerde verzekeraars bieden bij inschrijving een gratis taxatierapport aan, mits de getaxeerde waarde boven een minimum uitkomt — bij De Kilometerverzekering bijvoorbeeld vanaf €25.000, inclusief een besparing op taxatiekosten van circa €165. Voor een Bentley Bentayga (cataloguswaarde rond de €250.000 in 2026) of een Aston Martin Vantage (vanaf €155.000) zijn die drempels vanzelfsprekend geen obstakel.
Gespecialiseerde tussenpersonen: wie zijn de spelers?
In Nederland zijn meerdere gespecialiseerde tussenpersonen actief die zich uitsluitend of grotendeels richten op exclusieve en bijzondere auto’s. De bekendste namen in 2026 zijn:
- AABnet — meer dan 30 jaar ervaring met exclusieve motorrijtuigen, dekt onder andere Aston Martin, Rolls-Royce, McLaren en Koenigsegg. Werkt met een netwerk van gecertificeerde schadeherstellers en biedt clubevenementdekking (FEHAC/KNAF-conform, ook in het buitenland).
- Sportwagenpolis — specialist voor sportwagens en exclusieve auto’s, met merkspecifieke producten voor onder andere McLaren en Aston Martin. Sterk in circuitdekking en maatwerkpolissen voor rijders die hun auto actief gebruiken.
- Honig & Honig — verzekert duurdere auto’s zonder begrenzing van nieuwwaarde of aanschafwaarde, met directe schadeafhandeling door gespecialiseerde experts.
- Private Insurance Nederland — richt zich expliciet op het HNW-segment (High Net Worth) en koppelt exclusieve autoverzekering aan bredere vermogens- en kunstpolissen. Werkt samen met private banking-relaties van grote Nederlandse banken.
- Paardekooper — brede portefeuille inclusief Bentley, Ferrari, Maserati en Porsche, met nadruk op persoonlijk advies en langetermijnrelaties.
Internationaal opererende namen als Hagerty (VS/VK) en Lockton (VK) zijn ook actief voor Nederlandse klanten met buitenlandse activa of meerdere auto’s in internationale collecties, maar opereren hier doorgaans via lokale makelaars.
HNW-polissen en private banking integratie
Voor eigenaren van meerdere exclusieve voertuigen — of voor wie daarnaast ook een kunstcollectie, jacht of tweede woning heeft — biedt een zogenaamde HNW-polis (High Net Worth) voordelen boven aparte polissen per bezitting. Private Insurance Nederland en vergelijkbare aanbieders bundelen al je exclusieve bezittingen in één gecombineerde dekking, met één aanspreekpunt voor schade en één premiestaat per jaar.
Banken als ABN AMRO Private Banking, ING Wealth Management en Rabobank Private Banking werken in 2026 samen met gespecialiseerde verzekeraars om cliënten met een vermogen boven €500.000 te voorzien van samengestelde vermogensbeschermingspolissen. Je Bentley of Maserati valt dan onder hetzelfde dossier als je woning in het Gooi of je kunstcollectie. Dat bespaart niet alleen premie (door bundeling), maar ook papierwerk bij schade.
Wil je meer weten over hoe premie en fiscale behandeling van dit soort polissen werkt? De categorie Premies & Fiscale Aftrek op deze site legt de achtergronden helder uit.
Niche-merken in detail: Lotus, Alpine en Maserati
Niet ieder exclusief merk heeft dezelfde verzekeringsuitdagingen. Hier een beknopt overzicht van de drie niche-merken die in 2026 het meest worden gevraagd bij gespecialiseerde tussenpersonen:
Lotus Emira (V6/AMG-motor, catalogus €95.000–€115.000) — Lotus produceert beperkte aantallen, wat de onderdelenmarkt dun maakt. De AMG-motorvariant biedt het voordeel dat sommige technische onderdelen via Mercedes-netwerken leverbaar zijn. Taxatiewaarde is verstandig: de Emira houdt zijn waarde goed en is in 2026 al een verzamelaarsobject voor petrolheads.
Alpine A110 (GT/R-variant, catalogus €70.000–€90.000) — De Alpine is relatief compact geprijsd voor het exclusieve segment, maar heeft een uitgesproken niche-identiteit. Finass Verzekert en Sportwagenpolis zijn de meest genoemde aanbieders voor Alpine-eigenaren in Nederland. Let bij dekking op: de A110 heeft een aluminium carrosserie die speciale herstelkennis vereist — dat moet in je polis geborgd zijn.
Maserati GranTurismo Folgore (EV-variant, catalogus €195.000+) — De elektrische GranTurismo introduceert nieuwe risicofactoren: accu-vervanging bij total loss kan de herstelkosten extreem opdrijven. In 2026 schrijven vrijwel alle gespecialiseerde verzekeraars aanvullende clausules voor EV-exclusieve modellen, met name rond thermische beschadiging van de accu. Vraag je tussenpersoon expliciet of accuvervanging bij brand of onderdompeling gedekt is.
Internationale dekking en gebruik in het buitenland
Exclusieve auto’s worden regelmatig naar het buitenland gereden — voor uitstapjes naar de Côte d’Azur, ritten op de Nordschleife of deelname aan internationale autoevents. Standaard WA-dekking geldt in de EU dankzij het Groene Kaart-systeem, maar voor casco (schade aan je eigen auto) moet je de kleine lettertjes lezen.
Controleer bij je polis minimaal de volgende punten voor buitenlands gebruik:
- Is casco-dekking geldig in alle EU-landen én in niet-EU-landen als Zwitserland, Noorwegen en het VK?
- Wordt transport terug naar Nederland vergoed bij pech of totaal-verlies in het buitenland?
- Is deelname aan trackevenementen (niet-competitief rijden op een circuit) meeverzekerd of uitsluitend als add-on?
- Geldt de taxatiewaarde ook bij schade in het buitenland, of vervalt die bij gebruik buiten Nederland?
AABnet en Sportwagenpolis bieden beide een expliciete clubevenement- en buitenlanddekking conform FEHAC/KNAF-reglementen. Dat is in de praktijk de meest gevraagde uitbreiding voor actieve eigenaren van Bentley, Aston Martin of McLaren. Bekijk ook de autoverzekering overzichtspagina voor een vergelijking van aanvullende dekkingen.
Wat betaal je: indicatieve premies in 2026
Exacte premies voor exclusieve auto’s worden altijd op maat berekend — er is geen standaard tarievenkaart. Toch zijn er in 2026 globale bandbreedtes bekend uit offerteaanvragen bij gespecialiseerde tussenpersonen:
| Auto (taxatiewaarde) | Indicatieve jaarpremie WA+Casco | Eigen risico (keuze) |
|---|---|---|
| Alpine A110 (€75.000) | €1.800 – €2.400 | €500 – €1.500 |
| Lotus Emira (€105.000) | €2.200 – €3.200 | €750 – €2.000 |
| Maserati GranTurismo (€195.000) | €3.500 – €5.000 | €1.000 – €2.500 |
| Aston Martin Vantage (€160.000) | €3.200 – €4.800 | €1.000 – €2.500 |
| Bentley Continental GT (€250.000) | €4.500 – €7.000 | €1.500 – €3.000 |
Deze bedragen zijn gebaseerd op een rijder met een schadevrije geschiedenis van 10+ jaar, beperkt jaarkilometrage (max. 15.000 km) en stalling in een afgesloten garage. Een jongere bestuurder, hogere kilometers of hogere claimhistorie kan de premie aanzienlijk opdrijven. De Premies & Fiscale Aftrek-sectie op verzekering.veel.nl geeft meer achtergrond over hoe premieberekeningen bij exclusieve voertuigen werken.
Veelgestelde vragen
Moet ik een taxatierapport laten maken voor mijn Bentley of Aston Martin?
Voor exclusieve auto’s met een waarde boven €75.000 is een taxatierapport van een gecertificeerd taxateur (FEHAC of VRT) vrijwel altijd vereist door gespecialiseerde verzekeraars. Zonder rapport hanteert de verzekeraar dag- of cataloguswaarde, wat bij total loss kan leiden tot een significant lagere uitkering dan de werkelijke marktwaarde. Een taxatierapport is doorgaans 24 tot 36 maanden geldig en kost gemiddeld €150 tot €200. Sommige verzekeraars bieden het gratis aan bij afsluiting.
Kan ik mijn exclusieve auto ook op een circuit rijden zonder extra dekking?
Nee — standaardpolissen sluiten circuitgebruik vrijwel altijd expliciet uit. Je hebt een aanvulling nodig die niet-competitief trackgebruik (zogeheten trackdays) meeverzekert. Sportwagenpolis en AABnet bieden dit als optionele uitbreiding. Let op: competitief gebruik (races waarbij tijden worden bijgehouden of prijzen worden uitgereikt) is ook met een uitbreiding doorgaans niet gedekt en vereist een aparte motorsportverzekering.
Is de accu van een elektrische Maserati of exclusieve EV gedekt bij brand of onderdompeling?
Dat hangt sterk af van de specifieke polisvoorwaarden. In 2026 zijn de meeste standaard casco-polissen nog niet goed ingericht op de hoge kosten van EV-accuvervangingen bij brand of waterschade. Vraag je tussenpersoon expliciet of thermische beschadiging en onderdompeling van de accupack onder de dekking vallen. Private Insurance Nederland en enkele andere HNW-specialisten bieden inmiddels clausules die ook accuvervanging na brand of waterschade volledig vergoeden.
Wat is het verschil tussen een HNW-polis en een gewone exclusieve autoverzekering?
Een standaard exclusieve autoverzekering dekt alleen het voertuig. Een HNW-polis (High Net Worth) bundelt meerdere exclusieve bezittingen — auto’s, kunst, jacht, tweede woning — in één gecombineerde dekking met één aanspreekpunt en één premiestaat. Dit biedt voordelen bij schade (één loket), lagere totaalpremie door bundeling en een dossier dat aansluit op private banking-relaties. Relevant voor eigenaren van drie of meer exclusieve bezittingen met een gezamenlijke waarde boven €1 miljoen.
Zijn buitenlandse ritten en autoevents gedekt?
Afhankelijk van de polis. WA-dekking geldt automatisch in alle EU-landen via het Groene Kaart-systeem. Casco-dekking in het buitenland en dekking bij club- of rallydagen moet je apart controleren en indien nodig uitbreiden. AABnet en Sportwagenpolis bieden standaard FEHAC/KNAF-conforme eventdekking, ook buiten Nederland. Controleer ook of de taxatiewaarde-clausule van toepassing blijft bij schade in het buitenland — niet alle polissen garanderen dit automatisch.
Welke beveiligingseisen stellen exclusieve autoverzekeraars?
Gespecialiseerde verzekeraars stellen in 2026 steeds hogere beveiligingseisen als voorwaarde voor acceptatie. Voor een Bentley of Aston Martin boven de €150.000 wordt doorgaans een goedgekeurde SCM-tracker (Stolen Car Monitor) verplicht gesteld, gecombineerd met aantoonbare stalling in een afgesloten ruimte. Sommige verzekeraars vereisen ook aanvullende immobilisatie of een pincode-startblokkering. Vraag bij aanvraag altijd naar de exacte beveiligingseis — die verschilt per merk, waarde en stallingslocatie.
Tekst geoptimaliseerd in mei 2026.









