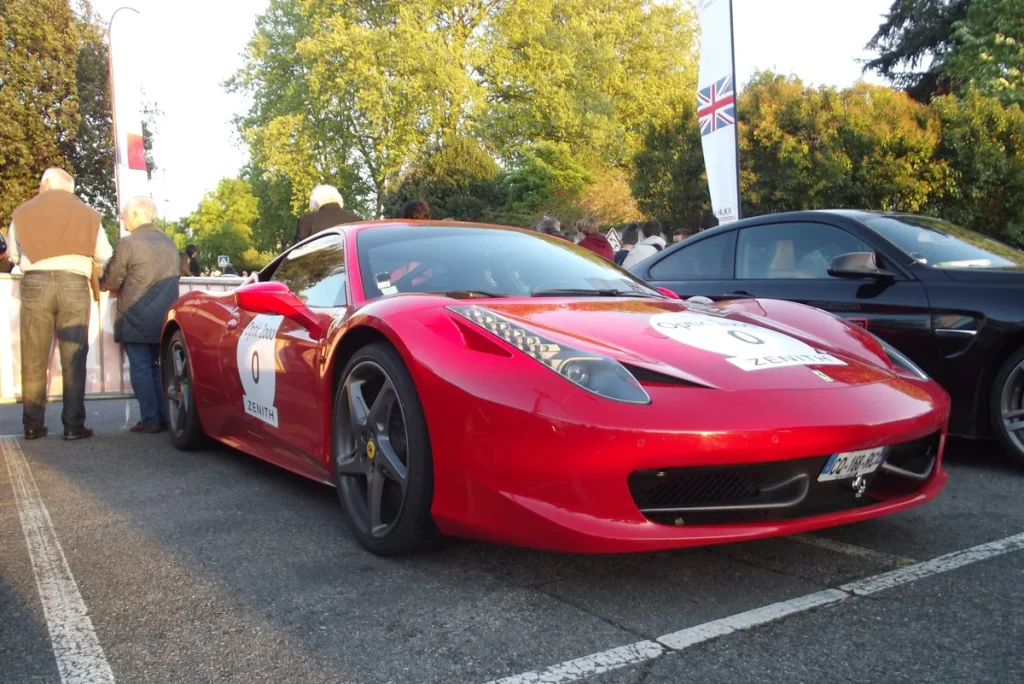
Een Ferrari is geen gewone auto, en een gewone autoverzekering is er dan ook niet bij. Of je nu een compacte 296 GTB rijdt, een klassieke Testarossa in de garage hebt staan of juist op zoek bent naar dekking voor een gloednieuwe SF90 Stradale — de verzekeringsmarkt voor Italiaanse sportwagens vraagt om een andere aanpak dan bij een gemiddelde hatchback. In 2026 zijn de premies voor exclusieve voertuigen verder gestegen, terwijl de eisen aan stalling en beveiliging aangescherpt zijn. Wil je je Ferrari goed beschermen, dan moet je weten waar je op let.
Dit artikel legt uit hoe de markt voor Ferrari-verzekeringen in Nederland werkt, welke dekkingen je nodig hebt, wat de premies realistisch zijn en welke fouten je beter kunt vermijden. Geen bagger-AI-tekst vol open deuren, maar concrete informatie die je iets verder brengt.
Waarom een standaard autoverzekering niet werkt voor een Ferrari
De meeste online vergelijkingstools zijn gebouwd voor auto’s met een dagwaarde tot pakweg 50.000 euro. Een nieuwe Ferrari 296 GTB heeft een catalogusprijs van ruim 330.000 euro — dat valt volledig buiten het bereik van reguliere verzekeraars zoals Centraal Beheer of Interpolis. Die nemen dergelijke voertuigen simpelweg niet aan, of hanteren zo hoge uitsluitingen dat de polis geen praktische waarde heeft.
Gespecialiseerde verzekeraars doen dat anders. Ze werken met een agreed value-systeem: de verzekerde som wordt bij afsluiting vastgelegd op basis van een taxatie, en bij total loss krijg je dat bedrag uitgekeerd — niet de dagwaarde die een doorsnee verzekeraar hanteert. Zeker voor Ferrari-modellen die in waarde stijgen (denk aan de F40, F50 of 488 Pista Spider) is dat verschil enorm. Een Ferrari F40 wordt op dit moment verhandeld voor bedragen boven de miljoen euro; een dagwaarde-uitkering op basis van een verouderde catalogusprijslijst is in zo’n geval volledig irrelevant.
Daarnaast kennen Ferrari-reparaties een eigen prijsniveau. Een krasje op een achterscherm van een SF90 repareert een gemiddeld schadebedrijf niet goed. De lak, de composietdelen en de elektronica vragen om gecertificeerde Ferrari-dealers of gespecialiseerde sportwagenwerkplaatsen, en dat kost navenant.
Welke dekkingen heb je nodig?
Voor een Ferrari rij je in Nederland wettelijk verplicht minimaal WA (wettelijke aansprakelijkheid). Die dekt schade die je toebrengt aan anderen. Voor een auto van meer dan 150.000 euro is dat echter de absolute ondergrens — en ook alleen acceptabel als je de auto uitsluitend incidenteel gebruikt en bereid bent alle eigen schade zelf te dragen.
In de praktijk kiezen Ferrari-eigenaren vrijwel altijd voor een allrisk-dekking, ook wel volledig casco of full casco genoemd. Die vergoedt naast WA-schade ook:
- Eigen schuld aanrijdingen (ook als jij de veroorzaker bent)
- Diefstal en poging tot diefstal
- Brand en explosie
- Storm- en hagelschade
- Vandalisme
- Glasbreuk
Sommige gespecialiseerde verzekeraars bieden aanvullend een inzittendenverzekering en rechtsbijstand bij schadegeschillen. Handig als je een bijrijder meeneemt die letsel oploopt, of als een tegenpartij de schuldvraag betwist. Bekijk ook of pechhulp in de polis zit — voor een Ferrari wil je geen willekeurig bergingsbedrijf maar iemand die weet hoe hij het voertuig oppakt zonder de diffuser te beschadigen. Meer over standaard pechhulp bij autoverzekeringen lees je op onze autoverzekeringspagina.
Wat kost een Ferrari verzekeren in 2026?
De premies voor Ferrari-verzekeringen lopen in 2026 breed uiteen — afhankelijk van model, cataloguswaarde, rijdersprofiel en stallingssituatie. Ruwweg zie je de volgende bandbreedte:
| Ferrari-model (indicatief) | Catalogusprijs | Allrisk-premie per jaar (indicatief) |
|---|---|---|
| Ferrari California T / Portofino (gebruikt) | € 120.000 – € 180.000 | € 2.400 – € 5.000 |
| Ferrari 296 GTB / Roma | € 230.000 – € 310.000 | € 5.000 – € 9.500 |
| Ferrari SF90 Stradale / Spider | € 500.000 – € 700.000 | € 10.000 – € 18.000 |
| Ferrari klassiekers (F40, F50, Enzo) | € 800.000 – € 5.000.000+ | Maatwerkpremie op basis van taxatie |
De bandbreedte binnen elk segment wordt sterk bepaald door de leeftijd van de bestuurder, het jaarkilometrage en de stallingssituatie. Een 58-jarige eigenaar die zijn 296 GTB maximaal 5.000 kilometer per jaar rijdt en hem stalt in een alarmbeveiligde privégarage betaalt structureel minder dan een 34-jarige daggebruiker in een appartementencomplex.
Gespecialiseerde tussenpersonen als Sportwagen-verzekering.nl en AABnet hanteren geen standaard no-claimkorting maar werken met vaste premies per risicoprofiel, eventueel met een loyaliteitskorting na schadevrije jaren. Dat maakt de opbouw transparanter dan bij reguliere verzekeraars, die bij een Ferrari-schade je bonus-malus-trede opblazen op een manier die jaren doorwerkt.
Eisen aan stalling en beveiliging in 2026
Een van de belangrijkste veranderingen op de Ferrari-verzekeringsmarkt de afgelopen jaren is de aanscherping van de stallingseis. Waar vroeger een schriftelijke verklaring dat de auto overdag buiten stond en ’s nachts in de garage voldeed, stellen steeds meer verzekeraars in 2026 harde eisen:
- SCM Klasse 5-volgsysteem met jamming-detectie is de minimale eis voor voertuigen boven de 300.000 euro. Dat is een beveiligd GPS-systeem dat ook detecteert als iemand het signaal probeert te blokkeren.
- Garageplicht ’s nachts: parkeren op de openbare weg tussen 23:00 en 07:00 uur is bij vrijwel alle gespecialiseerde polissen uitgesloten. Heb je geen eigen garage? Dan is een geconditioneerd car hotel een optie — reken op circa 4.000 euro per jaar extra kosten.
- Alarmsysteem Klasse 3 of hoger is standaard vereist; bij modellen boven de 500.000 euro wordt soms ook een extra startonderbreker gevraagd.
Dit klinkt belastend, maar het is ook logisch: diefstalgevoeligheid van exclusieve sportwagens is in Nederland reëel. Verzekeraars beperken hun risico, en jij profiteert van een lagere premie als je aan de eisen voldoet. Voldoe je er niet aan, dan vervalt de dekking bij diefstal — ongeacht wat er in de rest van de polis staat.
Agreed value versus dagwaarde: het verschil telt
Bij een doorsnee autoverzekering krijg je bij total loss de dagwaarde — de marktwaarde van de auto op het moment van de schade, rekening houdend met slijtage en leeftijd. Voor een Ferrari van zeven jaar oud kan dat bedrag ver onder de catalogusprijs liggen, zelfs als het voertuig in perfecte staat verkeerde.
Een agreed value-polis werkt anders: je spreekt bij afsluiting een vaste verzekerde waarde af, onderbouwd door een onafhankelijke taxatie. Die waarde wordt jaarlijks of tweejaarlijks herzien. Stijgt de marktwaarde van je Ferrari — wat bij zeldzame modellen regelmatig het geval is — dan pas je de taxatiewaarde aan. Daalt de waarde, dan heb je de keuze om de verzekerde som naar beneden bij te stellen en zo de premie te drukken.
Voor modellen waarvan bekend is dat ze in waarde stijgen (F8 Tributo Spider, LaFerrari, Monza SP1/SP2) is agreed value geen luxe maar een noodzaak. Zorg dat de taxatie gedaan wordt door een erkend taxateur, bij voorkeur iemand met aantoonbare expertise in Italiaanse sportwagens. De Consumentenbond geeft algemene richtlijnen voor het taxatieproces bij waardevolle voertuigen.
Hoe kies je de juiste verzekeraar?
De Nederlandse markt voor Ferrari-verzekeringen is klein maar overzichtelijk. Een handvol gespecialiseerde tussenpersonen werkt samen met Europese underwriters die gewend zijn aan topvoertuigen. Naast de al genoemde Sportwagen-verzekering.nl en AABnet zijn ook Paardekooper en Louwman Exclusive actief in dit segment.
Let bij de keuze op de volgende punten:
- Specialisatie: heeft de verzekeraar of tussenpersoon aantoonbare ervaring met Ferrari-modellen? Vraag concreet naar polissen voor vergelijkbare voertuigen.
- Reparatienetwerk: schrijft de polis voor waar je de auto mag laten repareren? Zorg dat erkende Ferrari-dealers of gespecialiseerde importeursgarages op de lijst staan.
- Schadeclaim-ervaring: hoe verloopt de schadeafhandeling in de praktijk? Online reviews op gespecialiseerde fora (Pistonheads, Ferrari Chat) geven een realistischer beeld dan de gemiddelde review-site.
- Internationaal rijden: wil je met je Ferrari naar de Nurburgring, een concours in Monaco of gewoon door Italië rijden? Controleer of de polis Europese dekking biedt en voor hoeveel dagen per jaar.
- Circuitdagen: de meeste polissen sluiten schade op het circuit expliciet uit. Als je af en toe een trackday wilt rijden, is een aparte circuitverzekering nodig — die zijn verkrijgbaar voor dagpolissen en kosten enkele honderden tot duizenden euro’s per dag afhankelijk van de autowaarde.
Vraag altijd minimaal twee of drie offertes aan en vergelijk die op dekkingsomschrijving, niet alleen op premie. Een verschil van 500 euro per jaar is niets vergeleken met een uitkering die bij een serieuzere schade 50.000 euro lager uitvalt door een uitgesloten dekking. Meer context over hoe bonus-malus en schadevrije jaren doorwerken bij dure auto’s vind je in ons artikel over premies en fiscale aftrek.
Veelgestelde vragen
Hoeveel kost het verzekeren van een Ferrari in Nederland in 2026?
De premies lopen uiteen van circa 2.400 euro per jaar voor een occasion-model met een waarde rond de 120.000 euro tot meer dan 18.000 euro voor een SF90 Stradale of vergelijkbaar topmodel. De hoogte hangt af van het model, de verzekerde waarde, het rijdersprofiel, de stallingssituatie en het jaarkilometrage. Voor klassieke Ferrari’s met een sterk gestegen marktwaarde geldt altijd een maatwerkpremie op basis van een taxatie.
Welke verzekeraar is gespecialiseerd in Ferrari-verzekeringen?
In Nederland zijn Sportwagen-verzekering.nl, AABnet, Paardekooper en Louwman Exclusive bekende namen in het segment exclusieve voertuigen. Zij werken samen met internationale underwriters en bieden agreed-value-polissen aan die zijn afgestemd op het specifieke risicoprofiel van topvoertuigen. Reguliere verzekeraars zoals Centraal Beheer of InShared accepteren Ferrari’s doorgaans niet of hanteren sterk beperkte dekkingen.
Is een allrisk verzekering verplicht voor een Ferrari?
Wettelijk gezien is WA de minimumvereiste, net als voor elke andere auto. Maar voor een voertuig met een waarde van 200.000 euro of meer is WA geen verstandige keuze: je draait zelf op voor alle schade aan het eigen voertuig. Vrijwel alle gespecialiseerde verzekeraars en onafhankelijke adviseurs raden een allrisk-polis aan. Sommige financieringspartijen en leasemaatschappijen stellen allrisk bovendien contractueel verplicht.
Mag ik mijn Ferrari verzekerd meenemen op een circuitdag?
Standaard Ferrari-polissen sluiten schade tijdens circuitdagen, trackdays, racedemonstraties en snelheidsritten expliciet uit. Wil je je auto op het circuit rijden, dan heb je een aparte dagpolis nodig bij een circuitspecialist. Dergelijke polissen zijn beschikbaar voor diverse Europese circuits en kosten afhankelijk van de auto-waarde en het circuit enkele honderden tot meer dan duizend euro per dag.
Hoe werkt de agreed value bij een Ferrari-verzekering?
Bij een agreed-value-polis spreek je bij afsluiting een vaste verzekerde waarde af op basis van een erkende taxatie. Dat is het bedrag dat je bij total loss of diefstal zonder verdere discussie krijgt uitbetaald. De taxatiewaarde wordt periodiek herzien — doorgaans jaarlijks of tweejaarlijks. Voor Ferrari-modellen die in marktwaarde stijgen is het zaak de taxatie bij te houden, anders loop je risico op onderverzekering.
Welke beveiligingseisen stellen verzekeraars aan een Ferrari in 2026?
Voor voertuigen boven de 300.000 euro is een SCM Klasse 5-volgsysteem met jamming-detectie de gangbare ondergrens. Daarnaast geldt bij vrijwel alle gespecialiseerde verzekeraars een garageplicht ’s nachts (doorgaans 23:00 tot 07:00 uur) en een goedgekeurd alarmsysteem. Voldoe je niet aan deze eisen, dan kan de verzekeraar de schadeclaim — in het bijzonder bij diefstal — afwijzen. Check de polisvoorwaarden hierop altijd nauwkeurig voor je tekent.
Tekst geoptimaliseerd in mei 2026.









