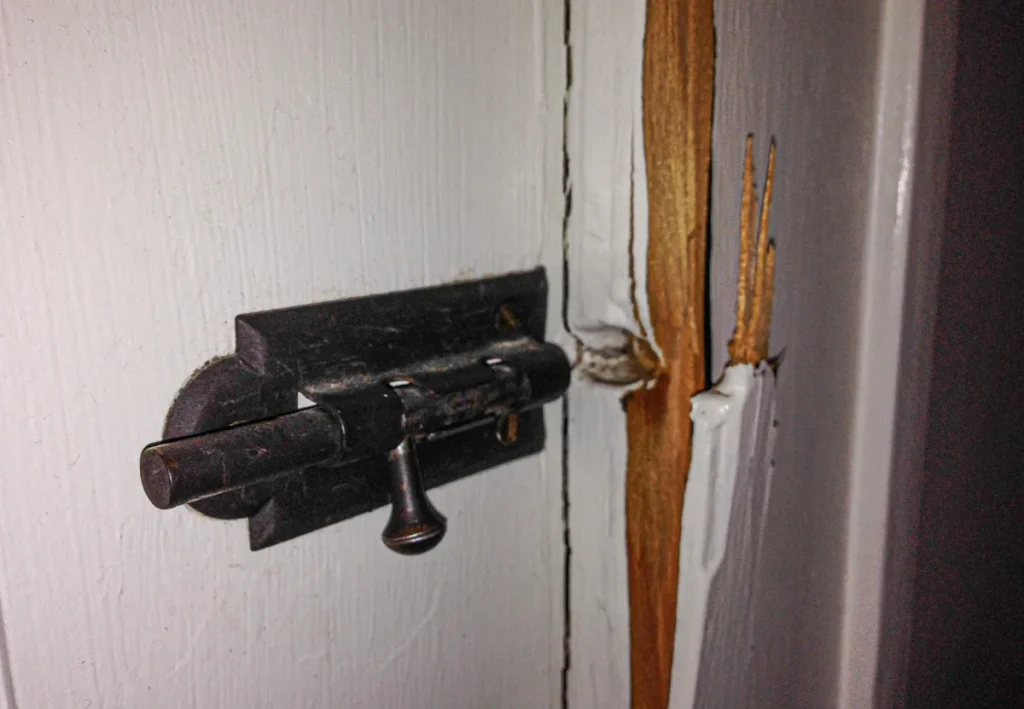
Een inbraak laat twee soorten schade achter. De gestolen spullen — laptop, sieraden, fiets — vallen onder de inboedelverzekering. Maar de schade aan de woning zelf is een ander verhaal: de deur die uit z’n sponning is getrokken, het kozijn dat is gespleten, het slot dat vervangen moet worden, het dakraam dat aan diggelen ligt. Dat is het domein van de opstalverzekering, en in 2026 zijn er meer woningeigenaren die hier pas achter komen op het moment dat ze schade claimen dan ervoor.
Dit artikel gaat specifiek over de woningschade na inbraak — niet over de gestolen inboedel, maar over de bouwkundige schade aan muren, deuren, ramen, kozijnen, sloten en daken. We leggen uit wat standaard gedekt is, waar de grenzen liggen, en hoe je een claim zo sterk mogelijk maakt.
Wat valt onder opstal en wat niet?
De opstalverzekering dekt de woning als bouwwerk: alles wat vastgemetseld, gespijkerd of anderszins onlosmakelijk verbonden is met het pand. Bij inbraak gaat het dan om de voordeur inclusief kozijn, het cilinderslot, de brievenbus, een ingebouwd tuindeurslot, ramen, dakramen, gevelglas en eventueel een achterdeur of garagedeur. Schade aan al die onderdelen door gedwongen toegang valt principieel onder de opstaldekking.
Wat er niet onder valt, is losse inboedel: fietsen, kleding, elektronica, sieraden. Die horen thuis in de inboedelverzekering. Een veelgemaakte fout is dat woningeigenaren denken dat de aangifte van een inbraak automatisch alles dekt — maar de verzekeraar splitst altijd: opstal voor de woning, inboedel voor de spullen. Heb je geen of een onvoldoende inboedelverzekering, dan is gestolen inboedel simpelweg niet gedekt, ook al is de opstalclaim wél gehonoreerd.
Forced entry: wat vergoedt de opstalverzekeraar concreet?
De kern van een opstalclaim na inbraak draait om zichtbare sporen van gedwongen toegang, ook wel forced entry of braaksporen genoemd. Verzekeringsmaatschappijen stellen dit als voorwaarde, omdat zonder braaksporen niet bewezen kan worden dat er sprake was van onrechtmatig binnendringen. Zichtbare schade vergoed door opstalverzekeraars in 2026 omvat onder meer:
- Gespleten of ingetrapt deurblad — inclusief vervanging van het complete blad als herstel niet kosteneffectief is
- Beschadigd of verbogen deurkozijn — het houten of kunststof kozijn waartegen de deur sluit
- Geforceerd of vernield cilinderslot — zowel het slot zelf als het beslag rondom de cilinder
- Beschadigde sluitplaat — het metalen plaatje in de deurpost waar het slot inklikte
- Kapotte ruit bij raam of deur — glas dat is ingeslagen om een slot van binnenuit te openen
- Vernield dakraam of lichtkoepel — dakramen zijn een populaire inbraakroute bij vrijstaande woningen
- Beschadigde garagedeur — inclusief het mechanisme bij een sectionaaldeur als dat bij het forceren kapot is gegaan
Vervanging vindt in principe plaats naar de actuele herbouwwaarde, niet de dagwaarde. Dat is gunstig: een deur die tien jaar oud is, wordt vervangen door een nieuwe deur van gelijke kwaliteit, zonder afschrijving. Verzekerden met een opstalpolis op herbouwwaardebasis hoeven zich hierover geen zorgen te maken — dat is bij de meeste Nederlandse verzekeraars de standaard in 2026.
Glasschade: standaard of aanvullende dekking?
Hier zit een veelgemaakte misvatting. Niet elke opstalverzekering dekt glasschade automatisch. Bij sommige verzekeraars — waaronder een aantal online aanbieders met lage basispremies — is glas een aparte, optionele module. Dat betekent dat als een inbreker een ruit inslaat, de glasherstelkosten voor eigen rekening komen tenzij je de glasdekking hebt bijgesloten.
Controleer je polisblad op de clausule ruitbreukdekking of glasdekking. Is die aanwezig, dan is kapot glas door inbraak gewoon gedekt. Ontbreekt die clausule, dan moet je aanvullend bijverzekeren. De jaarlijkse meerkosten voor glasdekking liggen in 2026 gemiddeld tussen de 30 en 60 euro per jaar — zeker de moeite waard bij woningen met veel grote glaspanelen, dakramen of serre-constructies.
Let op: sommige verzekeraars hanteren bij glasherstel een vast eigen risico van 75 tot 150 euro per schademelding, los van het algemene eigen risico op de polis. Dit staat in de polisvoorwaarden maar valt veel mensen pas op bij de eerste claim.
Vandalismeschade bij inbraak: wanverhouding tussen schade en buit
Inbrekers zijn niet altijd rationeel. Ze forceren meer dan nodig, slaan ramen in die niet op hun route liggen, beschadigen deuren ook aan de binnenkant. Die vandalismeschade — schade die niet direct noodzakelijk was voor het binnenkomen maar wel door de inbrekers is veroorzaakt — valt in het grijze gebied van de opstalverzekering.
De meeste brede opstalpolissen dekken vandalisme als dat in samenhang met de inbraak heeft plaatsgevonden. Dat betekent: een ingetrapt deurpaneel aan de binnenkant, graffiti die de inbrekers op de muur hebben gezet, kapotgeslagen tegels in de gang — allemaal gedekt als direct gevolg van de inbraak. Puur vandalisme van buitenaf zonder inbraak is daarentegen vaak een aparte post op de polis, en niet altijd meeverzekerd bij de goedkoopste basisopties.
Documenteer alles. Maak fotos en videobeelden van elke beschadiging, ook van schade die je misschien bagatelliseert. De verzekeringsexpert die langskomt voor de schade-opname, kan alleen vergoeden wat gedocumenteerd is. Schade die je pas een week later ontdekt en niet op de oorspronkelijke foto staat, is moeilijker te claimen.
Aangifte doen: geen aangifte, geen uitkering
Elke opstalverzekeraar in Nederland stelt aangifte bij de politie als voorwaarde voor een inbraakclaim. Zonder aangifte wordt de schade niet in behandeling genomen. Dit is niet alleen om fraude te voorkomen, maar ook omdat de politie met de aangifte werkt aan opsporingsonderzoek.
Doe aangifte zo snel mogelijk, bij voorkeur nog voor je iets aanraakt in het huis. De politie kan dan braaksporen documenteren als onderdeel van het opsporingsonderzoek, wat later ook als ondersteuning voor je verzekeringsclaim dient. Na de aangifte krijg je een aangiftenummer — dat nummer heb je nodig bij de schademelding bij je verzekeraar.
De schademelding zelf doe je telefonisch of online bij je verzekeraar, zo snel mogelijk na de ontdekking van de inbraak. De meeste verzekeraars sturen binnen 48 uur een schade-expert langs of vragen je een eigen schadeformulier in te vullen met foto-onderbouwing. Bij schade boven de 2.500 euro komt er bijna altijd een fysieke expert langs.
Noodreparaties en tijdelijke beveiliging: mag dat?
Na een inbraak wil je niet met een openstaande deur of kapot raam de nacht ingaan. Verzekeringsmaatschappijen begrijpen dat. Noodreparaties — het tijdelijk dichten van een kapot raam met multiplex, het plaatsen van een tijdelijk slot, het dichttimmeren van een ingebroken deur — zijn altijd toegestaan en de kosten zijn doorgaans ook meeverzekerd als onderdeel van de inbraakschade.
Bewaar de bonnen van de slotenmaker, de glaszetterij en de doe-het-zelf-winkel. Die kosten komen boven op de definitieve herstelkosten en worden meegenomen in de schadeclaim. Vervang het definitieve slot pas nadat de schade-expert is geweest, of zorg dat je duidelijk documenteert welk tijdelijk slot je hebt geplaatst en wat het originele slot mankeerde.
Slotenmakers die ’s nachts worden ingeschakeld rekenen in 2026 gemiddeld 150 tot 300 euro voor een spoedklus. Die kosten vallen normaal gesproken binnen de dekking van de opstalverzekering, mits het gaat om schade door de inbraak — niet om een vergeten sleutel.
Eigen risico en invloed op je premie
Het eigen risico bij een inbraakclaim op de opstalverzekering varieert in 2026 sterk per aanbieder. Bij grote verzekeraars als Nationale-Nederlanden en Centraal Beheer kun je kiezen tussen een eigen risico van 0 of 100 euro per schadegebeurtenis. Goedkopere online verzekeraars hanteren soms een eigen risico van 150 tot 250 euro.
Een inbraakclaim heeft vrijwel altijd invloed op je premie in de volgende contractjaren. Hoeveel die stijgt, hangt af van je schadenvrije jaren en de schadeschaal van je verzekeraar. Bij schade van 800 euro of minder kan het lonend zijn om niet te claimen als je verwacht dat de premiestijging over drie jaar meer kost dan de schade minus eigen risico. Maak die rekensom bewust — een ervaren assurantietussenpersoon kan je daarin adviseren. Informatie over vergelijken vind je ook op de website van de Autoriteit Financiele Markten (AFM).
Meer lezen over hoe je woonverzekeringen vergelijkt? Bekijk ook onze artikelen in de categorie Woonhuis & Inboedelverzekering en Verzekeringstips & tools.
Preventie verlaagt je premie en je risico
Verzekeraars belonen preventie steeds actiever. In 2026 bieden meerdere aanbieders premiekorting voor woningen met een SKG-gecertificeerd veiligheidslot (minimaal SKG**), inbraakwerend glas (P2A of hoger) of een gecertificeerd alarmsysteem. De kortingen lopen uiteen van 5 tot 15 procent op de jaarlijkse opstalpremie — op een polis van 300 euro per jaar betekent dat een besparing van 15 tot 45 euro.
Los van de premiekorting verlaagt goede beveiliging ook de kans dat een inbraakpoging slaagt. Inbrekers werken op tijd: als een deur langer dan 3 minuten weerstand biedt, haken de meeste af. Een SKG**-slot en verstevigd kozijnbeslag halen die drempel gemakkelijk. De Politie Nederland publiceert actuele tips voor woningbeveiliging, inclusief de meest kwetsbare toegangspunten per woningtype.
Kortom: je opstalverzekering biedt een degelijk vangnet voor de bouwkundige schade die een inbraak aanricht aan je woning. Van de geforceerde voordeur tot het ingeslagen dakraam — mits goed gedocumenteerd, aangifte gedaan, en de juiste dekking afgesloten, word je als woningeigenaar niet met die kosten alleen gelaten. Controleer je polisvoorwaarden op glasdekking en vandalisme voor je ze nodig hebt, niet erna. Bekijk ook de informatie van het Nibud over het opbouwen van een financieel buffer naast je verzekering.
Veelgestelde vragen
Dekt mijn opstalverzekering een geforceerde deur altijd volledig?
In de meeste gevallen wel, mits je aangifte hebt gedaan en er aantoonbare braaksporen zijn. De verzekeraar vergoedt de deur, het kozijn, het slot en bijkomende schade op basis van herbouwwaarde, zonder afschrijving voor ouderdom. Controleer of je polis expliciet inbraakschade als gedekte schadesoort noemt — bij vrijwel alle standaard opstalpolissen in Nederland is dit het geval, maar bij de allergoedkoopste basisproducten kan dit afwijken.
Is kapot glas door inbraak altijd meeverzekerd?
Niet automatisch. Glasschade is bij veel verzekeraars een optionele aanvulling op de basispolis. Controleer je polisblad op de clausule ruitbreukdekking of glasdekking. Ontbreekt die, dan betaal je gebroken ruiten zelf. Bijverzekeren kost gemiddeld 30 tot 60 euro per jaar extra en is zeker de moeite waard als je woning grote glaspanelen, dakramen of een serre heeft.
Wat als inbrekers ook vandalisme plegen zonder dat ze iets stelen?
Vandalisme dat plaatsvond in samenhang met een inbraakpoging — ook als er niets is gestolen — valt bij de meeste brede opstalpolissen onder de dekking. Denk aan ingeslagen ruiten, beschadigde muren of vernielde deurpanelen. Puur vandalisme zonder inbraak (graffiti op de gevel door voorbijgangers) is een aparte categorie en niet altijd standaard meeverzekerd. Lees je polisvoorwaarden of vraag je verzekeraar om uitleg.
Mag ik na een inbraak direct het slot laten vervangen?
Ja, noodreparaties zijn altijd toegestaan en de kosten zijn meeverzekerd. Bewaar de bon van de slotenmaker en documenteer fotografisch welk slot vervangen is en welke schade er zichtbaar was. Informeer ook je verzekeraar zo snel mogelijk, want die wil bij grote schades een expert sturen die de originele situatie nog moet kunnen beoordelen. Bij kleine schade volstaat een gedetailleerd fotorapport.
Heeft een inbraakclaim altijd invloed op mijn premie?
Vrijwel altijd wel, maar hoeveel hangt af van je schadenvrije jaren, de schadeschaal van je verzekeraar en de hoogte van de schade. Bij schade tot circa 800 euro kan het financieel gunstiger zijn om niet te claimen en de kosten zelf te dragen, als de verwachte premiestijging over drie jaar hoger uitvalt dan de schade minus eigen risico. Bereken dit bewust of vraag advies bij een assurantietussenpersoon.
Welke documenten heb ik nodig voor een inbraakclaim op de opstalverzekering?
Je hebt minimaal nodig: het aangiftenummer van de politie, foto- en videobewijs van alle schade (maak dit voor je iets aanraakt), een overzicht van de herstelkosten (offerte of bon van slotenmaker, glazenier, timmerman), en je polisblad met de relevante dekkingsomschrijving. Hoe completer je dossier, hoe sneller de schade-expert een oordeel kan vellen en hoe soepeler de uitkering verloopt.
Tekst geoptimaliseerd in mei 2026.









