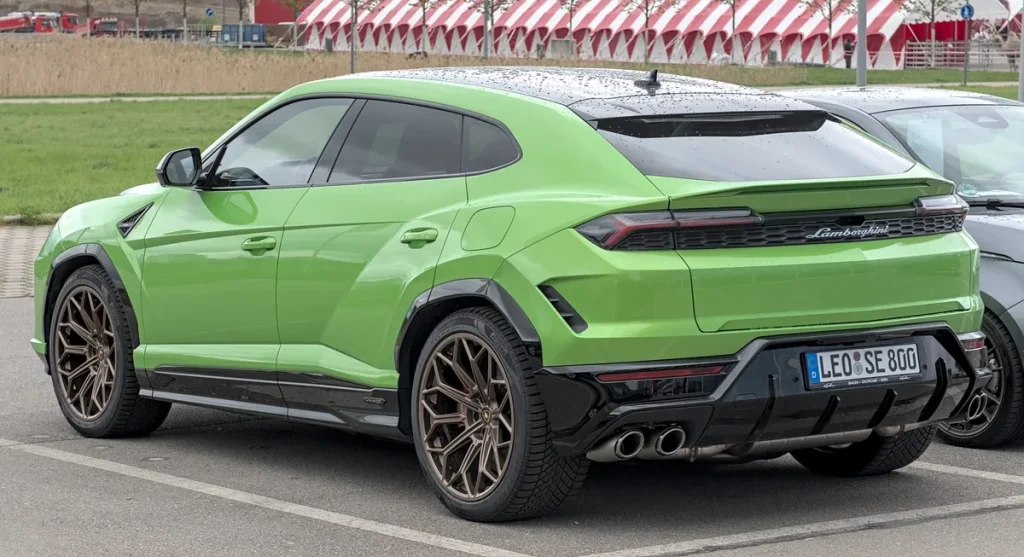
De Lamborghini Urus is geen gewone SUV. Met een catalogusprijs die in 2026 begint bij circa €276.000 en oploopt tot ruim €395.000 voor de nieuwste PHEV-versie, is dit de duurste productieSUV die je in Nederland kunt kopen. Dat heeft directe gevolgen voor wat je betaalt aan verzekering: standaard autoverzekeraars slaan de deur dicht, en gespecialiseerde premies liggen al snel tussen de €4.000 en €8.000 per jaar.
Wie een Urus aanschaft, koopt niet alleen een SUV met het DNA van een supercar. Je stapt ook in een wereld van specifieke beveiligingseisen, agreed-value-polissen en verzekeraars die je rijervaring met de hand doorlichten. Dit artikel legt uit hoe dat werkt, wat de kosten zijn en hoe je als eigenaar slim omgaat met de verzekeringsmarkt voor dit bijzondere voertuig.
Wat maakt de Urus verzekeringstechnisch anders dan andere SUV’s?
De Lamborghini Urus combineert twee werelden die verzekeraars apart al lastig vinden: het is een supercar met SUV-koetswerk. Onder de motorkap zit een 4,0-liter twin-turbocharged V8-benzinemotor die in de S-versie 666 pk levert, en in de nieuwste SE-uitvoering als plug-in hybride zelfs 800 pk. Die cilinderinhoud en dat vermogen plaatsen de Urus in de hoogste motorklasse voor premiebepaling.
Tegelijkertijd is het geen klassieke sportwagen. De Urus wordt dagelijks gebruikt, rijdt veel kilometers en heeft een hoger rijprofiel. Voor verzekeraars betekent dat: meer blootstelling op de weg dan een garageklassieker, maar met de schadeherstelkosten van een exotische sportwagen. Een vervangend spatbord voor een Urus kost al gauw €8.000 tot €15.000, en een bumper reparatie kan de €20.000 overstijgen. Dat zijn geen standaard-schadeposten.
Catalogusprijs, BPM en nieuwwaarde in 2026
In 2026 begint de Lamborghini Urus in de Nederlandse prijslijst bij circa €276.000. De populaire Urus S, met 666 pk en een uitgebreidere uitrusting, staat rond de €310.000 tot €350.000. De nieuwste SE-versie, een plug-in hybride met 800 pk en een elektrisch bereik van circa 60 kilometer, notert in Nederland voor meer dan €390.000.
In die prijzen zit al een aanzienlijk bedrag aan BPM (belasting van personenauto’s en motorrijwielen) verwerkt. Door de hoge cilinderinhoud (4.0 liter V8) en de CO2-uitstoot van de benzinevariant valt de Urus in de zwaarst belaste BPM-categorie. De PHEV-variant profiteert van een iets gunstiger BPM-berekening dankzij de elektrische component, maar de marge is bij dit vermogen beperkt.
Voor je verzekering is de nieuwwaarde cruciaal: die bepaalt de maximale uitkering bij total loss. Koop je een Urus van €320.000, dan verwacht een gespecialiseerde verzekeraar dat je de polis afsluit op minimaal die cataloguswaarde. Agreed-value-polissen, waarbij je en de verzekeraar vooraf een vaste schadevergoeding vastleggen, zijn bij dit type auto standaard.
Welke verzekeraars dekken de Lamborghini Urus?
Reguliere verzekeraars als Centraal Beheer of Nationale-Nederlanden accepteren een Urus in de meeste gevallen niet, of alleen met sterk beperkte dekking en een hoog eigen risico. Voor dit type voertuig kloppen de meeste eigenaren aan bij gespecialiseerde aanbieders:
- Hagerty — internationaal bekende specialist in high-value en collector cars, actief op de Nederlandse markt via lokale tussenpersonen. Beoordeelt rijprofiel en gebruik uitgebreid.
- Hiscox — biedt all-risks-polissen voor exclusieve auto’s en collecties, met agreed-value en worldwide coverage als optie.
- De Vereende — Nederlandse bijzondere risico-verzekeraar met ruime ervaring in exotische voertuigen. Werkt vrijwel uitsluitend via erkende assurantietussenpersonen.
- Alpina Insurance en AABnet — Nederlandse makelaars gespecialiseerd in luxe en exclusieve auto’s, vergelijken meerdere marktpartijen voor je.
- Wolf Exclusive Insurance — richt zich specifiek op de UHNWI-markt (ultra high net worth individuals) en combineert auto-, pand- en jachtverzekeringen in een portfolio.
Vrijwel al deze partijen werken niet rechtstreeks: je gaat via een erkende tussenpersoon die ervaring heeft met supercar-acceptatie. Dat klinkt omslachtig, maar het loont: een goede makelaar kan meerdere offertes opvragen en scherper onderhandelen over dekkingsvoorwaarden.
Premie: wat betaal je per jaar voor een Urus?
De jaarpremie voor een Lamborghini Urus is in 2026 sterk afhankelijk van vier factoren: de nieuwwaarde van je specifieke configuratie, je leeftijd en rijervaring, je schadevrije jaren (SJV) en de beoogde dekking. Als indicatie voor all-risk:
| Profiel | Indicatieve jaarpremie (all-risk) |
|---|---|
| Rijder 35+, 10+ SJV, Urus S ~€310k | €4.000 – €5.500 |
| Rijder 30-35, 5-10 SJV, Urus SE ~€390k | €5.500 – €7.000 |
| Rijder jonger dan 30, minder dan 5 SJV | €7.000 – €8.500+ |
Dit zijn richtbedragen op basis van marktinformatie van gespecialiseerde verzekeraars en makelaars. Je werkelijke premie kan hier significant van afwijken, afhankelijk van het postcodegebied, het aantal kilometers dat je jaarlijks rijdt en de beveiliging die je treft.
Beveiligingseisen: SCM-klasse en meer
Voor een voertuig met een cataloguswaarde van meer dan €150.000 eisen vrijwel alle Nederlandse verzekeraars een goedgekeurd voertuigbeveiligingssysteem conform de SCM-classificatie. Bij een Lamborghini Urus, met een nieuwwaarde die ruim boven die drempel uitkomt, is SCM-klasse 4 de gangbare minimumeis.
SCM staat voor Stichting Certificering Motorrijtuigen (inmiddels ondergebracht bij CCV/Kiwa). Klasse 4 houdt in dat je auto is voorzien van een gecertificeerd voertuigvolgsysteem, aangevuld met een immobiliseerder en een alarm dat voldoet aan de Europese specificatie. De Urus heeft van de fabriek al een goede basisbasis, maar sommige verzekeraars eisen een door hen geaccepteerd extra tracking-systeem bovenop de fabriekssystemen.
Concreet betekent dit dat je bij aankoop van een Urus al rekening moet houden met een investering in een goedgekeurde tracking-oplossing, zoals van Tracker of Scorpion Track, die aansluit op de polisvoorwaarden van jouw verzekeraar. Vraag dit altijd vooraf na, want achteraf aanpassen kost niet alleen geld maar kan ook leiden tot een dekkingsgat als er in de tussentijd iets misgaat.
Hoe bepaal je de juiste dekking?
Bij een auto van deze waarde is WA-dekking (wettelijke aansprakelijkheid) onvoldoende. Je rijdt rond met minimaal €276.000 aan vermogen op wielen, en elke schade aan de eigen auto is voor eigen rekening als je alleen WA hebt. All-risk is de enige logische keuze, maar ook daarbinnen zijn er variaties.
Let specifiek op de volgende dekkingspunten:
- Agreed value vs. marktwaarde: agreed value legt een vaste schadevergoeding vast bij total loss of diefstal. Dat beschermt je bij een markt waar Urus-prijzen kunnen fluctueren. Kies altijd agreed value bij dit type auto.
- Rijdekking buitenland: rijdt je ook in Duitsland, Italie of Spanje? Controleer of full coverage ook in het buitenland geldt, of dat je beperkt bent tot Europa.
- Track day-uitsluiting: de meeste polissen sluiten schade op circuits expliciet uit. Als je de Urus ook op track days wil gebruiken, heb je een aparte track-polis nodig.
- Vervangende auto: bij een reparatieperiode van weken of maanden heeft een reguliere vervangauto geen zin. Vraag naar een vervangauto van gelijkwaardig niveau, of een vergoeding daarvoor.
De Consumentenbond publiceert jaarlijks vergelijkingen van autoverzekeraars, maar voor een Urus ben je beter af met een specialist. Raadpleeg ook de informatie van de Autoriteit Financiele Markten (AFM) over je rechten als verzekeringnemer bij complexe producten.
Minder premie betalen: praktische tips
Een jaarpremie van €5.000 tot €7.000 klinkt als een vast gegeven, maar er zijn een paar manieren om de kosten te beperken zonder in te leveren op dekking:
- Vrijwillig eigen risico verhogen: een eigen risico van €1.000 of €2.500 verlaagt de premie merkbaar. Bij een auto van €300k+ is een schade van die omvang in de praktijk altijd relevant om te claimen, dus het risico is beheersbaar.
- Beperkt aantal kilometers: gebruik je de Urus minder dan 10.000 km per jaar? Vermeld dat expliciet. Veel gespecialiseerde verzekeraars rekenen lagere premies bij beperkt gebruik.
- Portefeuillekorting: heb je meerdere exclusieve auto’s, een boot of een hoge-waarde woning? Verzekeraars als Hiscox en Wolf bieden portefeuillekorting als je meerdere risico’s bij hen onderbrengt.
- Beveiligingsinvestering: een gecertificeerd tracking-systeem kost eenmalig €500 tot €1.200, maar kan structureel €500 tot €1.000 per jaar van de premie af halen bij veel aanbieders.
Bekijk ook de categoriepagina Autoverzekering voor aanvullende vergelijkingstips en gerelateerde artikelen, of verken de premies en fiscale aftrek als je de auto zakelijk rijdt.
Zakelijk rijden in een Urus: fiscale aandachtspunten
Rijdt je de Lamborghini Urus zakelijk, dan spelen er naast de verzekeringspremie ook fiscale overwegingen. De catalogusprijs is zo hoog dat de bijtelling per maand fors is. Voor een benzine-Urus geldt in 2026 22% bijtelling over de cataloguswaarde. Bij een nieuwwaarde van €310.000 betekent dat een bruto bijtelling van €68.200 per jaar — een bedrag dat bij de meeste rijders de rit zakelijk snel onaantrekkelijk maakt.
De PHEV-versie (Urus SE) heeft recht op een lager bijtellingspercentage vanwege de elektrische aandrijflijn, maar de grens van de korting en de cataloguswaardecap voor dat voordeel liggen in 2026 ver onder de prijs van een Urus SE. Raadpleeg een belastingadviseur voordat je een zakelijke constructie uitkiest.
Als je de Urus via een BV aanschaft en verzekert, is de verzekeringspremie aftrekbaar als zakelijke kostenpost. Bewaar altijd de polisdocumenten en betalingsbewijzen voor de administratie. De Rijksoverheid publiceert jaarlijks de actuele bijtellingspercentages en cataloguswaardecaps.
Een Lamborghini Urus verzekeren vraagt om voorbereiding, de juiste verzekeraar en realistische verwachtingen over de kosten. De jaarpremie van €4.000 tot €8.000 is voor de meeste kopers van een auto in deze prijsklasse een acceptabele kostenpost, maar dan moet de polis ook echt kloppen: agreed value, goede buitenlanddekking, en beveiligingseisen die van tevoren zijn afgestemd. Werk altijd samen met een makelaar die ervaring heeft met exotische auto’s, zodat je niet achteraf voor verrassingen staat.
Veelgestelde vragen
Wat kost een all-risk verzekering voor een Lamborghini Urus per jaar?
In 2026 betaal je als rijder met een goed rijprofiel (35+, meer dan 10 schadevrije jaren) en een Urus S van circa €310.000 ruwweg €4.000 tot €5.500 per jaar voor een all-risk polis. Ben je jonger of heb je minder schadevrije jaren, dan kan de premie oplopen tot €8.000 of meer. Exacte offertes zijn alleen via gespecialiseerde makelaars op te vragen, omdat reguliere vergelijkingssites dit voertuig niet accepteren.
Welke beveiligingsklasse is vereist voor de Lamborghini Urus?
Vrijwel alle verzekeraars vereisen voor een auto met een cataloguswaarde boven €150.000 een SCM-gecertificeerd beveiligingssysteem van klasse 4. Dit houdt in: een goedgekeurde immobiliseerder, een alarm en een voertuigvolgsysteem. De Urus heeft fabrieksbeveiliging, maar veel verzekeraars eisen een door hen geaccepteerd aanvullend tracking-systeem. Check dit altijd vooraf bij de verzekeraar.
Kan ik een Lamborghini Urus zakelijk verzekeren?
Ja, zakelijke verzekering is mogelijk. Als je de Urus via een BV rijdt, is de verzekeringspremie aftrekbaar als bedrijfskosten. Houd er rekening mee dat de bijtelling bij een benzine-Urus in 2026 op 22% staat over de volledige cataloguswaarde, wat bij een auto van €310.000 neerkomt op meer dan €68.000 bruto per jaar. Laat je adviseren door een belastingadviseur voor de meest gunstige constructie.
Welke verzekeraars bieden een polis voor de Lamborghini Urus aan?
Gespecialiseerde verzekeraars en makelaars zoals Hagerty, Hiscox, De Vereende, Alpina Insurance, AABnet en Wolf Exclusive Insurance zijn de gangbare namen op de Nederlandse markt. Reguliere verzekeraars accepteren de Urus in de meeste gevallen niet. Werk via een erkende tussenpersoon die ervaring heeft met exotische voertuigen, zodat je verzekerd bent op het juiste niveau en de polis aansluit op jouw gebruik.
Is een agreed-value polis verplicht voor de Lamborghini Urus?
Verplicht is het niet altijd, maar wel sterk aan te raden. Met een agreed-value polis leg je vooraf een vaste schadevergoeding vast bij diefstal of total loss. Dat is bij een auto met een nieuwwaarde van €276.000 tot €395.000 veel gunstiger dan een marktwaarde-uitkering, die na een paar jaar rijden aanzienlijk lager kan uitvallen. De meeste gespecialiseerde verzekeraars bieden agreed value standaard aan.
Wat kost het om de Lamborghini Urus Performante of SE te verzekeren?
De Urus SE als PHEV heeft een hogere cataloguswaarde (vanaf circa €390.000) dan de Urus S, wat de premie navenant hoger maakt. Verwacht voor een SE met een rijprofiel van 35+ en 10+ schadevrije jaren een jaarpremie van €5.500 tot €7.500. De Performante-versie valt in een vergelijkbare bandbreedte. Vraag altijd een specifieke offerte aan, want de configuratie (opties, kleur, velgen) telt ook mee in de nieuwwaarde en daarmee de premie.
Tekst geoptimaliseerd in mei 2026.









