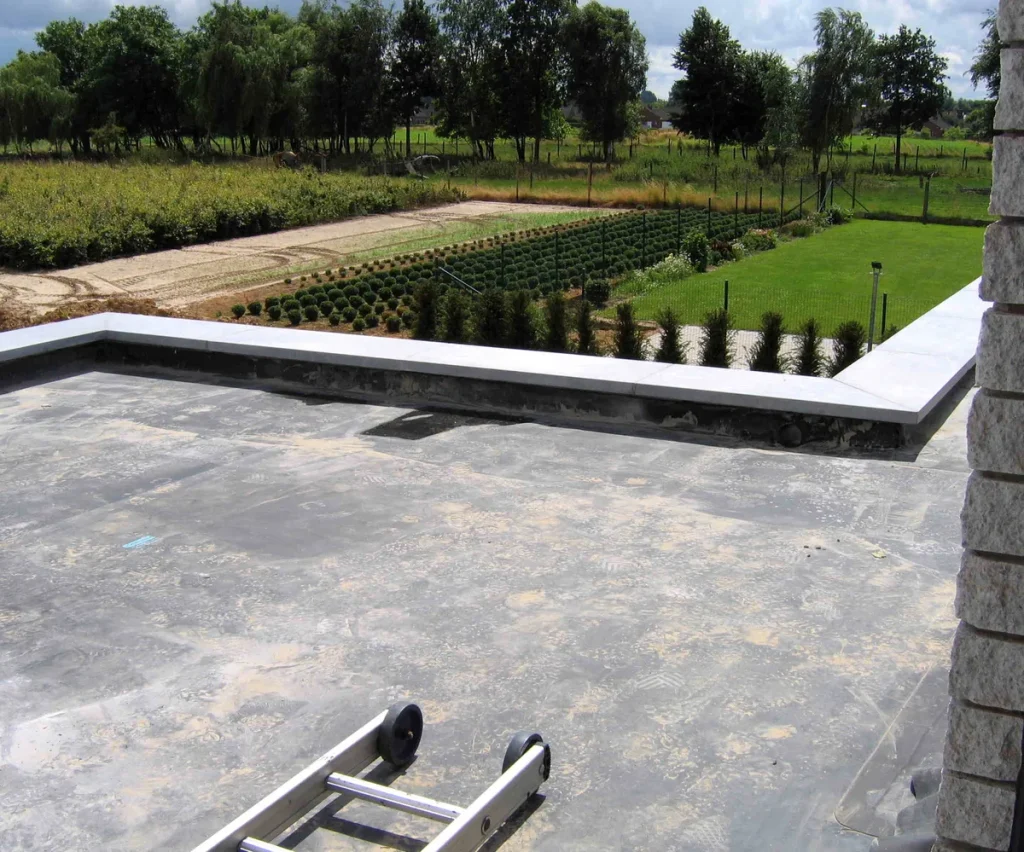
Woningen met een plat dak zijn in Nederland heel gewoon: rijtjeshuizen met een uitbouw, jaren-zeventig bungalows, moderne architectuur met een strak horizontaal silhouet. Maar wie een plat dak heeft, staat bij de opstalverzekering in een andere positie dan de eigenaar van een hellend pannendak. Verzekeraars kennen de risicos van platte daken goed, en die kennis vertaalt zich in strengere voorwaarden, hogere premies en gerichtere uitsluitingen. Weten wat er precies in je polis staat, is bij een plat dak geen overbodige luxe.
In 2026 speelt er nog iets extra: klimaatverandering zorgt voor intensere hagelbuien en zwaardere regenval, en de schadelast voor verzekeraars bij platte daken stijgt navenant. Dat zie je terug in de premies. Tegelijkertijd worden de toetsingscriteria bij schadeclaims strikter. Een goed onderhouden EPDM- of bitumeendak is dus niet alleen verstandig voor je woning, maar ook voor je verzekeringsrelatie.
Waarom is een plat dak een ander verzekeringsrisico?
Het fundamentele verschil met een schuin dak zit in de waterafvoer. Op een hellend dak loopt regenwater snel af naar de goten. Op een plat dak is de afvoer afhankelijk van een kleine helling (doorgaans 1 tot 2 procent) en van de afvoerputten die vrijgehouden moeten worden. Raakt een put verstopt door bladeren of vuil, dan ontstaat wateraccumulatie: een laag stilstaand water die het dakmateriaal onder druk zet. Die druk, gecombineerd met de zuurbeschadiging van organisch materiaal dat in het stilstaande water rot, tast de dakbedekking sneller aan dan bij een hellend dak het geval zou zijn.
Verzekeraars zijn zich hiervan bewust. Bij de acceptatie van een opstalverzekering voor een woning met een (deels) plat dak kijken ze expliciet naar het daktype, de leeftijd van de dakbedekking en de gebruikte materialen. Sommige verzekeraars vragen een dakverklaring of recent inspectierapport. Anderen hanteren een harde leeftijdsgrens: een dakbedekking ouder dan 15 jaar kan leiden tot weigering of aanvullende uitsluitingen.
Bitumen en EPDM: de twee meest gebruikte materialen
De twee dominante typen dakbedekking voor platte daken in Nederland zijn bitumen en EPDM-membraan. Ze verschillen sterk in eigenschappen, levensduur en in hoe verzekeraars ermee omgaan.
Bitumen is het klassieke materiaal, opgebouwd uit meerdere lagen bitumineuze strips die met een brander op het dak worden aangebracht of verkleefbaar zijn. Een goed aangelegd bitumeendak gaat 15 tot 20 jaar mee. Het materiaal is gevoelig voor extreme temperatuurwisselingen: bij flinke vorst wordt het bros, bij hoge zomerhitte zacht en vervormbaar. Scheuren en losse lassen zijn de meest voorkomende oorzaken van lekkage bij een bitumendak. Verzekeraars beschouwen een bitumendak ouder dan 15 jaar vaak als een verhoogd risico, soms zonder aanvullende dekking voor lekkage aan de dakbedekking zelf.
EPDM (ethyleenpropyleendieen-monomeer) is een synthetisch rubbermateriaal dat in een enkel stuk op het dak wordt aangebracht. Door de afwezigheid van naden is het inherent minder kwetsbaar voor lekkage. De levensduur loopt op tot 25 tot 30 jaar bij goed onderhoud. EPDM is lichter dan bitumen en reageert minder heftig op temperatuurwisselingen. Bij hagelschade gedraagt EPDM zich anders dan bitumen: het materiaal vervormt elastisch bij kleine hagelstenen maar kan bij grotere hagelkorrels (diameter boven 2 centimeter) toch doorboord worden.
Verzekeraars zien EPDM over het algemeen gunstiger dan bitumen, maar ook hier geldt: leeftijd en onderhoud tellen mee. Een EPDM-membraan dat niet goed aan de opstaande randen is bevestigd, vormt een invalspoort voor water die even snel voor schade zorgt als een gescheurd bitumeendak.
Garantietermijnen: 10 of 15 jaar en de gevolgen voor je dekking
Dakdekkers geven op nieuwe platte-dakbedekkingen doorgaans een garantie van 10 jaar (bitumen) of 15 jaar (EPDM van hoge kwaliteit). Die garantietermijnen zijn niet zomaar een marketingterm — ze hebben directe gevolgen voor je verzekeringspositie.
Veel opstalverzekeraars koppelen hun dekking voor lekkage aan de dakbedekking impliciet aan de staat van het dak. Is het dak nog binnen de garantieperiode en deugt het aantoonbaar, dan is er weinig discussie over een schadeclaim bij plotselinge lekkage. Loopt de garantie af zonder dat het dak is vernieuwd, dan vergroot je het risico dat de verzekeraar bij schade stelt dat de bedekking aan het eind van haar technische levensduur was en de schade dus het gevolg is van slijtage in plaats van een plotselinge, onvoorziene gebeurtenis.
Sommige verzekeraars hanteren ook een zogenoemde resterende levensduur-clausule. Die werkt als volgt: heeft het dak een verwachte levensduur van 15 jaar en is het al 12 jaar oud op het moment van schade, dan vergoedt de verzekeraar slechts 20 procent (3 van de 15 jaar resten nog) van de herstelkosten aan het dakmateriaal zelf. De gevolgschade aan de binnenkant van de woning wordt doorgaans wel volledig vergoed, mits de schade plotseling was.
Laat na 10 jaar sowieso een dakinspectie uitvoeren door een erkend dakdekker. De kosten liggen rond de 125 tot 175 euro. Het rapport dat je ontvangt, dient als bewijs van de staat van het dak en is waardevol bij een eventuele schadeclaim.
Stagnatie van water: wanneer is het jouw probleem?
Wateraccumulatie op een plat dak is een van de meest voorkomende oorzaken van dakproblemen, maar het is ook een van de meest omstreden punten bij schadeclaims. De kernvraag is altijd: is de schade het gevolg van een plotselinge gebeurtenis, of is ze langzaam ontstaan door nalatig onderhoud?
Als de afvoerput van je platte dak verstopt raakt door een plotselinge aanvoer van bladeren tijdens een hevige herfststorm, en die verstopping leidt in diezelfde nacht tot waterdruk die een kwetsbare plek in de bitumenlaag openbreekt, dan is er een argument dat de schade plotseling en onvoorzien was. De meeste verzekeraars zullen dit wel betwisten als blijkt dat de put al langere tijd niet was gecontroleerd.
Als een afvoerput maanden verstopt is geweest en het water langzaam via een verouderde naaad infiltreert, is het een klassiek geval van achterstallig onderhoud. De verzekeraar wijst de claim af, en hij heeft juridisch gelijk. Preventie is hier de enige oplossing: controleer de afvoerputten van een plat dak minimaal twee keer per jaar (voor en na de herfst) en na elke zware storm. Dat is goedkoper dan elke discussie met een experteur.
De Consumentenbond heeft in 2025 meerdere keren gewezen op het belang van preventief dakonderhoud als bescherming tegen verzekeringsgeschillen. Wie een logboek bijhoudt van zijn onderhoudsinspanningen, staat veel sterker als de verzekeraar later beweert dat er sprake was van nalatigheid.
Hagelschade bij plat dak: een aparte categorie
Nederland telt gemiddeld 10 tot 15 hagelbuien per jaar, maar de intensiteit neemt toe. In de zomer van 2025 was er een serie buien met hagelstenen van 3 tot 4 centimeter doorsnede, die bij platte daken met EPDM-membraan op meerdere plaatsen doorstoting veroorzaakten. Bij bitumeendaken leidde diezelfde hagel tot scheuren in de toplaag die op zichzelf nog niet direct lekten, maar bij de eerstvolgende regenval wel.
Hagelschade valt in principe onder de standaarddekking van een opstalverzekering — het is een plotselinge, onvoorziene schade door een externe oorzaak. Maar er zijn nuances. Ten eerste moet je aantonen dat de hagelschade daadwerkelijk de oorzaak is van de lekkage, en niet een onderliggende zwakke plek in het dak. Ten tweede hanteren sommige verzekeraars bij hagelschade aan platte daken een verhoogd eigen risico, omdat de schadelast bij deze daksoort significant hoger is dan bij hellende daken.
Praktisch advies: na elke zware hagelbui, maak foto-documentatie van je platte dak. Kijk goed naar de dakbedekking op lichte beschadiging (putjes, inkervingen, doffe plekken bij EPDM). Meld de schade bij je verzekeraar ook als je nog geen lekkage ziet, want hagelschade kan pas bij een volgende regenbui manifest worden. Wacht je te lang, dan kan de verzekeraar stellen dat de schade niet aantoonbaar van de hagel afkomstig is.
Kijk ook naar de Rijksoverheid-paginas over klimaatadaptatie. Het Nationaal Kennisprogramma Klimaatadaptatie (NKA) werkt aan richtlijnen voor woningeigenaren met platte daken in gebieden met verhoogd hagelrisico, al zijn die richtlijnen nog niet bindend.
Premiestijging voor plat-dak-woningen in 2026
De premies voor opstalverzekeringen zijn in 2025 en 2026 fors gestegen, en woningen met een plat dak worden daarbinnen extra hard geraakt. Verzekeraars passen hun premies aan op basis van schadestatistieken, en de statistieken voor platte daken laten een duidelijk stijgende lijn zien. Gemiddeld betalen eigenaren van een plat-dak-woning in 2026 tussen de 15 en 25 procent meer voor hun opstalverzekering dan eigenaren van een vergelijkbare woning met een hellend dak, afhankelijk van het type dakbedekking en de leeftijd ervan.
Concrete premiebedragen variëren sterk per regio, woningtype en verzekeraar. Een woning van 300.000 euro herbouwwaarde met een plat bitumeendak van 8 jaar oud betaalt in 2026 bij een middenklasse verzekeraar al snel 550 tot 700 euro per jaar aan opstalpremie. Datzelfde huis met een EPDM-dak van 5 jaar oud kan 480 tot 600 euro kosten. Een bitumeendak ouder dan 12 jaar kan de premie verder opdrijven, en sommige verzekeraars weigeren simpelweg dekking te bieden of bieden alleen een polis met expliciete uitsluiting van lekkage aan het dakmateriaal zelf.
Wat kun je doen? Vergelijk actief. Via vergelijkingssites of een onafhankelijk assurantieadviseur kun je in kaart brengen welke verzekeraars platte daken accepteren en onder welke voorwaarden. Sommige nicheverzekeraars zijn gespecialiseerd in woningen met afwijkende bouwkenmerken en bieden realistischere premies dan de grote massamarkt-verzekeraars. De Autoriteit Financiele Markten (AFM) heeft richtlijnen over transparantie bij verzekeringsproducten — een verzekeraar die daktype als criterium gebruikt, moet dat helder communiceren in zijn productinformatie.
Overweeg ook een hogere eigen risico-keuze in ruil voor een lagere jaarpremie. Als je het dak goed onderhoudt en de kans op kleine schades klein houdt, kan een eigen risico van 500 in plaats van 150 euro de premie meaningful verlagen. Dat is een berekening die op lange termijn kan lonen, maar bespreek het wel met een adviseur voor je beslissing neemt.
Groene daken en hybride oplossingen: wat verandert er qua dekking?
Steeds meer eigenaren van platte daken kiezen voor een groen dak (sedumdak) of plaatsen zonnepanelen. Beide opties veranderen de risicoprofilering van het dak en daarmee de verzekeringsvoorwaarden.
Een sedumdak verlaagt de waterafvoersnelheid (wat goed is voor het rioolstelsel) maar voegt gewicht toe aan de dakconstructie. Bij een bestaand pand moet je eerst laten controleren of de dakconstructie het extra gewicht kan dragen. Vanuit verzekeringsoogpunt geldt: meld de aanleg van een groen dak altijd bij je verzekeraar. Sommige polissen vereisen aanpassing als de opbouw van het dak wezenlijk verandert. Doe je dat niet, dan kan de verzekeraar bij schade stellen dat je de wijziging had moeten melden (mededelingsplicht) en de dekking vervallen verklaren.
Voor zonnepanelen op een plat dak geldt iets vergelijkbaars. Zonnepanelen zijn doorgaans meeverzekerd op de opstal als ze vast zijn gemonteerd, maar check de polis op een maximumbedrag. Op een plat dak worden panelen vaak op ballastframes geplaatst (zonder doorboringen), wat het dak minder beschadigt maar bij storm wel panelen kan verplaatsen. Dat windschaderisico moet je meeverzekeren. Zie ook onze categorie Groene en klimaatrisicoverzekeringen voor meer context over duurzame woningaanpassingen en hun verzekeringsgevolgen.
Veelgestelde vragen
Is lekkage bij een plat bitumeendak altijd verzekerd?
Niet automatisch. De opstalverzekering dekt lekkage bij een bitumeendak als de schade plotseling en onvoorzien is — veroorzaakt door storm, hagel of extreme neerslag. Schade door slijtage, achterstallig onderhoud of langzame vochtinfiltratie is uitdrukkelijk uitgesloten. Bovendien hanteren veel verzekeraars een leeftijdscriterium: een bitumeendak ouder dan 15 jaar kan leiden tot aanvullende uitsluitingen of een lagere uitkering op basis van de resterende levensduur. Laat je dak regelmatig inspecteren en bewaar de rapporten als bewijs van goed onderhoud.
Mijn EPDM-dak is beschadigd door hagel — hoe verloopt de claim?
Hagelschade valt normaal gesproken onder de standaarddekking van de opstalverzekering. Maak direct na de hagelbui foto-documentatie van de schade aan het EPDM-membraan, ook als er nog geen lekkage zichtbaar is. Meld de schade zo snel mogelijk bij je verzekeraar — wacht niet tot de eerstvolgende regenval. De verzekeraar stuurt een experteur die de schade beoordeelt. Heb je een hogere eigen risico gekozen, dan betaal je dat gedeelte zelf; de rest wordt vergoed. Bij EPDM-daken jonger dan 15 jaar verloopt de claimprocedure doorgaans soepeler dan bij verouderde bitumeendaken.
Welke garantietermijn voor dakbedekking accepteert een verzekeraar?
Er is geen wettelijke standaard, maar de meeste Nederlandse opstalverzekeraars gaan in de praktijk uit van 10 jaar voor bitumen en 15 jaar voor EPDM als richtlijn voor wat als technisch adequaat geldt. Is je dak binnen die termijn, dan heb je een sterke positie bij een schadeclaim. Loopt de garantie af, zorg dan dat je een nieuwe dakinspectie laat uitvoeren. Sommige verzekeraars eisen bij polisverlenging of bij schade een recent inspectierapport als het dak ouder is dan 10 jaar.
Stijgen premies altijd bij een plat dak ten opzichte van een hellend dak?
In de overgrote meerderheid van de gevallen wel, al verschilt de opslag per verzekeraar. Gemiddeld betaal je in 2026 voor een plat-dak-woning 15 tot 25 procent meer premie dan voor een vergelijkbare woning met een hellend dak. De toeslag hangt af van het dakmateriaal (bitumen of EPDM), de leeftijd van de bedekking en de regio (hagelgevoeligheid). Vergelijk meerdere aanbieders en vraag expliciet naar de criteria voor platte daken. Een onafhankelijk assurantieadviseur kan je daarin begeleiden.
Wat moet ik melden als ik zonnepanelen op mijn platte dak laat plaatsen?
Meld dit altijd vooraf aan je opstalverzekeraar. Vast gemonteerde zonnepanelen zijn doorgaans meeverzekerd op de opstalpolis tot een bepaald maximum bedrag, maar controleer of dat maximum toereikend is voor je installatie. Op platte daken worden panelen vaak op ballastframes geplaatst — check of je polis ook windschade aan los geplaatste panelen dekt. Meld je de aanpassing niet, dan kan de verzekeraar bij schade een beroep doen op schending van de mededelingsplicht, wat de dekking in gevaar brengt. Zie ook Woonhuis- en inboedelverzekering voor meer informatie over opstaldekking.
Tekst geoptimaliseerd in mei 2026.









