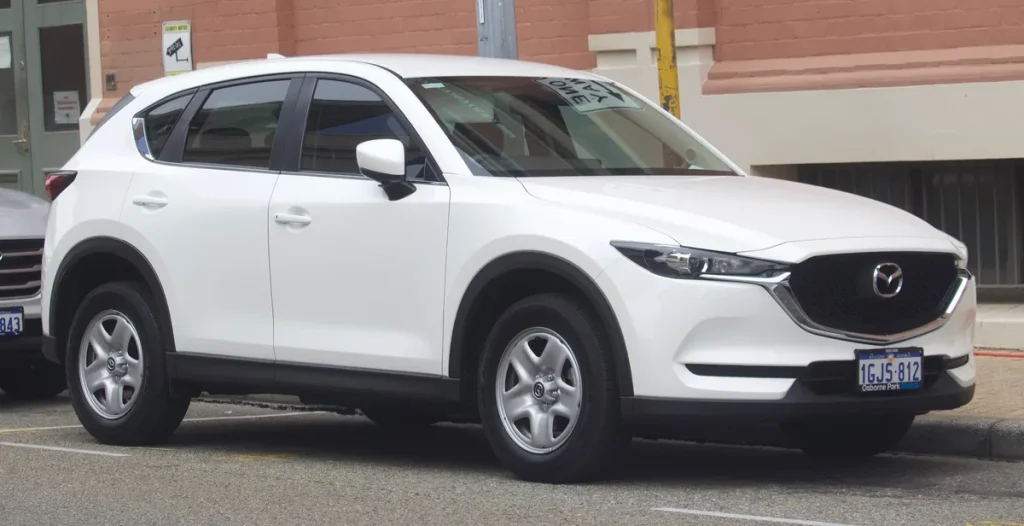
De Mazda CX-5 is al jaren een van de populairste compacte SUV’s op de Nederlandse markt. Met zijn strakke Kodo-design, betrouwbare Skyactiv-motoren en ruime uitrusting is het een auto die je goed wil beschermen. De vraag is alleen: welke autoverzekering past er het beste bij? WA is wettelijk verplicht, maar voor een relatief nieuwe of waardevolle CX-5 schiet dat in de meeste gevallen tekort. In 2026 zijn premies opnieuw gestegen — reden genoeg om de opties goed te vergelijken voordat je tekent.
In dit artikel lees je wat een verzekering voor de Mazda CX-5 gemiddeld kost, welke dekkingsvorm bij welke situatie past, hoe schadevrije jaren je premie beinvloeden en waar je op moet letten in de polisvoorwaarden. We sluiten af met de meest gestelde vragen van CX-5-rijders.
Wat kost een autoverzekering voor de Mazda CX-5 in 2026?
Autoverzekeringen zijn in 2025 gemiddeld zo’n 19% duurder geworden ten opzichte van het jaar daarvoor. In 2026 zet die stijging door: vergelijkingssite Pricewise meldde begin dit jaar opnieuw hogere basispremies voor zowel WA als casco-dekkingen. Voor een doorsnee Mazda CX-5 (bouwjaar 2020-2023, volledig casco) ligt de maandpremie gemiddeld rond de 75 tot 95 euro per maand, afhankelijk van postcode, leeftijd en het aantal opgebouwde schadevrije jaren.
Heb je veel schadevrije jaren op zak en woon je in een rustige gemeente? Dan kun je uitkomen op de onderkant van dat bandbreedte. Ben je jonger dan 25 of woon je in een grote stad, dan zit je al snel aan de bovenkant of daarboven. Een WA-dekking alleen is voor de CX-5 een stuk goedkoper — denk aan 25 tot 40 euro per maand — maar dekt schade aan je eigen auto niet.
Vergelijken blijft dus loont. Via vergelijkingssites als Consumentenbond of Nibud vind je een objectief overzicht van premies en voorwaarden.
WA, beperkt casco of allrisk: wat past bij jouw CX-5?
De keuze voor het type dekking hangt in de eerste plaats af van de leeftijd en de waarde van je Mazda CX-5.
WA (Wettelijke Aansprakelijkheid) is de wettelijk verplichte minimale dekking. Je bent hiermee verzekerd voor schade die je met je auto aan anderen toebrengt. Schade aan je eigen CX-5 is niet gedekt. Dit is alleen verstandig als je auto oud is en een lage dagwaarde heeft — denk aan een CX-5 van voor 2014 met 150.000+ kilometer op de teller.
WA + Beperkt Casco voegt dekking toe voor schade door brand, diefstal, storm, ruitbreuk en aanrijdingen met dieren. Je eigen schuld is nog steeds niet gedekt. Dit is een goede keuze voor een CX-5 van vijf tot tien jaar oud met een dagwaarde tussen de 10.000 en 20.000 euro.
WA + Volledig Casco (Allrisk) is de meest uitgebreide variant. Ook schade die je zelf veroorzaakt — een kras op een betonpaal, een aanrijding op de parkeerplaats — wordt vergoed. Voor een nieuwe of bijna nieuwe CX-5, zeker als je die op naam hebt staan als zakelijk voertuig, is dit de veiligste keuze. Mazda biedt via de eigen verzekeraar bovendien een nieuwwaarderegeling van vijf jaar: bij total loss of diefstal ontvang je de nieuwprijs van de auto terug, niet de (lagere) dagwaarde.
| Dekking | Geschikt voor | Indicatieve maandpremie* |
|---|---|---|
| WA | CX-5 ouder dan 10 jaar, lage dagwaarde | € 25 – 40 |
| WA + Beperkt Casco | CX-5 5–10 jaar oud | € 45 – 65 |
| WA + Allrisk | CX-5 jonger dan 5 jaar of hoge dagwaarde | € 75 – 95 |
* Indicatief voor een bestuurder van 35 jaar met 10 schadevrije jaren, middelgrote gemeente, 15.000 km/jaar. Werkelijke premie kan afwijken.
Hoe schadevrije jaren je premie beinvloeden
Het bonus-malussysteem is een van de krachtigste instrumenten om je autoverzekeringspremie omlaag te brengen. Elk jaar dat je schadevrij rijdt, bouw je een stap op in de kortingsladder. Met 10 schadevrije jaren betaal je bij de meeste verzekeraars 50 tot 70% minder dan iemand die net zijn rijbewijs heeft. Voor een CX-5-rijder met een allrisk-verzekering kan dat verschil oplopen tot 600 euro per jaar.
Pas op: als je een kleine schade meldt, verlies je schadevrije jaren. Soms is het financieel slimmer om een schade van 300 euro zelf te betalen dan je no-claimkorting te verliezen. Bereken dit altijd per situatie. De Consumentenbond heeft hiervoor een handige rekenmodule.
Je kunt schadevrije jaren meenemen bij het overstappen van verzekeraar. Dit gaat via een schadevrij-jarenverklaring van je huidige verzekeraar. In de praktijk verwerken vergelijkingssites dit automatisch als je je gegevens invult.
Eigen risico: de juiste balans
De meeste allrisk-verzekeringen voor de Mazda CX-5 kennen een standaard eigen risico van 135 euro per schade. Door dit vrijwillig te verhogen naar 250 of 500 euro, kun je de maandpremie merkbaar verlagen. Bij een eigen risico van 500 euro betaal je in sommige gevallen 15 tot 25% minder per maand.
De afweging is simpel: hoe voorzichtig rijd je, hoe groot is de kans dat je schade veroorzaakt, en hoeveel liquiditeit heb je als er toch iets misgaat? Rij je veel in de stad en parkeer je regelmatig in krappe parkeergarages, dan is een laag eigen risico verstandiger. Rij je rustig op vaste routes met weinig risico? Dan kan een hoger eigen risico je jaarlijks 150 tot 300 euro besparen.
Wat dekt de verzekering niet: let op deze uitsluitingen
Zelfs bij een allrisk-verzekering zijn er situaties die niet gedekt zijn. De meest voorkomende uitsluitingen bij autoverzekeringen voor de Mazda CX-5 zijn:
- Schade door rijden onder invloed: alcohol of drugs — geen enkele verzekeraar dekt dit.
- Slijtage en mechanisch gebrek: een kapotte koppeling of versleten remmen vallen niet onder casco-schade.
- Schade bij onbevoegd besturen: als een bestuurder niet op de polis vermeld staat, kan de verzekeraar de schade verhalen.
- Accessoires en aanpassingen: aftermarket velgen of een dakkoffer boven een bepaalde waarde zijn vaak niet automatisch meeverzekerd. Geef aanpassingen altijd door aan je verzekeraar.
- Buitenlandse schade buiten de groene kaart-landen: controleer je polis als je buiten Europa rijdt.
Lees de polisblad altijd goed door voordat je tekent, en stel bij twijfel vragen aan de verzekeraar. De AFM en Rijksoverheid bieden basisinformatie over je rechten als verzekerde.
Extra modules die voor CX-5-rijders interessant zijn
Naast de basisdekking bieden verzekeraars diverse aanvullende modules. Voor Mazda CX-5-rijders zijn de volgende het meest relevant:
Pechhulp binnenland en buitenland. De Mazda CX-5 is een betrouwbare auto, maar pech kan iedereen overkomen. Binnenlandse pechhulp is bij veel verzekeraars al inbegrepen; buitenlandse pechhulp (inclusief slepen en repatriering) is vaak een betaalde extra van 5 tot 10 euro per maand. Als je regelmatig naar het buitenland rijdt, is dit de moeite waard.
Vervangend vervoer. Bij een allrisk-polis regelen sommige verzekeraars een vervangend voertuig terwijl jouw CX-5 in de garage staat. Let op de maximale duur (vaak 10 tot 30 dagen) en het type auto dat je krijgt.
Schadeverzekering inzittenden (SVI). Dekt letselschade van passagiers in jouw auto, ook als jij de schuld hebt. Voor gezinnen met kinderen in de auto een serieuze overweging.
Rechtsbijstand verkeersrecht. Als je betrokken raakt bij een geschil over een aanrijding, kan juridische bijstand van grote waarde zijn. Kijk of je dit al hebt via een rechtsbijstandsverzekering of een collectieve arbeidsverzekering. Via onze rechtsbijstandspagina vind je meer informatie.
Overstappen: wanneer loont het?
Je kunt je autoverzekering opzeggen na de eerste contractperiode (doorgaans 1 jaar), daarna per maand met een maand opzegtermijn. In 2026 is overstappen meer dan ooit de moeite waard: de premieverschillen tussen verzekeraars voor exact hetzelfde voertuig en dezelfde dekking kunnen oplopen tot 400 euro per jaar.
Vergelijk minimaal eens per jaar opnieuw, bij voorkeur in de maand voordat je polis automatisch verlengt. Neem je schadevrij-jarenverklaring mee, vul je actuele kilometerstand in en kies bewust de juiste dekking voor de huidige dagwaarde van je CX-5. Via onze vergelijkingstool vind je snel het beste aanbod. Kleine ingreep, groot effect op je maandlasten.
Kortom: een autoverzekering voor de Mazda CX-5 is geen eenmalige keuze maar een jaarlijkse afweging. Met de premiestijgingen van de afgelopen jaren is bewust vergelijken geen luxe maar gewoon slim financieel beheer.
Veelgestelde vragen
Wat kost een allrisk-verzekering voor een Mazda CX-5 gemiddeld in 2026?
Voor een Mazda CX-5 van 2020 of jonger betaal je in 2026 gemiddeld 75 tot 95 euro per maand voor een allrisk-dekking. De exacte premie hangt af van je postcode, leeftijd, het aantal schadevrije jaren en het gekozen eigen risico. Met veel schadevrije jaren en een hoger eigen risico kun je dit bedrag flink verlagen. Vergelijken via een onafhankelijke site geeft altijd het meest actuele beeld.
Is WA genoeg voor een gebruikte Mazda CX-5?
Dat hangt af van de dagwaarde. Voor een CX-5 van voor 2013 met een dagwaarde onder de 5.000 euro kan WA volstaan: bij schade aan de auto zelf is de uitkering bij casco toch beperkt. Voor een CX-5 met een dagwaarde boven de 10.000 euro is minimaal WA + Beperkt Casco verstandig, zodat je bij diefstal of brand niet met lege handen staat.
Wat is een nieuwwaarderegeling en heeft de Mazda CX-5 die?
Een nieuwwaarderegeling houdt in dat je bij total loss of diefstal de nieuwprijs van de auto terugkrijgt, niet de (lagere) dagwaarde. Mazda biedt via de eigen verzekeraar een nieuwwaarderegeling van vijf jaar. Bij andere verzekeraars varieert dit van 12 tot 36 maanden. Controleer de polisvoorwaarden altijd op de exacte termijn en de voorwaarden, want dit kan duizenden euros schelen bij total loss.
Kan ik mijn schadevrije jaren meenemen als ik overstapt naar een andere verzekeraar?
Ja, dat kan altijd. Je vraagt bij je huidige verzekeraar een schadevrij-jarenverklaring op. Die geeft je nieuwe verzekeraar inzicht in je rijverleden en kent je de bijbehorende korting toe. Dit werkt ook als je van een buitenlandse verzekering overstapt, hoewel buitenlandse jaren soms niet volledig worden overgenomen. Stap je over via een vergelijkingssite, dan wordt dit proces doorgaans automatisch afgehandeld.
Welke extra dekking is het meest zinvol voor een Mazda CX-5-rijder?
Dat verschilt per situatie. Rij je vaak in het buitenland? Kies dan voor buitenlandse pechhulp inclusief repatriering. Heb je gezinsleden die regelmatig meerijden? Overweeg dan een schadeverzekering inzittenden. En als je financieel kwetsbaar bent bij een grote schadepost, is een lager eigen risico verstandiger dan de schijnbare maandelijkse besparing die een hoog eigen risico biedt.
Tekst geoptimaliseerd in mei 2026.









