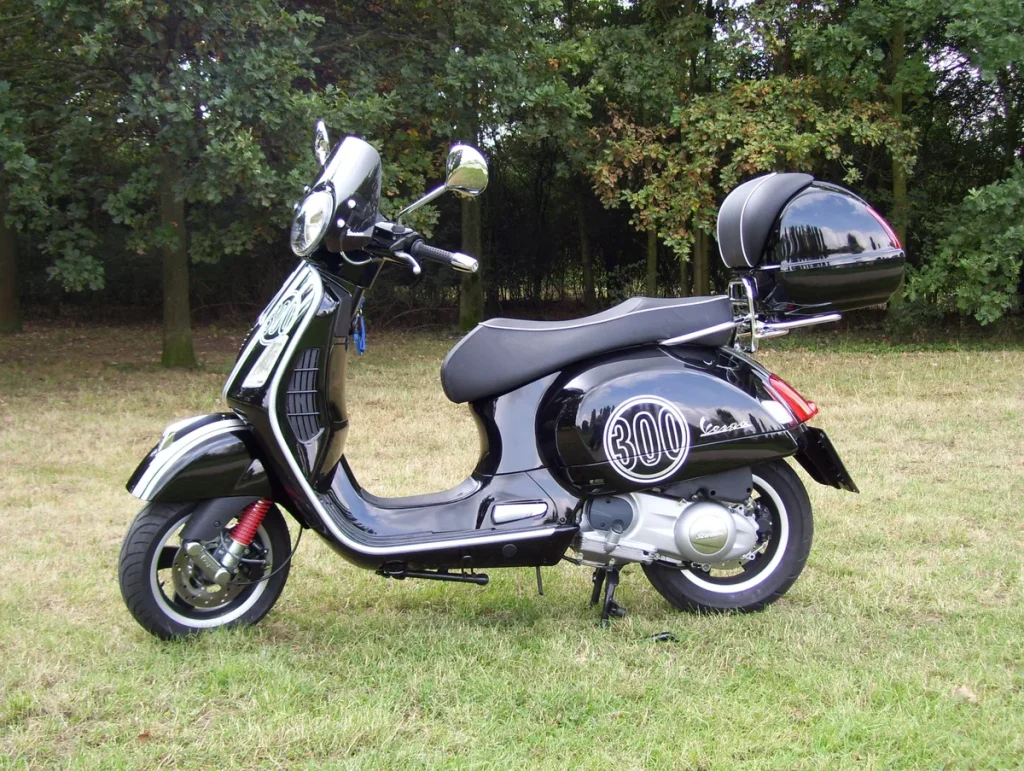
Een Vespa GTS 300 of Honda PCX 125 is meer dan een vervoersmiddel — het is een rijstijl. Maar voordat je de snelweg op mag (ja, met een 300cc scooter mag je op de snelweg), moet je de juiste verzekering hebben. En in 2026 is dat minder eenvoudig dan het klinkt: diefstalcijfers stijgen, premies lopen uiteen en de regels rond het A1-rijbewijs kennen subtiele details waar veel scooterrijders niet van op de hoogte zijn.
Of je nu een compacte 125cc-stadsscooter rijdt of een volwaardige 300cc-tourer voor langere ritten, de keuze voor de juiste polis scheelt je gemakkelijk €400 tot €800 per jaar. In dit artikel neem ik alle relevante aspecten door: verplichte WA-dekking, optionele uitbreidingen, invloed van het rijbewijs op je premie en de slimste manieren om kosten te beheersen.
Welke verzekering is verplicht voor een motorscooter?
In Nederland is voor elke gemotoriseerde scooter met een maximumsnelheid boven 45 km/u een WA-verzekering (wettelijke aansprakelijkheid) wettelijk verplicht. Zonder die dekking mag je niet de weg op en riskeer je een boete, rijverbod en aansprakelijkheid voor alle schade die je derden toebrengt.
De WA-verzekering dekt uitsluitend schade die jij veroorzaakt bij anderen: letselschade, materiële schade aan voertuigen of eigendommen. Je eigen scooter valt hier niet onder. Dat klinkt simpel, maar in de praktijk zijn er drie niveaus:
- WA (basis) — alleen schade aan derden, niets voor je eigen rijwiel.
- WA Plus (beperkt casco) — aanvulling voor brand, diefstal, storm en ruitschade.
- All-risk (volledig casco) — ook eigen schuld-schade, rij- en valschade gedekt.
Voor een nieuwe Vespa GTS 300 (catalogusprijs rond de €8.000 tot €10.000) is all-risk in de eerste jaren verstandig. Bij een tweedehands 125cc-scooter van drie jaar oud met een restwaarde onder de €2.000 volstaat WA Plus voor de meeste rijders.
Premies in 2026: wat betaal je echt?
Premies voor motorscooterverzekeringen zijn in 2026 gestegen door de forse toename van tweewielerdiefstal. Uit cijfers van vergelijkingsplatforms en verzekeraars komen de volgende indicatieve ranges naar voren:
| Dekkingsniveau | 125cc stadsscooter | 300cc premium scooter |
|---|---|---|
| WA (basis) | €15 – €30/mnd | €25 – €50/mnd |
| WA Plus | €25 – €45/mnd | €40 – €70/mnd |
| All-risk | €40 – €70/mnd | €60 – €100/mnd |
Bovenstaande bedragen zijn indicatief voor een rijder van 35 jaar, woonachtig buiten de Randstad, met meer dan 5 schadevrije jaren. Woon je in Amsterdam of Rotterdam, dan liggen premies 15 tot 30 procent hoger door het grotere diefstalrisico in die steden. Jongere rijders (18-24 jaar) betalen doorgaans 25 tot 40 procent meer omdat hun risicoprofiel hoger is.
Verzekeraars als Univé, Centraal Beheer, Allianz en diverse online aanbieders hanteren flink uiteenlopende tarieven. Vergelijken via een onafhankelijk platform loont: het verschil tussen de goedkoopste en duurste aanbieder voor hetzelfde risicoprofiel kan oplopen tot €400 per jaar.
A1-rijbewijs: wat mag je ermee en wat niet?
Het A1-rijbewijs is specifiek voor lichte motoren en scooters tot 125cc en een maximumvermogen van 11 kW. Je kunt dit rijbewijs halen vanaf 18 jaar. Heb je meer dan 2 jaar een rijbewijs B (auto), dan mag je in sommige Europese landen direct een A1-motor rijden, maar in Nederland gelden strikte regels: je hebt altijd een apart motorrijbewijs nodig, ongeacht je autorijervaring.
Voor een scooter van 125cc en maximaal 11 kW is een A1-rijbewijs dus de minimale eis. Wil je op een Vespa GTS 300 of Honda PCX 125 rijden die als lichte motor is gecategoriseerd, dan controleer je eerst de typegoedkeuring: sommige 125cc-modellen zijn bewust beperkt tot 11 kW om binnen de A1-categorie te vallen, maar de fabriekslimiter verwijderen is strafbaar en maakt je verzekering meteen ongeldig.
Rijdt je op een scooter boven de 125cc — zoals de Vespa GTS 300 of Honda Forza 350 — dan heb je minimaal een A2-rijbewijs nodig (vanaf 20 jaar) of een volledig A-rijbewijs (vanaf 24 jaar, of 2 jaar na A2). De maximumsnelheid voor een 300cc-scooter op de Nederlandse snelweg is 130 km/u, dezelfde norm als voor personenauto’s. Op provinciale wegen buiten de bebouwde kom geldt 100 km/u, en sommige 300cc-scooters halen in de praktijk comfortabel 130 km/u op de rechte weg.
Houd er rekening mee dat je verzekering de rijbewijscategorie verifieert. Rijden met een ongeldig of niet-passend rijbewijs kan leiden tot volledige weigering van een schade-uitkering, ook als je zelf geen schuld hebt aan een ongeluk. Meer informatie over rijbewijscategorieën vind je op Rijksoverheid.nl.
Diefstalrisico: de vergeten kostenpost
In 2025 werden in Nederland bijna 100.000 scooters, motoren en fietsen gestolen — een stijging van 38 procent ten opzichte van 2021. Amsterdam staat bovenaan met ruim 20.000 gestolen tweewielers in één jaar, gevolgd door Rotterdam en Den Haag. Juist premium scooters als de Vespa GTS en Honda PCX zijn geliefde doelwitten: ze hebben een hoge restwaarde en zijn snel te demonteren voor de onderdelenhandel.
Voor je verzekering heeft dit directe gevolgen. Verzekeraars hanteren hogere premies in postcodegebieden met een bovengemiddeld diefstalprofiel, en sommige aanbieders stellen aanvullende beveiligingseisen als voorwaarde voor de diefstaldekkking. Veelgebruikte eisen in 2026:
- Een ART-slot van minimaal 2 sterren — dit is een onafhankelijk gecertificeerd keurmerk. Een goedkoop buitenlands slot voldoet niet.
- Een GPS-tracker die realtime locatie doorstuurt. Sommige verzekeraars geven 10 tot 20 procent premiekorting bij bewijs van installatie.
- Stalling in een afgesloten ruimte (garage of berging) geeft 5 tot 15 procent korting bij bepaalde aanbieders.
Let op de polisvoorwaarden: als je scooter wordt gestolen terwijl je niet voldoet aan de gestelde beveiligingseis, kan de verzekeraar uitkering weigeren of de vergoeding verlagen. Lees de kleine lettertjes rond diefstalbeveiliging altijd aandachtig door voordat je tekent.
Vespa GTS versus Honda PCX: verzekeringsverschillen in de praktijk
Twee populaire modellen in het 125cc-300cc segment zijn de Vespa GTS en de Honda PCX. Ze richten zich op vergelijkbare rijders maar zitten anders in de markt, en dat heeft gevolgen voor de premie.
De Vespa GTS 300 heeft een catalogusprijs van €8.500 tot €10.000, een hogere diefstalwaarde en is daarmee een duurder risico voor de verzekeraar. All-risk voor een nieuwe GTS kost een rijder van 35 jaar buiten de Randstad al snel €70 tot €90 per maand. De Honda PCX 125 is goedkoper in aanschaf (rond de €4.000) en valt in een gunstiger risicoklasse: all-risk zit bij vergelijkbaar profiel op €45 tot €60 per maand. Voor WA-only betaal je bij de PCX 125 soms maar €15 tot €20 per maand.
De keuze van het model heeft dus directe gevolgen voor je jaarlijkse verzekeringskosten. Wie de total cost of ownership doorrekent, moet naast de aanschafprijs ook rekening houden met de meerjaarse verzekeringslasten. Bij de Vespa GTS kan dit over vijf jaar oplopen tot €1.500 tot €2.000 meer dan bij een vergelijkbare Honda.
Schadevrije jaren en bonus-malus voor scooters
Net als bij een autoverzekering werken scooterverzekeringen met een bonus-malussysteem. Elk jaar zonder schade geeft je een trede omhoog op de schadevrije-jarenladder, wat resulteert in een lagere premie. Begin je met nul schadevrije jaren (typisch voor jonge of nieuwe rijders), dan betaal je de basispremie of zelfs een toeslag. Na 10 schadevrije jaren kan je korting oplopen tot 60 tot 75 procent van de basispremie.
Belangrijk: schadevrije jaren die je opgebouwd hebt op een autoverzekering zijn in sommige gevallen deels overdraagbaar naar een motorverzekering. Dit verschilt per verzekeraar, dus vraag dit expliciet na bij afsluiten. Sommige aanbieders accepteren maximaal 5 autojaren als startpositie voor een nieuwe moterpolis, wat je meteen honderden euro’s per jaar kan schelen.
Wat je in elk geval niet moet doen: een kleine schade claimen waarbij de reparatiekosten lager zijn dan het premieverlies door terugval op de bonus-malus-ladder. Als je voorbumper voor €400 is beschadigd, maar je daarna twee jaar meer premie betaalt en je bonus kwijt bent, sta je financieel slechter. Gebruik de NIBUD-rekenhulp of de calculator van je verzekeraar om dit vooraf door te rekenen.
Aanvullende dekkingen die de moeite waard kunnen zijn
Naast de basisdekking bieden de meeste verzekeraars aanvullende modules aan. De meest relevante voor motorscooterrijders:
- Helm- en kledingdekking — bij een ongeluk is je helm vaak total loss. Verzekeraars als Univé en NN dekken helmen en rijkleding automatisch mee tot €1.500 per inzittende bij all-risk-polissen. Controleer of dit bij jouw polis standaard inbegrepen is.
- Rechtsbijstand — bij een aanrijding waarbij aansprakelijkheid wordt betwist, dek je jezelf in met een aparte rechtsbijstandsverzekering. Dit is apart af te sluiten of soms als uitbreiding op de motorpolis.
- Pechhulp — voor langere ritten of als je van je scooter afhankelijk bent, is pechhulp door ANWB of een verzekeraarseigen service een serieuze optie. Kosten: €3 tot €8 per maand extra.
- Passagiersverzekering — standaard WA dekt je passagier als derde bij schade door jou, maar voor eigen letselschade van de passagier kan een aparte dekking verstandig zijn.
Hoe bespaar je op je motorscooterpremie?
Er zijn in 2026 meerdere bewezen manieren om je premie te drukken zonder dat je inlevert op relevante dekking:
1. Vergelijk jaarlijks. Verzekeraars passen hun tarieven elk jaar aan. Loyaliteitskorting bestaat nauwelijks in de motorverzekeringsmarkt — overstappen bij je contractverjaardag levert gemiddeld 10 tot 20 procent besparing op. Gebruik onafhankelijke vergelijkingssites en controleer de polisvoorwaarden, niet alleen de premie.
2. Kies een hoger eigen risico. Een eigen risico van €500 in plaats van €0 verlaagt je premie bij all-risk doorgaans met 10 tot 20 procent. Weeg dit af tegen je financiële buffer bij schade.
3. Investeer in gecertificeerde beveiliging. Een ART-gecertificeerd slot (2 of 3 sterren) plus een GPS-tracker levert bij veel verzekeraars premiekorting op en is de investering (€100 tot €300 eenmalig) na één à twee jaar terugverdiend.
4. Stall je scooter binnen. Een garage of afgesloten berging scoort punten bij verzekeraars, zeker in stedelijk gebied. Bewijs met foto’s of een huurovereenkomst.
5. Combineer polissen. Heb je ook een auto-, reis- of aansprakelijkheidsverzekering bij dezelfde aanbieder? Vraag naar een combinatiekorting — de verzekeringstips op deze site helpen je dit gestructureerd aan te pakken.
Wie al deze stappen combineert, kan de jaarlijkse verzekeringskosten voor een 300cc premium scooter terugbrengen van €1.000 naar €700 of minder. Dat is reëel, maar vraagt om actief beheer van je polis. Stel een jaarlijkse herziening in je agenda en behandel je motorverzekering als een contract dat om actie vraagt, niet als een automatisch incasso dat je vergeet.
Veelgestelde vragen
Moet ik een aparte verzekering voor mijn motorscooter afsluiten, of kan dat bij mijn autoverzekering?
Nee, een motorscooter moet altijd apart verzekerd worden. Een autoverzekering dekt uitsluitend het voertuig dat op het polis staat. Wel kun je bij dezelfde verzekeraar een motorpolis toevoegen en soms een combinatiekorting bedingen. Vergelijk eerst of die bundeling echt goedkoper uitvalt dan twee losse polissen bij verschillende aanbieders.
Welk rijbewijs heb ik nodig voor een 125cc scooter en een 300cc scooter?
Voor een 125cc scooter tot 11 kW heb je minimaal rijbewijs A1 nodig, te behalen vanaf 18 jaar. In Nederland kun je dit niet combineren met alleen een rijbewijs B — je hebt altijd een apart motorrijbewijs nodig. Voor een scooter boven de 125cc, zoals de Vespa GTS 300 of Honda Forza 350, is minimaal een A2-rijbewijs vereist (vanaf 20 jaar). Met een volledig A-rijbewijs (vanaf 24 jaar) mag je onbeperkt alle vermogenscategorieën rijden.
Is all-risk de moeite waard voor een tweedehands scooter?
Dat hangt af van de dagwaarde. Als je scooter nog maar €1.500 waard is, betaal je bij all-risk wellicht €500 per jaar extra ten opzichte van WA Plus — bij totaalverlies ontvang je dan €1.500 uitkering. De break-evenperiode is dan 3 jaar, zonder rekening te houden met de waardedaling van je scooter. Voor scooters onder de €2.500 is WA Plus in de meeste gevallen financieel gunstiger.
Hoe beïnvloedt mijn woonplaats de premie?
Woonplaats is een van de zwaarste premiebepalende factoren. In Amsterdam betaalt een rijder met hetzelfde profiel gemiddeld 20 tot 30 procent meer dan buiten de Randstad, door het hogere diefstral- en aanrijdingsrisico in stedelijk gebied. Sommige verzekeraars hanteren postcodegebieden van een paar straten nauwkeurig. Verhuizing kan dus een reden zijn je polis opnieuw te vergelijken.
Wat gebeurt er als mijn scooter gestolen wordt zonder ART-slot?
Als je polis een ART-slot als voorwaarde stelt voor diefstaluitkering en je scooter wordt gestolen zonder dit slot, kan de verzekeraar de uitkering weigeren of sterk verlagen. Sommige verzekeraars kennen een gedeeltelijke uitkering toe als andere beveiligingsmaatregelen zijn getroffen, maar reken er niet op. Lees altijd de polisvoorwaarden op dit punt vóór je tekent, niet erna.
Kan ik mijn schadevrije jaren van de auto meenemen naar de motorverzekering?
Soms, maar niet automatisch. Sommige verzekeraars accepteren maximaal 5 schadevrije autojaren als startpositie voor een nieuwe motorpolis. Dit verschilt sterk per aanbieder. Vraag hier expliciet naar bij het aanvragen van een offerte — het kan je startpremie met 20 tot 40 procent verlagen en is de moeite van navragen altijd waard.
Wie een motorscooter rijdt in 2026, doet er goed aan de verzekeringskeuze even serieus te nemen als de scooterkeuze zelf. De premies lopen uiteen, de voorwaarden zijn complex en de diefstalrisico’s zijn reëel. Maar wie vergelijkt, de juiste beveiliging treft en zijn schadevrije jaren goed inbrengt, haalt het meeste uit zijn polis voor het minste geld.
Tekst geoptimaliseerd in mei 2026.









