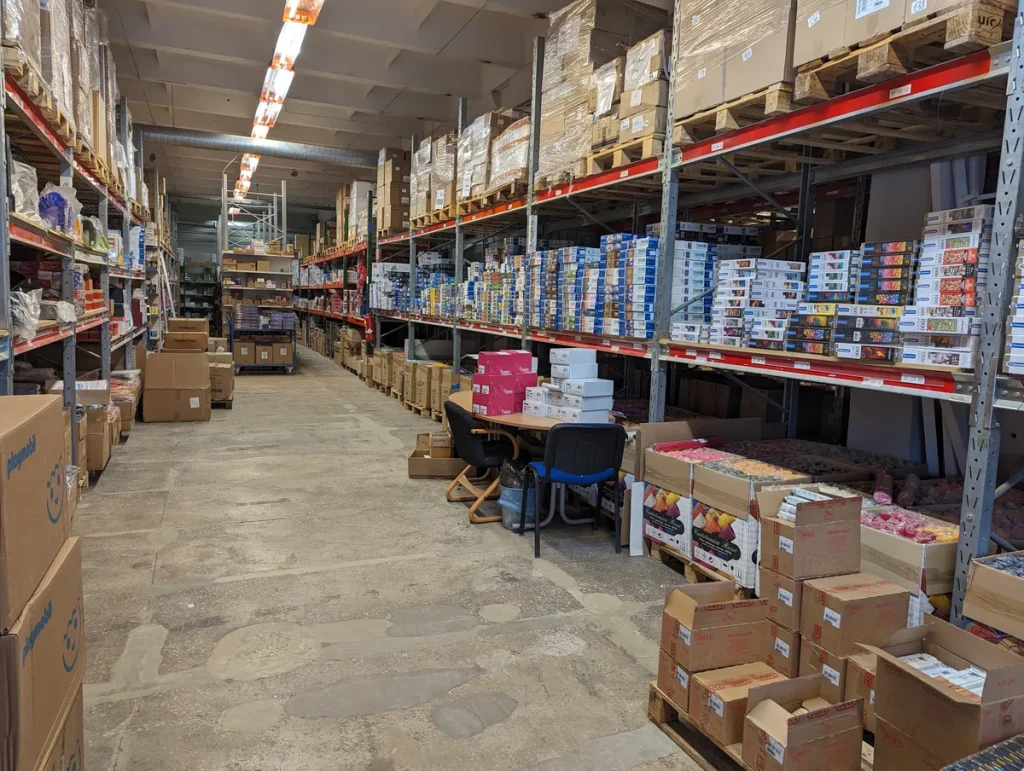
Je bedrijfspand staat vol met spullen die geld waard zijn. Stellingkasten, machines, computers, verpakkingsmateriaal en soms ook honderdduizenden euros aan voorraad. Wat er met al die bezittingen gebeurt als er brand uitbreekt, een inbreker toeslaat of een storm het dak openrijt? Zonder de juiste verzekering draag je dat financiele risico volledig zelf.
Een goederen en inventaris verzekering is de standaardoplossing voor ondernemers die hun bedrijfsinboedel en voorraden willen beschermen. In 2026 is dit product actueler dan ooit: stijgende vervangingswaarden, gestegen bouwprijzen en een toename van bedrijfsinbraken maken het extra belangrijk om niet alleen te checken of je verzekerd bent, maar ook hoe goed je verzekerd bent. Onderverzekering is een van de meest onderschatte risicos in het MKB.
Inventaris en goederen: wat is het verschil?
De termen inventaris en goederen worden in de praktijk door elkaar gebruikt, maar voor de verzekeraar is het onderscheid cruciaal — want ze worden anders gewaardeerd en gedekt.
Inventaris is alles wat in je bedrijf blijft en niet voor verkoop bestemd is: bureaus, stoelen, kassa-apparatuur, machines, gereedschap, koelcellen, loodsen en productie-installaties. De dekking is doorgaans gebaseerd op de nieuwwaarde: wat kost het om dit stuk opnieuw aan te schaffen?
Goederen zijn je handelsvoorraden, grondstoffen en hulpmaterialen — alles wat uiteindelijk de deur uit gaat. Hier rekent de verzekeraar doorgaans met de inkoopwaarde of dagwaarde, tenzij je een all-risk goederenmodule hebt afgesloten. Voor retailers met een grote, wisselende voorraad bestaat er een aparte voorraadpolis (floating stock) waarbij de verzekerde som meeschuift met de actuele voorraadwaarde.
Sommige verzekeraars bundelen beide onderdelen in een gecombineerde inventaris- en goederenverzekering. Dat is praktisch, maar controleer altijd of de dekkingsbasis per categorie klopt — een machine op nieuwwaarde en je handelsstock op dagwaarde kunnen heel andere uitkomsten geven bij schade.
Wat dekt de verzekering standaard?
De basismodule van een goederen en inventaris verzekering dekt in elk geval de vijf grote schadeorzaken. Brand inclusief schroeischade, blikseminslag en ontploffing staat op vrijwel elke polis als primaire dekking. Diefstal — inbraak inclusief braakschade, maar ook beroving van personeel in het pand — is in de meeste standaardpolissen meegenomen, al kunnen er clausules gelden over het beveiligingsniveau.
Stormdekking gaat in bij windkracht 7 of hoger en vergoedt zowel directe schade als gevolgschade door waterindringing via een beschadigd dak. Lekkage (breuk van water- of stoomleidingen binnen het pand) en neerslag (regen die via openingen binnendringt) zitten er ook bij. Ten slotte vergoeden de meeste polissen schade door voertuigen die het pand inrijden en kortsluitingsschade aan elektrische installaties.
Wat standaard niet gedekt is: slijtage, eigen gebrek, overstroming vanuit oppervlaktewater, aardbevingen en terrorisme. Wil je uitgebreidere dekking, dan kun je opteren voor een all-risk module: die vergoedt alle plotselinge en onvoorziene schade, tenzij expliciet uitgesloten.
De rol van de voorraadpolis
Voor bedrijven met een sterk wisselende voorraad — denk aan webshops, groothandels, seizoensbedrijven of bakkers die met grondstoffen werken — is een vaste verzekerde som problematisch. Is je voorraad in december drie keer zo hoog als in juli? Dan ben je in december zwaar onderverzekerd als je de polis niet aanpast.
De voorraadpolis, ook wel floating-stockverzekering of provisieverzekering genoemd, lost dit op door te werken met een variabele verzekerde som. Je geeft periodiek (maandelijks of per kwartaal) de actuele voorraadwaarde door, en de premie wordt aan het einde van de periode afgerekend op basis van het werkelijke beloop. Sommige verzekeraars werken met een maximumsom en rekenen dan een percentage van de daadwerkelijk aanwezige waarde.
Let op: ook bij een voorraadpolis geldt de plicht om eerlijk en tijdig opgave te doen. Vergeet je een opgave of geef je een te lage waarde op, dan kan de verzekeraar bij schade een evenredige uitkering toepassen — en dat is precies het onderverzekeringsprincipe, alleen dan via de achterdeur.
Onderverzekering: het stille risico voor MKB-ondernemers
Onderverzekering is het meest voorkomende en meest schadelijke probleem bij bedrijfspolissen. Het treedt op wanneer de werkelijke waarde van je inventaris of goederen hoger is dan het bedrag waarvoor je verzekerd bent. Bij schade past de verzekeraar dan de naar evenredigheid-clausule toe: als je voor slechts 60% van de werkelijke waarde verzekerd was, vergoedt de verzekeraar ook maar 60% van de schade.
In de praktijk zijn Nederlandse bedrijfsgebouwen en -inboedels in 2025 en 2026 significant onderverzekerd. Verzekeraar ABN AMRO Verzekeringen stelde dat de kans op onderverzekering nog nooit zo groot is geweest, mede door sterk gestegen materiaalkosten en hogere lonen in de bouwsector. Onderzoeken laten zien dat 20 tot 50% van de bedrijfspanden in Nederland onderverzekerd is.
De oorzaak is meestal niet opzet, maar nalatigheid: de polis is ooit afgesloten op basis van een taxatie die inmiddels jaren oud is. Inflatie, aanschaf van nieuwe machines, uitbreiding van de voorraad of verbouwingen worden niet automatisch meeverzekerd. Het advies van tussenpersonen en brancheorganisaties is dan ook: controleer je verzekerde sommen minimaal jaarlijks, en laat elke vijf jaar een formele taxatie uitvoeren door een gecertificeerd taxateur.
Vraag je verzekeraar of je polis een garantie tegen onderverzekering bevat. Die clausule beschermt je als de werkelijke waarde bij schade hoger blijkt dan het verzekerde bedrag, mits je jaarlijks de waarden actualiseert en de polis niet bewust te laag hebt opgegeven. Niet alle verzekeraars bieden dit standaard aan, maar het is bij de meeste grote aanbieders (Centraal Beheer, Nationale-Nederlanden, Allianz, De Goudse, Interpolis) beschikbaar als optie.
Taxatie op nieuwwaarde: hoe werkt het?
Voor inventaris geldt nieuwwaarde als standaard dekkingsbasis, maar er zit een addertje onder het gras: de meeste polissen stellen als eis dat de inventaris niet ouder is dan drie jaar. Is een machine of installatie ouder, dan keert de verzekeraar de dagwaarde uit — dat is de nieuwwaarde minus een afschrijving voor ouderdom en slijtage. Bij sterk verouderde installaties kan dat tot grote teleurstellingen leiden.
Om dit te voorkomen, laat je de inventaris formeel taxeren door een erkende taxateur. Na taxatie geeft de verzekeraar een taxatieclausule af: de getaxeerde waarde geldt dan als bindend, zowel voor de verzekeraar als voor jou. Discussies over de werkelijke waarde bij schade zijn daarmee van tafel. De kosten van een taxatie liggen doorgaans tussen de 300 en 1.500 euro afhankelijk van de omvang van de inventaris, maar die investering verdient zichzelf terug als het er echt op aankomt.
Premie: wat mag je verwachten in 2026?
De premie voor een goederen en inventaris verzekering wordt berekend als een promillage van de verzekerde som. In 2026 rekenen de meeste verzekeraars een jaarpremie van 0,1 tot 0,3 procent van de totale verzekerde waarde voor een standaard all-in polis. Dat betekent: verzekerde waarde 500.000 euro geeft een brutopremie van 500 tot 1.500 euro per jaar.
De exacte hoogte hangt af van meerdere factoren:
- Branche en risicoprofiel: een chemisch bedrijf of een houtbewerkingsbedrijf betaalt meer dan een kantoor, vanwege het hogere brandrisico.
- Bouwaard van het pand: een brandwerend stenen pand geeft een lager tarief dan een houten loods of een tijdelijke hal.
- Beveiligingsmaatregelen: alarminstallatie, camerabewaking en gecertificeerde sloten kunnen de premie voor diefstalrisico tot 20 procent verlagen.
- Schadeverleden: meerdere claims in de afgelopen jaren leiden tot opslag op de premie of zelfs weigering van dekking.
- Eigen risico: standaard eigen risico ligt op 250 tot 500 euro per schade. Door dit te verhogen naar 1.000 of 2.500 euro kun je 10 tot 25 procent op de premie besparen.
De kleinste all-in bedrijfspolissen voor zzp-ers en kleine MKB-bedrijven (verzekerd bedrag tot circa 100.000 euro) starten in 2026 bij Insify en vergelijkbare online aanbieders rond de 10 euro per maand. Middelgrote bedrijven met een inventaris plus voorraad van 300.000 tot 1 miljoen euro betalen jaarlijks ruwweg 800 tot 2.500 euro, afhankelijk van de bovengenoemde risicofactoren.
Eigen risico en schadeafhandeling
Bij het afsluiten van de polis kies je het eigen risico: het bedrag dat je bij elke schade zelf betaalt voordat de verzekering uitkeert. Standaard loopt dat van 250 tot 500 euro. Kleine schades — een kapotgevallen beeldscherm, een beschadigde stellingkast — laat je daardoor vaak beter buiten de verzekering. Elk schadegeval dat je meldt telt mee voor je schadeverleden, en bij te veel kleine claims kan de verzekeraar de premie verhogen of de polis opzeggen.
Meld grote schades (brand, inbraak, storm) altijd zo snel mogelijk bij de verzekeraar en bij de politie (voor diefstal en inbraak). Documenteer de schade met foto- en videomateriaal voordat je met opruimwerkzaamheden begint. De verzekeraar stuurt een expert (expert of schade-inspecteur) om de omvang vast te stellen. Bij grote schades kun je zelf ook een eigen expert inschakelen — de kosten daarvoor vallen soms ook onder de polis. Meer informatie over je rechten bij schadeafhandeling vind je op Consumentenbond.nl en via het Klachteninstituut Financiele Dienstverlening (Kifid).
Combineren met andere bedrijfspolissen
Een goederen en inventaris verzekering staat zelden op zichzelf. De meeste ondernemers combineren hem met een of meer van de volgende polissen:
- Bedrijfsgebouwenverzekering (opstal): dekt het pand zelf — muren, dak, vaste installaties. Als je pand huurt, is dit de verantwoordelijkheid van de eigenaar; huurders verzekeren alleen de inboedel en goederen.
- Bedrijfsschadeverzekering: vergoedt de gederfde winst en doorlopende kosten als je bedrijf na een gedekte schade tijdelijk niet kan draaien. Zonder deze verzekering ben je weliswaar de inventaris kwijt, maar ook je omzet voor de periode dat je opbouwt.
- Transportverzekering / CMR: goederen zijn doorgaans alleen gedekt terwijl ze in het pand zijn. Zodra ze onderweg zijn, valt je voorraad buiten de standaard inventarispolis. Een aparte transport- en goederenverzekering sluit die lacune.
- Aansprakelijkheidsverzekering bedrijven (AVB): dekt schade die jij of je personeel bij derden veroorzaakt. Combineer je dit met inventaris en schade-dekking, dan heb je een stevige basisportefeuille voor een gemiddeld MKB-bedrijf.
Meer over de combinatie van zakelijke polissen lees je in onze categorie bedrijfsverzekeringen. Voor specifieke vragen over de dekking van je bedrijfspand ga je naar bedrijfspand en inventarisverzekering.
Een goederen en inventaris verzekering is geen luxe maar een basisveiligheidsnet voor elke ondernemer die fysieke bezittingen in een bedrijfsruimte heeft. De sleutel zit niet alleen in het afsluiten ervan, maar in het regelmatig controleren of het verzekerde bedrag nog klopt met de werkelijke waarde. Wie dat jaarlijkse onderhoud verwaarloost, loopt het risico om bij een grote schade slechts een fractie vergoed te krijgen — precies het moment waarop je de verzekering het hardst nodig hebt.
Veelgestelde vragen
Wat is het verschil tussen inventaris en goederen bij een bedrijfsverzekering?
Inventaris zijn de bedrijfsmiddelen die niet voor verkoop bestemd zijn, zoals machines, meubels en apparatuur. Deze worden doorgaans verzekerd op nieuwwaarde. Goederen zijn je handelsvoorraad, grondstoffen en hulpmaterialen die uiteindelijk worden verkocht of verwerkt. Die worden vaak op inkoopwaarde of dagwaarde gedekt. Sommige polissen combineren beide in een all-in pakket, maar controleer altijd per categorie welke dekkingsbasis geldt — dat bepaalt bij schade wat je werkelijk terugkrijgt.
Wat is een voorraadpolis en wanneer heb ik die nodig?
Een voorraadpolis (floating-stockverzekering) is bedoeld voor ondernemers met een sterk wisselende voorraadwaarde, zoals seizoensbedrijven, webshops of groothandels. In plaats van een vaste verzekerde som geef je periodiek de actuele voorraadwaarde op. De premie wordt afgerekend op basis van het werkelijke beloop. Dit voorkomt dat je in drukke periodes automatisch onderverzekerd bent. De polis is ook nuttig als je regelmatig grote voorraden inslaat voor piekmomenten zoals Sinterklaas, Kerst of Black Friday.
Hoe voorkom ik onderverzekering van mijn inventaris?
Controleer jaarlijks of de verzekerde som nog overeenkomt met de werkelijke vervangingswaarde van je inventaris en goederen. Laat elke vijf jaar een formele taxatie uitvoeren door een erkend taxateur; dan ontvang je een taxatieclausule die discussie bij schade voorkomt. Vraag je verzekeraar ook of er een garantie tegen onderverzekering in de polis zit. Vergeet niet nieuw aangeschafte machines of uitbreidingen direct door te geven — wacht niet tot de volgende jaarlijkse controle.
Wat zijn gebruikelijke eigen risicos bij een inventaris- en goederenverzekering?
De standaard eigen risicobedragen liggen in 2026 tussen 250 en 500 euro per schadegebeurtenis. Je kunt dit vrijwillig verhogen naar 1.000 of 2.500 euro in ruil voor een lagere jaarpremie, een besparing van 10 tot 25 procent. Kleine schades laat je bij voorkeur buiten de verzekering om je schadeverleden schoon te houden. Een hoog eigen risico is verstandig als je voldoende liquiditeit hebt om kleine tegenvallers zelf op te vangen.
Wat kost een goederen en inventaris verzekering gemiddeld in 2026?
De premie bedraagt doorgaans 0,1 tot 0,3 procent van de verzekerde som per jaar. Bij een verzekerde waarde van 200.000 euro betaal je dus ruwweg 200 tot 600 euro per jaar. De exacte premie hangt af van je branche, de bouwaard van het pand, het beveiligingsniveau en je schadeverleden. Online aanbieders zoals Insify starten al rond de 10 euro per maand voor kleine bedrijven. Vergelijk offertes van minimaal drie verzekeraars en let daarbij niet alleen op de premie, maar ook op de dekkingsbasis en uitsluitingen.
Zijn goederen tijdens transport ook gedekt?
Nee, de standaard inventaris- en goederenverzekering dekt alleen schade terwijl de goederen zich in het bedrijfspand bevinden. Zodra een zending onderweg is, valt die buiten de dekking van de bedrijfspolis. Voor transport heb je een aparte transportverzekering (CMR) nodig, of je sluit een all-in goederenpolis af die ook transportrisico meeverzekert. Controleer dit goed, zeker als je regelmatig grote voorraden laat bezorgen of zelf aflevert bij klanten.
Tekst geoptimaliseerd in mei 2026.









