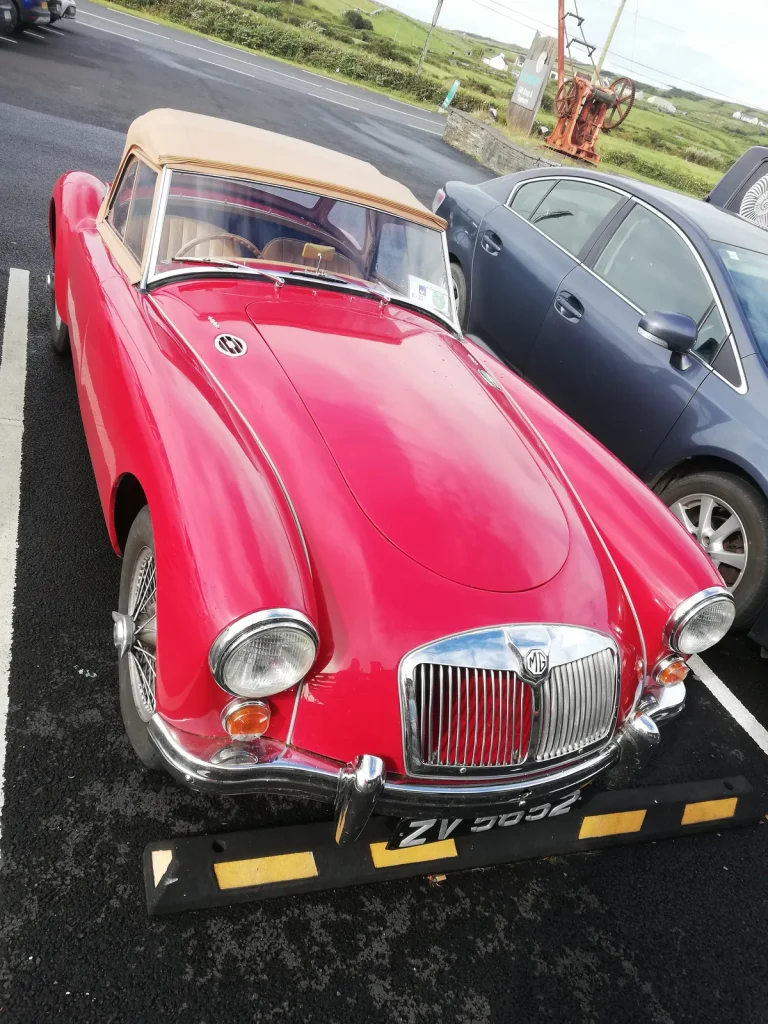
De meeste mensen sluiten hun verzekeringen af via een vergelijkingssite, kiezen de goedkoopste optie met de gewenste dekking en zijn klaar. Voor een gewone personenauto, een standaard koopwoning of een gezinsaansprakelijkheidsverzekering werkt dat prima. Maar zodra jouw situatie afwijkt van het gemiddelde, loopt een standaardpolis al snel spaak. Denk aan een oldtimer waarvoor de cataloguswaarde niets zegt, een kunstverzameling die elk jaar in waarde stijgt, of een bedrijf met risico’s die geen van de bekende verzekeraars standaard bieden.
In 2026 is de vraag naar maatwerkverzekeringen duidelijk groter dan een paar jaar geleden. Meer mensen bezitten bijzondere bezittingen, het aantal zzp’ers en niche-ondernemers groeit, en klimaatgerelateerde risico’s zorgen ervoor dat standaard thuisverzekeringen steeds meer uitsluitingen bevatten voor wateroverlast en extreme neerslag. Wie buiten de lijntjes kleurt, moet actief op zoek naar een verzekeraar die zijn situatie wil beoordelen — en bereid is daar een polis op maat voor te maken.
Wanneer schiet een standaardpolis tekort?
Een standaard autoverzekering berekent de premie op basis van cataloguswaarde, kenteken en rijgedrag. Dat werkt voor een vijf jaar oude gezinsauto. Maar een Porsche 911 uit 1973, die bij een gespecialiseerde restaurateur voorzichtig onderhouden is en nauwelijks rijdt, heeft een heel andere risicoverhouding. De huidige marktwaarde ligt doorgaans ver boven de oorspronkelijke catalogusprijs, en bij schade wil je dat de verzekeraar de getaxeerde waarde uitkeert — niet een dagwaarde die bij een standaard all-risk polis wordt gehanteerd.
Hetzelfde geldt voor:
– Een kunstverzameling of bijzondere collectie (schilderijen, wijn, postzegels, horloges) waarbij de waarde fluctueert en regelmatig bijgesteld moet worden.
– Een landhuis of monumentaal pand waarvoor herbouwwaarden en bijzondere materialen buiten het standaard uitkeringsmodel vallen.
– Een niche-bedrijf — van dronepiloot tot restauranthouder met een kunstcollectie — waarbij de aansprakelijkheidsrisico’s niet passen in de standaard modellen van grote verzekeraars.
– Een very high net worth (VHNW) particulier die meerdere woningen, voertuigen en bezittingen heeft die gezamenlijk verzekerd moeten worden.
Zodra een van deze situaties op jou van toepassing is, loont het om niet langer te zoeken in de vergelijkingstools, maar direct contact te zoeken met een gespecialiseerde verzekeraar of assurantieadviseur.
Wie biedt maatwerkverzekeringen aan?
De Nederlandse markt kent een handvol partijen die zich nadrukkelijk richten op maatwerk. Ze werken allemaal anders, maar hebben één ding gemeen: ze beoordelen elk risico individueel.
Hiscox is een van de bekendste spelers voor zowel particuliere bijzondere bezittingen als zakelijke niche-risico’s. Via Hiscox zijn klassieke auto’s en kunstverzamelingen te verzekeren op basis van getaxeerde waarde, en beroepsaansprakelijkheidspolissen worden strak afgesteld op de specifieke activiteiten van een bedrijf. In 2026 heeft Hiscox zijn MKB-pakketten uitgebreid met cyber-elementen, wat voor zzp’ers en kleine bedrijven relevant is als digitale bedrijfsrisico’s een rol spelen.
Bovemij richt zich traditioneel op de mobiliteitsbranche, maar biedt via speciaalverzekeraars en intermediairs ook oplossingen voor voertuigen met bijzondere waarde. In 2026 heeft a.s.r. een intentie tot overname van Bovemij bekendgemaakt; die deal wordt in de tweede helft van het jaar verwacht goedgekeurd te worden door de Autoriteit Consument & Markt. Wat dat voor het product- en prijsbeleid betekent, is vooralsnog niet bekend.
Turien & Co. Premium biedt een aparte premiumlijn voor klassieke voertuigen en kunst en kostbaarheden. Hier worden polissen afgestemd op getaxeerde waarde, met de mogelijkheid om meerdere categorieën bezittingen onder één paraplus te verzamelen. De dekking is wereldwijd en omvat ook transport — relevant voor mensen die hun klassieker naar evenementen rijden.
Den Hartigh Adviesgroep is een van de weinige Nederlandse adviseurs die zich specifiek profileert als HNW-specialist (High Net Worth Insurance). Ze werken als onafhankelijk adviseur en plaatsen risico’s bij internationale spelers zoals Chubb of Zürich. Voor vermogende particulieren met een breed vermogensprofiel is dit type onafhankelijke adviseur waardevoller dan een directe verzekeraar, omdat ze de beste condities over meerdere partijen kunnen verdelen.
Lockton Private Risk Solutions is wereldwijd de grootste onafhankelijke assurantiebemiddelaar en bedient via zijn private-cliëntenafdeling high net worth individuals met een geïntegreerde aanpak: woningen, voertuigen, jachten, vliegtuigen, kunst en aansprakelijkheid worden samengebracht in één risicoprofiel. In Nederland zijn ze actief voor (ultra) vermogende particulieren die gezien hun vermogenspositie niet uit de voeten kunnen met de standaard markt.
Het taxatieproces: de basis van elke maatwerkverzekering
Bij een maatwerkverzekering draait alles om de juiste waardering. Een verzekeraar kan immers nooit meer uitkeren dan de verzekerde som, en als die som bij afsluiting al verkeerd is vastgesteld, heb je een probleem op het moment dat het er werkelijk toe doet.
Voor klassieke auto’s geldt dat een erkend taxateur — aangesloten bij NIVRE-VRT, FEHAC, TMV of RETM — de actuele marktwaarde vaststelt in een schriftelijk taxatierapport. Dat rapport is de basis voor de polis. De kosten voor een taxatie liggen doorgaans tussen de €150 en €200. Bij Hiscox geldt dat klassiekers met een waarde onder de €100.000 bij afsluiting een gratis online taxatie kunnen krijgen; voor hogere waarden is een fysiek rapport verplicht.
Voor kunst en kostbaarheden werkt het vergelijkbaar. Een geregistreerde kunsttaxateur stelt de vervangingswaarde vast. Omdat kunstmarktprijzen snel kunnen bewegen, adviseren specialisten om elk twee à drie jaar een hertaxatie te laten uitvoeren. Sommige polissen verplichten dit.
Voor zakelijke risico’s is het taxatieproces vervangen door een uitgebreide intake: de verzekeraar of bemiddelaar brengt samen met de ondernemer alle risico’s in kaart. Hoeveel omzet, welke activiteiten, welke aansprakelijkheidsrisico’s, in welke landen actief? Pas daarna wordt een polis samengesteld. Dit proces kost doorgaans twee tot vier weken.
Wat kost een maatwerkverzekering?
Maatwerk is duurder dan standaard. Dat is de eerlijke conclusie. Maar de meerprijs is goed te verklaren: individuele risicoanalyse kost tijd, de acceptatieprocedure is intensiever, en de verzekeraar neemt risico’s op zich die buiten zijn standaardmodel vallen.
Als globale indicatie geldt voor klassiekerverzekeringen dat de premie ligt tussen de 0,5% en 1,5% van de getaxeerde waarde per jaar. Een klassieker met een getaxeerde waarde van €80.000 kost dus ruwweg €400 tot €1.200 per jaar aan premie — afhankelijk van het gebruik (garage-only, af en toe rijden of actief meenemen naar events), de leeftijd van de bestuurder en de locatie.
Voor kunstverzameringen hangen de premies sterk af van de opslag en het transportpatroon. Een collectie die altijd achter slot en grendel hangt in een beveiligde ruimte, is goedkoper te verzekeren dan dezelfde collectie die regelmatig op reis gaat voor tentoonstellingen. Premies variëren van 0,1% tot 0,5% van de getaxeerde waarde per jaar.
Voor HNW-particulieren met een integraal pakket (woning, voertuigen, kunst, aansprakelijkheid) liggen de totale jaarlasten voor verzekering doorgaans 2 tot 3 keer hoger dan voor een vergelijkbare situatie die via standaardpolissen is ingericht. De meerwaarde zit in de bredere dekking, de hogere verzekerde sommen, de internationale geldigheid en het persoonlijke schadeverhaal waarbij je direct contact hebt met een deskundige — niet met een callcenter.
Voor zakelijke maatwerkverzekeringen is de premie sterk afhankelijk van het risicoprofiel. Beroepsaansprakelijkheid bij Hiscox start voor zzp’ers al vanaf €30 per maand, maar voor een niche-bedrijf met complexe risico’s kan de premie snel oplopen tot duizenden euro’s per jaar.
Stap voor stap naar een maatwerkverzekering
Je hoeft het proces niet te overschatten. Wie voor het eerst een maatwerkverzekering aanvraagt, kan het beste de volgende stappen doorlopen:
1. Breng je risicoprofiel in kaart. Maak een lijst van alles wat je wilt verzekeren, inclusief geschatte waarden, locaties en gebruikspatroon. Hoe gedetailleerder, hoe beter de verzekeraar jou kan helpen.
2. Laat taxeren wat getaxeerd moet worden. Voor klassiekers en kunst is een professioneel taxatierapport de basis. Zoek een erkende taxateur via NIVRE-VRT of FEHAC. Voor een woning of bedrijf kan de herbouwwaardemeter van het Verbond van Verzekeraars een startpunt zijn.
3. Benader een onafhankelijk adviseur of specialist. Voor complexe situaties is een assurantieadviseur met specialistische kennis meer waard dan een directe verzekeraar. Ze kennen de markt en kunnen meerdere partijen tegen elkaar uitspelen. De AFM biedt op zijn website informatie over hoe je een betrouwbare adviseur herkent.
4. Vraag offertes aan bij meerdere partijen. Zelfs in de maatwerksegment loont het om niet bij de eerste aanbieding te tekenen. Premies en voorwaarden kunnen per verzekeraar aanzienlijk verschillen voor vergelijkbare risico’s.
5. Zorg voor jaarlijkse evaluatie. Maatwerkverzekeringen zijn geen set-and-forget-product. Controleer jaarlijks of de verzekerde sommen nog kloppen, of je situatie veranderd is en of de premie nog in lijn is met de markt. Het Nibud biedt handige checklists voor het jaarlijks nalopen van je verzekeringspakket.
Overweeg je een maatwerkverzekering voor je bedrijf? Bekijk ook de categorie bedrijfsverzekeringen voor een overzicht van zakelijke polissen en vergelijkingstools. Voor achtergrond over risicobeheer, zie de categorie herverzekering en risicobeheer. En voor wie extra tools wil gebruiken bij het bepalen van de juiste dekking, biedt verzekeringstips en tools een goed startpunt.
Een maatwerkverzekering is geen luxe voor wie het kan betalen — het is een noodzaak voor wie bezittingen heeft of risico’s loopt die buiten de standaard kaders vallen. De premie is hoger, het proces intensiever, maar bij schade ben je blij dat je de moeite hebt genomen om je situatie serieus in kaart te brengen en een polis te hebben die werkelijk aansluit op wat je bezit en wat je doet.
Veelgestelde vragen
Wat is het verschil tussen een maatwerkverzekering en een standaardpolis?
Een standaardpolis werkt met vaste dekkingsmodellen en premieberekeningen op basis van gemiddelde risicoprofielen. Een maatwerkverzekering wordt individueel beoordeeld: de verzekeraar of bemiddelaar brengt de specifieke risico’s in kaart, laat eventueel taxeren en stelt een polis samen die precies aansluit op jouw situatie. Dat betekent meer administratie en een hogere premie, maar ook volledige dekking voor zaken die standaard worden uitgesloten of ondergedekt zijn.
Voor wie is een maatwerkverzekering zinvol?
Maatwerkverzekeringen zijn relevant voor eigenaren van klassieke voertuigen, kunst- of wijnverzamelingen, monumentale panden, bedrijven met bijzondere aansprakelijkheidsrisico’s en vermogende particulieren met een breed bezittingenprofiel. Ook zzp’ers in niche-beroepen — denk aan dronepiloten, restauratoren of forensisch adviseurs — kunnen beter af zijn met een maatwerkpolis dan met een generieke beroepsaansprakelijkheidsverzekering.
Hoe wordt de premie bepaald bij een maatwerkverzekering?
De premie is gebaseerd op de uitkomst van een individuele risicoanalyse. Factoren zijn de getaxeerde waarde van het object, het gebruik (rijkilometers, opslaglocatie, transport), de schadhistorie, de beveiligingsmaatregelen en soms de locatie. Voor klassiekers ligt de premie doorgaans tussen 0,5% en 1,5% van de getaxeerde waarde per jaar. Zakelijke premies zijn sterk afhankelijk van het type activiteit en de gewenste verzekerde som.
Kan ik een maatwerkverzekering online afsluiten?
In beperkte mate. Hiscox biedt online offertes voor zijn standaard maatwerklijn (beroepsaansprakelijkheid, bedrijfsaansprakelijkheid), en voor klassiekers onder €100.000 is soms een digitale taxatie en online afsluiting mogelijk. Voor complexere situaties — HNW-particulieren, bijzondere collecties, integraal pakket — is persoonlijk contact met een adviseur of verzekeraar onvermijdelijk. Het risicoprofiel is simpelweg te specifiek voor een geautomatiseerde acceptatieprocedure.
Hoe vaak moet ik mijn maatwerkverzekering herzien?
Jaarlijks is het minimum. Waarden van klassiekers en kunst schommelen, bedrijfsactiviteiten veranderen, en nieuwe bezittingen of risico’s kunnen onverzekerd zijn als je de polis niet actualiseert. Sommige verzekeraars verplichten een hertaxatie elke twee à drie jaar. Het Nibud adviseert sowieso alle consumenten om jaarlijks hun totale verzekeringspakket door te nemen — voor maatwerkverzekeringen is dat dubbel zo relevant.
Is een maatwerkverzekering aftrekbaar van de belasting?
Zakelijke maatwerkverzekeringen zijn doorgaans volledig aftrekbaar als bedrijfskosten. Voor particuliere polissen geldt dat in Nederland de meeste verzekeringspremies niet meer aftrekbaar zijn in box 1, met uitzondering van specifieke situaties zoals de arbeidsongeschiktheidsverzekering (aov) of een lijfrenteverzekering. Raadpleeg de Belastingdienst of een belastingadviseur voor je specifieke situatie.
Tekst geoptimaliseerd in mei 2026.









