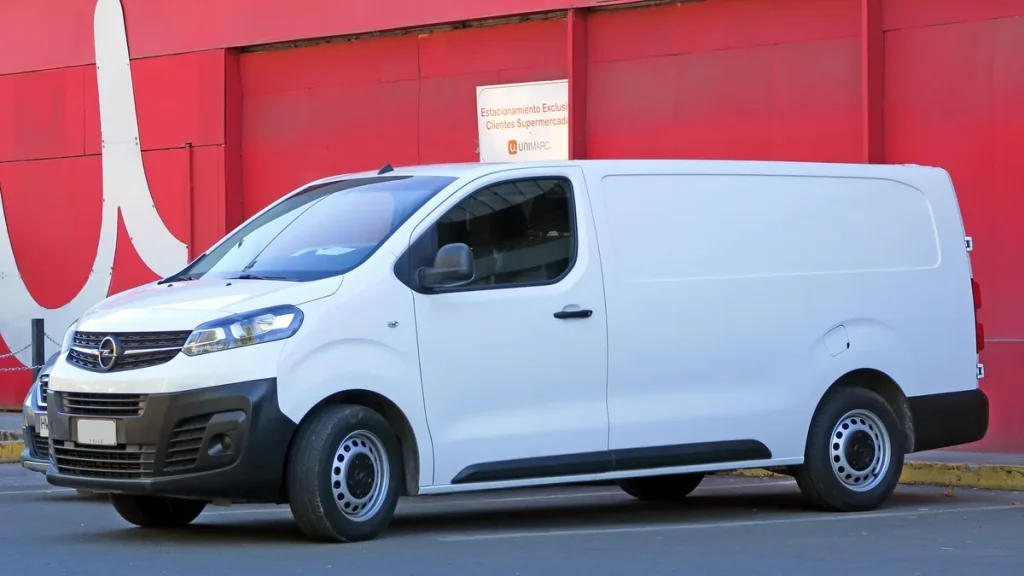
De Opel Vivaro is al jaren een van de populairste middelgrote bestelbussen op de Nederlandse markt. Of je nu werkt als loodgieter, elektricien of kleine ondernemer met een dienstauto — de kans is groot dat je er een tegenkomt. Maar precies die veelzijdigheid maakt het verzekeren lastiger dan je denkt. Een Vivaro Cargo met grijs kenteken heeft andere verzekeringsregels dan dezelfde auto op een privékentekenplaat. En de elektrische Vivaro-e stelt weer heel andere eisen aan je polis, zeker als je te maken hebt met accuschade of laadproblemen.
In 2026 zijn er op premiegebied de nodige veranderingen doorgevoerd. De motorrijtuigenbelasting (MRB) is per 1 januari 2026 met 2,9% verhoogd voor alle brandstoftypen, en verzekeringsmaatschappijen passen hun tarieven regelmatig aan op basis van schadecijfers en reparatiekosten — met name voor elektrische voertuigen, waarvan de herstelkosten fors zijn gestegen. Tijd om je Vivaro-verzekering eens goed door te nemen.
Vivaro Cargo met grijs kenteken: voordelen en verzekeringsregels
De Opel Vivaro Cargo is leverbaar in drie lengtes (L1, L2, L3) en heeft bij zakelijk gebruik recht op een grijs kenteken, mits de laadruimte minimaal 500 kg laadvermogen heeft en er een afdoende afscheiding zit tussen cabine en laadruimte. Met een grijs kenteken betaal je aanzienlijk minder motorrijtuigenbelasting: voor een Vivaro L2 met een gewicht tussen 1.851 en 1.950 kg betaal je met grijs kenteken circa €426 per kwartaal. Hetzelfde voertuig op een geel kenteken kost afhankelijk van de provincie tussen de €528 en €569 per kwartaal — een verschil van meer dan €400 op jaarbasis.
De keerzijde is dat je met een grijs kenteken niet zomaar privé mag rijden. Als je dat toch doet zonder correcte fiscale opgave, riskeer je een naheffing van de Belastingdienst én kan je verzekeraar dekking weigeren bij een schadeclaim. Check dus altijd of je polis expliciet vermeldt dat zakelijk gebruik het primaire doel is. Doe je dat goed, dan is een grijs-kenteken verzekering voor de Vivaro Cargo doorgaans goedkoper dan een particuliere polis — gemiddeld liggen de premies in 2026 tussen de €480 en €700 per jaar voor een WA-dekking, afhankelijk van leeftijd, bonus-maluskorting en regio.
Verzekeraars als Centraal Beheer, Allianz en Univé bieden gerichte bedrijfsautoverzekeringen voor de Vivaro aan. De premie wordt bepaald op basis van de cataloguswaarde (excl. BTW voor zakelijke rijders), het gebruik en de schadevrije jaren. Je bonus-malus loopt bij bestelwagenverzekeringen anders dan bij personenwagens — sommige verzekeraars bieden na 5 schadevrije jaren een korting tot 70%.
WA, WA+ of allrisk: welke dekking past bij jouw Vivaro?
De keuze tussen WA, WA+ (beperkt casco) en allrisk (volledig casco) hangt voor een grote bestelbus sterk af van de leeftijd en restwaarde van het voertuig. Voor een nieuwe Vivaro Cargo (catalogusprijs nieuw circa €29.000–€38.000 excl. BTW) is allrisk de logische keuze: reparatiekosten bij een aanrijding lopen snel op tot €8.000–€15.000, terwijl de meerprijs voor allrisk ten opzichte van WA+ doorgaans nog geen €300 per jaar bedraagt.
Voor een Vivaro van 4 jaar of ouder met een dagwaarde onder de €15.000 loont WA+ vaak beter. Die dekking vergoedt diefstal, brand, glasschade en storm- en hagelschade aan je eigen voertuig, maar niet de ‘eigen schuld’-schade bij een aanrijding. Dat eigen risico — standaard €150–€500 bij allrisk afhankelijk van de verzekeraar — moet je meerekenen in je beslissing.
Vergelijk je opties altijd via een erkende vergelijkingssite en kijk naar de kleine lettertjes rondom zakelijk gebruik en kilometerlimieten. Via autoverzekeringen vergelijken op verzekering.veel.nl vind je een actueel overzicht.
Elektrische Vivaro-e verzekeren: accudekking en laadschade
De Opel Vivaro-e is beschikbaar met twee accupakketten: een 50 kWh-accu voor een WLTP-actieradius van circa 225 km en een 75 kWh-accu voor tot 352 km. De cataloguswaarde ligt met €45.000–€55.000 (excl. BTW) flink hoger dan de verbrandingsvariant, en dat heeft directe gevolgen voor je premie.
Bij een elektrische bestelbus is de accudekking het belangrijkste aandachtspunt. Niet elke verzekeraar dekt accuschade standaard onder allrisk. Let op de volgende punten bij het vergelijken van polissen voor de Vivaro-e:
- Accuschade door aanrijding: vrijwel altijd gedekt bij allrisk, maar check of er een apart eigen risico geldt voor het accupakket.
- Laadkabelschade: schade aan de laadkabel is bij de meeste verzekeraars alleen gedekt als er sprake is van vandalisme of diefstal, niet bij slijtage.
- Laadschade door stroompieken: technische laadstoringen vallen zelden onder de standaard autoverzekering; daar heb je een aanvullende garantie of een elektronica-dekking voor nodig.
- Accu-degradatie: normale slijtage van de accu is uitgesloten van dekking — dit is fabrieksgarantie-territorium (Opel geeft 8 jaar/160.000 km garantie op de traktieaccu).
De premie voor een allrisk-dekking op een nieuwe Vivaro-e ligt in 2026 doorgaans 15–25% hoger dan voor de vergelijkbare dieselvariant, mede door de hogere reparatiekosten en schaarste aan gespecialiseerde monteurs. Sommige verzekeraars bieden een korting op de premie als je een gecertificeerde laadpaal thuis of op het bedrijfsterrein hebt geïnstalleerd — vraag daar expliciet naar.
Vivaro Combi en Life: de personenvariant als shuttle, taxi of camperbase
De Opel Vivaro Combi (tot 9 personen) en de Life (personenwagen-variant) vallen bij zakelijk gebruik als taxibus of rolstoelvervoer onder een ander verzekeringsregime dan de Cargo. Hier heb je in principe een geel kenteken én een personenautoverzekering nodig, aangevuld met een inzittendenverzekering als je passagiers vervoert.
Voor taxi- en rolstoelvervoerders gelden aanvullende eisen: de verzekeraar wil weten of het voertuig gecertificeerd is voor doelgroepenvervoer en of je beschikt over de juiste vergunning (taxivergunning of dienstregelingsontheffing). De premie voor een taxibus-verzekering op basis van een Vivaro Life ligt in 2026 naar schatting 30–50% hoger dan een reguliere bedrijfsautopolis, afhankelijk van het jaarkilometrage en de verzekerde som voor passagiersaansprakelijkheid.
Wordt de Vivaro Combi gebruikt als basis voor een camperombouw? Dan is een aparte camper- of bestelauto-polis vereist, waarbij de inbouw (keuken, bed, zonnepanelen) apart moet worden opgegeven als inventaris. Vergeet niet de camperverzekering te activeren bij definitieve ombouw — een standaard bedrijfsautopolis dekt een vaste woon- of slaapinrichting doorgaans niet.
Gereedschap en inventaris in de laadruimte: apart verzekeren
Een veelgemaakte fout bij zakelijke Vivaro-rijders: ervan uitgaan dat het gereedschap en de voorraad in de laadruimte automatisch meeverzekerd zijn onder de bedrijfsautoverzekering. Dat is niet zo. Zelfs bij allrisk is de inhoud van je bestelbus standaard niet gedekt.
Voor diefstal van gereedschap — een groeiend probleem, zeker in stedelijke gebieden — heb je een aparte eigen-vervoerverzekering of inboedeldekking voor de bedrijfsauto nodig. Deze kun je bij de meeste zakelijke verzekeraars als module toevoegen aan je bedrijfsautopolis. De te verzekeren bedragen lopen uiteen van €5.000 tot €30.000, met premies vanaf circa €8 per maand voor het laagste pakket. Bij een schadeclaim wordt doorgaans afschrijving toegepast op basis van ouderdom van het gereedschap.
Diefstalpreventie-eisen spelen ook een rol: sommige verzekeraars verplichten een SCM-goedgekeurd alarmsysteem of een aanvullend slot op de laaddeuren als de inventariswaarde boven de €10.000 uitkomt. De Rijksoverheid en het Verbond van Verzekeraars adviseren zakelijke rijders hun laadruimte-inhoud jaarlijks te herregistreren om onderverzekering te voorkomen.
Diefstalpreventie: de Vivaro als doelwit
Bestelbussen zijn een geliefd doelwit voor diefstal, zowel van het voertuig zelf als van de inhoud. De Opel Vivaro scoort in de Nederlandse diefstalstatistieken gemiddeld — beter dan een Transit, maar slechter dan sommige Aziatische merken. Om je premie te verlagen én je kansen op een volledige uitkering bij diefstal te vergroten, zijn er enkele preventieve stappen die meetellen bij verzekeraars:
- Een SCM Platinum-certificaat voor een alarm of immobilizer levert bij meerdere verzekeraars een premiekorting op van 5–10%.
- Parkeer de Vivaro ’s nachts bij voorkeur op een afgesloten terrein — sommige polissen schrijven dit voor bij een voertuigwaarde boven €25.000.
- Installeer een GPS-tracker: verzekeraars als Allianz en Centraal Beheer waarderen aantoonbaar herstelbaar voertuig bij diefstal.
- Laat de laadruimte leeg zichtbaar achter of plak een sticker op de ramen: “Geen gereedschap aanwezig ’s nachts”.
Bij diefstal van de gehele Vivaro geldt standaard een eigen risico van €150–€500 bij allrisk-polissen. Heb je een restschuld-dekking (ook wel GAP-verzekering), dan wordt het verschil tussen uitkering en openstaande leaseschuld vergoed — relevant als je de Vivaro heeft gefinancierd.
Premie-indicatie 2026: wat kost het concreet?
De tabel hieronder geeft een indicatie van de jaarlijkse premie voor een Opel Vivaro Cargo L2 in 2026, bij een schadevrije jaren-korting van 60% (dus iemand met een flinke rij-ervaring en goede schadehistorie), thuisadres in een middelgrote stad en zakelijk gebruik:
| Dekkingsniveau | Indicatie jaarpremie | Eigen risico (standaard) |
|---|---|---|
| WA (minimaal) | € 480 – € 620 | Geen |
| WA+ (beperkt casco) | € 680 – € 900 | € 150 – € 300 |
| Allrisk (volledig casco) | € 950 – € 1.350 | € 150 – € 500 |
| Vivaro-e allrisk (elektrisch) | € 1.150 – € 1.700 | € 200 – € 600 |
Let op: dit zijn richtprijzen op basis van marktinformatie van begin 2026. Je werkelijke premie kan afwijken op basis van je specifieke situatie. Gebruik een vergelijkingstool om actuele offertes op te vragen — de Consumentenbond heeft een onafhankelijke vergelijker met ruim 30 aanbieders. Lees voor meer achtergrond ook onze pagina over bedrijfsverzekeringen en de module premies en fiscale aftrek.
Kortom: de Opel Vivaro is een veelzijdige bestelbus die ook veelzijdige verzekeringsaandacht verdient. Of je nu kiest voor de zuinige diesel-Cargo op grijs kenteken, de elektrische Vivaro-e of de negen-persoonsvariante als taxi — neem de tijd om dekkingen te vergelijken, check de voorwaarden rond grijs kenteken gebruik, en vergeet de inventaris in je laadruimte niet apart te verzekeren. Zo rijd je in 2026 goed beschermd.
Veelgestelde vragen
Kan ik een Opel Vivaro Cargo op grijs kenteken ook privé rijden?
Nee, niet zomaar. Een grijs kenteken is bedoeld voor uitsluitend zakelijk gebruik. Wil je de Vivaro ook privé gebruiken, dan moet je bijtelling opgeven of het voertuig ombouwen naar een geel kenteken. Rijd je privé met een grijs-kenteken auto zonder opgave, dan riskeer je een naheffing van de Belastingdienst én kan de verzekeraar schadedekking weigeren. Raadpleeg de informatie op belastingdienst.nl voor de exacte regels.
Is de accu van de Vivaro-e standaard meeverzekerd?
Bij een allrisk-polis is accuschade door aanrijding of brand vrijwel altijd gedekt. Maar technische laadstoringen, accu-degradatie of defecten door verkeerd laden vallen daar doorgaans buiten. Check de polisvoorwaarden op termen als ‘accudekking’, ‘elektrische aandrijflijn’ en eventueel een apart eigen risico voor het accupakket. Sommige verzekeraars bieden een aanvullende elektronica-module aan die ook laadgerelateerde schade dekt.
Is mijn gereedschap in de Vivaro automatisch meeverzekerd?
Nee. De inhoud van je laadruimte — gereedschap, materialen, voorraad — is standaard niet meeverzekerd onder de bedrijfsautoverzekering, ook niet bij allrisk. Je hebt hiervoor een aparte eigen-vervoerverzekering of inboedeldekking nodig. De premie hiervoor start vanaf circa €8 per maand voor een verzekerd bedrag van €5.000 en loopt op naar €35 per maand bij dekkingen tot €20.000–€30.000.
Wat is het verschil in wegenbelasting tussen grijs en geel kenteken bij de Vivaro?
Bij een grijs-kenteken Vivaro L2 (1.851–1.950 kg) betaal je circa €426 per kwartaal aan motorrijtuigenbelasting. Dezelfde auto op een geel kenteken kost €528–€569 per kwartaal, afhankelijk van de provincie. Op jaarbasis scheelt dat al snel €400–€570. Per 2026 is de MRB met 2,9% verhoogd voor alle brandstoftypen. Bereken je exacte bedrag via de rekentool op belastingdienst.nl.
Hoe laag kan mijn premie worden met schadevrije jaren?
Bij de meeste zakelijke bedrijfsautoverzekeringen bouw je schadevrije jaren (SVJ) op, net als bij een personenwagen. Na 5 schadevrije jaren loopt de korting bij verschillende verzekeraars op tot 50–70% van de basispremie. Let op: SVJ-korting bij een bedrijfsautoverzekering is niet altijd overdraagbaar naar een andere verzekeraar. Vraag bij overstrapping altijd een SVJ-verklaring op bij je huidige verzekeraar.
Welke verzekering heb ik nodig als ik de Vivaro Combi als taxi gebruik?
Voor taxivervoer heb je een personenautoverzekering nodig met aanvullende passagiersdekking, plus een inzittendenverzekering voor de passagiers. Daarnaast is een geldige taxivergunning vereist. De verzekeraar wil weten of het voertuig gecertificeerd is voor het beoogde gebruik en wat het verwachte jaarkilometrage is. De premie ligt 30–50% hoger dan voor een standaard bedrijfsautopolis. Vraag specifiek naar taxipakketten bij verzekeraars als Centraal Beheer of gespecialiseerde aanbieders.
Tekst geoptimaliseerd in mei 2026.









