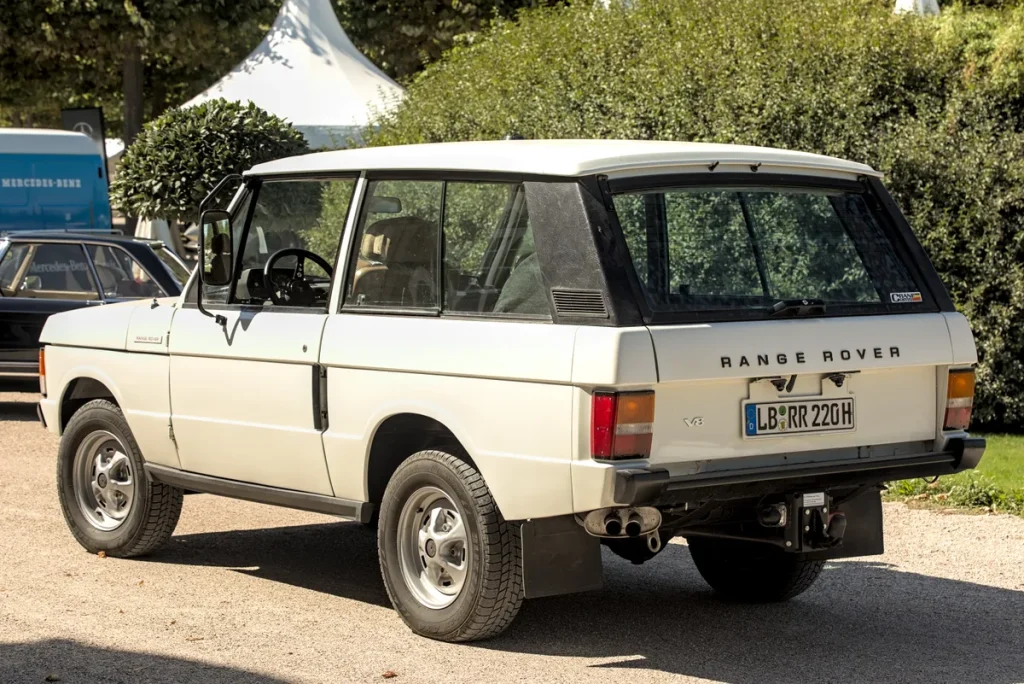
Een Range Rover is geen gewone auto, en dat merkt je ook aan de verzekeringspremie. Maar waar je bij een nieuwe Range Rover vooral te maken hebt met een torenhoge cataloguswaarde en diefstalgevoeligheid, draait het bij een occasion, youngtimer of elektrische variant om heel andere vragen. Welk dekkingniveau is nog logisch als de dagwaarde daalt maar de herstelkosten hoog blijven? Hoe werkt de youngtimerregeling voor een Range Rover Classic of P38? En wat moet je regelen als je als eerste Nederlander met een volledig elektrische Range Rover de weg op gaat? Dit artikel geeft je in 2026 de praktische antwoorden.
De markt voor gebruikte Range Rovers is groot en divers: van een vijf jaar oude Sport met 60.000 kilometer tot een Range Rover Classic uit de jaren tachtig die net gerestaureerd is. Elk van die voertuigen heeft zijn eigen verzekeringsvraagstuk, en door de bijzondere positie van Land Rover in het premiumsegment wijkt de aanpak soms af van een gewone tweedehands middenklasser.
Occasion Range Rover verzekeren: dagwaarde of toch allrisk?
De vuistregel bij occasionverzekeringen is simpel: hoe ouder en goedkoper de auto, hoe minder zinvol een allriskverzekering wordt. Maar bij een Range Rover gaat die rekensom anders. De dagwaarde van een vijf tot tien jaar oude Range Rover Sport of Range Rover Vogue ligt al snel nog op €30.000 tot €60.000, en de herstelkosten zijn navenant hoog. Een deukkrasje repareren bij een erkend Land Rover-dealer kost gemakkelijk €2.500 tot €5.000 — terwijl dezelfde schade bij een Volkswagen Golf de helft zou kosten.
Daardoor loont allriskverzekering voor occasion Range Rovers langer dan bij gemiddelde auto’s. Een goede stelregel is: zolang de dagwaarde boven de €25.000 uitkomt én de reparatiekosten hoog zijn, is volledig casco (allrisk) de verstandigste keuze. Zodra de dagwaarde richting €15.000 of minder gaat, kun je overwegen af te schalen naar WA+beperkt casco.
Let bij het afsluiten van een allriskverzekering op de verlengde aanschafwaardedekking. Sommige verzekeraars bieden dit aan voor de eerste één tot drie jaar na aankoop — handig als je een relatief jonge occasion hebt gekocht voor €45.000 en bij total loss niet geconfronteerd wil worden met een uitkering op basis van de lagere dagwaarde. Na die periode vervalt de regeling automatisch en geldt de dagwaarde als basis.
Een ander aandachtspunt bij occasions is het onderhoud en de betrouwbaarheidsgeschiedenis. Land Rovers, en Range Rovers in het bijzonder, staan bekend om relatief hoge onderhoudskosten en soms complexe elektronische systemen. Verzekeraars die zich specialiseren in premium auto’s — zoals Alpina, Finass of Honig & Honig — beoordelen de verzekeraarswaardigheid van een Range Rover soms anders dan grootverzekeraars. Ze kijken naar onderhoudshistorie, uitvoering (HSE, Vogue, Autobiography) en de aanwezigheid van telematica of trackers. Een Range Rover Autobiography die aantoonbaar dealer-onderhouden is, kan bij een specialist goedkoper uit zijn dan bij een generalistverzekeraar die het merk als te hoog risico inschat.
Beveiliging en premie bij een tweedehands Range Rover
Range Rovers behoren al jaren tot de meest gestolen auto’s in Nederland. Ook tweedehands exemplaren zijn gewild bij dieven — mede omdat reserveonderdelen schaars en duur zijn. Veel verzekeraars stellen bij Range Rovers van een bepaald bouwjaar aanvullende beveiligingseisen als voorwaarde voor een allriskverzekering. Denk aan een goedgekeurde SCM-gekeurd Track & Trace-systeem, een Thatcham-gecertificeerde alarm klasse 1 of 2, of een immobilizer die niet fabriekstandaard aanwezig was op oudere modellen.
Heb je een Range Rover Sport of Vogue uit de periode 2010–2018? Zorg dan dat je bij het aanvragen van offertes direct duidelijk maakt welke beveiligingsmaatregelen aanwezig zijn. Dat kan honderden euro’s per jaar schelen op de premie. Indicatief betaal je in 2026 voor een allriskverzekering van een Range Rover Vogue (bouwjaar 2015, dagwaarde circa €35.000) bij een specialist een jaarpremie van €1.200 tot €1.800, afhankelijk van je schadevrije jaren, leeftijd en postcode.
Youngtimer Range Rover: de Classic, P38 en vroege Discovery
Een Range Rover Classic (gebouwd tussen 1970 en 1996) of een P38 (1994–2002) is inmiddels een echte youngtimer of zelfs oldtimer. Dat heeft fiscale én verzekeringstechnische gevolgen. Vanaf 1 januari 2026 geldt de youngtimerregeling voor voertuigen die minimaal 16 jaar oud zijn — in 2027 verschuift de grens naar 25 jaar. Dat betekent dat een P38 uit 2002 in 2026 net aan de voorwaarden voldoet, terwijl een Range Rover Classic automatisch al in de categorie valt.
Voor verzekeraars is de taxatiewaardedekking de standaard bij youngtimers. In plaats van de dagwaarde (die bij een verwaarloosde P38 laag kan zijn) verzeker je het voertuig voor een door een erkend taxateur vastgestelde waarde. Die taxatierapporten zijn doorgaans 24 tot 36 maanden geldig. Minimale verzekerde bedragen bij gespecialiseerde youngtimersverzekeraars beginnen rond de €7.500, maar voor een goed bewaarde Range Rover Classic liggen taxatiewaarden al snel op €20.000 tot €50.000 of meer, afhankelijk van de staat van restauratie.
Het voordeel van de taxatiedekking is dat je bij total loss of diefstal de taxatiewaarde vergoed krijgt — niet de willekeurig lagere dagwaarde die een gewone verzekeraar zou hanteren. Juist voor Range Rover Classics is dat cruciaal: de marktwaarde van goed onderhouden exemplaren is de afgelopen jaren sterk gestegen, en een klassieke 3,5-liter V8 in goede staat is inmiddels een serieus investeringsobject.
Verzekeraars als Youngtimer-verzekering.nl, AABnet of Auto-Timon richten zich specifiek op dit segment. Ze accepteren ook voertuigen met een wat bewogener betrouwbaarheidshistorie — wat voor een P38 geen onbelangrijke factor is — mits er sprake is van aantoonbaar regulier onderhoud. Stalling is bij de meeste policies niet verplicht, maar bij dagelijks gebruik als hoofdvervoer kunnen de rijkilometers per jaar soms beperkt zijn (bijv. 10.000 of 15.000 km/jaar-limieten).
Heb je een Range Rover Classic zakelijk op naam staan? Dan gelden via de youngtimerregeling fiscaal gunstige bijtellingsregels: voor voertuigen van 15 jaar en ouder (of 16 jaar per 2026) betaal je slechts 35% bijtelling over de dagwaarde in plaats van over de cataloguswaarde. Dat levert bij een Classic met een dagwaarde van €20.000 een bijtelling van €7.000 op — aanzienlijk minder dan de bijtelling over een nieuwe Range Rover. Meer informatie over de actuele bijtellingsregels vind je op rijksoverheid.nl.
De elektrische Range Rover: accudekking en hoge cataloguswaarde
Land Rover introduceerde in 2025 de volledig elektrische Range Rover Electric, met leveringen die in 2026 op gang komen. Het is een mijlpaal: voor het eerst is de iconische luxe-SUV volledig emissievrij leverbaar. Maar voor verzekeraars brengt dat ook nieuwe vragen mee — want het verzekeren van een elektrische premium-SUV van meer dan €150.000 werkt anders dan een gemiddelde EV.
De cataloguswaardes van de Range Rover PHEV-varianten geven alvast een indicatie voor wat de Electric gaat kosten: de PHEV SE begint in Nederland al op ongeveer €155.000 inclusief btw, de Autobiography zit boven de €182.000 en de SV steeg voorbij de €233.000. Voor de volledig elektrische versie worden vergelijkbare of hogere prijzen verwacht. Dat heeft directe gevolgen voor de verzekeringspremie: een allriskverzekering op een voertuig van €180.000 cataloguswaarde betekent ook een significant hogere premie dan bij een EV van €45.000.
Een specifiek aandachtspunt voor EV-verzekeringen is de accudekking. De batterij van een elektrische Range Rover vertegenwoordigt een groot deel van de waarde van het voertuig — schattingen voor grote premium-EV’s liggen op 30% tot 40% van de cataloguswaarde. Sommige standaard allriskpolissen dekken accuschade door een ongeluk, maar dekken geen slijtage of capaciteitsverlies. Check bij het afsluiten of de polis expliciet dekt:
- Accuschade door aanrijding of brand (doorgaans standaard gedekt)
- Schade door onjuist laden of beschadigde laadkabel (niet altijd standaard gedekt)
- Accudegradatie onder garantiedrempel (doorgaans fabrieksgarantie, geen verzekeringskwestie)
- Brand door zelfontbranding (sommige verzekeraars hanteren aanvullende eigen risico bij EV-brand)
Vraag bij je verzekeraar of tussenpersoon expliciet naar de accudekkingsclausule. Bij gespecialiseerde EV-verzekeraars en premium-autoverzekeraars is dit inmiddels goed geregeld, maar bij generieke polissen kan een leemte bestaan.
PHEV Range Rover: laadschade en zakelijk gebruik
De PHEV-varianten van de Range Rover — de P460e en P550e — zijn al volop verkrijgbaar en populair bij zakelijke rijders. Ze combineren een traditionele V6 of V8 benzinemotor met een elektrische aandrijflijn die een volledig elektrisch bereik van circa 80 kilometer mogelijk maakt (WLTP). Voor zakelijk gebruik is dat aantrekkelijk, want in 2026 geldt voor elektrisch rijden nog steeds een bijtellingsvoordeel: 18% bijtelling over de eerste €30.000 cataloguswaarde, en 22% over het bedrag daarboven.
Reken maar mee: bij een Range Rover PHEV SE met een cataloguswaarde van €155.000 betaal je in 2026 bijtelling over: 18% × €30.000 = €5.400, plus 22% × €125.000 = €27.500 — totaal €32.900 bijtelling per jaar. In de hoogste belastingschijf (49,5%) kost dat netto zo’n €16.285 belasting per jaar. Geen koopje, maar wel beduidend gunstiger dan dezelfde auto op benzine — waarbij het volledige bedrag van €155.000 tegen 22% wordt belast.
Voor de verzekering van een PHEV-Range Rover gelden dezelfde aandachtspunten als voor de volledig elektrische variant, maar in iets mildere vorm. De laadkabelschade is een specifiek aandachtspunt: wordt je laadkabel doorgeknipt of beschadigd terwijl je auto op de oprit staat te laden, valt dat niet altijd onder de standaarddiefstal- of cascoschadedekking. Sommige verzekeraars hebben hier een aparte module voor, of het valt onder inboedel- of rechtsbijstandsverzekering. Controleer dit vooraf.
Premie-indicaties 2026: een overzicht
Exacte premies zijn altijd afhankelijk van je persoonlijke situatie (leeftijd, postcode, bonus-malus-ladder, specifiek model), maar onderstaande indicaties geven een realistisch beeld van wat je in 2026 kunt verwachten bij een volledige allriskverzekering:
| Voertuig | Dagwaarde/cataloguswaarde | Indicatieve jaarpremie allrisk |
|---|---|---|
| Range Rover Sport (2016, 90.000 km) | ±€28.000 | €1.100–€1.600 |
| Range Rover Vogue (2018, 70.000 km) | ±€45.000 | €1.400–€2.100 |
| Range Rover Classic (gerestaureerd, taxatiewaarde) | €20.000–€45.000 | €600–€1.200 |
| Range Rover P38 (taxatiewaarde) | €8.000–€18.000 | €400–€900 |
| Range Rover PHEV P460e SE (2024/2025) | ±€155.000 | €2.800–€4.200 |
| Range Rover Electric (2025/2026, verwacht) | €150.000+ | €3.000–€4.500 |
Bij premiespecialisten voor luxe voertuigen — zoals Alpina, Honig & Honig of Finass — kunnen de premies voor goed beveiligde exemplaren aan de onderkant van die bandbreedte uitkomen. Bij grootverzekeraars zonder premium-autosegmentatie liggen ze eerder aan de bovenkant. Gebruik een vergelijkingssite als Autoverzekering vergelijken als startpunt, maar voor een Range Rover loont het altijd om ook een specialist te raadplegen.
Slimme tips voor Range Rover-rijders in 2026
Of je nu een occasion koopt, je youngtimer wil laten taxeren of binnenkort de eerste elektrische Range Rover ophaalt bij de dealer — een paar dingen zijn altijd verstandig. Ten eerste: start met een grondige vergelijking via een Autoverzekering-vergelijkingstool en voeg daarna een specialist toe aan je offerterondes. Ten tweede: zorg bij een youngtimer altijd voor een actueel taxatierapport van een erkende instantie — zonder dat sta je bij schade zwak. Ten derde: bij een EV of PHEV, lees de polisvoorwaarden voor accudekking goed door en vraag specifiek naar laadschade en eigen risico bij EV-brand. Ten vierde: check of je verzekeraar de extra beveiliging die je hebt aangebracht (tracker, extra slot, alarmklasse) ook daadwerkelijk verdisconteerd heeft in de premie — dat is lang niet altijd automatisch het geval.
Een Range Rover verzekeren vraagt meer aandacht dan een doorsnee auto, maar met de juiste aanpak vind je in 2026 zeker een dekking die past bij de waarde en het gebruik van je voertuig. Of het nu een patina-rijke P38 is die één weekend per maand de weg op gaat, of een splinternieuwe elektrische Range Rover die elke dag zakelijk kilometers maakt — de verzekeringsmarkt biedt voor elk scenario een passende oplossing, zolang je weet waar je op moet letten. Bekijk ook de informatie over premies en fiscale aftrek voor meer inzicht in hoe kosten en belastingen samenhangen bij premium voertuigen.
Veelgestelde vragen
Is allrisk nog zinvol voor een Range Rover van 10 jaar oud?
Dat hangt sterk af van de dagwaarde. Een Range Rover Vogue uit 2015 kan in 2026 nog steeds een dagwaarde van €25.000 tot €35.000 hebben. Gecombineerd met de hoge herstelkosten — een bonnet of bumperrepsite bij een Land Rover-dealer kost snel €3.000 tot €5.000 — is allrisk voor veel rijders nog steeds rendabel. Reken per situatie uit: als de eigen bijdrage bij total loss (het verschil tussen all-risk en WA-premie maal verwachte rijjaren) lager uitvalt dan de dagwaarde, is allrisk verstandig. Pas rond de €15.000 dagwaarde wordt het afschalen interessant.
Hoe werkt de youngtimerregeling voor een Range Rover Classic?
Een Range Rover Classic (bouwjaar 1970–1996) valt ruimschoots in de youngtimerregeling. Per 1 januari 2026 moeten voertuigen minimaal 16 jaar oud zijn om in aanmerking te komen. Voor de verzekering betekent dit dat je het voertuig kunt verzekeren op basis van een taxatiewaarde in plaats van dagwaarde, wat voor goed bewaarde of gerestaureerde exemplaren veel gunstiger uitpakt. Laat het voertuig taxeren door een erkend taxateur; het rapport is doorgaans 24 tot 36 maanden geldig. Fiscaal betaal je bij zakelijk gebruik 35% bijtelling over de dagwaarde in plaats van over de (veel hogere) cataloguswaarde.
Wat dekt de accudekking bij een elektrische Range Rover?
Standaard allriskpolissen dekken accuschade als gevolg van een aanrijding, brand of andere verzekerbare calamiteit. Niet altijd gedekt: schade door een defecte laadkabel, capaciteitsverlies door slijtage (dat is fabrieksgarantie), of zelfontbranding van de accu — waar sommige verzekeraars een verhoogd eigen risico voor hanteren. Controleer de polisvoorwaarden expliciet op accudekkingsclausules en vraag je verzekeraar of tussenpersoon specifiek wat er wel en niet valt onder de dekking. Gespecialiseerde EV-verzekeraars en premium-automobielverzekeraars hebben dit doorgaans beter geregeld dan standaardpolissen.
Welke extra beveiligingseisen gelden voor een tweedehands Range Rover?
Omdat Range Rovers — ook oudere exemplaren — een populair doelwit zijn voor voertuigdiefstal, stellen veel verzekeraars aanvullende beveiligingseisen. Dit kan gaan om een SCM-goedgekeurde Track & Trace-installatie, een Thatcham-gecertificeerd alarm klasse 1 of 2, of een extra mechanische beveiliging (stuurslot, wielklem). De exacte eisen verschillen per verzekeraar en per bouwjaar. Vraag vóór het afsluiten welke eisen er gelden — ontbreekt de vereiste beveiliging bij schade, dan kan de verzekeraar de uitkering (gedeeltelijk) weigeren.
Wat is de bijtelling voor een Range Rover PHEV in 2026?
Voor plug-in hybride voertuigen (PHEV) geldt in 2026 het reguliere bijtellingspercentage van 22% over de volledige cataloguswaarde. Het lagere tarief van 18% dat voor volledig elektrische auto’s geldt, is niet van toepassing op PHEV’s — die vallen niet onder de EV-bijtellingskorting. Voor de Range Rover PHEV P460e SE met een cataloguswaarde van circa €155.000 betekent dat een bijtelling van €34.100 per jaar. In de hoogste belastingschijf (49,5%) kost je dat netto ruim €16.800 per jaar. Meer details over de actuele bijtellingsregels vind je op rijksoverheid.nl.
Kan ik mijn Range Rover P38 dagelijks rijden met een youngtimersverzekering?
Dat hangt af van de polisvoorwaarden. Sommige youngtimer- en oldtimerverzekeringen beperken het jaarlijkse kilometergebruik (bijv. tot 10.000 of 15.000 km per jaar) of verbieden dagelijks woonwerkverkeer. Andere — met name de meer uitgebreide youngtimerpolissen — staan dagelijks gebruik toe zonder kilometerlimiet. Controleer dit altijd voor afsluiting. Bij dagelijks gebruik van een P38 als hoofdvoertuig is een reguliere allriskverzekering op basis van taxatiewaarde soms goedkoper én flexibeler dan een gespecialiseerde youngtimersverzekering met gebruiksbeperkingen.
Tekst geoptimaliseerd in mei 2026.









