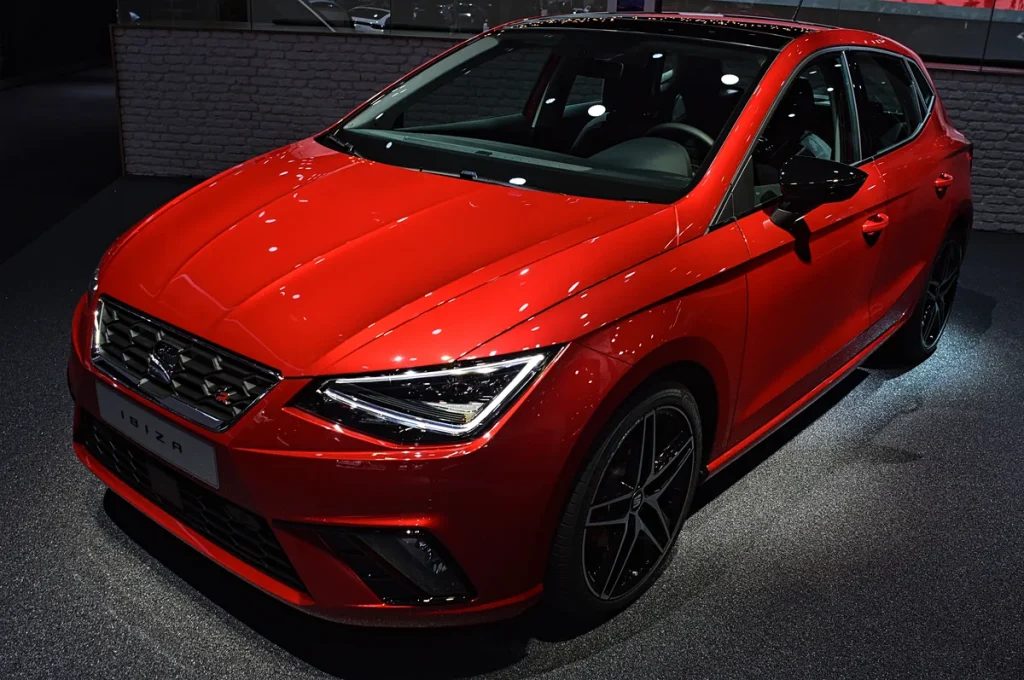
De Seat Ibiza is al jaren een van de meest verkochte compacte hatchbacks in Nederland. Studenten, starters en jonge gezinnen kiezen hem vanwege zijn scherpe prijs, laag brandstofverbruik en de sportieve FR-uitvoering die net iets meer rijplezier biedt dan de standaardversie. Maar hoe zit het met de verzekering? En wat betaal je precies als je kiest voor de Reference, Style of FR?
In 2026 zijn de autoverzekeringspremies in Nederland opnieuw gestegen. Volgens berichtgeving van Autoreview stegen de gemiddelde premies tussen 2022 en 2026 met circa 30 procent. Dat voelen bestuurders van compacte auto’s als de Ibiza dubbel: als jonge bestuurder betaal je sowieso al meer, en met een sportiever model als de FR kan de toeslag flink oplopen. In dit artikel zetten we de kosten per uitvoering naast elkaar, vergelijken we de Ibiza met zijn zustermodellen en geven we je concrete tips om de premie omlaag te brengen.
Wat bepaalt je premie voor een Seat Ibiza?
Verzekeraars kijken bij het berekenen van je premie naar een combinatie van factoren. De cataloguswaarde van de auto speelt een grote rol, maar ook het vermogen, het gewicht en de brandstofsoort. De Ibiza 1.0 TSI met 95 pk, die in de meeste Reference- en Style-uitvoeringen zit, valt bij de meeste maatschappijen in een gunstiger risicoklasse dan bijvoorbeeld de 1.0 TSI 110 pk die je in de FR vindt.
Naast de auto zelf kijkt de verzekeraar naar jou als bestuurder: je leeftijd, je woonadres, het aantal schadevrije jaren (de bonus-malusladder) en het geschatte jaarkilometrage. Rijd je in Amsterdam of Rotterdam? Dan betaal je statistisch gezien meer dan wanneer je in een kleine gemeente woont, simpelweg omdat de kans op schade daar groter is. Een bestuurder van 23 met nul schadevrije jaren betaalt voor dezelfde Ibiza gemakkelijk twee tot drie keer zoveel als een 40-jarige met tien jaar schadeverleden.
Vergelijken loont enorm. Onderzoek van de Consumentenbond laat zien dat de goedkoopste en duurste verzekeraar voor eenzelfde profiel soms meer dan 50 euro per maand uit elkaar kunnen liggen. Het verschil zit hem niet altijd in de dekking, maar in hoe risicomodellen zijn opgebouwd bij de verschillende maatschappijen.
Premies per uitvoering: Reference, Style en FR
De huidige Seat Ibiza (generatie KJ, gebouwd vanaf 2017, gefacelift in 2021) is beschikbaar in drie hoofduitvoeringen: Reference, Style en FR. Ze delen grotendeels dezelfde carrosserie en motor, maar er zijn verzekeringtechnisch relevante verschillen.
De Reference is de instapper. Met een cataloguswaarde die bij een occasion van vijf jaar al onder de 15.000 euro kan liggen, is de WA-verzekering voor een rijper profiel zeer betaalbaar. Een 40-jarige met tien schadevrije jaren in een middelgrote gemeente betaalt voor een Ibiza Reference uit 2019 al snel rond de € 24 tot € 30 per maand voor WA, of circa € 33 tot € 40 voor WA+ (beperkt casco).
De Style voegt extra opties en een hogere afwerkingsgraad toe. Cataloguswaarde ligt iets hoger, maar het verschil in premie ten opzichte van de Reference is bij een occasion van vergelijkbare leeftijd doorgaans klein — denk aan twee tot vijf euro per maand.
De FR is het sportmodel. Met de 1.0 TSI 110 pk motor, een sportiever onderstel en een agressiever uiterlijk valt de FR in een hogere verzekeringscategorie. Verzekeraars rekenen voor sportievere uitvoeringen een toeslag, die afhankelijk van de maatschappij tussen de vijf en vijftien euro per maand kan bedragen. Een WA-verzekering voor de FR kost een 30-jarige met vijf schadevrije jaren daarmee circa € 30 tot € 45 per maand, terwijl allrisk voor een jongere bestuurder van 22 jaar snel richting de € 80 tot € 100 per maand kan lopen.
| Uitvoering | WA (indicatie) | WA+ indicatie | Allrisk (indicatie) |
|---|---|---|---|
| Reference (1.0 TSI 95 pk) | € 24 – € 35/mnd | € 33 – € 45/mnd | € 45 – € 65/mnd |
| Style (1.0 TSI 95 pk) | € 26 – € 38/mnd | € 35 – € 48/mnd | € 48 – € 70/mnd |
| FR (1.0 TSI 110 pk) | € 30 – € 50/mnd | € 40 – € 60/mnd | € 60 – € 100/mnd |
Indicatieve bedragen op basis van een 30-jarige bestuurder met 5 schadevrije jaren, woonachtig in een middelgrote gemeente, 15.000 km/jaar. Actuele premie altijd via vergelijkingstool berekenen.
Ibiza versus Polo en Fabia: zustermodellen, andere premie?
De Seat Ibiza, de Volkswagen Polo en de Škoda Fabia zijn zogenoemde platform-broers: ze zijn gebouwd op hetzelfde MQB-A0-platform van de Volkswagen Groep en delen motoren, veiligheidssystemen en veel technische componenten. Toch kan de premie per merk merkbaar verschillen.
De Volkswagen Polo heeft traditioneel een iets hogere cataloguswaarde dan de Ibiza bij vergelijkbare uitrusting. Dat vertaalt zich in een licht hogere allrisk-premie, maar het verschil is in de praktijk klein: voor een WA-verzekering liggen de premies vrijwel gelijk. Wie echter een Polo GTI neemt (vergelijkbaar met de Ibiza FR maar met 207 pk), betaalt aanzienlijk meer — daar is de toeslag voor sportiever rijgedrag en hogere cataloguswaarde goed merkbaar.
De Škoda Fabia heeft van oudsher een zuinig imago bij verzekeraars. Statistisch gezien heeft de Fabia een iets lagere schadeclaim-frequentie, wat bij sommige maatschappijen tot een lagere risicoklasse leidt. Het verschil bedraagt meestal twee tot acht euro per maand in het voordeel van de Fabia. Dat klinkt weinig, maar over een jaar loopt dat op tot bijna honderd euro. Als premie de doorslag geeft, is de Fabia dus een serieuze concurrent van de Ibiza.
Wat de Ibiza onderscheidt is het sportieve imago — en dat is voor jongeren en jonge gezinnen vaak de reden om te kiezen voor de Ibiza boven de Fabia. Maar wees je bewust: datzelfde sportieve imago leidt bij de FR-uitvoering tot een hogere verzekeringspremie. Sommige vergelijkingssites als autoverzekering.nl laten zien dat de Ibiza en Polo voor standaarduitvoeringen nagenoeg gelijke premies kennen, terwijl de Fabia bij meerdere maatschappijen net iets goedkoper uitvalt.
Jongeren en de Seat Ibiza: hoe beperk je de kosten?
De Seat Ibiza is populair bij jongeren — en dat is precies de groep die het meest betaalt voor een autoverzekering. Een bestuurder van 18 jaar betaalt voor WA alleen al gemiddeld tussen de € 37 en € 63 per maand, afhankelijk van de verzekeraar en het rijprofiel. Met de Ibiza FR als eerste auto kan dat bedrag snel richting de honderd euro gaan.
Er zijn een paar strategieën om de kosten te drukken. Ten eerste: kies de instapuitvoering. De Reference of Style geeft je het meeste terug voor je premie-investering, zeker als je het schadeverleden nog moet opbouwen. Ten tweede: overweeg een kilometerbeperking. Wie minder dan 10.000 km per jaar rijdt en dat aangeeft, krijgt bij de meeste verzekeraars een korting. Ten derde: sommige maatschappijen bieden een blackboxkorting (ook wel pay how you drive genoemd) waarbij een app of kastje in de auto je rijgedrag monitort. Jongeren die rustig rijden kunnen zo tot 20 procent korting krijgen. Informatie hierover vind je onder andere bij Nibud.
Tenslotte: neem niet automatisch allrisk op een occasion. Een Ibiza van zes jaar oud met een marktwaarde van 12.000 euro hoeft misschien geen allrisk meer — de premie rechtvaardigt zich dan minder snel. Lees meer in onze categorie autoverzekering over het juiste dekkingsniveau voor jouw situatie.
WA, WA+ of allrisk: welke dekking past bij de Ibiza?
Bij een nieuwe Ibiza (catalogusprijs van de FR start in 2026 rond de € 28.000) is allrisk bijna altijd de verstandigste keuze. Je beschermt daarmee je eigen schade bij een botsing, een diefstal of een enkel-auto-ongeluk. De allrisk-premie is aanzienlijk hoger, maar het financiële risico van eigen schade aan een nieuwe auto weegt zwaarder.
Zodra de dagwaarde onder de 10.000 euro zakt, is het de moeite waard om de rekening te maken: hoeveel extra betaal je per jaar voor allrisk ten opzichte van WA+? Als het verschil meer dan 600 à 700 euro per jaar bedraagt, is dat bij een dagwaarde van 8.000 euro zelden rendabel tenzij je een hoog risico-profiel hebt. De Consumentenbond heeft een handige richtlijn voor dit soort beslissingen.
WA+ (beperkt casco) is een populair compromis. Aanrijdingsschade door eigen schuld valt er niet onder, maar brand, diefstal, storm, hagelschade en aanrijding met wild zijn wél gedekt. Voor een Ibiza Style of FR van twee tot vier jaar oud is WA+ daarom vaak een slimme keuze: je betaalt minder dan allrisk, maar je bent beschermd tegen de meest ingrijpende niet-schuldschades. Bekijk ook onze pagina over premies en fiscale aftrek als je een auto zakelijk rijdt.
De FR-uitvoering: is de toeslag gerechtvaardigd?
De Seat Ibiza FR trekt rijders die iets sportievere rijdynamiek willen zonder de prijs van een hot hatch. Met de 1.0 EcoTSI met 110 pk, sportieve stoelen en de karakteristieke FR-sierlijsten is het een aantrekkelijk pakket. Maar verzekeraars zien een FR als hoger risico: het vermogen is hoger, de rijder is statistisch jonger en het rijgedrag iets sportiever dan bij een Reference-rijder.
De toeslag varieert per maatschappij. Bij de ene verzekeraar betaal je vijf euro per maand extra ten opzichte van een gelijkwaardige Style, bij de andere verzekeraar kan dat oplopen tot vijftien euro. Over een jaar is dat een verschil van 60 tot 180 euro — vergelijken loont dus ook bij de keuze ínnerlijk de Ibiza-lijn. De DSG-automaat die beschikbaar is op de FR kan overigens de premie iets verhogen (hogere dagwaarde), maar heeft op de risicoklasse zelf weinig invloed.
Tot slot: de Ibiza is en blijft een slimme keuze voor wie een betaalbare, veelzijdige auto zoekt met een aanvaardbare verzekeringspremie. Kies je voor de Reference of Style, dan ben je in de compacte klasse goed af — zeker als je al een paar schadevrije jaren hebt opgebouwd. De FR is de leukste om te rijden, maar reken je premie goed door voordat je voor het sportieve plaatje valt. Vergelijk altijd meerdere aanbieders, houd rekening met je kilometerstand en dagwaarde, en bekijk of een zwarte doos-korting jou iets oplevert als je kunt aantonen dat je veilig rijdt.
Veelgestelde vragen
Wat kost een Seat Ibiza verzekering per maand in 2026?
Dat verschilt sterk per uitvoering, leeftijd en schadeverleden. Een 30-jarige met vijf schadevrije jaren betaalt voor WA ruwweg 24 tot 50 euro per maand, afhankelijk van de uitvoering (Reference vs. FR) en de verzekeraar. Jongeren van 18 tot 25 jaar betalen significant meer — gemiddeld 37 tot 63 euro voor alleen WA. Allrisk voor de FR kan voor een jongere bestuurder oplopen tot 80 à 100 euro per maand. Vergelijken via een vergelijkingstool geeft je altijd een actuele en op maat berekende premie.
Is de Seat Ibiza FR duurder om te verzekeren dan de Reference?
Ja, de FR valt bij de meeste verzekeraars in een hogere risicoklasse. Het hogere motorvermogen (110 pk versus 95 pk), de hogere cataloguswaarde en het gemiddeld jongere bestuurdersprofiel van FR-rijders leiden tot een toeslag van vijf tot vijftien euro per maand. Over een jaar loopt dat op tot 60 à 180 euro extra. Of die toeslag de moeite waard is, hangt af van je rijplezier-wensen en budget — maar vergelijken tussen maatschappijen levert soms meer besparing op dan kiezen voor de rustiger uitvoering.
Hoe vergelijkt de Seat Ibiza qua verzekering met de Volkswagen Polo en Škoda Fabia?
De drie modellen zijn platform-broers op het MQB-A0-onderstel van de VW Groep en hebben vergelijkbare premies. De Fabia heeft van oudsher een iets lager schadeniveau bij sommige maatschappijen, wat kan resulteren in twee tot acht euro minder per maand. De Polo zit qua premie dicht bij de Ibiza, maar heeft doorgaans een iets hogere cataloguswaarde bij gelijke uitrusting. Voor WA-verzekeringen zijn de verschillen minimaal; voor allrisk speelt de dagwaarde meer mee.
Moet ik allrisk nemen op een nieuwe Seat Ibiza FR?
Bij een nieuwe Ibiza FR met een catalogusprijs rond de 28.000 euro is allrisk bijna altijd de beste keuze. Je loopt anders het risico om bij een eigen-schuld-aanrijding of diefstal voor grote kosten te staan. Zodra de dagwaarde zakt onder de 10.000 à 12.000 euro, is het zinvol om de rekensom te maken: hoeveel betaal je extra per jaar voor allrisk, en wat is de kans dat je die kosten terugverdient? De Consumentenbond biedt hiervoor goede richtlijnen.
Hoe bespaar ik als jongere op mijn Seat Ibiza verzekering?
Er zijn drie bewezen manieren. Ten eerste: kies de Reference of Style in plaats van de FR — dat scheelt vijf tot vijftien euro per maand. Ten tweede: beperk je jaarkilometrage (onder de 10.000 km levert bij de meeste maatschappijen korting op). Ten derde: informeer naar een blackbox- of app-korting. Verzekeraars als FBTO en Centraal Beheer bieden een rijgedragsprogramma waarbij veilig rijden kan resulteren in tot 20 procent premiekorting. Dat is voor een jonge Ibiza-rijder een aanzienlijk voordeel.
Is de Seat Ibiza geschikt als eerste auto vanuit verzekeringsoogpunt?
Ja, de Ibiza is een van de betere keuzes als eerste auto. De WA-premie voor de instapuitvoering is in vergelijking met sportievere auto’s of grotere sedans relatief laag. Het lichte gewicht, het compacte formaat en het beperkte vermogen van de 95 pk-versie leiden tot een gunstige risicoklasse. Vergelijk de premie altijd vóór de aankoop via een vergelijkingstool: sommige jaargangen of uitvoeringen vallen in een andere klasse dan je verwacht.
Tekst geoptimaliseerd in mei 2026.









