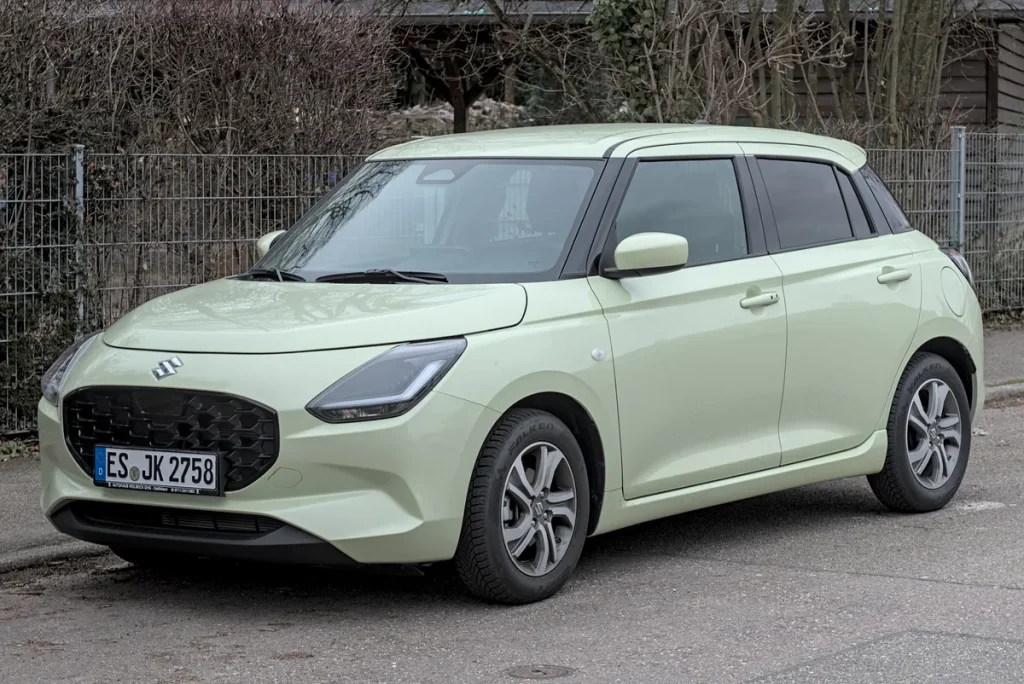
De Suzuki Swift staat al decennia bekend als een van de meest betaalbare stadsautos van Nederland — en dat geldt niet alleen voor de aanschafprijs, maar ook voor de verzekering. In 2026 is de Swift nog steeds een van de auto’s waarbij je met een WA-premie van rond de 25 euro per maand goed wegkomt, zeker als je al een paar schadevrije jaren hebt opgebouwd. Maar er zijn grote verschillen: tussen generaties, dekkingsvormen en rijprofielen.
Met de komst van de volledig nieuwe, hybride vierde generatie Swift in 2024 — met een vanafprijs van ongeveer 18.500 euro in Nederland — is de vraag wat een verzekering kost weer relevant voor een nieuwe groep kopers. Ook jonge rijders kiezen massaal voor de Swift als eerste auto. In dit artikel zet je alles op een rij: wat betaal je per dekking, welke generatie verzeker je het voordeligst, en wanneer loont het om toch voor allrisk te gaan?
Waarom de Suzuki Swift zo gunstig verzekert
Verzekeraars kijken bij het bepalen van de premie naar drie kernelementen: de cataloguswaarde van de auto, het schadeverleden van het model en de reparatiekosten bij schade. De Suzuki Swift scoort op alle drie gunstig. De cataloguswaarden zijn historisch laag vergeleken met andere compacte hatchbacks — een Swift uit 2018 staat in 2026 voor minder dan 8.000 euro in de ANWB-taxatiegids. Reparatiekosten vallen mee doordat Suzuki mondiale volumeproductie heeft en onderdelen relatief goedkoop en snel leverbaar zijn.
Daar komt bij dat de Swift statistisch weinig schade veroorzaakt. Het is een lichte, compacte auto die vooral in de stad rijdt, met lagere snelheden en kortere ritten. Dat vertaalt zich in lagere claimfrequenties bij verzekeraars, wat direct zichtbaar is in de premietarieven. Vergelijk je de Swift met een VW Polo of Toyota Yaris uit hetzelfde segment, dan is de Swift gemiddeld 10 tot 15 procent goedkoper te verzekeren.
Premies per dekkingsvorm in 2026
Voor een Swift uit 2018, bestuurder van 40 jaar, woonplaats Amersfoort, 10.000 km per jaar en 5 schadevrije jaren, liggen de maandpremies in 2026 op het volgende niveau:
| Dekking | Maandpremie (indicatie) | Wat dekt het |
|---|---|---|
| WA (basis) | circa € 25 | Schade aan anderen, wettelijk verplicht |
| WA + Beperkt casco | circa € 30 | + brand, diefstal, storm, ruitschade |
| Allrisk (volledig casco) | circa € 48 | + eigen schade, aanrijding eigen schuld |
Houd er rekening mee dat dit indicatieve tarieven zijn op basis van vergelijkingssites begin 2026. Factoren als je leeftijd, je woonplaats (stedelijk gebied versus buitengebied), het jaarkilometrage en je bonus-malustrede kunnen de premie flink omhoog of omlaag trekken. Gebruik een vergelijkingstool zoals Nibud of Consumentenbond om je eigen situatie te berekenen.
Generaties Swift: welke verzeker je hoe?
De Swift kent in Nederland vier herkenbare generaties. Elke generatie heeft een eigen prijsniveau en daarmee een eigen verzekeringsprofiel.
Generatie 1 en 2 (2005–2017): Swifts uit deze periode zijn relatief oud en hebben een lage dagwaarde — vaak onder de 5.000 euro. Hier is een WA-verzekering doorgaans voldoende. Allrisk betalen voor een auto van 3.000 euro is weggegooid geld: de premie is vaak bijna even hoog als de waarde die je terugkrijgt bij total loss. Kies maximaal beperkt casco voor ruitschade en diefstal als je de auto parkeert in een drukke stad.
Generatie 3 (2017–2023): Dit is de generatie die de meeste Nederlandse Swifts op de weg vertegenwoordigt. Occasion-prijzen liggen tussen de 8.000 en 15.000 euro afhankelijk van bouwjaar en uitrusting. Beperkt casco is hier verstandig; allrisk is het waard bij een jonger exemplaar (2020 of nieuwer) dat nog aanzienlijke restwaarde heeft.
Generatie 4 (2024–heden): De volledig nieuwe Swift met mild-hybride aandrijving. Catalogusprijzen starten rond 18.500 euro in Nederland. Voor een nieuwe auto van deze waarde is allrisk de logische keuze. Bij de hybride variant moet je ook rekening houden met de hogere reparatiekosten voor het hybridesysteem, wat de allrisk-premie iets duurder maakt dan bij de benzineversie.
Verzekering voor jonge bestuurders: Swift als startauto
De Swift is een van de populairste eerste auto’s voor rijders onder de 25 jaar in Nederland. De combinatie van lage aanschafprijs, goede parkeerbaarheid en bescheiden verbruik maakt hem ideaal als starter. Maar jonge bestuurders betalen significant meer voor dezelfde dekking. Iemand van 22 jaar zonder schadevrije jaren betaalt voor dezelfde Swift uit 2018 al snel 60 tot 90 euro per maand voor allrisk — drie keer zoveel als een ervaren rijder met 10 schadevrije jaren.
Toch zijn er manieren om de premie te drukken. Ten eerste: kies bewust voor een oudere Swift. Een Swift uit 2012 verzeker je op WA-basis al voor 15 tot 20 euro per maand, ook als jong rijder. Ten tweede: overweeg een polis met kilometerbegrenzing. Rij je minder dan 7.500 km per jaar, dan bieden veel verzekeraars een korting van 10 tot 20 procent. Ten derde: vraag bij ouders na of je als bijrijder op hun polis opgebouwde korting kunt overdragen als je je eigen polis afsluit — dit verschilt per verzekeraar maar is bij sommige aanbieders mogelijk.
Jonge rijders doen er ook verstandig aan de rijksoverheid-informatie over rijbewijskosten en verkeersregels bij te houden, want verkeersboetes en rijontzeggingen tellen zwaar mee in het schadeverleden.
De nieuwe hybride Swift: wat betekent dat voor de verzekering?
De vierde generatie Swift gebruikt een 1.2-liter driecilinder mild-hybride systeem — geen plug-in, maar een lichte elektrische ondersteuning die het verbruik drukt naar circa 4,7 liter per 100 km. Dit systeem is technisch robuuster dan een volledige hybride, maar brengt bij schade toch extra kosten mee: accupakket, elektrische componenten en specifieke diagnoseapparatuur zijn duurder dan bij een standaard benzinemotor.
Verzekeraars passen dit al toe in hun premiemodellen. Verwacht dat een allrisk-polis voor de 2024-hybride Swift circa 10 tot 15 procent duurder uitvalt dan voor een gelijkwaardige benzine Swift uit 2020. Dat is relatief beperkt vergeleken met zwaardere hybrides of volledig elektrische auto’s, waarbij de meerprijs kan oplopen tot 25 procent. De Swift houdt daarmee zijn reputatie als betaalbare keuze in het hybridesegment.
Let bij het afsluiten op of de verzekeraar expliciet de hybride componenten dekt. Sommige aanbieders sluiten accuschade of elektrische systemen uit bij beperkt casco — lees de polisvoorwaarden goed door of vraag er direct naar bij het offreren.
Swift Sport: sportieve variant met hogere premie
De Swift Sport onderscheidt zich met een 1.4-liter turbomotor (140 pk in de derde generatie) en een uitgesproken sportief rijprofiel. Verzekeraars classificeren de Sport in een hogere risicoklasse dan de standaard Swift — hogere topsnelheid, agressievere rijstijl en meer vermogen resulteren statistisch in hogere schadefrequenties. De WA-premie voor een Swift Sport uit 2019 ligt in 2026 circa 20 tot 30 procent hoger dan voor een standaard Swift uit hetzelfde jaar.
Allrisk voor een Swift Sport is absoluut zinvol zolang de dagwaarde boven de 10.000 euro ligt. Let ook op dat sommige verzekeraars de Sport expliciet als sportauto classificeren, wat impact heeft op de polisindeling. Vergelijk meerdere aanbieders en vermeld altijd het juiste type bij het aanvragen van een offerte — verzwijgen van de Sport-variant kan leiden tot geen dekking bij schade.
Hoe kies je de juiste dekking in 2026?
De vuistregel is simpel: is de dagwaarde van je Swift minder dan het dubbele van je jaarlijkse allrisk-premie, dan is WA of beperkt casco voldoende. Een Swift van 4.000 euro met een allrisk-premie van 600 euro per jaar — dan is allrisk financieel niet rationeel. Kies dan voor beperkt casco om in ieder geval diefstal, brand en ruitschade te dekken.
Is je Swift nieuwer dan drie jaar of heb je hem gefinancierd? Dan is allrisk verstandig, soms zelfs verplicht vanuit de financieringsovereenkomst. Check ook of je premieaftrek of fiscale voordelen kunt benutten als de auto ook zakelijk wordt gebruikt.
Interne vergelijking loont: gebruik naast vergelijkingssites ook de directe sites van verzekeraars als Univé, Centraal Beheer en Interpolis. Deze bieden soms kortingsacties die niet op aggregatorsites staan. En vergeet niet: overstappen mag altijd per verlengingsdatum — zet een herinnering in je agenda als je polis bijna verloopt.
De Suzuki Swift blijft in 2026 een van de slimste keuzes als je een betaalbare en goed te verzekeren auto zoekt. Of je nu kiest voor een tweedehands generatie-drie exemplaar of de gloednieuwe hybride: de premies zijn laag, de auto is betrouwbaar, en met de juiste dekking rij je zorgeloos de stad in. Vergelijk, bereken je eigen situatie en laat je niet verrassen door de eerste offerte die op je scherm verschijnt.
Veelgestelde vragen
Wat kost een WA-verzekering voor een Suzuki Swift in 2026?
Voor een gemiddeld profiel — bestuurder van 40 jaar, Swift uit 2018, 10.000 km per jaar, 5 schadevrije jaren — betaal je in 2026 circa 25 euro per maand voor WA-basis. Jonge rijders zonder opgebouwde schadevrije jaren betalen aanzienlijk meer, soms het dubbele of driedubbele. Vergelijkingssites geven de meest actuele tarieven op basis van jouw specifieke situatie.
Is allrisk zinvol voor een tweedehands Swift?
Dat hangt af van de dagwaarde. Is je Swift minder dan 8.000 euro waard, dan betaal je bij allrisk al snel meer dan je terugkrijgt bij een total loss. Beperkt casco is dan een verstandiger keuze: je dekt diefstal, brand, storm en ruitschade zonder te veel te betalen voor eigen schade. Voor een Swift van 2020 of nieuwer is allrisk doorgaans nog wel de moeite waard.
Hoe verzeker ik de nieuwe hybride Swift 2024 het beste?
De vierde generatie Swift heeft een cataloguswaarde vanaf 18.500 euro — allrisk is dan de logische keuze. De mild-hybride aandrijving maakt de auto technisch iets complexer, wat de reparatiekosten en daarmee de allrisk-premie licht verhoogt. Controleer of de hybride componenten (accu, elektrische motor) expliciet zijn opgenomen in de polisdekking — dit verschilt per verzekeraar.
Wat betaalt een jongere van 22 jaar voor een Swift-verzekering?
Jonge rijders tot 25 jaar betalen significant meer vanwege het hogere statistisch risico en de beperkte opbouw van schadevrije jaren. Voor allrisk op een Swift uit 2018 kan de premie oplopen tot 60 tot 90 euro per maand. Tips om te besparen: kies een oudere Swift, beperk het jaarkilometrage, en check of kilometerverzekering goedkoper uitpakt dan een standaardpolis.
Zijn er kortingen beschikbaar voor de Suzuki Swift?
Ja, op verschillende manieren. Kilometerkorting (minder dan 7.500 km per jaar) levert 10 tot 20 procent besparing op bij veel verzekeraars. Sommige aanbieders geven loyaliteitskorting bij het bundelen van meerdere verzekeringen (auto + inboedel + aansprakelijkheid). Suzuki Nederland werkt samen met geselecteerde verzekeraars die specifieke Swift-pakketten aanbieden — vergelijk die altijd met de open markt voordat je tekent.
Wat is het verschil in premie tussen de Swift en de Swift Sport?
De Swift Sport met turbomotor (140 pk) wordt door verzekeraars geclassificeerd als een hogere risicoklasse. Verwacht een meerprijs van 20 tot 30 procent op WA-basis vergeleken met een standaard Swift uit hetzelfde bouwjaar. Allrisk is voor de Sport vrijwel altijd het beste advies zolang de dagwaarde substantieel is. Vermeld altijd het juiste type bij je aanvraag om dekking bij schade te garanderen.
Tekst geoptimaliseerd in mei 2026.









