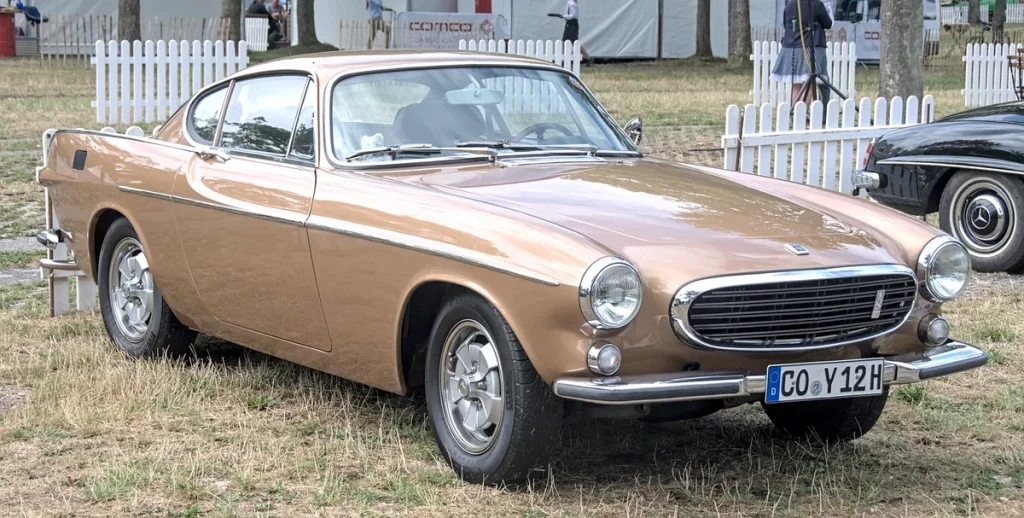
Volvo heeft een ijzersterk imago als het gaat om veiligheid. De Zweedse autobouwer introduceerde al in 1959 de driedelige veiligheidsgordel en ontwikkelt sindsdien ongekend consequent door op het gebied van botsbeveiliging, rijhulpsystemen en schadepreventie. In 2026 leidt dat tot een interessante vraag voor autoverzekeraars: mag een auto die zo zeldzaam betrokken raakt bij ernstige aanrijdingen ook een voordelige premie verwachten?
Dit artikel gaat specifiek in op de link tussen Volvo’s veiligheidsreputatie en wat je in de praktijk aan premie betaalt, de relatief lage diefstalgevoeligheid van de meeste modellen, en de bijzondere verzekeringssituatie van tweedehands en klassieke Volvo’s — van een XC60 met 100.000 kilometer tot een P1800 of een 240 als geliefde youngtimer.
Volvo’s veiligheidsreputatie: wat zeggen de cijfers?
Volvo scoort structureel uitstekend bij Euro NCAP, het Europese onafhankelijke crashtest-instituut. Modellen als de XC60, XC90, V90 en de recentere EX-lijn halen consequent vijf sterren en vallen op met lage scores bij letselrisico voor inzittenden. Bij de Insurance Institute for Highway Safety (IIHS) in de VS worden Volvo-modellen al jaren aangewezen als Top Safety Pick+, de hoogste onderscheiding.
Het systeem City Safety — een automatische noodremfunctie actief tot 50 km/u — is al jaren serieel aanwezig in alle Volvo’s. Het detecteert voetgangers, fietsers, grote dieren en andere voertuigen en grijpt autonoom in als de bestuurder niet reageert. Uit Volvo’s eigen onderzoeksdata blijkt dat City Safety het aantal lageSnelheidsaanrijdingen in stedelijk verkeer significant terugdringt.
Pilot Assist, kruispuntondersteuning, rijstrookassistentie en de actieve snelheidslimiet-assistent zijn bij nieuwere Volvo’s standaard. Dit pakket aan rijhulpsystemen verlaagt niet alleen het persoonlijk letselrisico, maar ook de kans op schade aan het voertuig zelf — twee factoren die rechtstreeks de schadelast van een verzekeraar bepalen.
Werkt veiligheid door in een lagere autoverzekeringspremie?
In theorie wel, in de praktijk deels. Nederlandse autoverzekeraars berekenen premies primair op basis van je bonus-malus-klasse, je postcode, jaarkilometrage, leeftijd en de catalogusprijs (of dagwaarde) van je auto. De merk-specifieke schadefrequentie speelt ook een rol: verzekeraars analyseren hun eigen schadedossiers per model en passen de basisprijs aan als een bepaald model structureel minder of meer schade genereert.
Volvo scoort hier bovengemiddeld goed. Op vergelijkingssites als Independer en Geld.nl valt op dat een Volvo V60 of XC60 doorgaans goedkoper uitvalt dan een vergelijkbare BMW 3 Serie of Audi Q5 in dezelfde leeftijdsgroep, ook als catalogusprijs gelijkwaardig is. Een indicatief voorbeeld voor 2026: een V60 T5 uit 2022 (catalogus circa €55.000) wordt bij een gemiddelde verzekeraar voor WA+Beperkt Casco geraamd op €950–€1.150 per jaar voor een 40-jarige in bonus-malus 14. Een vergelijkbare BMW 330i zit ruwweg €100–€150 hoger.
Volvo Trucks bewees eind 2024 dat veiligheid en premieverlaging hand in hand gaan: transportbedrijven die hun FH Aero of FM uitrusten met het Euro NCAP-veiligheidspakket (als enige vrachtwagenmerk ooit vijf sterren bij Euro NCAP voor trucks) konden tijdelijk rekenen op een premieverlaging van dertig procent op de wagenparkverzekering. Hoewel het hier om vrachtauto’s gaat, illustreert het mechanisme voor personenwagens hetzelfde principe: aantoonbaar minder schade = lagere verzekeringskosten.
Conclusie: je betaalt als Volvo-rijder geen dramatisch lagere premie dan de concurrent, maar je merk heeft statistisch gezien een gunstiger schadeprofiel dat in de tarievenopbouw verwerkt zit. Bovendien werkt een schadevrij rijdend leven — dat Volvo’s veiligheidsassistentie actief bevordert — direct door in je bonus-malus: elke schadevrij jaar betekent een stap omhoog, op de autoverzekeringspagina van verzekering.veel.nl lees je hoe bonus-malus precies werkt.
Diefstal: Volvo’s relatief lage risicoprofiel
Uit diefstalcijfers van Moving Intelligence over 2025 blijkt dat de meest gestolen personenwagens in Nederland vrijwel uitsluitend populaire SUV’s van Toyota, Kia en Hyundai zijn — modellen waarbij keyless entry relatief makkelijk te misbruiken valt via relay-attack. Volvo’s hogere modellen (XC60, XC90) hebben dit risico ook, maar worden in de praktijk beduidend minder gestolen dan de koplopers in de diefstaltabel.
Dat heeft deels te maken met Volvo’s Theft Alert Immobilizer: een seriesysteem dat het voertuig blokkeert bij een poging tot diefstal zonder geldig sleutelchip. Nieuwere Volvo’s communiceren bovendien via het connected services-platform, waardoor de positie van een gestolen voertuig real-time te traceren is. Sommige verzekeraars — zoals Centraal Beheer en Nationale-Nederlanden — bieden korting als je aantoont dat je auto beschikt over een goedgekeurd tracking-systeem of een erkend alarmsysteem van niveau SCM 3. Controleer dit bij je verzekeraar, want de precieze regelingen verschillen.
De occasion-Volvo verzekeren: dagwaarde of allrisk?
Een tweedehands Volvo kopen is een slimme keuze: de modellen zijn robuust gebouwd, houden hun waarde relatief goed, en de veiligheidsuitrusting van modellen uit 2015–2022 (XC60/XC90 generatie II, V90) is nog steeds van hoog niveau. Maar hoe verzeker je zo’n occasion optimaal?
De hoofdvraag is altijd: is allrisk (WA Volledig Casco) nog de moeite waard, gezien de dagwaarde? Als vuistregel hanteren veel financieel adviseurs de 10%-drempel: als de jaarlijkse meerprijs van allrisk ten opzichte van WA beperkt meer bedraagt dan 10% van de dagwaarde van je auto, kun je beter terug naar beperkt casco.
Enkele praktijkscenario’s voor 2026:
- Volvo XC60 (2019, 80.000 km) — dagwaarde circa €28.000–€32.000. Allrisk-meerprijs doorgaans €350–€500/jaar. Ratio: 1,2–1,7% van dagwaarde. Allrisk loont hier duidelijk.
- Volvo V70 III (2014, 180.000 km) — dagwaarde circa €5.500–€8.000. Allrisk-meerprijs kan €250–€400/jaar bedragen. Ratio: 3,5–7%. Grensgebied — beperkt casco is vaak voldoende.
- Volvo V90 (2018, 100.000 km) — dagwaarde circa €22.000–€28.000. Vergelijkbaar met de XC60: allrisk loont bij een goed rijdende auto.
Let bij een occasion ook op de vraag of je verzekeraar de auto verzekert op dagwaarde of op nieuwwaarde. Sommige polissen kennen een nieuwwaardegarantie de eerste twee jaar na aankoop. Bij een tweedehands Volvo van drie jaar of ouder geldt standaard dagwaarde — zorg dat je weet wat die is, zodat je niet voor verrassingen staat bij schade. Op de pagina over verzekeringspremies vind je meer over hoe dagwaarde en dekkingsbasis samenhangen.
Een nuttige stap bij een occasion-aankoop: laat de auto taxeren door een erkend taxateur als je twijfelt over de dagwaarde. Dat kost €75–€150, maar voorkomt discussie bij een totaalverlies.
De klassieke Volvo: youngtimer en oldtimer verzekeren
Volvo bouwde enkele van de meest geliefde klassiekers in de Europese autogeschiedenis. De Volvo 240 (productie 1974–1993), de 740 en 940, de Amazon (P120) en de legendarische P1800 behoren tot de vaste verschijningen op concours d’élégance en oldtimerbeurzen. In 2026 heeft dit een direct praktisch gevolg voor de verzekering: vrijwel alle 240’s en 740’s zijn inmiddels boven de 30 jaar oud en komen in aanmerking voor de oldtimerregeling.
De oldtimerregeling en youngtimer-regeling
In Nederland geldt een auto als oldtimer als hij 40 jaar of ouder is (bouwjaar 1986 of eerder voor 2026). Voor voertuigen van 25 jaar en ouder, maar jonger dan 40 jaar, bestaat de zogenoemde youngtimer-status. Dit onderscheid heeft grote gevolgen:
- Oldtimer (≥ 40 jaar): vrijgesteld van BPM en motorrijtuigenbelasting bij gebruik van een groen kenteken (oldtimer-ontheffing). Verzekering via een gespecialiseerde oldtimerverzekeraar mogelijk voor een WA-premie vanaf circa €60–€90 per jaar bij een maximum van 7.500–12.500 km. Bekende aanbieders zijn Gio Klassieker Verzekering, De Oldtimerverzekering.nl en Veenstra & De Jong Assurantiën.
- Youngtimer (25–39 jaar): geen automatische MRB-vrijstelling, maar vrijstelling is nog mogelijk bij een bepaald gebruik (check RDW.nl). Verzekeringspremie wijkt af van reguliere auto’s: de jaarkilometrage is in de polis doorgaans begrensd (veelal 8.000–10.000 km).
Verzekering op taxatiewaarde
Voor een klassieke Volvo is verzekering op taxatiewaarde sterk aan te raden boven dagwaarde. De dagwaardeberekening van een verzekeraar houdt rekening met afschrijving en technische staat, maar niet met de culturele en verzamelwaarde die een P1800 of een concours-waardige 240 bezit. Een P1800 in goede staat heeft in 2025–2026 een marktwaarde van €27.500–€52.000 (voor vroege 1800-series) tot €32.000–€62.000 voor de 1800ES, aldus gespecialiseerde taxateurs. Die waarden liggen vaak drie tot vijf keer hoger dan een standaard dagwaardebepaling zou opleveren.
Bij verzekering op taxatiewaarde laat je de auto eens per drie jaar hertaxeren door een erkend specialist. De vastgestelde waarde staat dan onherroepelijk in je polis: bij totaalverlies of brand krijg je precies dat bedrag, zonder discussie. Sommige verzekeraars hanteren een tweejaarlijkse hertaxatie. De kosten van een taxatie voor een klassieke Volvo liggen op €100–€200 bij een gecertificeerd taxateur (ANWB Taxatiecentrum of NAT-erkend). Dit is een kleine investering vergeleken met de potentiële waardekloof bij schade.
Gebruiksbeperking en bijrijderkwestie
Oldtimer- en youngtimerverzekeringen kennen doorgaans een gebruiksbeperking: de auto geldt als plezierwagen en mag niet voor dagelijks woon-werkverkeer worden gebruikt. Controleer altijd of de polis ook recreatief gebruik op vakantiereizen dekt, en of je in het buitenland dekking hebt. De meeste gespecialiseerde aanbieders geven Europese WA-dekking standaard mee; voor casco-dekking in het buitenland is vaak een aanvulling nodig.
Vergelijken en de juiste dekking kiezen
Of je nu een nieuwe XC40 hebt, een occasion V90 of een gerestaureerde Volvo 940: de beste stap is altijd vergelijken. De premierange voor een Volvo-autoverzekering in 2026 is breed. Inshared biedt een WA-polis voor een Volvo al aan vanaf circa €12–€15 per maand; Centraal Beheer, Univé en FBTO zitten in een vergelijkbare klasse voor gewone occasions. Gespecialiseerde oldtimerpolissen zijn (zoals hierboven beschreven) goedkoper dan je misschien denkt: een WA voor een rijdende 240 kost in 2026 soms minder dan €100 per jaar.
Gebruik altijd een onafhankelijke vergelijkingssite zoals die van de Consumentenbond of Independer, en controleer ook de voorwaarden rondom eigen risico. De meeste all-risk polissen kennen een verplicht eigen risico van €150–€300; bij diefstal kan dat oplopen tot €500. Bij een oldtimerverzekeraar is het eigen risico doorgaans lager of zelfs nul bij total loss op taxatiewaarde.
Voor wie een Volvo leaset of op naam van een zakelijke entiteit heeft, loont het om ook de fiscale aftrekbaarheid van de premie te checken via de Belastingdienst of een onafhankelijk adviseur. Sommige zakelijke Volvo-rijders combineren een lease- en private-use regeling waarbij de inleg voor de autoverzekering deels zakelijk verrekenbaar is.
Een Volvo verzekeren in 2026 loont: de veiligheidsreputatie werkt tastbaar door in schadestatistieken en — indirect — in premietarieven. Bij een occasion speelt dagwaarde de hoofdrol in de allrisk-afweging, terwijl klassieke Volvo-rijders met een taxatiewaardepolis de meeste zekerheid hebben. Verdiep je in de specifieke oldtimer- of youngtimerstatus van je auto via RDW.nl voordat je een polis afsluit.
Veelgestelde vragen
Betaal ik minder autoverzekeringspremie omdat Volvo veilig is?
Indirect wel. Verzekeraars verwerken de merkeigen schadestatistiek in hun tarieven. Volvo heeft structureel een lage schadedichtheid dankzij systemen als City Safety, Pilot Assist en Euro NCAP-scores. In de praktijk pakt een Volvo V60 of XC60 goedkoper uit dan een vergelijkbare premium-SUV van een Duits merk. Het verschil is typisch €80–€150 per jaar, afhankelijk van je bonus-malus en postcode.
Wanneer is allrisk niet meer de moeite waard voor een occasion-Volvo?
Als de jaarlijkse meerprijs van allrisk (volledig casco) meer bedraagt dan 10% van de dagwaarde van je Volvo, is WA beperkt casco in de meeste gevallen voldoende. Voor een Volvo V70 met een dagwaarde van €6.000 geldt: betaal je meer dan €600 extra per jaar voor allrisk, dan is beperkt casco verstandiger. Bij een XC60 of V90 met dagwaarde boven €20.000 loont allrisk bijna altijd.
Wat is het verschil tussen oldtimer- en youngtimerverzekering voor een Volvo?
Een Volvo van 40 jaar of ouder (bouwjaar ≤ 1986 in 2026) is officieel oldtimer en kan met een groen kenteken MRB-vrij rijden; de oldtimerverzekering is hierop afgestemd met lage premies (soms €60–€90/jaar WA) en een gebruiksbeperking. Een Volvo van 25–39 jaar oud is een youngtimer: ook lage premies via gespecialiseerde verzekeraars, maar geen automatische MRB-vrijstelling. Beide categorieën kennen doorgaans een jaarkilometragebeperking van 7.500–10.000 km.
Waarom is verzekeren op taxatiewaarde voor een klassieke Volvo verstandig?
De marktwaarde van een P1800, 240 of 740 in goede staat ligt ver boven de berekende dagwaarde. Een verzekeraar die op dagwaarde uitkeert bij totaalverlies vergoedt misschien €3.000–€5.000 voor een auto waarvan de vervangingswaarde €15.000 of meer is. Met een taxatiewaardepolis stel je de vergoeding van tevoren vast; bij schade is er geen discussie. Hertaxatie is elke twee à drie jaar nodig.
Is een Volvo gevoelig voor diefstal en heeft dat invloed op de premie?
Volvo’s staan niet in de top van meest gestolen personenwagens in Nederland. De Theft Alert Immobilizer en connected tracking-systemen in nieuwere modellen maken diefstal lastiger. Dit lagere diefstalrisico werkt licht door in de cascoverzekeringspremie. Extra korting is soms mogelijk als je een SCM3-erkend alarm of goedgekeurd tracking-systeem installeert — informeer bij je verzekeraar naar de exacte voorwaarden.
Kan ik een klassieke Volvo ook buiten Nederland rijden met mijn oldtimerverzekering?
De meeste gespecialiseerde oldtimerverzekeraars bieden WA-dekking in heel Europa standaard aan (via het Groene Kaart-systeem). Voor casco-dekking buiten Nederland is vrijwel altijd een aanvulling of uitbreiding van de polis nodig. Controleer dit vóór je vertrek, omdat bij schade in het buitenland de procedure afwijkt. Rij altijd met een geldige internationale groene kaart mee.
Tekst geoptimaliseerd in mei 2026.









