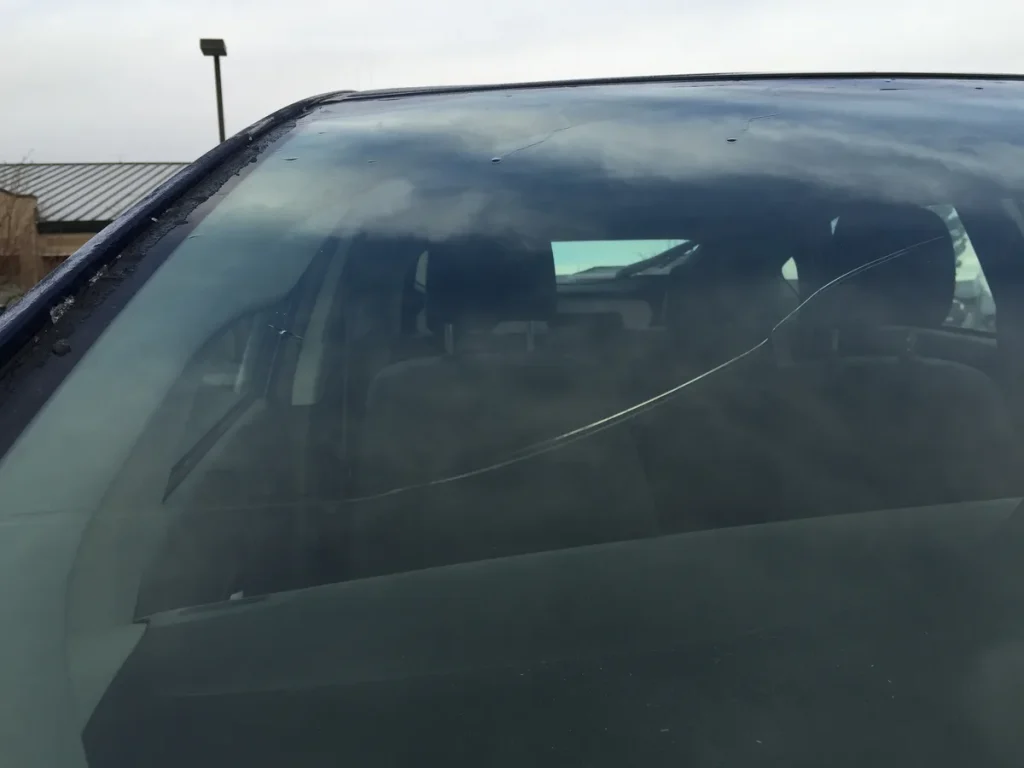
Je rijdt rustig over de snelweg en — tik — een kiezel raakt je voorruit. Wat begint als een klein sterretje groeit in een paar dagen uit tot een barst van dertig centimeter. Het overkomt elk jaar honderdduizenden automobilisten in Nederland. De goede nieuws: wie beperkt casco of all-risk rijdt, is in de meeste gevallen goed gedekt. De minder goede nieuws: er zijn nuances rond eigen risico, camera-recalibratie en de dekking van achter- en zijruiten die de meeste verzekeraars niet proactief uitleggen.
In dit stuk zetten we alles op een rij voor 2026: welke schade valt onder ruitdekking, hoe hoog je eigen risico uitpakt, wat ADAS-recalibratie kost en wanneer het slim is om het bij de verzekeraar te claimen of juist zelf te betalen.
Welke verzekering dekt een barst in je voorruit?
De basisregel is eenvoudig: alleen beperkt casco (WA+) en all-risk (volledig casco) dekken ruitschade. Met een gewone WA-verzekering sta je voor de reparatiekosten zelf. Dat verschil is relevant omdat een groot deel van de Nederlandse rijders — zo’n 30 procent — nog op WA rijdt, vaak met een oudere auto waarvan de waarde laag is.
Beperkt casco, ook wel WA-casco of WA+ genoemd, dekt een vaste lijst van externe schades: brand, diefstal, storm, hagel, aanrijding met een dier en — inderdaad — ruitschade. All-risk dekt dit alles plus schade die je zelf veroorzaakt. Voor ruitschade maakt het type verzekering in de praktijk weinig verschil: beide geven dekking, en bij beide is ruitschade standaard uitgesloten van invloed op je schadevrije jaren. Je no-claimkorting blijft dus intact.
Wil je weten welke andere schades onder beperkt casco vallen? Kijk dan op de pagina autoverzekering voor een volledig overzicht van dekkingsvarianten.
Reparatie of vervanging: verschil in eigen risico
Het eigen risico bij ruitschade werkt anders dan bij reguliere schade. Er zijn twee scenario’s:
Reparatie van een sterretje of kleine barst: Bij de meeste verzekeraars betaal je bij reparatie via een erkend ruitreparatiebedrijf helemaal geen eigen risico — ook niet als je bij je autoverzekering een eigen risico van 150 of 250 euro hebt gekozen. Carglass en AutoTotaal zijn bij vrijwel alle grote verzekeraars (waaronder Centraal Beheer, a.s.r., Interpolis en NN) als erkend herstelbedrijf aangemerkt. Maak je via hun website een afspraak, dan checken zij automatisch je dekking en eigen risico.
Vervanging van de voorruit: Hier geldt vaak wel een eigen risico, maar de hoogte varieert sterk. Sommige verzekeraars hanteren een vast eigen risico van 100 euro voor ruitvervanging, ongeacht wat je hebt gekozen bij het afsluiten van de polis. Andere rekenen het standaard eigen risico (150 tot 400 euro, afhankelijk van je polis). Kies je voor vervanging via een contractpartner van je verzekeraar, dan zijn er polissen waarbij je niets betaalt. Het loont dus altijd om dit vooraf te checken — doe dat via de vergelijkingspagina vergelijkings- en dekkingstools.
| Situatie | Eigen risico (indicatief 2026) |
|---|---|
| Reparatie sterretje via erkend bedrijf | €0 (bij de meeste verzekeraars) |
| Vervanging via contractpartner verzekeraar | €0 tot €100 |
| Vervanging via niet-contractpartner | €100 tot €400 (polis-afhankelijk) |
Wanneer is een barst nog repareerbaar?
Niet elke schade aan je voorruit is geschikt voor reparatie. Als vuistregel geldt: een sterretje tot 3 centimeter in diameter en een barst korter dan 12 centimeter kunnen doorgaans gerepareerd worden. Ligt de schade in het directe zichtveld van de bestuurder (het zogenaamde A-zone, het gebied recht voor de bestuurder), dan is vervanging vaak verplicht — zelfs als de barst klein is — omdat reparatieharsen het zicht licht kunnen vertroebelen.
Wacht niet te lang. Een kleine barst groeit door temperatuurwisselingen, trillingen en vocht. Een sterretje dat je maandag nog had kunnen repareren, kan vrijdag al zo ver uitgelopen zijn dat vervanging de enige optie is. Dat kost je meer én zorgt doorgaans voor een hoger eigen risico.
ADAS-recalibratie: de verborgen kostenpost bij voorruitvervanging
Modern rijden is intelligent rijden. Steeds meer auto’s zijn uitgerust met ADAS-systemen: Advanced Driver Assistance Systems zoals rijstrookassistentie, noodremassistentie, adaptieve cruise control en verkeersbordherkenning. De camera of radar die deze systemen aanstuurt, zit bij de meeste modellen ingebouwd achter de voorruit.
Wordt de voorruit vervangen, dan moet de ADAS-camera opnieuw worden gekalibreerd. Dat is geen optie maar een veiligheidseis: een ongekalibreerde rijstrookassistent kan bij een koerscorrectie meters naast de rijstrook zitten. De kosten voor statische kalibratie (in de werkplaats) beginnen in 2026 vanaf ongeveer 85 euro exclusief btw. Dynamische kalibratie — waarbij je een stuk rijdt met een kalibratiebox in de auto — kost vergelijkbaar. Radarkalibratie (voor auto’s met radar-based ACC) ligt hoger, vanaf circa 225 euro exclusief btw.
De totale rekening bij vervanging van een voorruit van een moderne auto met ADAS loopt al snel op tot 400 tot 800 euro — of meer voor premium merken. Het goede nieuws: als de vervanging zelf gedekt is onder je beperkt casco of all-risk, is de recalibratie in de meeste gevallen ook meeverzekerd als onderdeel van de reparatiekosten. Controleer dit wel expliciet in je polisvoorwaarden of vraag het je verzekeraar vooraf. Carglass voert de kalibratie in eigen beheer uit en declareert dit direct bij de verzekeraar.
Achterruit en zijruiten: ook gedekt?
Ja, ruitdekking geldt niet alleen voor de voorruit. Beperkt casco en all-risk dekken alle ruiten van de auto: voorruit, achterruit, zijruiten en — bij cabrio’s en bestelwagens — dakvensters en laadruimteruiten. Een ingeslagen zijruit na een inbraakpoging valt eveneens onder ruitdekking, niet onder diefstalschade. Het eigen risico is hetzelfde als bij voorruitvervanging.
Ruitschade aan een bestelauto werkt identiek, mits je een zakelijke autoverzekering hebt met ruiteindekking. Zakelijke rijders doen er goed aan dit apart te controleren, omdat sommige zakelijke polissen een hogere drempel hanteren of ruitschade koppelen aan het algemene eigen risico van de polis.
Claimen of zelf betalen?
Ruitschade heeft geen invloed op je schadevrije jaren, dus claimen kost je geen no-claimkorting. Toch kan het in bepaalde situaties voordeliger zijn om niet te claimen:
Als je eigen risico hoger is dan de reparatiekosten, is claimen zinloos. Een sterretjesreparatie kost zelf betaald bij Carglass of een lokale ruitspecialist doorgaans 60 tot 100 euro. Als je eigen risico 150 euro is, loont claimen niet. Bij voorruitvervanging — waarbij de rekening al snel 300 tot 600 euro bedraagt — is claimen vrijwel altijd voordeliger, zeker als je via een contractpartner van je verzekeraar gaat en het eigen risico nul of laag is.
Check ook de premie-effecten op lange termijn: sommige verzekeraars verhogen na meerdere kleine claims de premie bij verlenging, ook al telt ruitschade niet mee voor de no-claimladder. Dat staat dan niet in de polisvoorwaarden maar in het intern acceptatiebeleid. Twee ruitclaims in drie jaar kan bij een nieuwe verzekeraar een reden zijn voor een verhoogde premie.
Praktische stappen bij een barst
Hier is wat je concreet doet als je ruitschade constateert. Ten eerste: fotografeer de schade direct met je telefoon, inclusief een munt of aansteker als maatstaf. Ten tweede: bel je verzekeraar of ga naar de website van Carglass of AutoTotaal om je kenteken en verzekeringspolis in te voeren — zij checken direct wat je eigen risico is. Ten derde: plan de afspraak zo snel mogelijk. Reparatie van een sterretje duurt doorgaans 30 tot 45 minuten en kan ook op locatie (mobiele service). Vervanging van een voorruit duurt anderhalf tot twee uur, plus de tijd die de kit nodig heeft om uit te harden (doorgaans minimaal een uur voor je weer mag rijden). Ten vierde: vraag bij vervanging altijd te bevestigen dat ADAS-kalibratie is inbegrepen en gedekt. Laat dit schriftelijk bevestigen of controleer de werkorder voor ondertekening.
Met beperkt casco of all-risk en een goede ruitspecialist als contractpartner van je verzekeraar, is een gebarsten voorruit in 2026 een vervelende maar financieel beheersbare gebeurtenis. Het is de schade waarbij de verzekering precies doet waarvoor je hem hebt: kleine tegenvallers opvangen zonder dat het je no-claim kost.
Veelgestelde vragen
Dekt WA een barst in de voorruit?
Nee. Een gewone WA-verzekering (aansprakelijkheidsverzekering) dekt alleen schade die jij veroorzaakt bij anderen. Schade aan je eigen auto — inclusief de voorruit — valt buiten de WA. Je hebt minimaal beperkt casco (WA+) nodig om ruitschade vergoed te krijgen.
Verlies ik mijn schadevrije jaren als ik ruitschade claim?
Nee. Ruitschade die je claimt via de ruiteindekking van je beperkt casco of all-risk telt niet mee als schuld-claim en heeft geen invloed op je no-claimkorting of schadevrije jaren. Je kunt dus claimen zonder dat je premie automatisch stijgt. Let wel: sommige verzekeraars kijken bij verlenging naar het totale schadeverleden, inclusief ruitclaims.
Wat kost ADAS-kalibratie na voorruitvervanging?
De kosten voor ADAS-kalibratie beginnen in 2026 vanaf ongeveer 85 euro exclusief btw voor statische kalibratie. Radarkalibratie kost vanaf circa 225 euro exclusief btw. Als je verzekering de voorruitvervanging dekt, is de kalibratie doorgaans ook meeverzekerd. Bevestig dit vooraf bij je verzekeraar of vraag het de ruitspecialist die de opdracht uitvoert.
Kan ik zelf kiezen waar mijn voorruit wordt vervangen?
Ja, maar er zit een financieel verschil. Kies je voor een contractpartner van je verzekeraar (zoals Carglass of AutoTotaal), dan geldt vaak een verlaagd of nul eigen risico. Kies je voor een ander bedrijf, dan kan het standaard eigen risico van je polis van toepassing zijn. Je verzekeraar mag je niet verplichten naar een specifiek bedrijf te gaan, maar het verschil in eigen risico kan oplopen tot honderden euro’s.
Zijn zijruiten en achterruit ook meeverzekerd?
Ja. Ruitdekking bij beperkt casco en all-risk geldt voor alle ruiten van het voertuig: voorruit, achterruit, zijruiten en dakruiten. Ook een ingeslagen zijruit na een inbraakpoging valt hieronder. Het eigen risico is doorgaans hetzelfde als bij voorruitvervanging.
Is een kleine barst direct repareerbaar of moet ik naar de garage?
Een sterretje tot 3 centimeter en een barst korter dan 12 centimeter zijn doorgaans repareerbaar — soms zelfs ter plaatse via een mobiele ruitspecialist. Liegt de schade in het centrale zichtveld van de bestuurder (A-zone), dan is vervanging vaker verplicht. Wacht niet: lage temperaturen en vocht laten kleine barstjes snel uitlopen, waardoor reparatie niet meer mogelijk is.
Tekst geoptimaliseerd in mei 2026.









