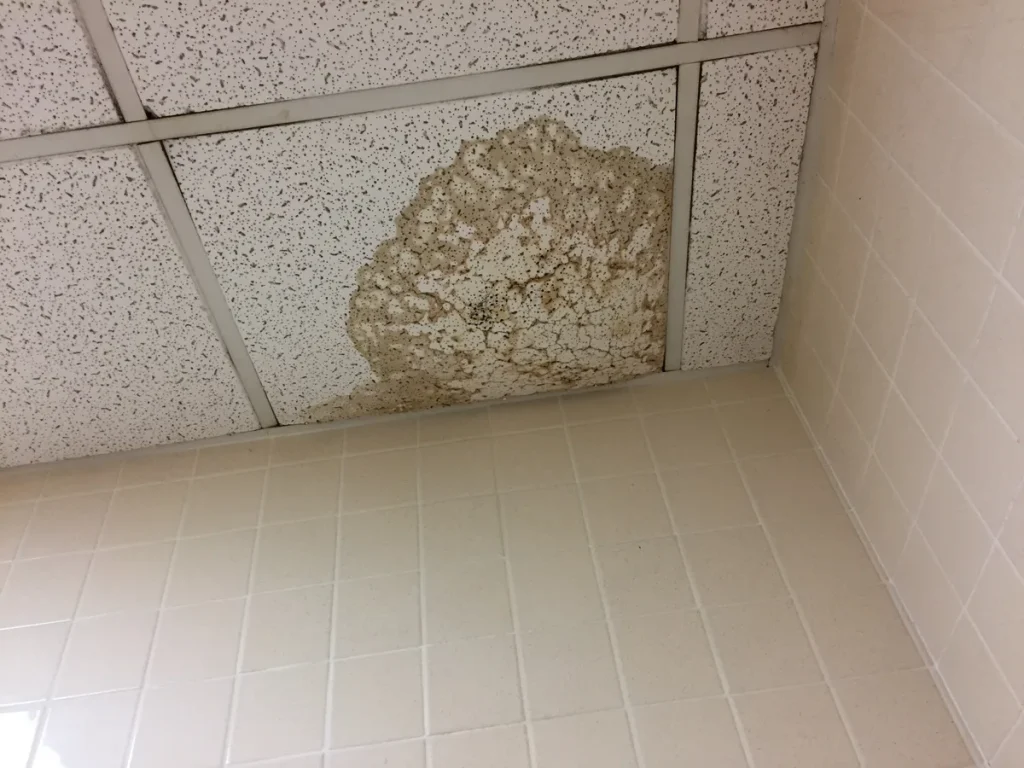
Een spattend lek onder de gootsteen, een natte vlek op het plafond of een wasmachine die overstroomt: waterschade overkomt meer Nederlanders dan je denkt. De gemiddelde woonverzekeringspremie steeg de afgelopen vier jaar van circa 549 euro naar 658 euro per jaar, en een belangrijk deel van die stijging is direct toe te schrijven aan de toenemende waterschadeclaims. Klimaatverandering maakt extreme buien en hoge rivierstanden steeds gewoner, maar ook gewone leidinglekkages veroorzaken jaarlijks tienduizenden schademeldingen.
Toch weet een groot deel van de huiseigenaren en huurders niet precies wat hun verzekering vergoedt bij een waterlek. Valt lekdetectie eronder? Wat als de schade door achterstallig onderhoud is ontstaan? En wanneer moet je naast je opstalverzekering ook je inboedelpolis aanspreken? Dit artikel legt het helder uit, zodat je in 2026 precies weet waar je aan toe bent.
Opstal of inboedel: wie vergoedt wat bij een waterlek?
Bij waterschade is het eerste wat telt: gaat het om schade aan het gebouw zelf, of aan de spullen daarin? De opstalverzekering dekt alles wat vast zit aan de woning: leidingen in de muur, vloeren, plafonds, badkamertegels en de cv-installatie. De inboedelverzekering dekt de losstaande spullen: meubels, elektronica, kleding en andere bezittingen die door het lekkende water beschadigd raken.
In de praktijk is het onderscheid niet altijd zo zwart-wit. Als een gesprongen leiding water over je parketvloer heeft laten stromen, is de vloer (onderdeel van het gebouw) een zaak voor de opstalpolis, maar je natte bank is een claim bij inboedel. Je hebt beide schades dus bij verschillende polissen te melden als je aparte verzekeringen hebt. Veel huizenbezitters combineren opstal en inboedel bij dezelfde verzekeraar, wat de schadeafhandeling eenvoudiger maakt.
Welke waterlekkages zijn standaard gedekt?
De meeste opstalverzekeringen vergoeden waterschade die plotseling en onvoorzien ontstaat. Dat wil zeggen: niet geleidelijk, niet door slijtage en niet door nalatig onderhoud. Concrete situaties die doorgaans gedekt zijn:
- Gesprongen of gescheurde waterleidingen (ook bij vorstschade)
- Lekkage vanuit de cv-installatie of verwarmingsketel
- Overstroming door een defecte wasmachine, vaatwasser of koelkast met wateraansluiting
- Regenwater dat via een plotseling defect dak of beschadigde dakgoot naar binnen dringt
- Rioolterugstroming bij extreme neerslag (steeds vaker standaard gedekt: medio 2026 bij ruim 80% van de opstalpolissen)
Wat typisch niet gedekt wordt: doorsijpelend vocht door jarenlange condensatie, schade door een lekkende kraan die al weken druppelt, of wateroverlast die aantoonbaar het gevolg is van achterstallig onderhoud aan het dak of de riolering. Lees de polisvoorwaarden dus altijd op uitsluitingen, want die zitten in ieder product anders.
Lekdetectie: vergoedt de verzekering de opsporingskosten?
Een onzichtbaar lek is duur om op te sporen. Loodgieters en lekdetectiebedrijven rekenen al gauw 150 tot 350 euro voor een inspectie, en als er hak- of breekwerk nodig is om de leiding bloot te leggen, lopen de kosten snel op. Goed nieuws: bij de meeste opstalverzekeraars zijn lekdetectiekosten meeverzekerd, maar er zit bijna altijd een limiet aan.
Een gangbare vergoedingsstructuur in 2026: lekdetectie gedekt tot 500 euro. Is er geen zichtbare gevolgschade (je hoort alleen water lopen maar het blijft droog)? Dan is de totale vergoeding voor detectie, hakwerk en herstel van de leiding gemaximeerd op 1.500 euro. Zijn er wel beschadigde vloeren, wanden of plafonds? Dan valt herstel van die gevolgschade onder de reguliere waterschadedekking, los van het detectieplafond. Check bij je eigen verzekeraar hoe de limieten precies liggen.
Eigen risico bij waterschade in 2026
Bij een waterlekclaim betaal je doorgaans een eigen risico. Hoe hoog dat is, verschilt per polis en per type schade:
- Opstalverzekering, regulier lek: 0 of 100 euro eigen risico, afhankelijk van je gekozen niveau
- Opstalverzekering, extreem weer (stortbui, storm): verplicht eigen risico van 250 euro bij de meeste grote verzekeraars in 2026
- Inboedelverzekering: standaard geen eigen risico; met vrijwillig eigen risico van 150 euro krijg je een lagere premie
Tip: een hogere opstalpremie met eigen risico 0 kan lonen als je in een ouder huis met verouderd leidingwerk woont en een reeel kans hebt op een lekclaim. Vergelijk je opties via de vergelijkingstools op deze site.
Klimaatverandering en stijgende waterschadepremies
De Nederlandse verzekeringsmarkt merkt de gevolgen van het veranderend klimaat. Door meer extreme buien, hogere rivierstanden en vaker optredende piekafvoer stijgen de waterschadeclaims jaar op jaar. De Consumentenbond wijst er in zijn 2026-analyse op dat premies voor opstal- en inboedelverzekeringen structureel hoger worden, juist vanwege de toenemende klimaatrisicos.
Secundaire overstromingen, zoals overlopende beken, terugstromend rioolwater en lokale keringen die het begeven, zijn inmiddels bij het merendeel van de polissen standaard meeverzekerd. Dat was vijf jaar geleden nog lang niet vanzelfsprekend. Toch geldt voor grote dijkdoorbraken nog steeds dat de schade niet door een reguliere opstalpolis wordt vergoed; daarvoor bestaat de aparte overstromingsverzekering die de overheid in samenwerking met de markt heeft ontwikkeld.
Voorkomen is beter dan claimen: onderhoud en vroege detectie
De beste waterschadepolis is de schade die je niet hoeft te claimen. Simpele preventieve maatregelen kunnen hoge schade voorkomen en houden je premieverleden schoon:
- Laat leidingwerk in een woning ouder dan 25 jaar periodiek inspecteren door een loodgieter
- Installeer een watermelder onder de wasmachine, vaatwasser en achter het toilet; ze kosten 15 tot 40 euro en waarschuwen je bij de eerste druppel
- Controleer elk jaar de dichting rondom het bad, de douche en het aanrecht
- Sluit de hoofdkraan af als je langer dan een week op vakantie gaat
Veel verzekeraars waarderen preventief gedrag. Bij sommige polissen ontvang je korting of een gratis watermelder als je aantoont dat je preventieve maatregelen hebt genomen. Vraag bij je verzekeraar of dat ook bij jouw polis geldt.
Schade melden: doe het snel en goed gedocumenteerd
Als er een waterlek is, telt elke minuut. Hoe sneller je handelt, hoe beperkter de schade en hoe soepeler de claim. Volg dit stappenplan:
- Sluit direct de hoofdkraan af om verdere uitstroom te stoppen
- Zet de stroom uit in ruimtes waar water en elektriciteit samenkomen
- Fotografeer alles voor je begint met opruimen: de lekkageplek, het waterpatroon op vloer of wand, beschadigde meubels en apparaten
- Beperk de schade met emmers en dweilen, maar verwijder natte materialen pas nadat de verzekeraar toestemming heeft gegeven of een expert is langsgeweest
- Meld dezelfde dag bij je verzekeraar, zowel bij opstal als inboedel als beiden van toepassing zijn
- Schakel een erkend loodgieter in en bewaar de factuur; vergoed of niet, je hebt het bewijs van de oorzaak nodig
De Nibud-richtlijnen adviseren huishoudens een noodreserve van minimaal een maandsalaris aan te houden, mede om de periode te overbruggen terwijl een schadeclaim in behandeling is. Bij ernstige waterschade kan het weken duren voordat herstelwerkzaamheden zijn goedgekeurd en uitgevoerd.
De juiste waterlekverzekering sluit je niet af omdat je verwacht dat het misgaat, maar omdat je weet dat het mis kan gaan. Controleer dit jaar je polisvoorwaarden, vergelijk je eigen risico en kijk of je dekking up-to-date is met de klimaatrisicos van 2026. Heb je twijfels? Vraag een onafhankelijk verzekeringsadviseur om een tweede mening, of gebruik de vergelijkingstools op verzekering.veel.nl om snel inzicht te krijgen.
Veelgestelde vragen
Valt een waterlek altijd onder mijn opstalverzekering?
Niet automatisch. Een opstalverzekering dekt waterschade die plotseling en onvoorzien ontstaat, zoals een gesprongen leiding of een defecte cv-installatie. Schade die het gevolg is van achterstallig onderhoud, geleidelijk doorsijpelend vocht of een kraan die al weken druppelt, valt vrijwel altijd buiten de dekking. Lees de polisvoorwaarden zorgvuldig, met specifieke aandacht voor de uitsluitingsparagraaf. Bij twijfel vraag je de verzekeraar schriftelijk of een specifieke situatie gedekt is, zodat je niets aanneemt maar het zwart op wit hebt.
Wat is het eigen risico bij waterschade in 2026?
Bij de meeste grote Nederlandse opstalverzekeraars geldt in 2026 een eigen risico van 0 of 100 euro bij een regulier waterlek. Is de schade veroorzaakt door extreem weer, zoals een hevige stortbui of een combinatie van storm en neerslag, dan geldt doorgaans een verplicht eigen risico van 250 euro. Bij inboedelverzekeringen geldt standaard geen eigen risico, maar je kunt vrijwillig 150 euro eigen risico kiezen voor een lagere premie. Vergelijk altijd het totaalpakket: premie plus eigen risico plus maximale dekking.
Worden lekdetectiekosten vergoed?
Ja, bij de meeste opstalverzekeraars zijn de kosten voor het opsporen van een verborgen lekkage meeverzekerd. Er geldt wel een limiet: de lekdetectie zelf is doorgaans gedekt tot circa 500 euro. Is er alleen geluid van stromend water maar geen zichtbare gevolgschade aan vloeren of muren? Dan is het totaalbedrag voor detectie, eventueel hakwerk en leidingsherstel in 2026 bij veel polissen gemaximeerd op 1.500 euro. Raadpleeg je eigen polisblad voor de exacte grenzen, want deze kunnen per aanbieder fors verschillen.
Wat vergoedt de inboedelverzekering bij waterschade?
Je inboedelverzekering vergoedt de schade aan losstaande bezittingen die door het lekkende water zijn aangetast: meubels, kleding, elektronica, boeken en andere spullen in de woning. De schade aan de woning zelf, zoals natte vloeren, beschadigde muren of een doorgeroest plafond, valt onder de opstalverzekering. Als je beide polissen bij dezelfde maatschappij hebt, regel je de claim in een keer. Heb je aparte verzekeraars, meld de schade dan bij allebei en communiceer dat er een parallelle opstalclaim loopt.
Is overstromingsschade gedekt door mijn gewone woonverzekering?
Gedeeltelijk. Schade door overstromend rioolwater of een overlopende beek is in 2026 bij meer dan 80% van de opstalpolissen standaard meeverzekerd. Maar schade door een echte dijkdoorbraak of overstroming vanuit de grote rivieren valt buiten de reguliere opstalpolis. Daarvoor bestaat een aparte overstromingsdekking die de overheid in samenwerking met de markt heeft ontwikkeld. Woon je in een risicogebied? Vraag dan expliciet of je polis rioolterugstroming en secundaire overstromingen dekt.
Tekst geoptimaliseerd in mei 2026.









