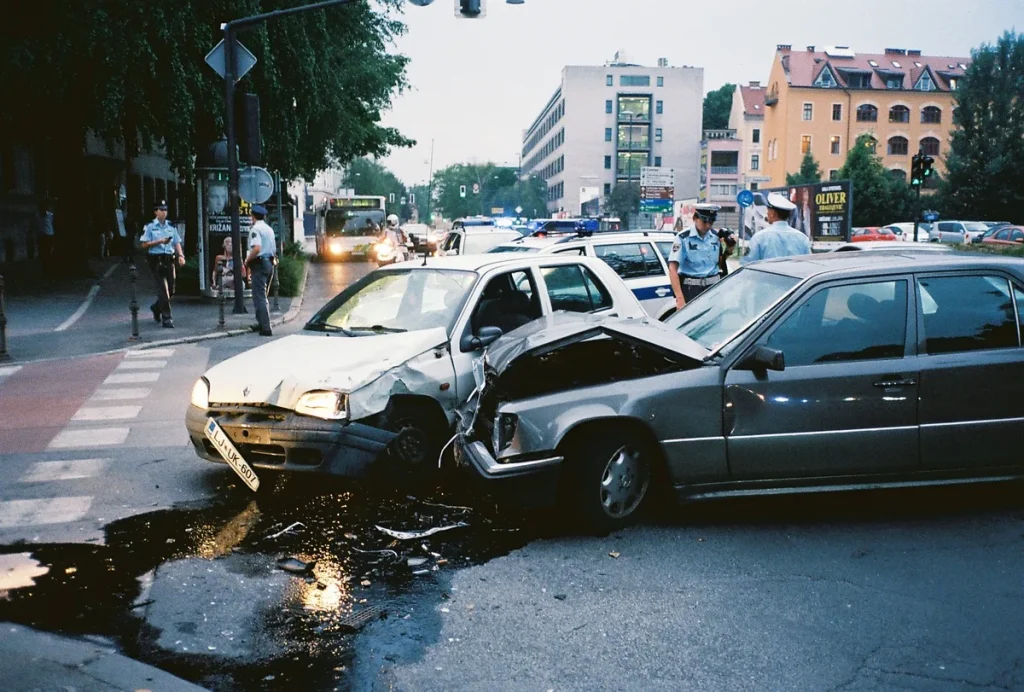
Je rijdt met de bedrijfsauto naar een klant, geeft wat gas op een natte weg en dan: een klap. Een andere auto schampt je linkervoorhoek. In die eerste minuten wil je niet nadenken over polisvoorwaarden of papierwerk. Je wilt weten wat je nu moet doen, hoe je het meldt en wie het van je overneemt. Precies daar ligt het verschil tussen een zakelijke autoverzekering die alleen op papier goed klinkt en een die in de praktijk ook echt werkt.
In 2026 zijn de premies voor zakelijke autoverzekeringen opnieuw gestegen. Volgens data van Multilease en fleet-specialist FleetCompass liggen de kosten voor wagenparkpolissen gemiddeld 10 tot 15 procent hoger dan twee jaar geleden, mede door duurdere reparaties van voertuigen met ADAS-systemen (rijhulpsystemen) en de hogere loonkosten in schadeherstel. Des te belangrijker is het om niet alleen op de laagste premie te sturen, maar ook te kijken naar wat een verzekeraar biedt als het misgaat.
Wat maakt een zakelijke autoverzekering anders dan particulier?
Een zakelijke autoverzekering is bedoeld voor voertuigen die primair zakelijk worden gebruikt: van de eenmanszaak met een enkele lease-auto tot een MKB-bedrijf met een wagenpark van dertig voertuigen. De dekking lijkt op een particuliere polis, maar er zijn flinke verschillen. Zakelijke rijders leggen meer kilometers af, rijden vaker onder tijdsdruk en hebben de auto nodig om omzet te draaien. Een dag zonder auto is dus direct een dag zonder inkomen.
De drie gebruikelijke dekkingen zijn ook hier WA (wettelijke aansprakelijkheid, verplicht voor elk gemotoriseerd voertuig), WA + Beperkt Casco (dekking voor brand, diefstal, storm en ruitbreuk) en WA + Volledig Casco (all-risk, inclusief eigen schuld). Bij een zakelijke polis komt er bovendien vaak een schadeverzekering inzittenden bij, die de bestuurder en passagiers dekt bij letsel na een verkeersongeval. Centraal Beheer biedt dit als aparte module aan op hun zakelijke autopolis.
Het eigen risico bij zakelijke polissen kun je zelf kiezen: 250, 500 of 1.000 euro. Hoe hoger het eigen risico, hoe lager de maandpremie. Voor bedrijven met meerdere auto’s kan een bewust hoog eigen risico gecombineerd met intern schadebeleid aantrekkelijk zijn, mits je de cashflow hebt om incidentele schades op te vangen.
De schade-app: direct melden, altijd en overal
Vrijwel alle grote verzekeraars bieden inmiddels een app waarmee je autoschade direct kunt melden. Interpolis heeft de Interpolis-app waarmee je via Mijn Interpolis een schademelding indient en de status kunt volgen. Centraal Beheer werkt samen met Mobielschademelden.nl, een platform waarmee de schademelding automatisch bij zowel Centraal Beheer als een eventuele tegenpartij-verzekeraar terechtkomt.
Hoe werkt zo’n schade-app in de praktijk? Je opent de app ter plaatse, fotografeert de schade, de omgeving, de positie van beide voertuigen en het kenteken van de tegenpartij. Je vult locatiegegevens en een korte beschrijving in. De app genereert een digitaal schadeformulier en stuurt dat door naar de verzekeraar. Veel apps geven ook direct een zaak-nummer, zodat je de voortgang kunt volgen. Voor bedrijven met meerdere bestuurders is dat bijzonder praktisch: de wagenparkbeheerder ziet in het zakelijke portaal welke schades lopen, wat de status is en wat de verwachte afwikkeltijd is.
ANWB biedt in hun Veilig Rijden-functie ook een rijgedragsanalyse die rijstijl bijhoudt en feedback geeft. Dit soort telematics-toepassingen wordt steeds vaker gekoppeld aan premiekortingen: goed rijgedrag beloond met een lagere jaarpremie, wat interessant is voor bedrijven die investeren in bewust rijgedrag bij hun personeel.
Het Europees schadeformulier: wat het is en hoe je het gebruikt
Bij een aanrijding waarbij twee partijen betrokken zijn, is het Europees schadeformulier (ESF) het standaarddocument. In Nederland wordt het ook wel het EAF-formulier (Europees Aanrijdingsformulier) genoemd. Beide bestuurders vullen het formulier samen in op de plek van het ongeluk. Het document bevat vakken voor kentekens, NAW-gegevens, naam van de verzekeraar, polis-nummers, een schets van de situatie en een beschrijving van hoe het ongeluk is ontstaan.
Cruciaal punt: ondertekenen betekent niet schuld erkennen. Het formulier registreert alleen de feiten. Toch aarzelen veel bestuurders, ook zakelijke, omdat ze denken dat ze iets bekennen. Die misvatting kost tijd en leidt onnodig tot conflicten op de weg. Wijs je medewerkers hier expliciet op als je een wagenpark beheert.
Heb je geen papieren formulier bij je? Via de app van jouw verzekeraar kun je het digitale equivalent invullen. Sommige verzekeraars, waaronder Univé Zakelijk, bieden ook de mogelijkheid om het EAF volledig digitaal te ondertekenen via een gedeelde link die beide partijen ontvangen. Dat bespaart papier en verkleint de kans op onduidelijke handschriften of incomplete gegevens.
Bewaar altijd een kopie voor je eigen administratie, ook als je het origineel aan de verzekeraar stuurt. Bewaarplicht voor zakelijke documenten is in Nederland zeven jaar. Schadeformulieren kunnen bij geschillen achteraf nog relevant zijn.
De schade-coordinator: wie is dat en wat doet die?
Bij grotere schades, aansprakelijkheidskwesties of letselschade stap je snel buiten het domein van de schade-app. Dan is er de schade-coordinator, ook wel schade-expert of schade-begeleider genoemd. Dit is een specialist die je verzekeraar inschakelt om de schade te beoordelen, de dekking te toetsen en het hele afwikkelingsproces te begeleiden.
Univé beschrijft op hun zakelijke schadepagina dat een schade-expert ter plaatse de schade inspecteert, beoordeelt wat er verzekerd is en je begeleidt bij vragen over de verdere afhandeling. Bij Centraal Beheer werkt dit via hun schadeherstelservice en een netwerk van erkende herstelbedrijven. Laat je de auto repareren via een erkend herstelbedrijf van de verzekeraar, dan geldt in veel gevallen een eigen risico van nul euro. Kies je een eigen garage buiten het netwerk, dan betaal je het afgesproken eigen risico, doorgaans 250 tot 400 euro.
Voor wagenparkbeheerders is een vaste schade-coordinator bij de verzekeraar een groot voordeel. In plaats van dat elke bestuurder zelf de schade-keten doorloopt, loopt alle communicatie via één aanspreekpunt. Dat bespaart tijd, verkleint de kans op fouten en geeft de wagenparkbeheerder overzicht over de totale schadelast. Sommige verzekeraars bieden dit als onderdeel van een zakelijk wagenparkcontract, anderen rekenen er een kleine meerprijs voor.
Premies zakelijke autoverzekering in 2026: wat betaal je echt?
De premie hangt af van meerdere factoren: voertuigtype, cataloguswaarde, bouwjaar, gewenste dekking, regio, gebruik (privé/zakelijk/beide), rijervaring van bestuurders en de historische schadelast van het bedrijf. Voor een zakelijke all-risk polis op een middenklasse personenwagen van drie jaar oud betaal je in 2026 al snel 800 tot 1.400 euro per jaar, afhankelijk van de verzekeraar en het eigen risico.
Voor wagenparken gelden volumekortingen. a.s.r. biedt een specifieke wagenparkverzekering waarbij de premie per voertuig lager uitvalt naarmate het wagenpark groter is. Verzekeraars hanteren daarbij een tarief per voertuigtype, vermenigvuldigd met risicofactoren zoals regio, gebruiksintensiteit en het schadeblad van het bedrijf over de voorgaande jaren.
Een goed schadeblad is goud waard. Hoe minder schades je als bedrijf hebt gemeld in de afgelopen drie tot vijf jaar, hoe gunstiger de premie bij verlenging. Dat maakt intern schadebeleid, rijtraining voor medewerkers en gebruik van telematica-apps niet alleen een veiligheidsmaatregel, maar ook een directe kostenbesparing op de verzekeringspremie.
Let bij vergelijken ook op de motorrijtuigenbelasting: die staat los van de verzekering, maar een hybride of elektrische bedrijfsauto heeft in 2026 nog steeds een korting op de MRB. Dat verlaagt de totale wagenparklast en kan meegenomen worden in de keuze voor het voertuigtype.
Welke dekking kies je voor welk bedrijfsvoertuig?
De keuze tussen WA, beperkt casco en volledig casco hangt primair af van de waarde van het voertuig en hoe onmisbaar het is. Een auto van vijf jaar oud met een dagwaarde onder de 10.000 euro hoef je doorgaans niet all-risk te verzekeren: de premie staat dan al snel niet meer in verhouding tot de maximale uitkering. Een nieuwe lease-auto van 40.000 euro die dagelijks bij klanten staat, vraagt om een volledig casco dekking.
Voor bedrijven met elektrische voertuigen is het extra opletten. EV-accu’s zijn kostbaar en technisch complex. Niet alle cascodekking vergoedt accu-schade gelijkwaardig. Controleer of de polis de batterij dekt als onderdeel van de auto, en wat er geldt bij accu-defect of thermische incident. De Consumentenbond raadt aan om hier specifiek naar te vragen bij het afsluiten van een zakelijke polis op een EV.
Voor bestelwagens en kleine vrachtauto’s gelden aparte dekkingsvormen, vaak aangeduid als bedrijfsautoverzekering. Die polissen houden rekening met de hogere dagelijkse kilometers, het laadgewicht en het gebruik buiten kantoortijden. Vraag bij je assurantieadviseur of verzekeraar expliciet naar een op maat gemaakte dekking voor dit type voertuig, want standaard personenwagen-polissen sluiten in de praktijk regelmatig bestelwagen-gebruik uit of stellen extra voorwaarden.
Fiscale aspecten: aftrekbaarheid en bijtelling
De premie van een zakelijke autoverzekering is voor de meeste ondernemers volledig aftrekbaar als bedrijfskosten, mits de auto uitsluitend zakelijk wordt gebruikt. Wordt de auto ook privé gebruikt, dan geldt de bijtelling via de inkomstenbelasting. In 2026 is de standaard bijtelling 22 procent van de cataloguswaarde, ongeacht het brandstoftype. Voor volledig elektrische auto’s met een cataloguswaarde tot 67.000 euro geldt nog een verlaagde bijtelling van 16 procent.
Betaal je de verzekeringspremie als werkgever voor een medewerker die ook privé in de auto rijdt, dan kun je de premie als bedrijfskosten boeken. De medewerker betaalt bijtelling over het voordeel van het privégebruik. Raadpleeg altijd een fiscalist of de richtlijnen van de Belastingdienst voor je specifieke situatie, want de regels rondom gemengd gebruik zijn gedetailleerd en veranderen regelmatig.
Zo vergelijk je zakelijke autoverzekeringen slim in 2026
Bij het vergelijken van zakelijke polissen zijn er vijf punten die veel bedrijven missen maar die het verschil maken in de praktijk:
- Schadeafhandeling en netwerk: Hoeveel erkende herstelbedrijven zijn er in jouw regio? Hoe lang is de gemiddelde doorlooptijd van een schademelding tot reparatie?
- Vervangend vervoer: Krijg je direct een vervangauto bij schade? Voor hoelang en van welke klasse?
- Schade-coordinator: Is er een vaste contactpersoon beschikbaar, of wordt je elke keer doorverbonden?
- App en digitale diensten: Werkt de schade-app ook offline (handig in tunnels of afgelegen gebieden)? Kun je statussen volgen via een wagenparkportaal?
- Premie en eigen risico: Bereken de totale kostprijs over drie jaar inclusief verwachte schadefrequentie, niet alleen de jaarlijkse premie.
Gebruik voor vergelijking ook onze vergelijkings- en dekkingstools of kijk in het overzicht van bedrijfsverzekeringen voor aanverwante polissen zoals de bedrijfsaansprakelijkheid of de rechtsbijstandsverzekering voor ondernemers.
Een zakelijke autoverzekering is geen commodity die je eens in de vijf jaar bekijkt. De combinatie van stijgende premies, complexere voertuigen en hogere schadekosten maakt het in 2026 relevanter dan ooit om je polis jaarlijks te evalueren. De verzekeraar die bij jouw rijgedrag, wagenpark en schadeaanpak past, bespaart je niet alleen geld maar ook veel administratieve hoofdpijn op het moment dat je dat het minst kunt gebruiken.
Tekst geoptimaliseerd in mei 2026.
Veelgestelde vragen
Hoe meld ik schade bij mijn zakelijke autoverzekering?
Je kunt schade melden via de app van je verzekeraar, via hun zakelijke online portaal, of telefonisch. Bij Centraal Beheer werkt dit via Mobielschademelden.nl, bij Interpolis via de Interpolis-app of Mijn Interpolis. Fotografeer ter plaatse de schade, het kenteken van de tegenpartij en de omgeving. Vul het Europees Aanrijdingsformulier (EAF) in samen met de andere bestuurder. De meeste grote verzekeraars bevestigen de melding binnen een werkdag en plannen een schade-expert of reparateur in.
Wat is een schade-coordinator en wanneer wordt die ingeschakeld?
Een schade-coordinator (ook wel schade-expert) is een specialist die je verzekeraar inschakelt bij grotere of complexere schades. Die bekijkt de schade, beoordeelt de dekking en begeleidt je door het afwikkelingsproces. Bij letselschade of aansprakelijkheidsdisputen is een schade-coordinator onmisbaar. Voor wagenparkbeheerders is een vaste schade-coordinator bij de verzekeraar een voordeel: alle communicatie loopt via één aanspreekpunt, wat tijd bespaart en de kans op fouten verkleint.
Moet ik het Europees schadeformulier altijd invullen?
Bij een aanrijding met een andere voertuiggebruiker is het invullen van het Europees Aanrijdingsformulier (EAF) sterk aan te raden. Het formulier legt de feiten vast zonder schuld toe te wijzen. Ondertekenen betekent dus niet dat je schuld erkent. Het maakt de schadeafhandeling sneller en eenvoudiger. Veel verzekeraars accepteren ook een digitale versie via hun app. Heb je geen formulier bij je, maak dan foto’s van de situatie, noteer het kenteken en de NAW-gegevens van de tegenpartij, en bel je verzekeraar direct.
Wat kost een zakelijke autoverzekering in 2026?
De premie hangt af van voertuigtype, cataloguswaarde, gewenste dekking, regio en schadehistorie van je bedrijf. Voor een all-risk polis op een middenklasse personenwagen betaal je in 2026 typisch 800 tot 1.400 euro per jaar. Premies zijn de afgelopen twee jaar met 10 tot 15 procent gestegen door duurdere reparatiekosten en hogere loonkosten in schadeherstel. Een hoog eigen risico (500 of 1.000 euro) verlaagt de premie significant. Voor wagenparken gelden volumekortingen, waarbij het premietarief per auto daalt naarmate het wagenpark groter is.
Is de premie van een zakelijke autoverzekering aftrekbaar?
Ja, de premie is voor ondernemers volledig aftrekbaar als de auto uitsluitend zakelijk wordt gebruikt. Bij gemengd gebruik (privé en zakelijk) gelden de bijtellingsregels: in 2026 is de standaard bijtelling 22 procent van de cataloguswaarde. Voor volledig elektrische auto’s met een cataloguswaarde tot 67.000 euro geldt een verlaagde bijtelling van 16 procent. Raadpleeg de actuele richtlijnen van de Belastingdienst of een fiscalist voor je specifieke situatie, want de regels rondom gemengd gebruik zijn gedetailleerd.
Wat is het verschil tussen WA, beperkt casco en volledig casco bij een zakelijke autoverzekering?
WA (wettelijke aansprakelijkheid) is wettelijk verplicht en dekt schade aan anderen die jij veroorzaakt, maar niet de schade aan jouw eigen auto. Beperkt casco voegt dekking toe voor diefstal, brand, storm, hagel en ruitbreuk. Volledig casco (all-risk) dekt bovendien schade aan je eigen auto bij een ongeluk, ook als je zelf schuld hebt. Voor nieuwere of waardevolle zakelijke voertuigen is volledig casco in de meeste gevallen de verstandigste keuze, zeker als de auto dagelijks onmisbaar is voor je bedrijfsvoering.









