Je wordt ziek — en dan? Voor de meeste werknemers lijkt dat geregeld: de werkgever betaalt door. Maar achter die ogenschijnlijk simpele afspraak zit een heel stelsel van wettelijke verplichtingen, verzekeringen en gaten die je misschien niet verwacht. En voor zelfstandigen is het beeld nog minder rooskleurig: er is geen automatisch vangnet. In 2026 is de term ziekengeldverzekering een overkoepelend begrip voor alles wat je inkomen bij ziekte moet beschermen — van de klassieke AOV tot de verzuimverzekering voor werkgevers en de Ziektewet als publiek vangnet.
Of je nu werknemer bent, ondernemer met personeel of zzp’er die jarenlang zonder problemen werkt: dit artikel legt uit hoe het systeem in elkaar zit, waar de risico’s zitten en welke verzekering voor jouw situatie het meest logisch is.
Loondoorbetaling: wat is de werkgever verplicht?
Als werknemer heb je bij ziekte recht op doorbetaling van loon gedurende maximaal 104 weken — twee volledige jaren. De wet schrijft voor dat je minimaal 70% van je brutoloon ontvangt. In het eerste ziektejaar moet dat bedrag minstens gelijk zijn aan het wettelijk minimumloon; in het tweede jaar vervalt die minimumvloer. In de praktijk betalen de meeste cao’s het eerste jaar 100% en het tweede jaar 70%, maar dat verschilt per sector en arbeidsovereenkomst.
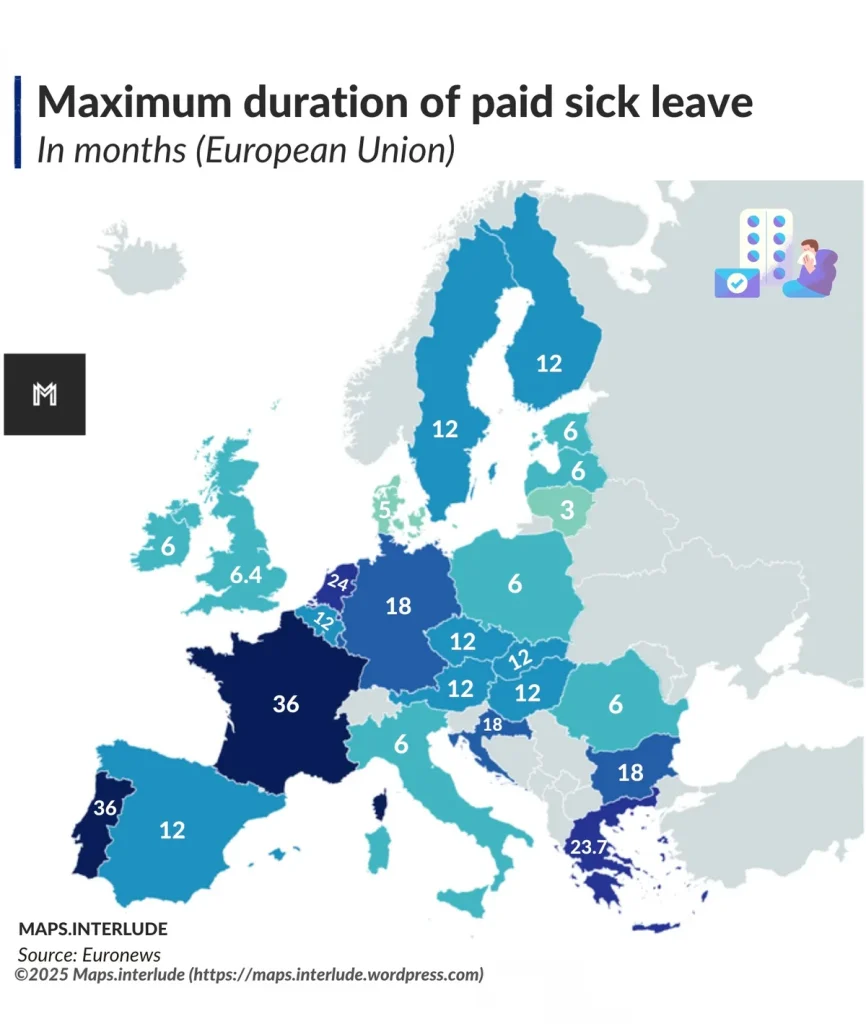
Die twee jaar klinkt royaal, en internationaal gezien is het dat ook. Een Europese vergelijking laat zien dat Nederland met 24 maanden gegarandeerde doorbetaling bij ziekte internationaal aan de top staat — de meeste EU-landen kennen maximaal 6 tot 18 maanden. Maar die langdurige verplichting heeft een prijs: kleine en middelgrote werkgevers kunnen met een langdurig ziek personeelslid al snel in de financiële problemen komen.
Precies daarom bestaat er een markt voor verzuimverzekeringen. Een werkgever sluit zo’n polis af om het risico van loondoorbetaling te herverzekeren. De premies varieerden in 2026 ruwweg tussen de 1,5% en 4,5% van de loonsom, afhankelijk van branche, claimhistorie en eigen risico. Veel mkb-verzekeraars bieden een eigen risicotermijn van 2 tot 13 weken — hoe langer je zelf het eerste stuk draagt, hoe lager de premie.
De Ziektewet: het publieke vangnet voor flex en ex-werknemers
De Ziektewet (ZW) van het UWV is er niet voor de vaste werknemer die ziek wordt — die valt zoals gezegd onder de loondoorbetalingsverplichting van de werkgever. De Ziektewet dekt een specifieke groep: mensen die ziek worden uit dienst of die als flexwerker geen vaste werkgever meer hebben. Denk aan uitzendkrachten, oproepkrachten met een nul-urencontract, mensen die ziek zijn bij einde tijdelijk contract, of ex-werknemers met een WW-uitkering die vervolgens arbeidsongeschikt worden.
De Ziektewet-uitkering bedraagt 70% van het dagloon, met een maximum dagloon dat UWV jaarlijks indexeert. In 2026 ligt het maximumdagloon op circa 287 euro (bruto), wat neerkomt op een maximale Ziektewet-uitkering van ongeveer 201 euro bruto per dag. De uitkering loopt maximaal 104 weken, net als de loondoorbetalingsperiode voor vaste werknemers.
Voor werkgevers geldt dat de ZW-lasten worden verrekend via de gedifferentieerde Werkhervattingskas-premie (Whk). De gemiddelde Whk-premie steeg in 2026 naar 1,34% van de loonsom. Werkgevers met veel ex-werknemers die in de ZW belanden, krijgen een hogere gedifferentieerde premie opgelegd. Dit is het principe van premiedifferentiatie: goed verzuimbeleid wordt beloond.
Eigenrisicodrager voor de Ziektewet: zelf het risico nemen
Grotere werkgevers kunnen er voor kiezen om eigenrisicodrager voor de Ziektewet te worden. In dat geval betalen zij de ZW-uitkeringen van hun ex-werknemers zelf, in plaats van via het collectief van het UWV. Het voordeel: zij betalen geen ZW-flex-premiecomponent meer binnen de Whk, wat de gedifferentieerde Whk-premie verlaagt. Het nadeel: zij dragen het volledige risico van uitval.
Om dat risico te beheersen sluiten eigenrisicodragers doorgaans een ZW-eigenrisicoverzekering af bij een private verzekeraar. Goudse, Achmea, NN en Reaal bieden dit product aan. De verzekering vergoedt dan de ZW-uitkeringen die de werkgever zelf moet betalen, inclusief reintegratiekosten. Een goed verzuimbeleid en actieve begeleiding van ex-werknemers kunnen de premie flink drukken. Eigenrisicodragerschap is doorgaans pas interessant bij een loonsom boven de 1 miljoen euro per jaar, omdat de schaalgrootte dan voldoende is om het risico te spreiden.
Het Verbond van Verzekeraars rapporteerde in zijn jaarlijkse statistieken dat het aantal eigenrisicodragers voor de ZW de afgelopen jaren stabiel is gebleven rond de 15% van de in aanmerking komende werkgevers. Het aandeel eigenrisicodragers voor WGA (gedeeltelijk arbeidsongeschikten) ligt aanzienlijk hoger, namelijk rond de 40%.
De aanvullende verzuimverzekering (ESV) voor werkgevers
Naast de basisverzuimverzekering bestaat er een categorie aanvullende verzuimverzekeringen, ook wel aangeduid als Eerstejaars Subsidie Verzuim (ESV) of verzuimontzorgverzekering. Waar een gewone verzuimverzekering primair de loonkosten vergoedt, biedt een ESV-polis ook diensten: een casemanager, arbodienstverlening, re-integratietrajecten en soms preventieve interventies zoals vitaliteitsprogrammas.
Het mkb heeft hier in het bijzonder baat bij. Kleine werkgevers hebben vaak geen eigen HR-afdeling of arbo-expertise om een langdurig ziek personeelslid goed te begeleiden — en het UWV legt werkgevers de plicht op om actief te re-integreren. Doen ze dat onvoldoende, dan kan de loondoorbetalingsverplichting worden verlengd met maximaal 52 weken, een sanctie die in de praktijk tot grote financiele schade kan leiden. Een verzuimverzekering met casemanagement helpt deze valkuil te vermijden.
Premies voor dit soort combinatieproducten lagen in 2026 gemiddeld 20-40% hoger dan voor een zuivere loonkostenverzekering, maar de totale kostenbeheersing via lagere instroom en snellere re-integratie maakt het voor veel werkgevers toch aantrekkelijk. Vergelijk aanbieders via Ondernemersplein van de Rijksoverheid voor een onafhankelijk startpunt.
AOV voor ZZP: de ziekengeldverzekering voor zelfstandigen
Voor zelfstandigen zonder personeel geldt geen Ziektewet en geen loondoorbetaling. Als je als zzp’er ziek wordt, stopt je inkomen — tenzij je zelf iets geregeld hebt. De Arbeidsongeschiktheidsverzekering (AOV) is het meest volledige antwoord op dat risico. Een AOV keert maandelijks een overeengekomen bedrag uit als je door ziekte of letsel niet (volledig) kunt werken, afhankelijk van het gekozen arbeidsongeschiktheidspercentage en de definitie in de polis (eigen beroep of passende arbeid).
In 2026 varieerden de AOV-premies voor zzp’ers gemiddeld tussen de 50 en 200 euro per maand. De exacte premie hangt af van leeftijd, beroepsrisico, wachttijd (de periode voordat uitkering ingaat), uitkeringsduur en verzekerd bedrag. Een 35-jarige IT-consultant betaalt doorgaans minder dan een 50-jarige stukadoor, simpelweg omdat het beroepsrisico en de resterende verzekerbare jaren anders liggen. De premie is voor zzp’ers fiscaal aftrekbaar als persoonlijke aftrekpost.
De verplichte AOV voor zelfstandigen (Wet BAZ) die lange tijd op de politieke agenda stond, is in 2026 nog niet ingevoerd. De verwachte invoering is op zijn vroegst 2030. Tot die tijd is de AOV vrijwillig, maar gezien het financiele risico van langdurige ziekte — gemiddeld kost een zzp’er die drie maanden uitvalt zo’n 15.000 tot 25.000 euro aan gemist inkomen — is het een gemis dat je beter niet neemt. Bekijk de actuele informatie bij ZZP Nederland of raadpleeg de AFM-geregistreerde adviespraktijken in jouw regio.
Een goedkoper maar minder dekkend alternatief is het broodfonds: een onderlinge regeling tussen zzp’ers die elkaar bij ziekte financieel steunen. Broodfondsen keren doorgaans 70% van het gemiddeld dagloon uit, maar maximaal een jaar lang. Voor kortdurend ziekteverzuim is dat een adequate oplossing; bij langdurige arbeidsongeschiktheid is een broodfonds onvoldoende.
Collectieve ziekengeldverzekering via de werkgever
Sommige grotere werkgevers bieden naast de wettelijke loondoorbetaling ook een collectieve aanvullende verzekering aan. Dit kan op twee manieren: als aanvulling op de Ziektewet-uitkering voor flexwerkers, of als collectieve AOV-achtige polis voor medewerkers die na de eerste twee jaar nog steeds ziek zijn. In het laatste geval neemt de WIA (Wet Werk en Inkomen naar Arbeidsvermogen) het over, maar WIA dekt lang niet altijd het volledige inkomensnadeel. Een collectieve WGA-hiaatverzekering of WIA-aanvullende verzekering helpt het verschil te dichten.
Voor werknemers zijn collectieve polissen doorgaans voordeliger dan individuele, omdat de verzekeraar het risico over een grotere groep spreidt en er geen medische selectie plaatsvindt. Als je werkgever zo’n collectieve verzekering aanbiedt, is deelname bijna altijd financieel slim. Vraag ernaar bij je HR-afdeling of lees de arbeidsvoorwaarden goed door.
Ben je als werkgever op zoek naar een goede dekking voor je team? De categorie arbeidsongeschiktheidsverzekering op deze site biedt uitgebreidere vergelijkingen per producttype. Voor bedrijfsgerelateerde verzekeringen in bredere zin is de categorie bedrijfsverzekeringen ook een goed startpunt.
Vergelijking: wie dekt wat bij ziekte?
| Situatie | Regeling | Uitkering | Maximale duur |
|---|---|---|---|
| Vaste werknemer wordt ziek | Loondoorbetaling werkgever | Min. 70% (cao: vaak 100%/70%) | 104 weken |
| Flexwerker / ex-werknemer ziek | Ziektewet UWV | 70% van dagloon (max. ~201 euro/dag) | 104 weken |
| ZZP-er ziek (met AOV) | Individuele AOV | Overeengekomen maandbedrag | Tot AOV-eindleeftijd (bijv. 67) |
| ZZP-er ziek (broodfonds) | Onderlinge regeling | Ca. 70% dagloon (max.) | Max. 12 maanden |
| Na 2 jaar ziekte (werknemer) | WIA (UWV) | Afhankelijk van AO-percentage | Tot AOW-leeftijd |
Uit deze tabel wordt duidelijk dat werknemers in vaste dienst de beste basisdekking hebben. Maar ook zij kunnen gaten hebben, met name na de twee jaar loondoorbetaling als de WIA minder uitkeert dan verwacht. En zelfstandigen staan — zonder eigen verzekering — volledig bloot aan inkomensrisico bij ziekte.
Het is goed om je situatie eens per jaar te heroverwegen: verandert je arbeidscontract, word je zzp’er, neem je personeel in dienst? Dan veranderen ook de risicos en de passende verzekering. Een onafhankelijk adviseur die bij de AFM geregistreerd staat kan helpen de juiste keuze te maken zonder productsturing.
Veelgestelde vragen
Wat is het verschil tussen een ziekengeldverzekering en een AOV?
De term ziekengeldverzekering is een overkoepelende aanduiding voor verzekeringen die inkomensverlies bij ziekte dekken. Een AOV (arbeidsongeschiktheidsverzekering) is de specifieke verzekering voor zelfstandigen en soms werknemers, die uitkeert als je door ziekte of letsel niet of minder kunt werken. Een verzuimverzekering voor werkgevers vergoedt de loondoorbetaling die de werkgever wettelijk verplicht is. Beide vallen onder de noemer ziekengeldverzekering, maar zijn voor verschillende doelgroepen bedoeld.
Hoe lang duurt loondoorbetaling bij ziekte in Nederland?
In Nederland is de werkgever wettelijk verplicht het loon door te betalen gedurende maximaal 104 weken (twee jaar) bij ziekte. In het eerste jaar geldt een minimum van 70% van het brutoloon, maar minimaal het wettelijk minimumloon. In het tweede jaar geldt de minimumloonnorm niet meer. Veel cao-afspraken zijn genereuzer: jaar 1 vaak 100%, jaar 2 doorgaans 70%. Na twee jaar stapt de werknemer over naar de WIA (Wet Werk en Inkomen naar Arbeidsvermogen) bij aanhoudende arbeidsongeschiktheid.
Moet een zzp-er een AOV afsluiten?
Een AOV is in 2026 nog niet verplicht voor zelfstandigen. De geplande verplichte verzekering (Wet BAZ) wordt naar verwachting niet eerder dan 2030 ingevoerd. Toch is het sterk aan te raden: als zzp’er heb je geen wettelijk vangnet bij ziekte. Drie maanden uitval kost al snel 15.000 tot 25.000 euro aan gemist inkomen. Alternatieven zijn een broodfonds (voor max. een jaar) of een particuliere AOV. De AOV-premie is fiscaal aftrekbaar als persoonlijke aftrekpost op de inkomstenbelastingaangifte.
Wat doet een eigenrisicodrager voor de Ziektewet?
Een eigenrisicodrager voor de Ziektewet betaalt de ZW-uitkeringen van zijn ex-werknemers zelf in plaats van via het UWV. In ruil daarvoor betaalt hij geen ZW-flex-premie binnen de Werkhervattingskas. Om het financiele risico te beheersen sluit de werkgever doorgaans een ZW-eigenrisicoverzekering af bij een private verzekeraar. Eigenrisicodragerschap is financieel interessant voor werkgevers met een lage uitval van ex-medewerkers en is doorgaans pas rendabel bij een loonsom boven de 1 miljoen euro per jaar.
Wat is de Ziektewet-premie in 2026?
De premie voor de Ziektewet binnen de gedifferentieerde Werkhervattingskas-premie (Whk) steeg in 2026 naar 0,56% van de loonsom (ten opzichte van 0,50% in 2025). De totale Whk-premie (inclusief WGA-flex en WGA-vast) varieerde per werkgever, afhankelijk van de claimhistorie en omvang. Werkgevers die eigenrisicodrager zijn voor de ZW betalen dit premiecomponent niet, maar dragen dan zelf de ZW-kosten van ex-werknemers.
Tekst geoptimaliseerd in mei 2026.









