Je stapt het vliegtuig in richting Spanje, Griekenland of een andere EU-bestemming en neemt aan dat je zorgverzekering de boel regelt als er iets misgaat. Dat klopt — tot op zekere hoogte. De basisverzekering dekt namelijk spoedeisende medische zorg in het buitenland, maar er zit een addertje onder het gras dat veel verzekerden overvalt: de vergoeding is begrensd op het Nederlandse tarief. Een ziekenhuisopname in Noorwegen of op de Canarische Eilanden kan zomaar twee of drie keer zo duur zijn als in Nederland, en dat verschil betaal je zelf.
In 2026 is het verplicht eigen risico vastgesteld op € 385 per jaar. Dat bedrag telt ook mee bij buitenlandse zorgkosten die je via de basisverzekering declareert. Als je nog geen aanspraak hebt gemaakt op het eigen risico en je breekt je enkel op vakantie, dan draai je voor de eerste € 385 zelf op — en daarboven nog eventuele tariefsverschillen. Een goede voorbereiding bespaart je een forse rekening. Dit artikel legt uit hoe de dekking precies werkt, wat de EHIC-kaart doet, wanneer een aanvullende module loont en hoe de reisverzekering aansluit.
De EHIC-kaart: je Europese zorgpas
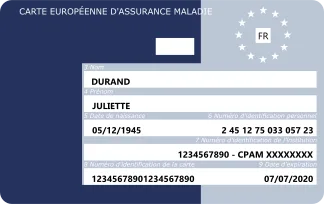
De EHIC — European Health Insurance Card — staat achterop je Nederlandse zorgpas gedrukt. Je hebt hem dus al in je portemonnee, zonder dat je er iets voor hoeft te doen. De kaart toont zorgverleners in het buitenland dat je een geldige basisverzekering hebt, waardoor zij de kosten rechtstreeks bij jouw verzekeraar kunnen declareren. Je hoeft de rekening dan niet zelf voor te schieten.
De EHIC is geldig in alle 27 EU-lidstaten, plus Noorwegen, IJsland, Liechtenstein en Zwitserland. Het Verenigd Koninkrijk heeft na de Brexit een aparte regeling: de Global Health Insurance Card (GHIC) is voor Britten, maar Nederlandse verzekerden kunnen de EHIC nog steeds gebruiken in het VK. Controleer de geldigheid van je kaart voor vertrek: de meeste verzekeraars geven een kaart uit die vijf jaar meegaat, maar sommige — zoals Menzis — hanteren een geldigheid van 12 maanden gekoppeld aan de lopende verzekeringsperiode. Verlopen kaarten worden door buitenlandse ziekenhuizen geweigerd.
Belangrijk: de EHIC dekt alleen tijdelijk verblijf. Ga je langer dan een jaar in een EU-land wonen of werken, dan gelden andere regels en moet je je mogelijk inschrijven bij het lokale zorgstelsel.
Wat dekt de basisverzekering precies in Europa?
De basisverzekering vergoedt in de EU spoedeisende, medisch noodzakelijke zorg — zorg die niet kan wachten tot je terug in Nederland bent. Denk aan een gebroken been, een blindedarmoperatie of een hartaanval. Wat niet valt onder de basisverzekering in het buitenland: geplande ingrepen die je bewust in het buitenland laat uitvoeren zonder voorafgaande toestemming van je verzekeraar, tenzij je hiervoor een machtiging hebt aangevraagd.
De vergoeding is altijd begrensd op het zogenoemde Nederlandse tarief: het maximumbedrag dat een vergelijkbare zorgverlener in Nederland in rekening mag brengen. In landen met goedkopere zorg (zoals Bulgarije of Roemenië) merk je hier niets van — daar zijn de tarieven lager dan in Nederland. Maar in landen met duurdere gezondheidszorg, zoals Noorwegen, Zwitserland of zelfs bepaalde regio’s in Frankrijk en Duitsland, kan het verschil oplopen tot honderden euro’s per dag. Dat verschil betaal je uit eigen zak, tenzij je aanvullend verzekerd bent.
| Situatie | Vergoeding basisverzekering | Risico eigen bijdrage |
|---|---|---|
| Spoedeisende zorg in goedkoop EU-land | Tot NL-tarief (vaak volledig) | Laag |
| Spoedeisende zorg in duur EU-land | Tot NL-tarief (deel vergoed) | Middel tot hoog |
| Zorgverlener buiten EU (VS, Canada, Australië) | Tot NL-tarief (vaak fractie van rekening) | Zeer hoog |
| Geplande zorg zonder machtiging | Mogelijk geen vergoeding | Volledig eigen risico |
Meer over de exacte dekkingsregels vind je op de Rijksoverheid-pagina over zorgverzekering in het buitenland.
Het Nederlandse tarief: wat betekent dat in de praktijk?
Het begrip “Nederlands tarief” klinkt technisch, maar de gevolgen zijn heel concreet. Stel: je breekt je pols in Noorwegen en belandt op de spoedeisende hulp. De Noorse kliniek rekent € 1.200 voor behandeling en gips. In Nederland zou dezelfde behandeling € 550 kosten volgens de NZa-tarieven (Nederlandse Zorgautoriteit). Jouw basisverzekering vergoedt dan maximaal € 550, minus je resterende eigen risico. Het verschil van € 650 is voor jouw rekening.
Dit tariefsverschil speelt ook buiten de EU een rol — alleen valt de basisverzekering daar nóg beperkter uit. In de VS, Canada of Japan vergoedt de basisverzekering ook maximaal het Nederlandse tarief, maar ziekenhuiskosten aldaar zijn gemiddeld vijf tot tien keer hoger dan in Nederland. Een ziekenhuisopname van twee dagen in de VS kan oplopen tot tienduizenden euro’s, waarvan je basisverzekering slechts een klein deel dekt.
Aanvullende module buitenland: wanneer is die verstandig?
De meeste zorgverzekeraars bieden een aanvullende module of aanvullingspakket aan dat de dekking voor buitenlandse zorg uitbreidt. Zo vergoedt de module Buitenland van diverse verzekeraars 100% van de werkelijke kosten van medisch noodzakelijke zorg, wereldwijd — dus niet begrensd op het Nederlandse tarief. Menzis biedt een aanvullend pakket Buitenland & Tandongeval aan voor circa € 1,99 per maand. Andere verzekeraars rekenen iets meer, afhankelijk van de reikwijdte van de dekking.
Let bij het afsluiten op de volgende punten:
- Dekkingsgebied: alleen EU/EEA, of ook wereldwijd? Een vakantie buiten Europa vraagt om een ruimere module.
- Maximale verblijfsduur: de meeste modules vergoeden tot 365 dagen aaneengesloten verblijf buiten Nederland.
- Repatriëring: zijn de kosten van medisch vervoer terug naar Nederland gedekt? Dit kan bij een ernstig ongeluk tienduizenden euro’s kosten.
- Medicijntransport: sommige modules dekken ook de kosten van het opsturen van noodzakelijke medicatie naar het buitenland.
Ga je regelmatig op reis buiten de EU, dan is een aanvullende module met wereldwijde dekking doorgaans een verstandige investering. De extra premie is bescheiden vergeleken met het risico dat je loopt zonder dekking.
Vergelijk aanvullende pakketten via onze zorgverzekeringspagina of bekijk de reisverzekeringscategorie voor aanvullende reisdekking.
Buiten de EU: geen EHIC, andere regels
Zodra je de EU-grenzen verlaat — richting Turkije, Marokko, de VS of Azië — vervalt de EHIC volledig. Je bent dan aangewezen op je eigen basisverzekering (maximaal Nederlands tarief), een aanvullende module met wereldwijde dekking, of een reisverzekering met medische dekking. In landen waarmee Nederland een verdrag heeft gesloten (zoals Australië via het DOHC-verdrag) gelden aparte afspraken, maar die bieden lang niet altijd volledige dekking.
De Consumentenbond geeft een helder overzicht van de dekking per regio. Wie naar een land reist zonder enig verdrag met Nederland — zoals de VS — doet er goed aan een reisverzekering met ruime medische dekking af te sluiten, want de basisverzekering vergoedt daar slechts een fractie van de werkelijke ziekenhuiskosten.
Samenloop reisverzekering en zorgverzekering: wie betaalt wat?
Veel mensen hebben zowel een zorgverzekering als een reisverzekering met medische dekking en vragen zich af of ze dubbel verzekerd zijn. De praktijk is genuanceerd. Zorgverzekeraars en reisverzekeraars hebben afspraken vastgelegd in het Convenant Samenloop Reis- en Zorgverzekeringen. Dat convenant regelt wie bij een claim als eerste aanspreekpunt geldt en hoe de kosten worden verdeeld.
In de praktijk werkt het zo: de zorgverzekering vergoedt eerst tot het Nederlandse tarief. Het meerdere — het verschil tussen de werkelijke buitenlandse kosten en het Nederlandse tarief — kan dan worden gedeclareerd bij de reisverzekering. Nog een voordeel: je kunt bij veel reisverzekeraars het eigen risico van je basisverzekering declareren via de reisverzekering, mits je een reisverzekering hebt met medische dekking. Dat scheelt in 2026 tot € 385 per claim.
Let op: niet alle verzekeraars hebben het convenant ondertekend. Menzis, DSW en Stad Holland doen dat niet, wat kan leiden tot onduidelijkheden over wie de schade vergoedt. Check dit bij je eigen verzekeraar voor je vertrekt.
Praktische tips voor vertrek
Een paar eenvoudige stappen kunnen een hoop gedoe voorkomen:
- Controleer de vervaldatum van je EHIC vóór vertrek — de datum staat op de kaart zelf.
- Bewaar het telefoonnummer van je zorgverzekeraar en alarmcentrale in je telefoon. Bij spoed in het buitenland belt de alarmcentrale mee om de behandeling en eventuele repatriëring te coördineren.
- Bewaar alle rekeningen en bonnetjes van buitenlandse zorgkosten — die heb je nodig voor de declaratie.
- Ga je naar een bestemming buiten de EU, dan is een reisverzekering met medische dekking nagenoeg onmisbaar.
- Vraag bij geplande behandelingen in het buitenland altijd vooraf toestemming aan je zorgverzekeraar — zonder machtiging riskeer je geen of beperkte vergoeding.
Met de juiste voorbereiding hoef je je in Europa geen zorgen te maken over onverwachte ziekenhuisrekeningen. De combinatie van een geldige EHIC, een goed aanvullend pakket en een solide reisverzekering geeft je de dekking die je nodig hebt — of je nu een weekje naar Barcelona gaat of drie maanden door Azië backpact. Controleer je polis voor vertrek, want de fijnste vakantie is er eentje waarbij je nooit aan je verzekering hoeft te denken.
Veelgestelde vragen
Wat is de EHIC-kaart en hoe vraag ik hem aan?
De EHIC (European Health Insurance Card) is de Europese zorgpas die aantoont dat je in Nederland verzekerd bent. Je hoeft hem niet apart aan te vragen: hij staat automatisch afgedrukt op de achterkant van je zorgpas. Controleer wel de vervaldatum voor je op reis gaat. Is de kaart verlopen, neem dan contact op met je zorgverzekeraar voor een nieuwe pas. De kaart is gratis en geldig in alle EU-landen, plus Noorwegen, IJsland, Liechtenstein en Zwitserland.
Dekt mijn basisverzekering zorg buiten de EU?
Ja, maar beperkt. De basisverzekering vergoedt medisch noodzakelijke zorg in elk land, maar maximaal tot het Nederlandse tarief. In de meeste landen buiten de EU — zeker in de VS, Canada en Japan — liggen de zorgkosten véél hoger dan in Nederland. Het verschil betaal je zelf. Voor reizen buiten de EU is een aanvullende module met wereldwijde dekking of een reisverzekering met medische dekking dan ook sterk aan te raden.
Wat is het eigen risico bij buitenlandse zorgkosten in 2026?
Het verplicht eigen risico bedraagt in 2026 € 385 per jaar. Buitenlandse zorgkosten die via de basisverzekering worden vergoed, vallen onder dit eigen risico — net zoals zorg in Nederland. Heb je het eigen risico al opgesoupeerd door eerdere declaraties, dan betaalt je verzekeraar het volledige vergoedinsgbedrag (tot het Nederlandse tarief). Heb je dat nog niet bereikt, dan betaal je eerst het resterende bedrag van je eigen risico zelf.
Kan ik mijn eigen risico declareren bij mijn reisverzekering?
In veel gevallen wel. Als je reisverzekering medische kosten dekt, kun je het eigen risico van je basisverzekering — in 2026 maximaal € 385 — bij de reisverzekerraar declareren. Controleer dit wel in je polisvoorwaarden, want niet elke reisverzekering vergoedt het eigen risico van de zorgverzekering. Dit is een van de voordelen van een reisverzekering met uitgebreide medische dekking, ook als je al een goed aanvullend zorgpakket hebt.
Wat is het verschil tussen een aanvullende zorgmodule buitenland en een reisverzekering?
Een aanvullende module buitenland bij je zorgverzekeraar breidt de medische dekking uit: je krijgt de werkelijke zorgkosten vergoed in plaats van alleen het Nederlandse tarief. Een reisverzekering dekt daarbovenop zaken als annulering, bagage, aansprakelijkheid en repatriëring. De twee vullen elkaar aan. Via het Convenant Samenloop Reis- en Zorgverzekeringen hebben verzekeraars afspraken gemaakt over wie wat vergoedt, zodat je niet dubbel hoeft te claimen of tussen twee partijen wordt heen en weer geschoven.
Heeft mijn kind ook een EHIC nodig?
Ja. Elk gezinslid heeft een eigen EHIC nodig — de kaart is persoonsgebonden. Kinderen die via jouw basisverzekering zijn meeverzekerd, krijgen een eigen zorgpas met een eigen EHIC. Check ook bij kinderen of de kaart nog geldig is. Kinderen jonger dan 18 jaar betalen geen premie voor de basisverzekering, maar ze zijn wel degelijk verzekerd en hebben recht op een EHIC.
Tekst geoptimaliseerd in mei 2026.









