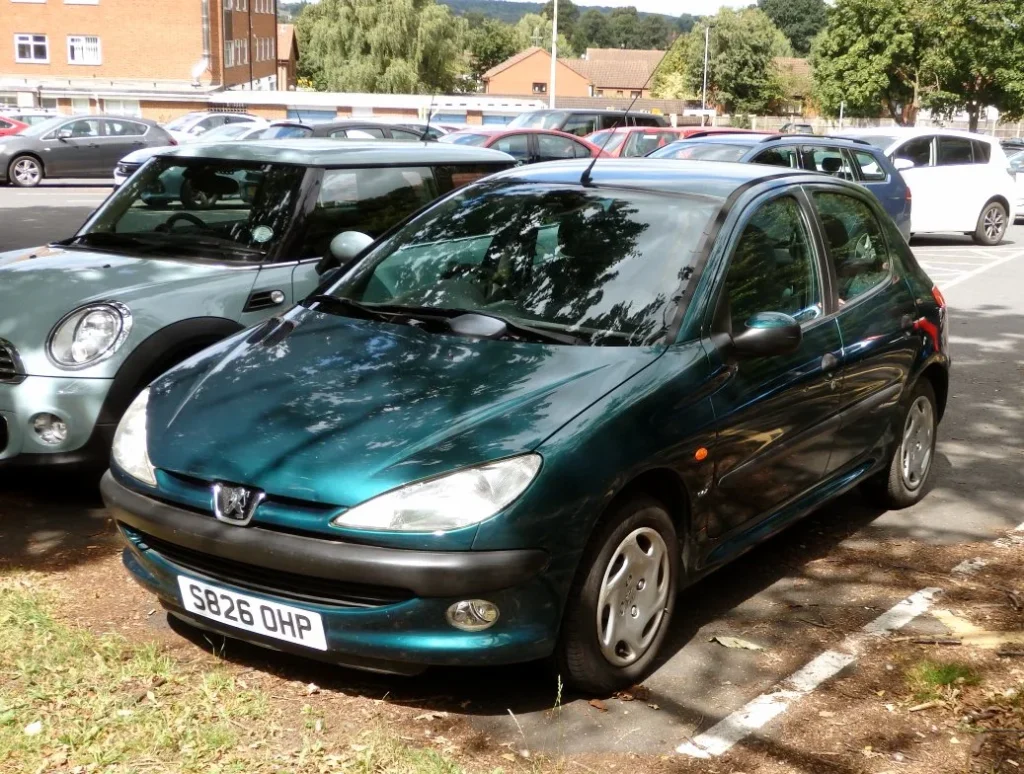
De Peugeot 206 is een van de meest succesvolle en langst geproduceerde compacte auto’s van Europa. Tussen 1998 en 2014 rolden er miljoenen exemplaren van de band, en vandaag de dag rijden er nog altijd tienduizenden rond in Nederland. Maar wie een 206 koopt of al heeft, staat voor een vraag die rechtstreeks in de portemonnee voelt: welke autoverzekering is verstandig voor een auto van 15 jaar of ouder?
In 2026 zijn de premies voor autoverzekeringen opnieuw gestegen — in het eerste kwartaal van 2026 met gemiddeld 9,2% ten opzichte van een jaar eerder, na een nog hardere stijging van 18,6% in heel 2025. Dat maakt de keuze voor de juiste dekking voor een goedkope occasion nog relevanter. Want hoe ouder en goedkoper je auto, hoe meer je overbetaalt als je te uitgebreid verzekerd bent. Dit artikel helpt je die keuze te maken op basis van feiten.
Wat is de Peugeot 206 waard in 2026?
De restwaarde van een occasion bepaalt voor een groot deel welke verzekeringsdekking nog zinvol is. Een Peugeot 206 uit de periode 1998–2006 heeft in mei 2026 een marktwaarde van ruwweg €699 tot €3.500, afhankelijk van bouwjaar, kilometerstand en staat. Vraagprijzen op AutoUncle en AutoTrader laten zien dat de mediaan rond de €2.000 tot €2.200 ligt. Jongere exemplaren uit 2007–2012 zitten iets hoger, maar zelden boven de €4.500.
Die lage dagwaarde is het vertrekpunt van je dekkingskeuze. Als jouw 206 €1.800 waard is en je betaalt €300 extra per jaar voor allrisk boven WA, dan duurt het zes jaar voordat die meerprijs ook maar theoretisch terugverdiend kan worden — terwijl de auto in waarde blijft dalen. Dat rekensom maakt allrisk voor vrijwel elke Peugeot 206 onrendabel.
De drie dekkingsvormen uitgelegd
Autoverzekeringen bestaan in Nederland in drie hoofdvormen. WA (wettelijke aansprakelijkheid) is de wettelijke minimumeis: het dekt schade die jij aan anderen veroorzaakt, maar niets aan je eigen voertuig. WA+ (beperkt casco) voegt daar een aantal eigen risico’s aan toe: brand, storm, hagel, diefstal, ruitschade en aanrijding met een dier. Allrisk (volledig casco) dekt bovenop dat alles ook je eigen schuldschade — zoals een krasje in een parkeergarage of een aanrijding die jouw fout was.
Voor een auto met een dagwaarde onder de €5.000 geldt in de branche een vuistregel: kies WA of WA+. Voor een dagwaarde onder de €3.000 is WA-only in de meeste gevallen de verstandigste keuze. Een autoverzekering die meer kost dan de schade die je vergoed kunt krijgen, is simpelweg een slechte deal.
WA-only voor de Peugeot 206: wanneer logisch?
WA-only is in 2026 de meest gekozen dekking voor Peugeot 206-rijders. In april 2026 begon de goedkoopste WA-premie bij aanbieders als FBTO bij circa €12,64 per maand voor een gunstig profiel — denk aan een bestuurder van 30-50 jaar, meer dan vijf schadevrije jaren, en een laag jaarkilometrage. Reken voor een gemiddeld profiel op €15 tot €25 per maand voor puur WA.
WA-only is logisch als:
- Je auto een dagwaarde heeft onder de €2.500
- Je voldoende spaargeld hebt om schade aan je eigen auto zelf te dragen
- Je de auto weinig rijdt (minder dan 10.000 km per jaar)
- Je de auto al een paar jaar hebt en de staat goed kent
Let op: WA-only dekt geen ruitschade, diefstal of hagelschade aan je eigen auto. Als je 206 op straat staat in een gebied met veel autokraken, of als je hem regelmatig in het vrije veld parkeert, kan WA+ de kleine premiemeerprijs waard zijn.
WA+ voor de Peugeot 206: de gulden middenweg
WA+ (beperkt casco) kost in 2026 gemiddeld iets meer dan WA-only. De goedkoopste WA+-premies beginnen bij circa €14,83 per maand, maar de gemiddelde meerprijs ten opzichte van WA is — afhankelijk van verzekeraar en profiel — €3 tot €10 per maand. Op jaarbasis is dat €36 tot €120 extra.
Wat je daarvoor terugkrijgt: dekking voor brand en brandstichting, diefstal en inbraak, storm en hagel, ruitschade (soms met nul eigen risico), en aanrijding met een loslopend dier. Juist die laatste twee zijn voor dagelijks gebruik relevanter dan veel bestuurders denken. Ruitschade is een van de meest ingediende schades in Nederland, en een nieuwe ruit voor een Peugeot 206 kost al snel €200 tot €350.
WA+ is een verstandige keuze als je 206 een dagwaarde heeft tussen €2.000 en €4.500, of als je de auto buiten stalt in een omgeving met hogere risico’s op inbraak of stormschade. Je betaalt een klein bedrag extra, maar vermijdt onaangename verrassingen bij weersschade of diefstal van de auto of onderdelen.
Vergelijk premies via onafhankelijke vergelijkingssites en controleer altijd het eigen risico per dekkingsvorm. Sommige verzekeraars hanteren bij WA+ een hoger eigen risico voor diefstal dan voor ruitschade. Kijk ook naar de uitleg van de Consumentenbond over WA+ voor een neutrale vergelijking van dekkingsdetails.
Allrisk voor de Peugeot 206: bijna nooit rendabel
Allrisk kost in april 2026 bij de goedkoopste aanbieder al €20,44 per maand — dat is meer dan €245 per jaar. Voor een Peugeot 206 met een dagwaarde van €1.500 of €2.000 is dat een verhouding die nauwelijks te rechtvaardigen valt. De verzekeraar keert bij totaalverlies uit op basis van de dagwaarde, niet de nieuwwaarde. Als je 206 €1.800 waard is en je rijdt hem total loss, dan krijg je maximaal €1.800 minus je eigen risico.
Bij een eigen risico van €300 en een allrisk-premie van €250 per jaar heb je na vier jaar al evenveel betaald als je maximaal vergoed kunt krijgen bij een totaalverlies. Dat is de reden waarom verzekeraars zelf en onafhankelijke adviseurs zoals de Consumentenbond en Nibud voor auto’s ouder dan 10 jaar zelden allrisk aanraden.
De enige uitzondering: als je 206 een bijzondere uitvoering is (zoals een goed onderhouden CC of GTI met lage kilometerstand) en je een dagwaarde boven de €5.000 kunt aantonen, dan kan allrisk nog de moeite waard zijn. Maar voor de standaard 206 1.1 of 1.4 van 15+ jaar oud geldt dit vrijwel nooit.
Premies in 2026: wat betaal je concreet?
Premies zijn afhankelijk van je persoonlijke profiel, maar onderstaande tabel geeft een realistisch beeld op basis van beschikbare marktdata van april 2026:
| Dekking | Laagste premie/maand | Gemiddeld profiel/maand | Geschikt voor 206? |
|---|---|---|---|
| WA-only | ~€12,64 | €15 – €25 | Ja, meest logisch bij dagwaarde <€2.500 |
| WA+ (beperkt casco) | ~€14,83 | €18 – €32 | Ja, bij dagwaarde €2.000–€4.500 |
| Allrisk (volledig casco) | ~€20,44 | €28 – €55 | Zelden, alleen bij uitzonderlijk hoge dagwaarde |
Bronnen: premiedata van Autoverzekering.nl (april 2026) en Riskenbusiness.nl (Q1 2026 stijgingspercentages). Je eigen premie kan hoger of lager uitvallen afhankelijk van leeftijd, bonus-malus-trede, regio, jaarkilometrage en gekozen eigen risico.
Factoren die jouw premie bepalen
Bonus-malus-korting is de grootste variabele. Wie tien of meer schadevrije jaren heeft opgebouwd, betaalt soms 60–70% minder dan een beginnende bestuurder in dezelfde situatie. De premie en bonus-malus werking legt stap voor stap uit hoe dat systeem werkt en hoe je kortingen opbouwt.
Leeftijd van de bestuurder speelt ook een grote rol. Jongeren onder de 25 betalen soms twee tot drie keer zoveel als een bestuurder van 40 jaar. Dit is bij WA-only al voelbaar, maar bij WA+ of allrisk loopt het premieverschil nog verder op.
Regio telt mee: in grote steden als Amsterdam of Rotterdam is de premie gemiddeld €100 tot €200 per jaar hoger dan in landelijke gebieden, vanwege hogere diefstalrisico’s en meer verkeersdrukte.
Jaarkilometrage is een eenvoudige manier om te besparen. Rij je minder dan 7.500 kilometer per jaar? Veel verzekeraars bieden dan een lagere premie aan. Geef dit eerlijk op — als je bij een schadeclaim veel meer kilometers hebt gereden dan opgegeven, kan de verzekeraar de uitkering verlagen of weigeren.
Eigen risico verhogen verlaagt de maandpremie direct. Bij WA+ of allrisk kun je het eigen risico vaak zelf instellen, variërend van €0 tot €500 of hoger. Voor een Peugeot 206 met lage dagwaarde heeft een hoog eigen risico bij allrisk weinig zin — maar bij WA+ kan het de premie net iets verder omlaag brengen.
Slim vergelijken: zo pak je het aan
De autoverzekeringsmarkt in Nederland telt tientallen aanbieders. Vergelijken via een onafhankelijke tool geeft je in vijf minuten een compleet overzicht. Voer in: je kenteken (de 206 staat dan automatisch ingeladen), je geboortedatum, je postcode, je schadevrije jaren en je jaarkilometrage. Het systeem rekent dan voor alle dekkingsvormen de exacte premie uit.
Let bij de vergelijking niet alleen op de premie, maar ook op:
- De hoogte van het eigen risico per schadevorm
- Of er een vervangend vervoer-optie is
- De klantenservice-beoordeling van de verzekeraar
- Of pechhulp inbegrepen of bij te verzekeren is
Pechhulp is voor een Peugeot 206 van meer dan 15 jaar oud geen luxe — het is een serieuze overweging. Sommige verzekeraars bieden het als goedkope add-on aan; anderen werken samen met ANWB of BOVAG-partners. Controleer ook of je huidige verzekeraar de 206 nog wil dekken als het voertuig eerder een schade-history heeft of in slechte staat verkeert.
Al met al is de boodschap voor de Peugeot 206-bezitter in 2026 helder: kies WA of WA+ op basis van de dagwaarde van je auto, vergelijk actief om van de premieverhogingen zo min mogelijk last te hebben, en sla het geld dat je bespaart ten opzichte van allrisk gerust opzij als eigen spaarbuffer. Dat is verstandiger dan een polis waarbij de premie de auto in waarde overtreft.
Veelgestelde vragen
Is WA-only voldoende voor een Peugeot 206 van 2002?
Voor een Peugeot 206 uit 2002 is WA-only in de meeste gevallen de meest logische keuze. De dagwaarde van zo’n auto ligt in 2026 doorgaans tussen de €700 en €1.500. Het premieverschil tussen WA en WA+ bedraagt jaarlijks zo’n €50 tot €100. Als je auto buiten staat in een risicogebied voor diefstal of hagelschade, kan WA+ nog zinvol zijn. Anders is WA-only financieel het verstandigst.
Waarom is allrisk voor de Peugeot 206 bijna nooit de moeite waard?
Allrisk keert uit op basis van de dagwaarde van je auto, niet de aanschafprijs. Een Peugeot 206 heeft in 2026 een marktwaarde van gemiddeld €2.000 tot €2.200. Allrisk kost al snel €250 of meer per jaar extra boven WA. Bij een schadegeval door je eigen schuld krijg je maximaal de dagwaarde vergoed minus het eigen risico. In de meeste gevallen is dat minder dan de cumulatieve premiemeerprijs over de jaren.
Hoeveel kost een WA-verzekering voor een Peugeot 206 in 2026?
De goedkoopste WA-premies voor een Peugeot 206 begonnen in april 2026 bij circa €12,64 per maand (FBTO, gunstig profiel). Voor een gemiddeld profiel — bestuurder van 30-50 jaar, vijf schadevrije jaren, 15.000 km per jaar — ligt de WA-premie tussen €15 en €25 per maand. Factoren als leeftijd, regio en bonus-malus kunnen dit bedrag aanzienlijk hoger of lager maken.
Wat dekt WA+ (beperkt casco) dat WA-only niet dekt?
WA+ voegt aan de verplichte aansprakelijkheidsdekking toe: brand en brandstichting, diefstal van de auto of onderdelen, storm- en hagelschade, ruitschade (vaak met nul eigen risico), en aanrijding met loslopende dieren. Met name ruitschade is in Nederland een veelvoorkomende schade: een nieuwe voorruit voor een Peugeot 206 kost €200 tot €350. Als je auto buiten staat of je regelmatig door bosrijke gebieden rijdt, is WA+ het overwegen waard.
Welke verzekering is verstandig als ik de Peugeot 206 weinig gebruik?
Rij je minder dan 7.500 kilometer per jaar? Kies dan zeker voor WA-only en geef het lage kilometrage eerlijk op bij je verzekeraar. Veel aanbieders geven hier een directe korting op. Sommige verzekeraars bieden zelfs kilometerafhankelijke polissen aan. Het heeft geen zin allrisk te nemen voor een auto die voornamelijk stilstaat — je vergroot daarmee alleen de kans dat je meer premie betaalt dan je ooit aan schade vergoed krijgt.
Kan ik mijn Peugeot 206 als oldtimer verzekeren?
Een Peugeot 206 komt in aanmerking voor een oldtimerverzekering zodra hij 25 jaar of ouder is — voor de vroegste modellen (bouwjaar 1998) is dat dus al vanaf 2023 het geval. Een oldtimerverzekering is aanzienlijk goedkoper dan een reguliere autoverzekering, maar heeft strikte gebruiksvoorwaarden: beperkt jaarkilometrage (vaak maximaal 6.000 km) en geen gebruik als dagelijkse auto. Als je de 206 alleen voor uitjes gebruikt, loont het om dit te verkennen.
Tekst geoptimaliseerd in mei 2026.









